FIRE計画の羅針盤

FIRE計画の羅針盤

リバランスは何%ずれたらする?|株が増えすぎた時の「売る・積立・放置」判断 / FIRE計画の羅針盤

投資のリバランスは何%ずれたらする?5%を目安にする考え方、年1回の見直し、売却せず積立で戻す方法、NISAでの注意点まで解説。株が増えすぎたときの「売る・積立・放置」の判断基準を40代FIRE目線で整理します。

FIRE計画の羅針盤
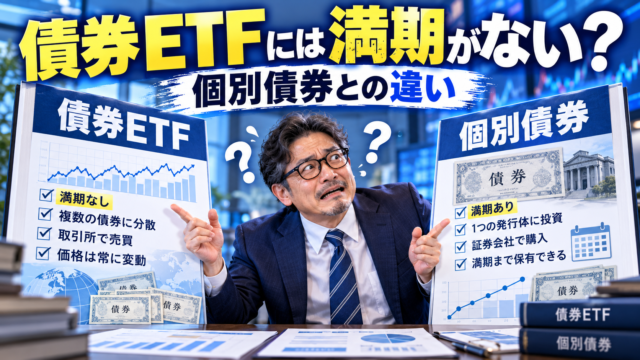
債券ETFには満期がない?|個別債券との違いを40代FIREの安全資産目線で考える / FIRE計画の羅針盤

債券ETFには満期がない?個別債券との違いを、満期・元本・金利変動・デュレーション・分散・為替リスクまで比較。40代独身がFIREの安全資産としてどう使い分けるかを整理します。
FIRE計画の羅針盤

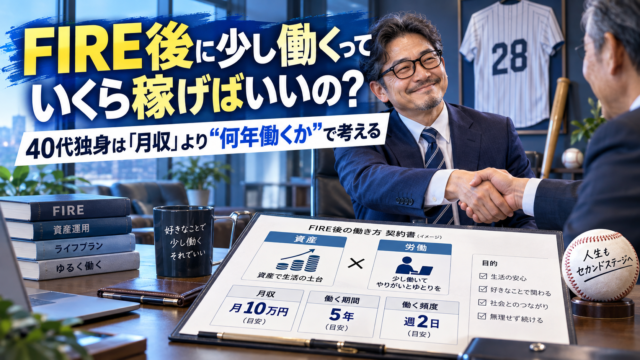
FIRE後に少し働くっていくら稼げばいいの?|40代独身は「月収」より“何年働くか”で考える / FIRE計画の羅針盤

FIRE後に少し働くなら月5万円、10万円、15万円のどこを目指すべき?40代独身のサイドFIREで必要な収入を、生活費・資産取り崩し・働く期間・税金や社会保険まで含めて整理します。
スポンサーリンク
FIRE計画の羅針盤

「お金は若いうちに使え」は本当?|40代FIRE民が考える「投資の複利」と“経験の複利” / FIRE計画の羅針盤

「お金は若いうちに使え」は本当なのか。若いうちに投資すれば複利が働く一方、旅行や趣味などの経験にも適した時期があります。40代FIREを目指す人が、貯金・投資と今の人生をどう両立するか、後悔しにくいお金の使い方を整理します。
FIRE計画の羅針盤

アクティブファンドはもう不要?|FIRE民は「市場平均に勝つ」必要があるのか / FIRE計画の羅針盤

アクティブファンドとインデックスファンドはどっちを選ぶべき?信託報酬、運用成績、ベンチマーク超過の難しさを整理しながら、FIREを目指す人はそもそも市場平均に勝つ必要があるのかを考えます。
FIRE計画の羅針盤

株で損したら株で取り返すべき?|FIRE民がハマる“損失を借金に変える”思考 / FIRE計画の羅針盤

株で損したら、その損失は株で取り返すべきなのか。損切り後に投資額を増やす、ナンピンする、レバレッジをかける「リベンジトレード」の危うさを、損失回避やブレークイーブン効果、FIRE目標との関係から整理します。
FIRE計画の羅針盤

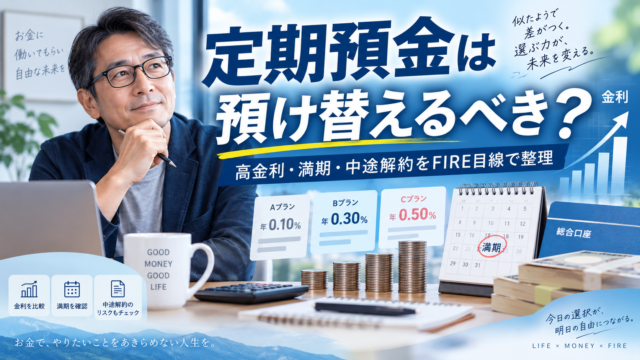
定期預金は高金利のたびに預け替えるべき?|FIRE民が“金利差”より先に見る口座管理コスト / FIRE計画の羅針盤

定期預金の金利が上がるたび、高金利の銀行へ預け替えるべきなのか。金利差の税引後メリット、中途解約、キャンペーン金利、預金保険、銀行口座を増やす管理コストまで、40代独身FIRE目線でわかりやすく整理します。
FIRE計画の羅針盤

長期保有・優待廃止・売り時をどう考える?|株主優待で「もらえるから売れない」FIRE投資にならないために / FIRE計画の羅針盤

株主優待があると「もらえるから売れない」状態になっていませんか。長期保有優遇、優待廃止・改悪、優待利回り、NISA、売り時まで、FIREを目指す個人投資家が株主優待との付き合い方を整理します。
FIRE計画の羅針盤

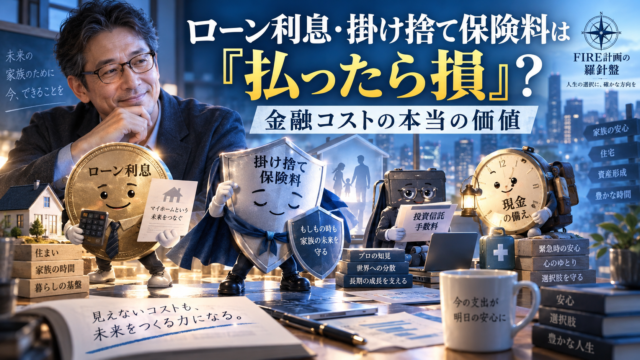
ローン利息・掛け捨て保険料は「払ったら損」?|FIRE民が考えたい“金融コスト”の本当の価値 / FIRE計画の羅針盤

住宅ローンの利息や掛け捨て保険料は、払うだけ損なのか。金融コストを「元が取れたか」だけで判断せず、借入・保障・現金・投資手数料が何の機能を買うための費用なのかをFIRE目線で整理します。
FIRE計画の羅針盤

“節約の時給”はいくら?|FIRE民が100円を守るために自由時間を安売りする罠 / FIRE計画の羅針盤

節約は本当に得なのか。100円、500円を浮かせるために自由時間を使いすぎていないかを「節約の時給」で検証。ポイ活、最安値探し、固定費削減、大きな支出の見直しまで、40代独身がFIREを目指しながら時間とお金を両方守る方法を整理します。