資産形成・投資商品

このカテゴリーでは、新NISA、投資信託、ETF、債券、ゴールド、高配当株、個別株など、FIREに向けた資産形成と投資商品の使い方を整理します。

40代独身が無理なく資産を育てるための考え方をまとめます。
FIRE計画の羅針盤

「予定利率が高い終身保険」は本当にお得?|40代独身FIREが「死後に残すお金」と「生きて使うお金」を考える / FIRE計画の羅針盤

予定利率が高い終身保険は、預金よりお得でFIRE資金にも向くのでしょうか。一時払い終身保険の「利率」と受取額の違い、途中解約の不安、国債との使い分けを、40代独身の生活と退職計画からやさしく考えます。
FIRE計画の羅針盤

つみたて投資枠と成長投資枠、どっちから売る?|40代FIREが「枠名」で取り崩し順を決めない理由 / FIRE計画の羅針盤

NISAを取り崩すなら、つみたて投資枠と成長投資枠のどちらから売るべき?売却後の非課税枠の復活、同じ投資信託を両枠で持つ場合、FIRE前後の判断基準まで40代向けに整理します。
FIRE計画の羅針盤

繰上償還で投資信託が突然終わる?|40代FIREが知っておきたい長期投資の「商品寿命」 / FIRE計画の羅針盤

繰上償還とは何か、投資信託が途中で終了するとお金・税金・NISA枠はどうなるのかを解説。純資産総額や目論見書の確認ポイント、FIRE直前・取り崩し期の注意点、償還後の再投資まで40代向けに整理します。
スポンサーリンク
FIRE計画の羅針盤

為替ヘッジあり・なしはどっち?|40代FIREは「積立期」と「取り崩し期」で答えが変わる / FIRE計画の羅針盤

為替ヘッジあり・なしはどっちがいい?新NISAでオルカンやS&P500など海外資産へ投資する40代向けに、円高・円安だけで判断せず、FIREまでの年数と取り崩し時期から為替リスクを考える方法を解説します。
FIRE計画の羅針盤

「投資スクールに通えばFIREが近づく」は本当?|40代独身が受講料・時間・再現性を冷静に考える / FIRE計画の羅針盤

投資スクールは必要なのか、それとも独学で十分なのか。高額な受講料を払う価値、時間短縮、失敗回避、コミュニティのメリットを整理し、40代独身がFIREを目指す場合の費用対効果を現実的に考えます。
FIRE計画の羅針盤

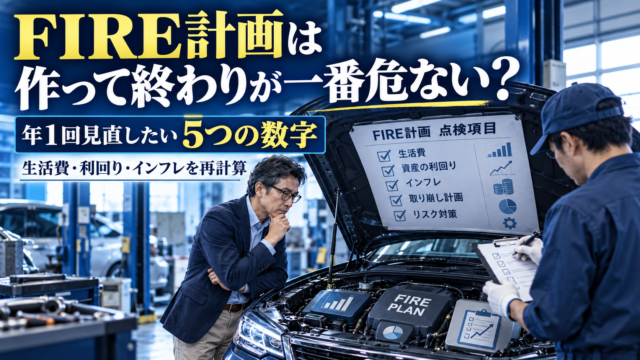
FIRE計画は「作って終わり」が一番危ない?|40代独身が年1回見直したい5つの数字 / FIRE計画の羅針盤

FIRE計画は一度作ればそのままでいい?生活費、資産額、積立額、想定利回り、インフレ、年金をどう見直すか。40代独身が年1回確認したい5つの数字とFIRE再計算の方法を整理します。
FIRE計画の羅針盤

ディフェンシブ資産はいつまで積み上げる?|40代独身FIREが現金・債券・ゴールドを「貯める」から「使う」へ切り替える時期 / FIRE計画の羅針盤

ディフェンシブ資産はいつまで積み上げればいい?FIRE前後で現金・債券・ゴールドの役割はどう変わるのか。安全資産の積立を止める基準、リバランス、ゴールドETF、取り崩しまで40代独身目線で整理します。
FIRE計画の羅針盤

家族持ちの資産形成プランは独身おじさんにも参考になる?|家族持ち向けの定番プランを独身仕様に組み替えてみる / FIRE計画の羅針盤

家族持ち向けの資産形成プランは40代独身にも使えるのか。教育費、住宅、保険、生活防衛資金、新NISA、iDeCo、老後資金を独身仕様に組み替え、FIREも見据えたお金設計を考えます。
FIRE計画の羅針盤

個別株は何銘柄まで増やしていいの?|40代FIREが考える集中と分散のちょうどいい境界線 / FIRE計画の羅針盤

個別株は何銘柄まで増やしていいのでしょうか。5銘柄、10銘柄、20銘柄と増やせば安全になるとは限りません。分散投資の効果、1銘柄集中のリスク、増やしすぎによる自作インデックス化まで、40代FIRE目線で個別株の適正な銘柄数を考えます。
FIRE計画の羅針盤

リバランスは何%ずれたらする?|株が増えすぎた時の「売る・積立・放置」判断 / FIRE計画の羅針盤

投資のリバランスは何%ずれたらする?5%を目安にする考え方、年1回の見直し、売却せず積立で戻す方法、NISAでの注意点まで解説。株が増えすぎたときの「売る・積立・放置」の判断基準を40代FIRE目線で整理します。