基礎・必要資産

このカテゴリーでは、FIREの基本知識、必要資産、4%ルール、資産寿命、出口戦略などを、40代独身会社員の目線で整理します。

早期リタイアを夢で終わらせず、現実的な数字で考えるためのカテゴリーです。
FIRE計画の羅針盤
「理想の生活」を目指すほどFIREが遠のく?|40代独身が決めたい3つの生活費 / FIRE計画の羅針盤

FIREの生活費はいくらで考えるべき?最低限暮らせる金額、無理なく満足できる金額、理想の暮らしに必要な金額を3段階に分け、40代独身のFIRE必要資産を現実的に整理します。
FIRE計画の羅針盤

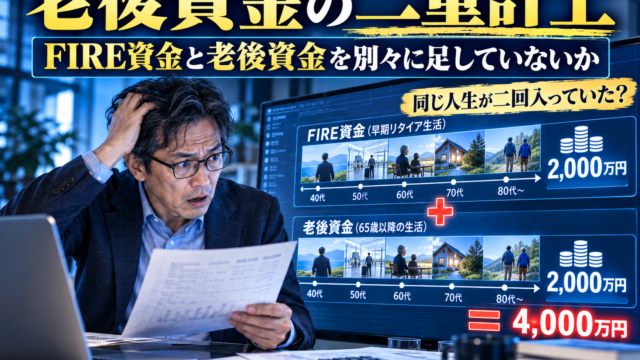
40代独身がハマる「老後資金の二重計上」|FIRE資金と老後資金を別々に足していないか / FIRE計画の羅針盤

FIRE資金を貯めたうえで老後資金2000万円も別に必要?40代独身がハマりやすい「老後資金の二重計上」を整理。FIREから年金開始後までを一つのキャッシュフローで考え、必要資産を重複して数えない方法を解説します。
FIRE計画の羅針盤

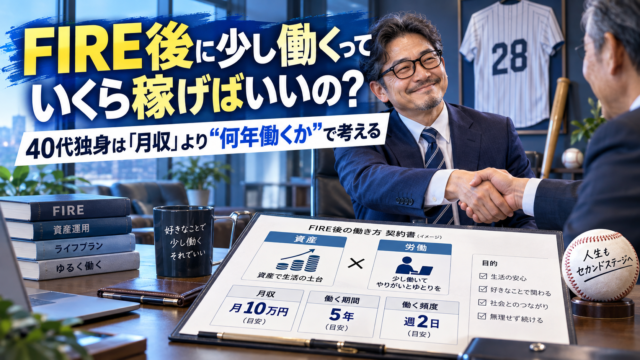
FIRE後に少し働くっていくら稼げばいいの?|40代独身は「月収」より“何年働くか”で考える / FIRE計画の羅針盤

FIRE後に少し働くなら月5万円、10万円、15万円のどこを目指すべき?40代独身のサイドFIREで必要な収入を、生活費・資産取り崩し・働く期間・税金や社会保険まで含めて整理します。
スポンサーリンク
FIRE計画の羅針盤

FIREを目指すのを途中でやめても失敗じゃない?|ここまで貯めたから引き返せない“FIREサンクコスト”の罠 / FIRE計画の羅針盤

FIREを目指すのを途中でやめたら失敗なのか。何年も節約・投資を続け「ここまで貯めたから引き返せない」と感じるFIREサンクコストを解説。完全FIREを諦める、サイドFIREへ変える、会社員を続けるなど、40代独身が目標を柔軟に見直す考え方を整理します。
FIRE計画の羅針盤

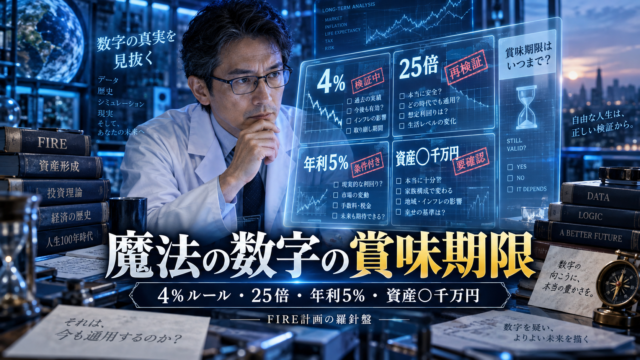
FIRE民が信じる“魔法の数字”を疑う|4%・25倍・年利5%・資産○千万円の賞味期限 / FIRE計画の羅針盤

FIREの4%ルール、生活費25倍、年利5%、老後2,000万円、資産3,000万円・5,000万円・1億円はどこまで信じていい?有名な数字が独り歩きする理由と、40代独身が前提を確認しながらFIRE計画へ使う方法を整理します。
FIRE計画の羅針盤

FIREの目標年齢はどう設定する?|「○歳までに○万円」と決めすぎる“締切FIRE”の罠 / FIRE計画の羅針盤

FIREの目標年齢は何歳に設定すればいい?50歳、55歳、60歳と期限を決めるだけでは、相場や生活の変化によって判断を誤ることもあります。40代独身がFIREの目標年齢・目標資産・退職時期を現実的に設計する方法を解説します。
FIRE計画の羅針盤

老後のセーフティネットを知らないと貯めすぎる?|FIRE民がハマる“自前100%主義”の罠 / FIRE計画の羅針盤

老後の医療・介護・住まいが不安だから、すべて自分のお金で備えるべき?高額療養費、介護保険、住宅セーフティネット、生活困窮者支援などを踏まえ、FIRE民が必要資産を過大に積み上げる「自前100%主義」の罠を40代独身目線で考えます。
FIRE計画の羅針盤

iDeCoはFIRE資産に数えちゃダメ?|60歳まで使えないお金が生む“見かけのFIRE達成” / FIRE計画の羅針盤

iDeCoの残高はFIRE必要資産に含めていい?原則60歳まで自由に引き出せないiDeCoを総資産へそのまま加えると、“見かけのFIRE達成”になることがあります。50代FIREまでの生活費、新NISAとの違い、取り崩し、老後資金を40代独身目線で整理します。
FIRE計画の羅針盤

DCF法で「あと1年働く」は本当に得?|FIRE民がハマる「未来のお金」を高く見積もりすぎる罠 / FIRE計画の羅針盤

DCF法で未来のお金を現在価値に戻すと、FIRE直前の「あと1年働けば得」はどう見える?将来給与、割引率、退職延期、自由時間の価値を40代早期リタイア目線で考えます。
FIRE計画の羅針盤

GDPニュースは全部わからなくていい|FIREを目指す人が「ここだけ見ればいい」ポイント / FIRE計画の羅針盤

GDP速報が出るたびに実質GDP、名目GDP、年率、個人消費、内需・外需など難しい言葉が並びます。FIREを目指す人がGDPニュースで本当に見るべきポイントだけを整理。GDPと株価は連動するのか、物価や実質賃金、FIRE後の生活費にどう関係するのかまでわかりやすく解説します。