




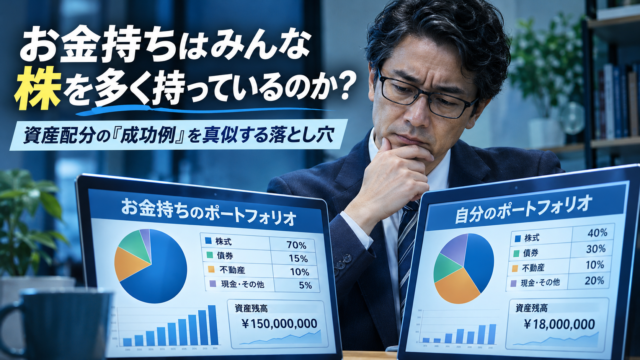
「お金持ちは預金ではなく株を持っている」、投資や資産形成の話を読んでいると、そんな説明に出会います。
たしかに、株式や投資信託の値上がりによって資産を増やしてきた人は多いです。
給与だけで何千万円、何億円と貯めるのは簡単ではありませんし、私もFIREを目指す以上、長期投資の力は無視できないと思っています。
ただ、その話を聞くたびに少し引っかかることがあります。
「お金持ちは本当に、みんな株を多く持っているのでしょうか?」。
そして、仮にそうだとして、いま資産形成をしている会社員が、その割合を真似すればお金持ちに近づけるのでしょうか。
「成功した人の資産配分を参考にしよう」という考え方は、もっともらしく聞こえます。
でも、現在のお金の置き場所には、そこに至るまでの長い時間が折り重なっています。
株を買って資産を増やした人もいれば、株が値上がりして比率が高くなった人、仕事で稼いだお金を預金に残している人、住宅や事業資産に財産の多くを置いている人もいます。
その違いを全部飛ばして「お金持ちは株を多く持っている」とまとめてしまうのは、少し乱暴ではないでしょうか。
今回は総務省、国税庁、野村総合研究所などの一次資料を手がかりに、資産の多い人の実態を確認します。
ただし目的は、富裕層の理想的な株式比率を探すことではありません。
「他人の資産配分を、これから資産をつくる自分の正解として使えるのか」、40代独身でFIREを目指す一人として、そこを考えてみたいと思います。
- お金持ちの株式比率を語る前に、「お金持ち」と「株」の意味をそろえたい
- 貯蓄上位20%の世帯でも、有価証券は27%にとどまる
- 「国外財産の67%が有価証券」は、日本のお金持ち全員の話ではない
- 住宅を入れると、今度は「不動産が多いお金持ち」も現れる
- 株をたくさん「買った」のか、値上がりして「多くなった」のか
- 「いつの間にか富裕層」は、成功者の投資法ではなく株高の歴史も映す
- お金持ちの資産配分には、実は「金額の余裕」も隠れている
- 40代独身のFIREでは、「何%持っているか」より「いつ使うか」が大事
- 預金をたくさん持つ人は、投資が下手なのか
- 成功者のポートフォリオを真似する前に、三つだけ確認したい
- まとめ|お金持ちの資産配分は「完成図」であって、誰にでも使える設計図ではない
- こちらの記事もあわせてどうぞ
お金持ちの株式比率を語る前に、「お金持ち」と「株」の意味をそろえたい
最初にややこしい話を一つだけ。ひとことで「お金持ち」と言っても、統計によって対象が違います。
よく紹介される野村総合研究所(NRI)の区分では、預貯金や株式・投資信託などの金融資産から負債を差し引いた「純金融資産が1億円以上5億円未満の世帯を富裕層」、「5億円以上を超富裕層」と呼んでいます。
一方、総務省の家計調査でいう「貯蓄現在高」は、預貯金だけでなく生命保険などの払込額、有価証券、社内預金なども含みます。こちらは貯蓄額の大小で世帯を比べる資料で、NRIの「純金融資産1億円以上」と同じ集団を取り出した統計ではありません。さらに、株式の代わりによく使われる「有価証券」という項目には、株式や株式投資信託だけでなく債券なども入ります。この違いを整理すると、数字の印象が変わります。
| 資料で扱う集団 | 何を数えているか | 注意したいこと |
|---|---|---|
| NRIの富裕層 | 純金融資産1億円以上5億円未満の世帯 | 金融資産から負債を差し引く。持ち家の価格とは別 |
| 家計調査の貯蓄上位層 | 二人以上の世帯を貯蓄現在高で5等分した上位20% | 富裕層だけの集計ではない。単身世帯の数字でもない |
| 国外財産調書の提出者 | 一定額を超える国外財産を持ち、調書を提出した人 | 国内も含めた資産全体の配分ではない |
例えば、住宅の評価額が大きくても、住宅ローンが残り金融資産が少なければ、NRIの区分では必ずしも富裕層になりません。反対に、持ち家を持たず金融資産だけで1億円以上ある世帯もあり得ます。どちらが豊かな暮らしをしているかは、定義だけでは決まりません。
さらに、「株を多く持っている」も金額なのか割合なのかで意味が違います。
株式を100万円持つ人と1,000万円持つ人なら、金額では後者が多い。でも、前者の金融資産が120万円、後者が1億円なら、株式への依存度は前者の方が高い。資産形成の議論では、この違いが大切になると思います。
貯蓄上位20%の世帯でも、有価証券は27%にとどまる
まず、2025年の総務省「家計調査(貯蓄・負債編)」を見てみます。
対象は「二人以上の世帯」、貯蓄現在高の少ない順に5グループへ分けた数字です。下位・中位・上位を抜き出すと、こうなります。
| 貯蓄額による階級 | 平均貯蓄額 | 有価証券の割合 | 預貯金の割合(普通・定期などの合計) |
|---|---|---|---|
| 下位20% | 102万円 | 6.9% | 77.4% |
| 中位20% | 1,193万円 | 11.4% | 65.9% |
| 上位20% | 6,113万円 | 27.0% | 54.4% |
※総務省「家計調査報告(貯蓄・負債編)2025年平均結果」から主要項目を抜粋・再計算。各階級の平均値であり、同じ階級の全世帯がこの配分という意味ではありません。有価証券には株式以外も含まれます。
たしかに、貯蓄が多い階級ほど有価証券の割合は高くなっています。上位20%では平均1,651万円が有価証券で、下位20%の平均7万円とは金額も大きく違います。
ここだけ見れば、株式などの値動きのある金融商品を保有することが、資産形成と関係しているように思えます。
でも、同じ表のもう片方にも目を向けたいです。「貯蓄上位20%の世帯でさえ、預貯金が54.4%を占めている」のです。
額にすると平均3,330万円。これは「お金持ちは現金をほとんど持たない」という印象とは、ずいぶん違うでしょう。
もちろん、上位20%の平均貯蓄額が6,113万円だからといって、その全員がNRIのいう富裕層というわけではありません。また、有価証券27.0%を「株式27.0%」と言い換えてもいけない。
それでも、資産が多い世帯ほど投資一辺倒になるとは言い切れないことは分かります。
資産を増やす力と、日々の支払いに備える力を、同時に持っているようにも見えるのです。
私はここが面白いと思います。資産形成の話になると、預金と株式はどちらが優秀かという二択になりがちです。
でも、実際の家計はそんなに単純ではない。お金を増やしたい気持ちと、今の生活を守りたい気持ちは、同じ人の中で共存していて不思議ではありません。
「国外財産の67%が有価証券」は、日本のお金持ち全員の話ではない
一方で、まったく違う数字もあります。国税庁が公表した「2024年分の国外財産調書」では、申告された国外財産の総額約8兆1,945億円のうち、有価証券が約5兆4,817億円、割合にして66.9%でした。預貯金は10.8%です。
こちらは有価証券が約3分の2。先ほどの27.0%と比べると、驚くほど違います。
でも、どちらかが間違いという話ではありません。国税庁の資料が集計しているのは、国外財産の合計額が原則5,000万円を超えるなどの要件に該当し、国外財産調書を提出した人の「国外にある財産」です。
国内の銀行預金、自宅、不動産、国内証券口座の資産まで合わせた総資産の割合ではありません。
海外に多額の財産を持つ人が、海外の有価証券を多く保有していること自体は不思議ではありません。
ただし、国外財産の中身を、日本のお金持ち全員の保有比率として一般化することはできないのです。
しかも、その有価証券には債券なども含まれ得るため、数字をそのまま「富裕層は株式に67%投資している」と読んではいけません。
数字が大きいと、つい答えが出たような気分になります。けれど、本当に大切なのは「67%」という見出しの迫力より、「67%の分母が何なのか」です。
私たちが真似しようとしているのは、その人の資産全体なのか、国外資産だけなのか。そこを取り違えると、まったく違う投資判断になってしまいます。
住宅を入れると、今度は「不動産が多いお金持ち」も現れる
もう一つ、別方向から数字を見てみます。財務省の研究会で使われたNRI作成の資料には、2019年の全国家計構造調査を基に、日本の「保有純資産上位1%の510世帯」を分析した図があります。
ここでいう保有純資産は、純金融資産に住宅・宅地を加えた定義です。この図では、住宅・宅地が77%、株式・投資信託は6%となっています。
「さっきは国外財産の有価証券が67%だったのに、今度は株式・投信が6%?」と驚きたくなります。
でも、これも数字の対象が違うからです。2019年という調査時点、住宅・宅地まで含めた資産定義、上位1%という集団、そして株式・投信と有価証券全体の区分。条件をそろえず、どの数字が正しいか勝負させても意味はありません。なお、この77%も日本の富裕層全員の最新比率を示すものではありません。
ただ、一つ学べることはあります。お金持ちの財産は、証券口座の残高だけでできているわけではないことです。
自宅や土地の比率が高い人もいれば、事業を保有している人もいる。金融資産だけに注目した統計と、住宅まで含めた統計では、「お金持ちの姿」が変わって見えるのです。
40代独身のFIREを考える私にとっても、住宅資産を含む豊かさと、退職後の生活費に使える金融資産の豊かさは別の話です。
資産の多い人を目指すのか、会社を辞めても生活できる状態を目指すのか。その目的をはっきりさせるだけで、真似したい資産配分も変わってくると思います。
株をたくさん「買った」のか、値上がりして「多くなった」のか
ここからが、今回いちばん考えたいところです。ある人の現在の資産配分を見ても、「その配分を最初から狙っていたかどうかは分かりません」。 株式比率が高いことと、意図的に株式比率を高くしてきたことは、同じではないのです。
例えば、現金1,000万円と株式1,000万円を持つ会社員がいたとします。
最初の株式比率は50%。その後、株を一度も買い増さず、株式の評価額だけが2倍になったらどうなるでしょうか。
| 状況(単純な仮定) | 現金 | 株式評価額 | 金融資産合計 | 株式比率 |
|---|---|---|---|---|
| 当初 | 1,000万円 | 1,000万円 | 2,000万円 | 50.0% |
| 株式が2倍に上昇 | 1,000万円 | 2,000万円 | 3,000万円 | 66.7% |
| その後、株式が40%下落 | 1,000万円 | 1,200万円 | 2,200万円 | 54.5% |
※値動きの仕組みを説明するための架空例。配当、税金、手数料、入出金は考慮していません。40%下落は値上がり後の評価額からの下落です。
最初から「株式を3分の2持とう」と決めていたわけではないのに、値上がりした時点では株式比率が約67%になっています。
そこで第三者が「この人は株を多く持っているから成功した。自分も株式67%にしよう」と考えたら、成功までの過程と成功後の姿を混同しているかもしれません。
もちろん、そもそも株式を持っていなければ、その値上がりの恩恵は受けられません。だから「株を持つことは大切ではない」と言いたいわけではないです。
問題は、「資産が増えた理由」と「増えた後の構成比を分けていないこと」です。
現在の資産配分だけでは、入金額、保有年数、運用成績、相続、退職金といった道のりは分かりません。
株式比率というのは、投資家の意志だけを映す数字ではなく、相場の結果も映す数字です。
私たちが成功者のポートフォリオを眺めるとき、そこには本人の判断と市場の値動きが混ざっている。
そう考えると、「お金持ちと同じ割合にすればよい」という話が急に心もとなく見えてきます。
「いつの間にか富裕層」は、成功者の投資法ではなく株高の歴史も映す
実際に、NRIは2025年2月の公表資料で、2023年時点の富裕層・超富裕層を合計165.3万世帯、純金融資産を約469兆円と推計しています。増加の背景には、株式や投資信託の値上がり、円安による外貨建て資産の円換算価値の上昇などがあると分析しました。
同資料では、従業員持株会や確定拠出年金、NISAなどを活用してきた一般の給与所得者が、資産の値上がりによって1億円以上の富裕層になった例を「いつの間にか富裕層」と説明しています。
これは夢のある話です。会社員が無理のない範囲で投資を続け、時間を味方にできる可能性があることを示しています。
でも、ここでも注意したいのは「いつの間にか」という部分です。
資産が増えた背景には、その人が株式を保有し続けた判断だけでなく、株価や為替がどう動いたかという外部環境もあります。
資産が大きく増えた人の結果は目立ちますが、同じ時期に投資を始めても、商品、購入時期、保有期間、途中の売買が違えば結果は変わります。
また、同じ1億円でも、長年の給与と退職金を積み上げた人、株式が急騰した人、相続で財産を受け継いだ人では、これから取れるリスクは違うはずです。
ニュースの見出しに「会社員でも富裕層」とあれば勇気づけられますが、そこから「みんな株式比率を上げるべき」という答えを導くには、少し距離があるように思います。
この距離を無視すると、株高で資産が増えた人を見て、株高が続くことまで前提にしてしまいかねません。
長期投資の効果を認めることと、過去にうまくいった環境が今後も続くと信じ込むことは、別の話です。
お金持ちの資産配分には、実は「金額の余裕」も隠れている
もう一つ真似しにくいのが、資産の「割合ではなく絶対額」です。
株式比率が同じ60%でも、金融資産300万円の人と3,000万円の人、1億円の人では意味が変わります。
金融資産300万円なら現金40%は120万円。家賃や生活費、急な病気、家電の故障などが重なれば、あっという間に心細くなるかもしれません。
一方、金融資産1億円の人なら、現金40%は4,000万円。もちろん支出が大きければ話は別ですが、同じ40%でも使える金額がまったく違うのです。
反対に、資産1億円の人の株式60%は6,000万円です。株式部分が30%下がれば、単純計算で1,800万円の評価損。
比率だけを見れば平気そうでも、金額にすれば大きな変動です。その人に十分な収入や長い運用期間があり、値下がりに耐えられたとしても、早期退職を目前にした会社員が同じ値動きを受け入れられるとは限りません。
お金持ちの資産構成が参考になるとしても、そこには見えない条件があります。
毎月いくら使い、今後何年働き、住宅ローンがあり、年金や事業収入がどれほど見込めるのか。
同じ株式比率にしても、それらの事情が違えば安全性は変わってしまいます。
そして私は、もっと根本的なことも気になります。十分な資産を持つ人がリスクを多めに取っているなら、それは「リスクを取ったから豊かになった」のかもしれないし、「豊かだから多少の損失を受け入れられる」のかもしれません。
両方が同時に当てはまる人もいるでしょうし、現在の保有比率だけで原因を一つに決めるのは、やはり難しいと思います。
40代独身のFIREでは、「何%持っているか」より「いつ使うか」が大事
さて、ここまでお金持ちの統計を見てきましたが、私が目指しているのは富裕層ランキングの上位に入ることではありません。会社員として積み上げた資産で、将来の働き方を自分で選べるようになることです。
もちろん資産が増えるのは嬉しい。でも、FIREに近づくほど、資産総額の大きさと同じくらい「生活費をどこから出すか」が重要になります。
例えば、まだ10年以上働く予定で、毎月の給与から生活費を払い、余剰資金を積み立てている人なら、長期投資に回せる部分が比較的大きいかもしれません。
一方、数年後の退職を考えていて、給与がなくなった後は金融資産を取り崩す人なら、暴落時に生活費を確保できるかが問題になります。保有比率が高い方が優秀、低い方が臆病という話ではありません。
▶ FIRE直前は株式比率を下げるべき?|「年齢とともに守りに入る」の定説を疑う / FIRE計画の羅針盤
もっとも、FIRE前だから機械的に株式を減らせばよいとも思っていません。退職後も長い人生が続きますし、預金だけでは物価上昇に十分対応できないこともあります。
金融庁が長期・積立・分散投資を資産形成の基本として紹介しているのも、預貯金と運用商品にそれぞれ役割とリスクがあるからです。
大切なのは、株を増やすか減らすかという二者択一ではなく、使う時期が違うお金を、同じルールで運用しないことだと思います。
独身の場合、生活を支える収入源が一つという人も少なくありません。
家族構成だけで投資方針が決まるわけではありませんが、急な支出が起きたときに別の給与で補えるのか、親のことや住まいのことを自分でどう引き受けるかは、判断に影響します。
「資産5,000万円の人は株式何%が正解」という答えより、自分の生活がどう変わるかを先に考えたいです。
預金をたくさん持つ人は、投資が下手なのか
「お金持ちでも預貯金が多い」と聞くと、今度は投資機会を逃しているのではないかと思う人もいるかもしれません。
確かに、長期間使う予定のないお金をすべて低金利の預金に置いておけば、物価上昇に負ける可能性があります。その意味で、預金だけに偏るリスクは無視できません。
ただ、預金は資産運用の成績表ではなく、生活の道具でもあります。
税金や住居費に使うお金、事業や家族の事情で近いうちに必要なお金、暴落時にも生活を変えずに済むためのお金。こうした役割があるなら、預金の割合が高いことにも合理性があります。
逆に、用途の決まっていないお金まで不安だけで預金に置いているなら、少しずつ投資へ回す余地があるでしょう。
▶ 「貯金は日本円への集中投資」は本当か?|インフレ時代でも現金を持つ合理的な理由 / FIRE計画の羅針盤
だからこそ私は、富裕層の預金比率が何%かを探すより、「自分の現金が何のためにあるのかを説明できるか」を大切にしたいです。
給与がある間の生活防衛資金と、退職後の数年分の生活費では役割も異なります。
株式が上がったから現金を全部投資する、下がったから怖くなって全部売る。そうした振り子のような行動より、自分なりの資金の置き場所を持つことに意味があると思います。
成功者のポートフォリオを真似する前に、三つだけ確認したい
ここまで考えると、他人の資産配分が無意味だと言いたいわけではありません。自分の常識を見直すきっかけにはなります。
ただ、それを売買の指示書にしてしまう前に、私は三つの確認が必要だと思っています。
一つ目は、「何を母集団として、何を資産に含めている数字か」です。
二人以上の世帯の貯蓄上位20%なのか、純金融資産1億円以上なのか、国外財産の内訳なのか。預金、有価証券、住宅、保険、負債の扱いが違えば、比率も大きく変わります。
「富裕層の株式比率」という言葉だけで数字を受け取らないことです。
二つ目は、「現在の比率が意図した配分なのか、値上がりの結果なのか」です。
長く保有した株が大きく成長したのなら、その比率は過去の市場環境も映しています。
真似するなら、完成したポートフォリオの写真より、どう積み立て、どう持ち続け、必要なときにどう現金化してきたかという過程の方が参考になるでしょう。
三つ目は、「自分の生活で同じ下落に耐えられるか」です。
株式が30%下落したとき、資産額はいくら減り、生活費をどこから出すのか。今の給与収入が続くのか、数年後に退職するのかによって、取れるリスクは違います。
「お金持ちがそうしているから」という理由だけで、自分の安心まで差し出す必要はありません。
▶ リバランスは何%ずれたらする?|株が増えすぎた時の「売る・積立・放置」判断 / FIRE計画の羅針盤
これらを確認したうえで、当面使わない資金を分散された低コストの投資信託などで長く運用するなら、話は自然につながります。
金額が小さくても無理のない積立を続けられることは、資産形成の重要な強みです。
反対に、周囲の資産額を見て焦り、生活防衛資金まで投資へ回すなら、「成功例を真似する」というつもりが、自分に必要な安全を削っているのかもしれません。
証券会社や制度は資産形成の道具であって、口座を作っただけで資産配分の正解が手に入るわけではありません。
重要なのは、「どんな商品をどの程度保有し、何のために続けるか」です。
私は投資に対して強気でありたい一方、他人の成功を自分の運用ルールにそのまま移植することには慎重でいたいと思っています。
まとめ|お金持ちの資産配分は「完成図」であって、誰にでも使える設計図ではない
お金持ちはみんな株を多く持っているのか。今回、複数の統計を見て感じた答えは、「株式などを多く保有する人はいる。でも、お金持ち全員が株式中心とは言えない」ということです。
総務省の貯蓄上位20%(二人以上の世帯)では預貯金が過半数を占める一方、国外財産だけを集計すると有価証券の比率は高くなり、住宅を含めた資産では不動産の存在感も大きくなります。
ただし、貯蓄上位20%の数字は富裕層全体や単身世帯の平均的な資産配分を示すものではありません。
そもそも同じ人たちを比べた数字ではない以上、ひとつの比率を正解にすることはできません。
そして、現在の資産配分がその人を豊かにした原因なのか、豊かになった結果なのかも、構成比だけでは分かりません。
株式を長く保有して資産を育てることには意味がありますが、値上がり後の株式比率を真似することまでが成功への近道とは限らないのです。
40代独身でFIREを目指す私が本当に欲しいのは、「お金持ちと同じポートフォリオ」ではありません。
会社からの給与がなくなっても生活を守りながら、必要なところでは資産を育て続けられる仕組みです。
自分の人生には、自分の使い道と時間軸があります。他人の資産配分から学べることは学びつつ、最後は自分の生活に合わせて決めていきたいと思います。
こちらの記事もあわせてどうぞ
▶ 投資インフルエンサーの情報はどう使う?|40代独身FIREが考える「参考にする」と「真似する」の違い / FIRE計画の羅針盤
・有名な投資家の考え方や保有銘柄を、自分の投資判断にどう取り入れるべきか。成功例をそのまま真似する前に、情報との距離感を考えた記事です。
▶ 政府の家計資産「株・投信・債券4割目標」をどう見る?|FIREを目指す40代独身の現金比率・新NISA・インフレ対策 / FIRE計画の羅針盤
・国全体で投資を増やす目標が掲げられていても、一人ひとりの適正な資産配分が同じになるわけではありません。政策目標と個人の生活設計の違いを掘り下げています。
▶ 貯金だけでは危険な時代?|世界で進む「貯蓄から投資へ」を40代独身の現実に落とす / FIRE計画の羅針盤
・お金持ちの保有比率を真似するかどうかとは別に、現金と投資をどう使い分けるのか。物価上昇や新NISAの普及を踏まえ、40代会社員の資産形成を考えています。
※参考資料
・総務省統計局「家計調査報告(貯蓄・負債編)2025年平均結果の概要(二人以上の世帯)」
・国税庁「令和6年分の国外財産調書の提出状況について」
・野村総合研究所「日本の富裕層・超富裕層は合計約165万世帯、その純金融資産の総額は約469兆円と推計」(2025年2月13日)
・財務省・財務総合政策研究所掲載の研究会資料(NRI作成、2019年全国家計構造調査を使用)
・金融庁「資産形成の基本」
※本記事は公表統計や調査資料をもとにした個人の考察です。データの対象年、集計範囲、金融資産・貯蓄・純資産の定義は資料ごとに異なります。本文中の金額例は仕組みを説明するための架空の試算で、将来の運用成果を示すものではありません。株式・投資信託などには元本割れ、価格変動、為替などのリスクがあります。個別の金融商品・株式比率・投資行動を推奨するものではなく、最終的な判断はご自身の資産状況と生活設計に応じてお願いします。
コメント