




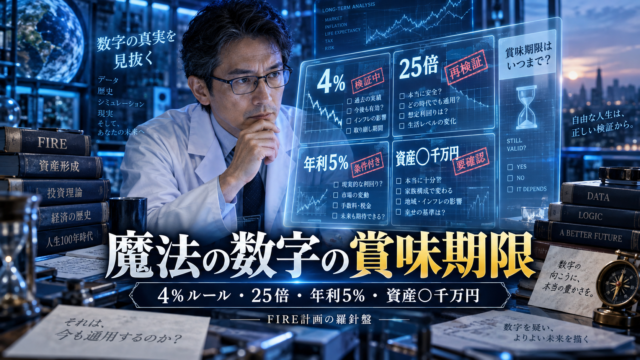
FIREについて調べ始めると、不思議なくらいたくさんの「覚えやすい数字」に出会います。
資産の4%を取り崩す。年間生活費の25倍を貯める。資産形成のシミュレーションは年利5%で計算する。老後には2,000万円必要。資産3,000万円まで来ればかなり安心で、5,000万円ならFIREが見えてくる。1億円あれば、もう人生は上がり――。
こうした数字は、とても便利です。FIREという曖昧な未来を、現在の生活費や資産額と結び付けてくれるからです。
「会社を辞めたいけれど、いくらあれば辞められるのか分からない」という状態より、「年間240万円で暮らすなら、生活費の25倍で6,000万円」と数字が出た方が、はるかに計画を立てやすくなります。
だから、「4%ルールは間違い」、「年利5%で計算してはいけない」と言いたいわけではありません。
むしろ数字を使うからこそ、FIREは単なる願望ではなく、生活設計へ近づけられます。
問題は、便利な数字ほど何度も引用されるうちに、「その数字は、どんな条件から生まれたのか」が消えていくことです。
4%にも、25倍にも、年利5%にも、それぞれ前提があります。「資産5,000万円なら安心」という感覚も、年齢、生活費、住居、年金、健康状態、FIRE後の働き方によって意味は大きく変わります。
ところが数字だけが一人歩きすると、いつの間にか、「考えるための目安」が「人生の正解」に変わります。
この記事では、FIREでよく使われる数字について、分かりやすく「数字の賞味期限」という視点から考えてみます。
ここでいう賞味期限とは、「古くなった数字は捨てる」という意味ではありません。
その数字が作られた時代、対象者、計算条件、目的を確認して、「今の自分にも同じ意味で使えるのかを定期的に点検する」ということです。
FIREに数字は必要です。ただし、本当に欲しいのは数字そのものではありません。
数字を使って、会社を辞める選択肢や、自分の時間を自分で決められる生活を作ることです。
だからこそ、数字を信じる側ではなく、「数字を使える側」に回りたいと思います。
FIREは数字で考えやすいからこそ、「一つの数字」に弱い
FIREは、人生設計の中でもかなり数字との相性がいい考え方です。
年間生活費が分かれば必要資産を逆算できます。毎月の積立額と想定利回りを入れれば、将来の資産額をシミュレーションできます。退職予定年齢が決まれば残りの資産形成期間が分かり、年金見込額を加えればFIRE後の不足額も計算できます。これはFIREの大きな強みです。
「いつか会社を辞めたい」という感情だけでは、今日何をすればいいのか分かりません。
しかし「55歳までに○万円」という目安を置けば、必要な積立額や生活費、投資方針について具体的に考えられます。
ただし数字には、もう一つ強い性質があります。「複雑な説明を、ものすごく短くできる」ことです。
たとえば、「過去の米国市場の株式・債券データを使い、一定の資産配分で、退職初年度に資産の一定割合を取り崩し、その後はインフレに合わせて取り崩し額を増やした場合、30年前後の退職期間で資産がどの程度持続したかを検証した研究」と説明すると長い。これを、「4%ルール」と言えば、一瞬で伝わります。
同じように、4%の逆数は「生活費の25倍」になり、資産形成計画では「年利5%」、老後資金では「2,000万円」と、複雑な話が一個の数字へ圧縮されます。
圧縮されること自体は悪くありません。むしろ便利だからこそ広まり、多くの人が資産形成を考えるきっかけになります。
ただ、便利だから広まり、何度も繰り返されるうちに、説明まで一緒に持ち運ばれるとは限りません。
対象者、期間、物価、市場環境、統計上の前提などが少しずつ脱落し、最後には数字だけが残ります。
そこで起きるのが、「みんなが使っている数字だから、自分にも正しいはずだ」という錯覚です。
FIREの魔法の数字が怖いのは、数字そのものがウソだからではありません。
「数字だけが正しく残り、前提だけが消えてしまうことがある」、ここが一番の注意点です。
「年収7万5,000ドルで幸福は頭打ち」から分かる、数字の賞味期限
数字の前提が忘れられていく現象を考えるうえで、分かりやすい例があります。
2010年、ダニエル・カーネマンとアンガス・ディートンは、米国の45万件を超える回答を使って所得と幸福の関係を分析しました。
研究では、人生全体をどう評価するかという指標は所得とともに上昇する一方、日々の感情的な幸福については、年間世帯所得がおよそ7万5,000ドルを超えると伸びが見られなくなるという結果が示されました。
この数字は非常に覚えやすく、「一定以上稼いでも幸福度は上がらない」という形で広く知られるようになります。
ところが2021年、マシュー・キリングワースが3万3,391人の米国就業者から集めた約172万件のリアルタイム回答を分析したところ、経験的幸福感について7万5,000ドルを超えた明確な頭打ちは確認されませんでした。
所得が高い層でも、平均的には幸福感との関係が続いていました。
さらに2023年には、キリングワース、カーネマン、バーバラ・メラーズが共同でデータを再分析しました。
そこで出た結論は、「2010年は間違いで、2021年が完全に正しかった」という単純なものではありません。
幸福度が低い層では一定以上の所得で改善が鈍る傾向が確認された一方、それ以外の層では所得と幸福感の関係が続き、幸福度の高い層では上昇が強まるパターンも確認されました。
ここで重要なのは、「結局いくら稼げば幸せなのか」ではありません。
「一つの数字が、その後の研究によって意味を細かく修正されていくことがある」という点です。
2010年の研究には、対象となった国、当時の所得水準、幸福の測定方法があります。
2021年研究では測定方法が変わり、2023年には「平均的な人」だけを見るのではなく、人によって所得との関係が違うことまで分析されました。
研究が増えれば、理解が細かくなる。これは普通のことです。
ところが一般に広まると、こうした説明より、「7万5,000ドルを超えても幸せは増えない」という一行の方が残りやすいです。
数字は覚えやすいからです。FIREにも、これとよく似たことが起きます。
「4%なら大丈夫」、「25倍あればFIREできる」、「年利5%で増える」、「5,000万円なら安心」、こうした数字は残る。でも、その数字が成立した条件は忘れられる。だから数字にも、ときどき賞味期限の確認が必要になります。
FIREの“魔法の数字”には、それぞれ違う「身分」がある
ここで一度、FIREで使う数字を種類別に整理してみます。
実は4%、5%、1,800万円、2,000万円、5,000万円は、全部同じように見えても「数字としての身分」がかなり違います。
| 数字の種類 | 代表例 | 本来の意味 | 注意したいこと |
|---|---|---|---|
| 制度で決まる数字 | NISA非課税保有限度額1,800万円 | 法律・制度上の上限 | 制度上明確でも、FIRE必要資産とは別物 |
| 歴史データから得た目安 | 4%ルール | 過去の特定条件で資産が持続した取り崩し水準 | 将来の成功を保証する数字ではない |
| 別の数字から派生した計算値 | 年間生活費の25倍 | 4%の逆数 | 4%ルールの前提をそのまま引き継ぐ |
| シミュレーション上の仮定 | 年利5% | 計算するために仮置きした収益率 | 毎年5%増えるという予測ではない |
| 統計から生まれた試算 | 老後2,000万円 | 一定条件の平均的収支差から計算した数字 | 個人ごとの必要額とは一致しない |
| 心理的・社会的な節目 | 3,000万円・5,000万円・1億円 | 資産形成の目標や区切り | その額で暮らせるかは別問題 |
たとえば2026年時点のNISAでは、18歳以上の非課税保有限度額は1,800万円です。
これは制度で定められた明確な数字ですが、「1,800万円あればFIREできる」という意味ではありません。
一方、4%は制度ではありません。年利5%も、市場が約束している数字ではありません。
老後2,000万円も、すべての日本人に共通する最低必要額ではありません。
こうして整理すると、数字を見るときに、「何%か」・「何万円か」より先に、「これは何の数字なのか」を確認する意味が見えてきます。
制度上の上限なのか。過去研究の結果なのか。計算の仮定なのか。平均値なのか。
それとも自分たちが勝手に置いた心理的なゴールなのか。
ここを区別できれば、数字が持つ「強さ」を必要以上に大きく見なくて済みます。
4%と生活費25倍は、別々の魔法ではない
FIREで最も有名な数字は、やはり「4%」でしょう。
いわゆる4%ルールの源流として知られるのが、William Bengenが1994年に発表した退職後の取り崩し研究です。
米国の歴史的な株式・債券リターンとインフレを使い、退職初年度に資産の一定割合を取り崩し、その後はインフレに合わせて取り崩し額を増やした場合の資産寿命を検証しました。
Bengen自身も、当時の研究では4%前後の初期取り崩し率が30年以上の資産寿命を確保したという趣旨を説明しています。
この研究には今でも価値があります。退職後に資産をどう使うかを考えるうえで、過去の厳しい市場環境も含めて「どの程度取り崩していたら耐えられたか」を確認することは、かなり参考になります。
だから、「1994年の研究だから古い。4%ルールはもう使えない」と切り捨てるのも雑です。
ただし反対に、「過去に耐えたから、自分も4%なら絶対大丈夫」と考えるのも飛躍です。
Bengenの研究は米国市場の歴史データを基礎にしていますし、よく知られる4%ルールは30年前後の退職期間を考える文脈で広まりました。
将来の市場が過去と同じになる保証はなく、後続研究でも、歴史上成功したからといって将来のすべての期間で成功するわけではない点が指摘されています。
特に40代や50代でFIREする場合、資産を使う期間は30年を超える可能性があります。
さらに日本で暮らすなら、為替、税金、社会保険、年金、生活費、住居など、自分の条件も加わります。
だから4%ルールを使うなら、「4%が正しいかを議論するより、自分の条件を4%へぶつける」、この方が実用的です。
そして「生活費の25倍」は、4%とは別のルールではありません。単純に、「1 ÷ 0.04 = 25」だからです。
年間生活費240万円なら、4%で逆算すると6,000万円。これを「生活費の25倍」と呼んでいるだけです。
つまり、「4%ルールは不安だから、生活費25倍で考えよう」と言っても、同じ前提から逃れたわけではありません。取り崩し率を変えると必要資産はかなり動きます。
| 年間生活費 | 4%で逆算 | 3.5%で逆算 | 3%で逆算 |
|---|---|---|---|
| 180万円 | 4,500万円 | 約5,143万円 | 6,000万円 |
| 240万円 | 6,000万円 | 約6,857万円 | 8,000万円 |
| 300万円 | 7,500万円 | 約8,571万円 | 1億円 |
年間240万円生活なら、取り崩し率を4%から3%へ変えるだけで必要資産は6,000万円から8,000万円になります。
ここで言いたいのは、「だから3%にしよう」ではありません。
2,000万円も差が出るということは、6,000万円という数字そのものに絶対的な意味があるわけではなく、「前提から生まれた計算結果にすぎない」ということです。
6,000万円だけを見ると非常に固い数字に見えます。でも、その裏側の条件を動かせば簡単に変わります。FIRE必要資産とは、本来そういう数字です。
▶ 45歳独身がFIREするにはいくら必要?4%ルールで現実を計算してみた / FIRE計画の羅針盤
4%ルールは、FIREできるかどうかを決めてくれる判定機ではありません。
「自分の計画へ質問を投げるためのものさし」くらいに考える方が使いやすいと思います。
年利5%は未来予想ではなく、計算を動かすための仮定
FIREの資産形成シミュレーションでは、「年利5%で運用した場合」という条件もよく登場します。
毎月10万円を20年間積み立てたらいくらになるか。現在3,000万円ある資産を10年間運用すればいくらになるか。こうした計算をするとき、想定利回りを置かないと将来資産を計算できません。
だから年利5%を使うこと自体には、何の問題もありません。重要なのは、「5%を何として使っているか」です。
金融庁のつみたてシミュレーターにも「想定利回り」の入力欄があります。
一方で金融庁は、そこで得られる計算結果は将来の結果を予測・保証するものではないと明記しています。
つまり、年利5%は未来の答えではなく、計算をするための入力値です。
現実の市場は、毎年きれいに5%ずつ増えません。大きく上がる年もあれば、下がる年もあります。何年かほとんど増えないこともあるでしょう。
さらに同じ5%でも、それが名目リターンなのか、物価上昇を差し引いた実質リターンなのかで意味は違います。
FIRE計画では、運用資産の数字だけ増えても、物価が同時に上がれば生活費も増える可能性があります。
だから私は、「年利5%ならFIREできる」で計算を終わらせるより、「5%ならどうなるか、3%ならどうなるか、さらに厳しい期間が続いても生活設計は壊れないか」を見る方がいいと思います。
シミュレーションの目的は、未来を当てることではなく、「未来が外れたとき、どこから計画が壊れるのか」を知ることです。
たとえば年利5%なら55歳でFIREできる。3%なら57歳。
市場が数年間低迷しても、生活費を少し抑えるか、短時間働けば成立する。
ここまで見えていれば、未来の利回りを正確に当てる必要はかなり減ります。
▶ 過去の運用実績はどこまで信じていい?|投資シミュレーションに潜む“終点バイアス”の罠 / FIRE計画の羅針盤
年利5%という数字には「賞味期限が短い」というより、「最初から保存食ではなく、実験用の数字」くらいの距離感が合っています。
老後2,000万円も資産5,000万円も、「あなたの答え」ではない
日本で数字の独り歩きを考えるなら、「老後2,000万円問題」も分かりやすい例です。
2019年の金融庁の市場ワーキング・グループ報告書では、夫65歳以上・妻60歳以上の夫婦のみの無職世帯について、平均的な毎月の不足額を約5万円とし、20~30年続けば単純計算で約1,300万~2,000万円になるという試算が示されました。
ただし元の報告書自体も、その金額はあくまで平均的な不足額から導いたものであり、収入、支出、ライフスタイルによって大きく異なり、不足しない場合もあると明記しています。
つまり「2,000万円」という数字は、「すべての高齢者が絶対に用意しなければならない金額」として計算されたものではありません。一定条件の平均的な世帯収支をもとにした試算です。
ところが「老後2,000万円」という非常に覚えやすい言葉になると、「2,000万円なければ老後破綻する」、逆に「2,000万円あれば安心」という二つの誤解が生まれやすくなります。
FIREでも同じです。3,000万円。5,000万円。1億円。こうした節目には、もちろん意味があります。
資産1,000万円の人と5,000万円の人では、暴落への耐久力も、働き方の選択肢も違います。
5,000万円あれば、会社を辞めることを現実的に検討できる人もいるでしょう。
ただし、資産額は「安心の価格」ではありません。
年間500万円使う人と、年間200万円で暮らす人では、5,000万円の意味が違います。
40歳から完全FIREする人と、55歳から年金までのつなぎを考える人でも違います。
持ち家なのか賃貸なのか。退職後は一切働かないのか、気が向けば少し働くのか。独身なのか、扶養家族がいるのか。条件が違えば、同じ5,000万円でも自由度は大きく変わります。
さらに厄介なのは、一つの数字へ到達すると次の数字が見えてくることです。
3,000万円を目指しているときは、「3,000万円になれば安心できる」と思う。到達すると5,000万円が気になる。5,000万円になれば、1億円が見える。
こうして資産額が人生のスコアボードになると、目標には終点を作るどころか、「次の終点を自動生成する機能」まで付いてきます。
▶ 資産1億円の世界とは?独身FIREのリアルな生活と人生の変化 / FIRE計画の羅針盤
だから資産目標を決めるなら、「5,000万円になりたい」だけではなく、「5,000万円になったら、何を変えるのか」まで決めておいた方がいいです。
積立額を減らす。勤務日数を減らす。会社を辞める。旅行へ使う。現金比率を増やす。
何か一つでも人生が変わるなら、その数字には役割があります。
反対に、3,000万円になっても、5,000万円になっても、1億円になっても何も変わらず、「もう少し増えてから」だけが続くなら、その数字は人生目標ではなく、単なるスコアになっているかもしれません。
なぜ私たちは“魔法の数字”を欲しくなるのか
ここまで数字の前提を見てきましたが、それでも「結局、いくらあれば大丈夫なの?」と聞きたくなるのは自然です。未来は分からないからです。
相場がどうなるか分からない。インフレ率も分からない。何歳まで生きるかも分からない。将来どれくらい医療費や住居費が必要になるかも分からない。年金、税金、社会保険制度も永遠に同じではありません。
それなのに人生のかなり大きな決断として、「会社を辞める」をしようとしている。不安になるに決まっています。
そこで、「6,000万円あれば大丈夫」、「4%なら安全」、「年利5%で計算すればいい」という数字が出てくると、急に足場が固くなったように感じます。
数字には、不確実な未来を整理してくれる力があります。
しかし、「安心を感じさせる力」と「未来を保証する力」は別物です。ここを混ぜないことが大切です。
FIREでは、一番正しい魔法の数字を探すより、「数字が外れたときでも生活が続く設計」を作った方が強いです。
5%を当てる必要はない。4%が永久に安全だと証明する必要もない。6,000万円か7,000万円かという境界線を完璧に決める必要もありません。
相場が想定より悪かったら、生活費を少し調整できる。FIRE直後に暴落したら、現金から生活費を出せる。必要なら短期間だけ働く選択肢もある。退職を半年延ばしても人生は壊れない。こうした余白がある方が、一つの数字を完璧に当てるより現実には強いです。
FIRE計画とは、未来予測の精度を競うゲームではなく、「予測が外れても詰まないようにするゲーム」でもあります。
“数字の賞味期限”を確認するときは、6つだけ見る
ネットや本で、「FIREには○○万円必要」、「4%なら大丈夫」、「年利○%で運用すればいい」という数字を見つけたとき、毎回論文まで読む必要はありません。
まずは次の6つを確認するだけでも、数字との距離感はかなり変わります。
| 確認すること | 見るポイント |
|---|---|
| ①いつの数字か | データ・研究・制度は何年のものか。物価や制度は変わっていないか |
| ②誰の数字か | 日本か米国か、単身か夫婦か、現役世代か退職者か |
| ③何を測った数字か | 平均支出なのか、投資収益なのか、資産寿命なのか、幸福度なのか |
| ④どんな条件か | 期間、資産配分、インフレ、税金、年金、手数料などをどう置いているか |
| ⑤どの種類の数字か | 制度上の上限、過去実績、平均値、仮定、単なる心理的節目のどれか |
| ⑥自分へ当てはめるとどうなるか | 生活費、年齢、住居、退職時期を自分仕様にすると数字はいくら動くか |
この中で、私は特に②と⑤が大事だと思います。
- 米国の歴史データから得られた取り崩し率を、日本で暮らす40代独身が使う
- 夫婦世帯の平均支出を、独身者の老後資金へ使う
- 統計上の平均値を、自分の最低必要資産だと思う
- 計算上の仮定である年利5%を、未来の期待リターンだと思う
こうした使い方は、完全に無意味ではありません。
ただし、参考になることと、そのまま使えることは同じではありません。
数字の賞味期限を見るとは、単に記事の日付を見ることではなく、「その数字と自分との距離を測ること」です。
距離が近ければ、そのまま使いやすい。距離が遠ければ、自分用に調整する。
それだけで、魔法の数字はかなり普通の道具へ戻ります。
FIRE計画は「一点」より“幅”で持つと、数字に振り回されにくい
魔法の数字から少し距離を置くなら、FIRE計画そのものを一点ではなく幅で持つ方法があります。
たとえば、「55歳で6,000万円になったらFIRE」だけにしない。
「55歳時点で5,500万~6,500万円程度なら、相場、生活費、年金見込み、今後の働き方を見ながら判断する」くらいの幅を持つ。
取り崩し率も、「絶対4%」ではなく、3%、3.5%、4%でそれぞれ計算してみる。
想定利回りも5%だけでなく、2%、3%、5%など複数の条件で試してみる。
こうすると、FIRE予定日は少し曖昧になります。でも、その代わり計画は現実に強くなります。
市場は予定どおりには動きません。物価も予定どおりではない。自分自身も変わります。
50歳になったら、45歳の頃ほど「一日でも早く会社を辞めたい」と思っていないかもしれません。
逆に職場環境が急に悪化して、「少し資産が足りなくても早く離れたい」と思うかもしれない。
ならばFIRE計画だけを、1円単位、1日単位で固定する必要はありません。
▶ FIREの目標年齢はどう設定する?|「○歳までに○万円」と決めすぎる“締切FIRE”の罠 / FIRE計画の羅針盤
数字を曖昧にするのではなく、判断を柔軟にする。ここがポイントです。
さらに、数字には「更新日」を付けておくと扱いやすくなります。
毎日の株価変動でFIRE必要資産を計算し直す必要はありません。年に一度。生活費が大きく変わったとき。住居を変えたとき。退職予定が近づいたとき。年金見込額が変わったとき。税・社会保険制度などに大きな変更があったとき。そのくらいで十分です。
「2026年時点では6,000万円を目安とする。ただし2028年に生活費と年金見込みを再確認する」と決めておけば、目標資産額が永久保存されることもありません。
ここで面白いのは、「見直すべきなのは資産額だけではない」ということです。
45歳では年間240万円必要だと思っていたけれど、55歳になったら実際は210万円で十分だった。逆に旅行を増やしたくなって270万円必要になった。完全FIREしか考えていなかったけれど、週2日なら働いてもいいと思うようになった。こうなれば必要資産も変わります。
FIREの数字は、自分の人生が変われば変えていい。むしろ、「人生が変わったのに数字だけ守り続ける方がおかしい」です。
まとめ|数字を疑うことは、数字を捨てることではない
FIREには数字が必要です。生活費、資産額、積立額、想定利回り、取り崩し率、年金、退職年齢。
これらをまったく考えずに早期リタイアを決めれば、単なる希望になってしまいます。
だから4%ルールには意味があります。生活費の25倍も便利です。年利5%のシミュレーションも使えます。
老後2,000万円という議論も、老後資金について考えるきっかけにはなりました。
3,000万円、5,000万円、1億円という節目を目標にすることも、資産形成を続ける力になります。
問題は、それらを、「考えるための数字」から「考えなくて済む数字」へ変えてしまうことです。
一度有名になった数字は、驚くほど長く残ります。研究が進んでも残る。物価が変わっても残る。制度が変わっても残る。自分の生活が変わっても残る。
だから、ときどき裏面を見る必要があります。いつ生まれた数字なのか。誰を対象にしているのか。何を測った数字なのか。どんな前提があるのか。そして今の自分にも、まだ同じ意味で使えるのか。
そこで条件が変わっていれば更新する。自分と違えば調整する。未来が分からなければ、いくつかの幅で考える。
FIREは、4%という数字を信じた人が成功するゲームではありません。年利5%を正確に当てるゲームでもない。
5,000万円や1億円というスコアを、誰より早く達成する競争でもありません。
本当に欲しいのは、会社を辞める選択肢。無理な働き方を断れる余力。体調が悪いときに休める安心。自分の時間を自分で使える生活。そして、お金のためだけに人生を決めなくていい状態です。
そのために数字を使う。数字のために人生を使うのではありません。
だからFIREで有名な数字を見るたびに、「この数字は正しいのか?」だけではなく、「この数字は、今の自分にもまだ有効なのか?」と聞いてみる。
魔法の数字には、賞味期限があります。でも賞味期限があるからといって、数字が役に立たないわけではありません。前提を確認し、必要なら更新し、自分用に使い直せばいいです。
FIRE計画に必要なのは、永遠に変わらない魔法の数字ではなく、「数字が変わっても、自分の人生計画を組み直せること」、その方が、4%を一生信じ続けるより、ずっと壊れにくいFIREなのだと思います。
こちらの記事もあわせてどうぞ
▶ 45歳独身がFIREするにはいくら必要?4%ルールで現実を計算してみた / FIRE計画の羅針盤
・4%ルールを実際の生活費へ当てはめ、40代独身のFIRE必要資産を具体的に考える記事です。今回の「魔法の数字」を、自分の数字へ落とし込むときにつながります。
▶ 過去の運用実績はどこまで信じていい?|投資シミュレーションに潜む“終点バイアス”の罠 / FIRE計画の羅針盤
・過去の好成績を未来へそのまま伸ばしてよいのか。年利やバックテストを使うときに見落としやすい別の前提を整理しています。
▶ FIREの目標年齢はどう設定する?|「○歳までに○万円」と決めすぎる“締切FIRE”の罠 / FIRE計画の羅針盤
・目標年齢と目標資産を一つの締切へ固定しすぎることで、人生の選択肢まで狭くなっていないかを考えた記事です。
▶ 投資はいつまで続ける?|FIRE民がハマる「資産形成のオーバーラン」 / FIRE計画の羅針盤
・必要資産へ近づいても「あと少し」が止まらなくなる問題を、資産形成のやめどきと「もう十分」の基準から整理しています。
※本記事で使用している「魔法の数字」「数字の賞味期限」は、金融理論・金融実務上の正式な用語ではなく、FIREや資産形成で広く使われる目安を、その前提や適用条件とともに見直すための本記事上の表現です。
※4%ルール等の取り崩し研究は、特定の国、期間、市場データ、資産配分等を前提とした過去データによる研究です。将来の運用成果や資産寿命を保証するものではありません。
※シミュレーション上の想定利回りは将来の運用収益を保証するものではなく、株式、投資信託、ETFその他の金融商品には元本割れ等のリスクがあります。
※FIREや老後に必要な資産額は、年齢、生活費、住居、収入、資産構成、年金、税金、社会保険、健康状態、家族構成、退職時期などによって異なります。制度や数値は今後変更される可能性があるため、実際の投資・退職判断では最新の公的情報等をご確認ください。
コメント