




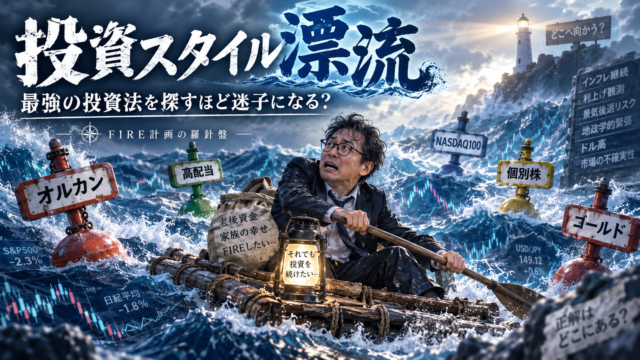
投資を始めた頃は、「何を買えばいいのか分からない」という悩みがあります。
オルカンがいいらしい、S&P500の方が強いらしい。NASDAQ100ならさらに成長が期待でき、高配当株なら配当金を受け取れる。
日本株も捨てがたいし、インド株も気になる。ゴールドが上がれば「少し持っておけばよかった」と思い、株価が下がれば「やっぱり現金も必要だった」と感じます。
投資を勉強すれば、こうした迷いは減りそうなものです。ところが実際には、知識が増えるほど選択肢も増えます。
インデックス投資にも理屈がある。高配当株にも魅力がある。個別株には個別株の面白さがあり、NASDAQ100のような成長資産にも期待できる理由があります。
さらにSNSを開けば、「まだオルカンだけ?」、「これからは高配当」、「米国株一極集中は危険」、「次はAI」、「ゴールドは必須」と、それぞれもっともらしい意見が流れてきます。
その結果、自分の投資が順調だったはずなのに、他人の資産運用を見るほど不安になることがあります。
「もっと良い投資法があるのではないか」、「自分だけ取り残されているのではないか」、「このままではFIREが遅れるのではないか」、そしてオルカンから高配当株へ、高配当株からNASDAQ100へ、NASDAQ100から日本株へと、相場環境や流行に合わせて投資方針そのものが少しずつ動き始めます。
この記事では、他の投資法や直近の好成績を見るたびに「もっと良い方法があるのでは」と考え、自分の投資軸が次々移っていく状態を、分かりやすく「投資スタイル漂流」と呼んでみます。
もちろん、投資方針を変更すること自体が悪いわけではありません。
年齢、収入、生活費、家族構成、FIRE予定などが変われば、資産配分を見直すのは自然です。
問題なのは、「自分の人生は何も変わっていないのに、最近よく上がった資産を見るたび、自分の投資哲学だけが変わっていくこと」です。
FIREを目指すなら、最強の投資法を探し続けるより、「自分は何のために投資しているのか」を決めた方が、案外早く迷いから抜け出せるのかもしれません。
- 自分に合う投資法が見つからないのは、知識が足りないからとは限らない
- 「投資スタイル漂流」は、少しずつポートフォリオへ積み重なる
- 投資法ごとに「採点表」が違う|全部を値上がり率だけで比べると迷子になる
- 直近の勝ち組を追うほど「自分の採点基準」が毎年変わる
- 投資法を変えることは悪くない|「方針変更」と「漂流」はここが違う
- FIRE投資では「最強の商品」より、資産へ仕事を割り当てる
- 40代FIRE民の「自分に合う投資法」は、性格だけで決まらない
- 投資スタイル漂流を止めるなら、先に「判断軸」を作る
- それでも乗り換えたくなったら、7つだけ確認する
- FIRE民が固定したいのは「商品」ではなく「判断軸」
- まとめ|最強の投資法より「途中で採点表を変えない投資」を持つ
- こちらの記事もあわせてどうぞ
自分に合う投資法が見つからないのは、知識が足りないからとは限らない
投資初心者が迷う理由は、知識不足だと思われがちです。
確かに最初は、投資信託とETFの違いも、インデックス投資の意味も、高配当株の特徴もよく分かりません。
新NISAをどう使うのか、株式と債券と現金をどれくらい持つのかも分からないでしょう。
だから基礎知識を学ぶことには意味があります。ただ、ある程度勉強すると、問題は「知らないから選べない」から「知っている選択肢が多すぎて選べない」へ変わります。
オルカンにもメリットがある。S&P500にも理由がある。NASDAQ100にも期待できる点があり、高配当株にも使い道があります。個別株も上手くいけば大きなリターンにつながる可能性がありますし、ゴールドや債券を組み合わせる考え方もあります。どれも完全な間違いではありません。だからこそ迷います。
ここで重要になるのが、「何を買うかではなく、何を目的に投資するか」です。
資産総額を大きくしたいのか、定期的な配当収入が欲しいのか。値動きを少し抑えたいのか、管理をできるだけ簡単にしたいのか。個別企業へ投資すること自体を楽しみたいのか、FIRE後に取り崩しやすい資産構成を作りたいのか。
目的が違えば、向いている投資法も変わります。これはレストランで、「ラーメンと寿司とステーキとケーキの中で、どれが一番優秀か」と延々議論するようなものです。
昼食を食べたいのか、誕生日を祝いたいのかで答えは変わります。投資も同じです。
「投資商品を選ぶ前に、その資産へ何の仕事をしてほしいのかを決める」、ここが、自分に合う投資法を考える出発点です。
「投資スタイル漂流」は、少しずつポートフォリオへ積み重なる
投資スタイル漂流は、ある日突然すべての資産を売却して始まるとは限りません。
もっと静かに始まります。たとえば、オルカンを中心に長期積立している人が、高配当株の記事を読みます。「年間50万円の配当金」という話を見ると魅力的に感じ、少し高配当株を買ってみる。
しばらくするとNASDAQ100が大きく上昇している。「長期投資なら成長株をもっと持った方がいいのでは」と思い、NASDAQ100も追加する。
今度は金価格が上昇し、「株式だけでは危険だからゴールドも必要だ」と考えます。暴落すると「やっぱり現金比率を増やしておこう」と思う。
一つ一つを見ると、それほどおかしな判断には見えません。ところが数年後に証券口座を開くと、オルカン、S&P500、NASDAQ100、高配当投信、日本高配当株、個別株、インド株、ゴールド、債券などが全部入っている。
商品数が多いこと自体が問題なのではありません。それぞれの役割を説明できれば、複数の商品を持つことには合理性があります。
問題は、「なぜこれを持っているのか」と聞かれたとき、「買った当時に流行っていた相場テーマしか思い出せない」ことです。
これは資産が分散しているのではなく、「過去の投資方針が積み重なっている状態」です。
分散投資とは、単純にたくさんの商品を買うことではありません。
「それぞれ異なる値動きや役割を持つ資産を、目的を持って組み合わせること」です。
見た目だけなら、投資スタイル漂流も分散投資に似ています。でも中身はかなり違います。
分散投資では、最初に全体像があります。投資スタイル漂流では、後から買ったものを並べた結果として全体像ができています。この違いは、暴落したときやFIREが近づいたときに大きく出ます。
自分の資産にどんな役割があるのか分からなければ、「何を残し、何を減らせばいいのか」も分からなくなるからです。
投資法ごとに「採点表」が違う|全部を値上がり率だけで比べると迷子になる
投資法には、それぞれ違う目的があります。目的が違えば、評価方法も違います。
ところが私たちは、あらゆる投資法を、「今年どれが一番上がったか」という一枚のランキング表で比べてしまいがちです。これが投資スタイル漂流を起こす大きな原因になります。
| 投資スタイル | 主な役割 | 本来確認したいこと | 比較で起きやすいズレ |
|---|---|---|---|
| 広範なインデックス投資 | 長期の資産成長・分散 | 長期のトータルリターン、コスト、継続性 | 1年のテーマ株上昇率と比べて物足りなく感じる |
| 高配当株・高配当ETF | キャッシュフロー・配当収入 | 配当の持続性、企業収益、総合的な収益 | 成長株の値上がり率だけと比べて敗北感を持つ |
| NASDAQなど成長資産 | 高い成長への参加 | 長期成長、利益拡大、許容できる値動き | 一度の大幅下落だけで投資法自体を否定する |
| 個別株 | 企業選択による上乗せや投資の楽しみ | 企業業績、投資仮説、保有比率 | インデックスに負けるたび全部やめたくなる |
| ゴールドなど分散資産 | 株式とは違う値動き | ポートフォリオ全体での役割 | 株高時にリターンが低いと不要に見える |
| 現金・低リスク資産 | 生活防衛・暴落時の余力 | 必要なときに確実に使えること | 上昇相場でリターンが低いと無駄に見える |
たとえば高配当株を、「NASDAQ100より値上がり率が低いから失敗」と評価するなら、最初から成長株を買った方がよかったことになります。
逆にNASDAQ100を、「配当金がほとんど出ないからダメ」と評価するのも変です。
競技が違います。サッカー選手に「ホームランが一本もないからダメ」と言うのと同じです。
ところが、自分が選んだ投資法の成績がしばらく振るわないと、他の投資法が得意とする数字を使って自分の運用を採点し始めます。
高配当株を持っていると、成長株の値上がり率が気になる。インデックス投資をしていると、個別株の爆益が気になる。個別株を持っていると、オルカンの安定感が羨ましくなる。これでは終わりがありません。
▶ 高配当株とインデックス投資はどっちが正解?|FIRE前後で後悔しない使い分け / FIRE計画の羅針盤
自分が使っている投資法を評価するときには、「その投資法を始めたときの採点表を使っているか」を確認してみる。これだけでも、投資方針はかなりぶれにくくなります。
直近の勝ち組を追うほど「自分の採点基準」が毎年変わる
投資で難しいのは、ほぼ必ず何かが勝っていることです。
米国大型株が強い時期があります。日本の高配当株が注目されることもあります。ゴールドが上昇する時期もあれば、新興国株が目立つこともあります。
つまり、自分のポートフォリオがどれだけ順調でも、探せば必ず、「自分より今年儲かっている人」が見つかります。
特にSNSでは、その傾向が強くなります。自分の資産が10%増えていても、30%増えた人が目に入る。配当金が予定通り入っていても、成長株で資産を急増させた人が流れてくる。自分も利益が出ているはずなのに、なぜか負けている気分になる。
すると、「もっと効率のいい投資法へ変えた方がいいのでは」と思い始めます。
しかし次の年には、また別の投資法が勝つかもしれません。そうすると、また乗り換えたくなる。
これを繰り返すと、投資法を選んでいるつもりで、「直近のランキングを追い続けているだけ」になります。
さらに厄介なのが、上昇した後には「なぜ上がったのか」という説明が大量に出てくることです。
AI関連株が上がればAI革命。高配当株が上がれば株主還元や金利環境。金が上がればインフレや地政学。日本株が上がれば企業改革。どの説明にもそれなりの説得力があります。
ただし、その説明を読んだ時点では、「すでに上がった後」かもしれません。
投資スタイル漂流では、昨日の勝者を今日の投資哲学にしてしまいます。
そして「新しい勝者が現れれば、また哲学ごと着替える」、それでは、自分の投資をしているようで、実際には「他人の成功例を後追いしているだけ」になりかねません。
投資法を変えることは悪くない|「方針変更」と「漂流」はここが違う
一度決めた投資法を、一生変えてはいけないわけではありません。
むしろ人生が変わったのに、資産配分だけ何十年も同じという方が不自然です。
大切なのは、「何が変わったから投資方針を変えるのか」です。
| 方針変更として自然な理由 | 投資スタイル漂流になりやすい理由 |
|---|---|
| 収入が大きく変わった | 最近こちらの方が上がっている |
| FIRE予定が近づいた | SNSで成功例をよく見る |
| 生活費や住居費が変わった | 自分だけ機会損失している気がする |
| 必要な現金額が増えた | 去年負けた投資法を捨てたい |
| リスク許容度が実際に変わった | 一度の下落で投資法そのものを否定する |
| 商品のコストや仕組みに重大な変化があった | 新商品が魅力的に見える |
| 投資目的そのものが変わった | 他人のポートフォリオを見て不安になった |
「人生が変わったから投資を変える」、これは方針変更です。
一方、「相場が変わったから、自分の目的まで変える」、こちらは漂流になりやすいです。
たとえばFIREまで10年以上ある時期に、株式を中心に資産形成する。数年後、FIREまで2年になったので、近い将来使う生活費について値動きの小さい資産へ少し移す。
商品構成は変わっています。でも、「退職後の生活を守る」という目的は一貫しています。
一方で、株価が少し下がっただけですべて現金化し、株価が戻ればまた株式へ移るなら、判断基準そのものが相場任せになっています。
投資で必要なのは「絶対に方針を変えない強い意志」ではありません。
「変える条件を、相場が荒れる前に決めておくこと」、こちらの方が現実的です。
FIRE投資では「最強の商品」より、資産へ仕事を割り当てる
FIREでは、資産総額を最大化することだけが目的ではありません。
会社を辞めた後には、その資産を実際に使います。毎月生活費が必要になります。暴落中でも家賃や食費は払います。医療費や住まいの修繕など、予定外の支出もあるでしょう。
つまりFIRE資産は、ただ高得点を競う投資商品の集まりではありません。
「生活を支えるチーム」です。こう考えると、「最強の投資法を一つ選ぶ」という発想そのものが少し変わります。
| FIRE資産に任せる仕事 | 資産の例 | 期待する役割 |
|---|---|---|
| 長期で育てる | 広く分散された株式インデックスなど | 長期の資産成長を狙う |
| 近い将来の生活を守る | 現金・低リスク資産など | 暴落時に生活費のための売却を避ける |
| 値動きを分散する | 株式とは異なる特性を持つ資産 | 一つの市場へ依存しすぎない |
| 楽しみや上振れを狙う | 個別株・テーマ投資など | FIRE計画を壊さない範囲で投資を楽しむ |
こうして役割から見ると、「今年ゴールドがオルカンに負けた」という比較は、それほど重要ではなくなります。
ゴールドへ求めた仕事が、オルカンより高い値上がり率だったのでしょうか。違うなら、採点方法も違います。
個別株も同じです。資産全体の5%だけを「自分で企業を選ぶ楽しみ」として持っているなら、その部分がインデックスに少し負けても、FIRE計画全体が失敗したわけではありません。
反対に、生活費まで個別株へ集中させ、「これが上がればFIREできる」という状態なら、その個別株へ任せている仕事が重すぎます。
FIREで重要なのは、「どの商品が一番強いかではなく、その商品へ何の仕事を任せているか」、この視点を持つと、商品比較の沼からかなり抜けやすくなります。
40代FIRE民の「自分に合う投資法」は、性格だけで決まらない
「自分に合う投資法」というと、性格診断のような話になりがちです。
積極的な人なら株式。慎重な人なら債券。配当が好きなら高配当株。面倒ならインデックス。
もちろん、性格は重要です。毎日の値動きを見ても平気な人と、10%下落しただけで眠れなくなる人では、続けやすい投資法は違います。
ただしFIREでは、性格だけでは足りません。「そのお金を、いつ何のために使うのか」も大切です。
同じ人でも45歳と55歳では、適した資産構成が変わる可能性があります。
45歳で給与収入があり、FIREまで10年残っている。生活防衛資金も十分ある。それなら、資産の一部で比較的大きな値動きを受け入れられるかもしれません。55歳で翌年退職するなら事情は違います。
同じ人、同じ性格でも、退職直後に使う生活費まで大きく値動きする資産へ置くことには別のリスクがあります。
さらに40代になると、投資法を「試してみるコスト」も大きくなりやすい。
100万円の資産で10%動けば10万円ですが、3,000万円なら300万円です。
若い頃なら「勉強代」と笑えた投資方針の変更が、40代ではFIRE予定そのものを動かす可能性があります。
だから「自分に合う投資法」を考えるなら、年齢、収入、資産額、FIREまでの期間、年間生活費、近いうちに使うお金、値下がりへの心理的耐性、投資管理へ使いたい時間。このあたりをまとめて見た方がいいです。
そして本当に相性が分かるのは、上昇相場ではありません。
「思った通りに動かなかった時期でも、その投資法を続けられるか」です。
上がっている間は、どんな投資法でも好きになれます。
下がったとき、停滞したとき、別の商品だけが上がっているとき、それでも自分の方針を説明できるなら、かなり相性の良い投資法なのだと思います。
▶ 投資はお金より「注意力」を奪う?|FIRE民が払い続ける“見えない手数料”の罠 / FIRE計画の羅針盤
自分に合う投資法とは、リターンだけでなく、持っている間にどれくらい時間や注意力を奪われるかまで含めて考えたいところです。
投資スタイル漂流を止めるなら、先に「判断軸」を作る
立派な投資理論を作る必要はありません。A4用紙一枚にも満たない内容で十分です。
まず、自分の投資方針を5項目だけ決めてみます。
| 決めること | 例 |
|---|---|
| ①投資の目的 | 55歳でFIREできる資産を作る |
| ②資産形成の中心 | 低コストで広く分散された投資信託をコアにする |
| ③補助的な投資の上限 | 個別株やテーマ投資は資産全体の一定範囲まで |
| ④方針を見直す条件 | 退職時期、生活費、収入、家族状況などが変わったとき |
| ⑤それだけでは方針を変えない条件 | SNS、相場予想、直近1年のリターン差だけでは変更しない |
特に重要なのが⑤です。何が起きたら変えるかだけでなく、「何が起きても、それだけでは変えない」を決めておくことです。
NASDAQ100が一年強かった。高配当株の配当報告がSNSで流行った。日本株が急騰した。オルカンが半年停滞した。こうした出来事は、投資商品を調べるきっかけにはなります。
でも、それだけで自分の人生計画が変わったわけではありません。
そして積立中心なら、方針が決まった後は自動化してしまう方法もあります。
自動積立の価値は、必ず最適な価格で買えることではありません。
毎月「今は何を買えばいいのか」をゼロから考えなくて済むことにもあります。
▶ 投資は「強い意志」がないと続かない?|FIRE民ほどモチベーションに頼らない方がいい理由 / FIRE計画の羅針盤
投資方針を決めた後は、毎月意思の力で守り続けるより、仕組みに任せた方が余計な判断を減らしやすくなります。
それでも乗り換えたくなったら、7つだけ確認する
投資方針を決めても、別の投資法が魅力的に見える瞬間はなくなりません。
それは普通です。相場を見ている限り、必ずあります。
そんなときは「乗り換えるか、我慢するか」と考える前に、次の7点だけ確認してみます。
| 質問 | 確認したいこと |
|---|---|
| ①最初に今の投資法を選んだ理由は何だったか | その理由は今も残っているか |
| ②自分の人生計画に変化があったか | 相場ではなく自分側が変わったのか |
| ③比較している期間は同じか | 1年の勝者と10年目的の資産を比べていないか |
| ④採点基準は同じか | 配当と値上がり率など違う目的を混ぜていないか |
| ⑤乗り換え先が最近好調だから気になっていないか | 結果を見てから魅力を感じていないか |
| ⑥今の投資法が失敗したのか、負けている期間なのか | 短期成績と戦略そのものの欠陥を混同していないか |
| ⑦乗り換えなくてもFIRE計画は成立するか | 本当に必要な変更なのか |
最後の質問は、FIRE民にはかなり重要です。
仮に今の投資方針でも55歳前後に必要資産へ届きそうだとします。
そこで、「こちらの投資法ならもっと早くFIREできるかもしれない」という理由で大きく方針変更する。
もちろん、それで早まる可能性もあります。ただし、新しいリスクも引き受けます。
勝てば53歳で辞められる。失敗すれば60歳まで働くことになる。
それなら、55歳前後でかなり安定的に辞められる方を選びたい人もいるでしょう。
どちらが正しいという話ではありません。重要なのは、「自分が何を優先しているかを分かっていること」です。
FIREは最速タイムを競うゲームではありません。見つけた投資チャンスを全部取る必要もありません。
「今のままで目的を達成できるから見送る」、これも十分に合理的な投資判断です。
▶ NISAで買った投資信託は売っていい?|含み益・含み損・ファンド乗り換えを40代独身FIRE目線で整理 / FIRE計画の羅針盤
投資方針そのものを変える話と、実際に保有している投資信託を売却・乗り換えする判断は分けて考えた方が整理しやすくなります。
FIRE民が固定したいのは「商品」ではなく「判断軸」
投資スタイルを決めるというと、「私は一生オルカン」、「私は高配当株一本」のように、商品を固定する話に見えることがあります。
でも本当に固定したいのは商品ではありません。「判断軸」です。
商品は変わることがあります。制度も変わります。コストも変わります。自分の年齢も変わります。
だから特定の商品を永久に持つことだけを投資哲学にすると、環境変化へ対応できません。
一方、「資産形成期は低コストで広く分散する」、「FIRE直前には近い将来使うお金を値動きの大きな資産から分ける」、「個別株を持っても生活設計を壊す金額にはしない」、「相場予想だけでコア資産全部を動かさない」、こうした判断軸なら、使う商品が変わっても一貫性は残ります。
将来、今より低コストで自分に合う投資信託が出てきたなら、商品を変更してもいい。
投資哲学まで変わったわけではありません。逆に、オルカンを一度も売ったことがなくても、「みんなが買っているから何となく持っている」だけなら、投資哲学があるとは言いにくいでしょう。
FIRE資産形成で欲しいのは、「商品への忠誠心ではなく、人生計画に対する一貫性」です。
頑固になる必要はありません。柔軟でいい。ただし、相場に合わせて柔軟になるのではなく、「人生が変わったときに柔軟になる」、このくらいが長期投資にはちょうどいいと思います。
そして判断軸が固まると、投資には一つ大きな変化が起きます。退屈になります。
毎月同じものを積み立てる。たまに資産配分を確認する。必要がなければ何もしない。SNSで話題の銘柄を見ても、「これは自分の担当外だな」で終わる。投資メディア的には地味ですが、FIREとの相性は悪くありません。
そもそもFIREは、投資そのものを人生の中心へ置くための計画ではないからです。
会社への依存を減らす。働き方を選べるようにする。辞めてもいいと思える資産を作る。自分の時間を取り戻す。こちらが本体です。
投資スタイル漂流が続くと、次は何が上がるのか、今の資産配分でいいのか、他人よりリターンが低くないかと、常に投資判断へ時間を使います。
会社から自由になるために始めた投資なのに、今度は投資そのものへ拘束される。それでは少しもったいない。
FIRE民にとって本当に強い投資スタイルは、一番興奮する投資法ではなく、「自分が日常生活を送っている間も淡々と働いてくれる投資法」なのかもしれません。
まとめ|最強の投資法より「途中で採点表を変えない投資」を持つ
投資を続けていると、必ず自分より儲かっている人を見かけます。
- オルカンを持っていればNASDAQ100が気になる
- NASDAQ100を持っていれば個別株の爆益が気になる
- 個別株を持っていれば、高配当投資家の安定した配当が羨ましくなる
- 高配当株を持っていれば、インデックス投資家の資産増加が気になる
この比較に終わりはありません。その時点で最も調子のいい投資法だけを探せば、必ず自分より上が見つかるからです。
だからFIRE資産形成では、「どの投資法が一番儲かるか」だけで考えない方がいいです。
自分は何歳でFIREしたいのか。年間いくら使うのか。その資産を何年後に使うのか。どれくらいの値下がりなら普通に暮らせるのか。投資へどれくらい時間を使いたいのか。何を自分で判断し、何を仕組みに任せたいのか。ここを先に決める。
そうすると、投資商品は目的ではなく道具になります。オルカンだから正しいわけではありません。高配当株だから正しいわけでもない。NASDAQ100だから危険とも限らないし、現金だから常に安全とも限りません。
「自分がその資産へ与えた仕事を果たしているか」、そこを見る。
そして他の投資法と比べるときには、「同じ採点表で比べているか」を確認する。
今年の値上がり率が低いからといって、投資方針そのものが間違っているとは限りません。
反対に、今年一番上がったからといって、その投資法が自分のFIRE計画へ一番合っているとも限りません。
投資スタイル漂流から抜ける方法は、未来の勝者を当てることではありません。
「自分が何を求めて投資しているのかを固定すること」です。
商品は変えていい。資産配分も変えていい。年齢に合わせて守りを増やしてもいい。
ただ、「昨日の勝者を見るたび、自分の人生計画まで書き換えない」、ここが大切です。
FIREで欲しいのは、「今年一番儲かった投資家」という称号ではありません。
会社を辞めても暮らせる資産。暴落しても眠れる余力。投資以外のことへ使える時間。そして、自分で人生を選べる自由です。
そのための投資なら、最強でなくてもいい。むしろ、「自分の人生に必要な仕事を、長く淡々と続けてくれる投資法」の方が強いです。
最強の投資法を探す旅を終えたところから、本当の長期投資が始まるのかもしれません。
こちらの記事もあわせてどうぞ
▶ 高配当株とインデックス投資はどっちが正解?|FIRE前後で後悔しない使い分け / FIRE計画の羅針盤
・高配当株とインデックス投資を、それぞれ何のために使うのか整理した記事です。今回の「投資法ごとに採点表が違う」という考え方とつながります。
▶ NISAで買った投資信託は売っていい?|含み益・含み損・ファンド乗り換えを40代独身FIRE目線で整理 / FIRE計画の羅針盤
・投資スタイルそのものではなく、実際に保有している投資信託を売却・乗り換えする場面で確認したいポイントを整理しています。
▶ 投資はお金より「注意力」を奪う?|FIRE民が払い続ける“見えない手数料”の罠 / FIRE計画の羅針盤
・他の投資法を追い続けることで、お金だけでなく時間や注意力まで市場へ渡していないかを考えた記事です。
▶ 投資は「強い意志」がないと続かない?|FIRE民ほどモチベーションに頼らない方がいい理由 / FIRE計画の羅針盤
・自分の投資方針が決まった後、毎月の判断を減らし、仕組みで資産形成を続ける方法を整理しています。
※本記事で使用している「投資スタイル漂流」は、金融理論・金融実務上の正式な用語ではなく、相場環境や他人の運用成績を見るたびに、自分の投資方針まで頻繁に変更したくなる状態を整理するための本記事上の表現です。
※各投資手法には異なるリスク・リターン特性があり、特定の投資方法がすべての人に適しているわけではありません。適切な資産配分や投資方針は、年齢、収入、資産額、生活費、投資期間、リスク許容度、退職予定などによって異なります。
※株式、投資信託、ETF、債券その他の金融商品には元本割れ等のリスクがあります。本記事は一般的な資産形成の考え方を整理したものであり、特定の金融商品、銘柄、投資手法の購入・売却を推奨するものではありません。※FIRE・早期リタイアの可否は、資産額、収入、支出、住居、健康状態、家族構成、公的年金、税金、社会保険、将来の物価等によって異なります。実際の投資・退職判断は、ご自身の状況や最新の公的情報等を確認したうえで検討してください。
コメント