




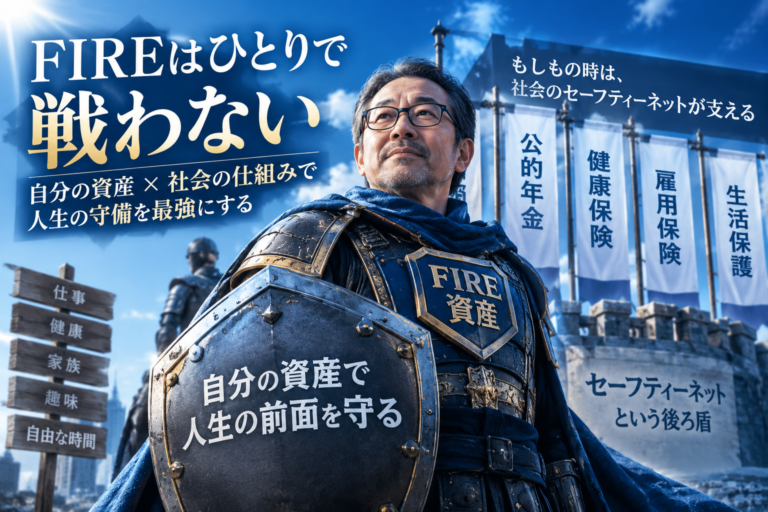
FIREに必要な資産を計算し始めると、最初は意外と単純です。
年間生活費が240万円なら、4%ルールを単純に当てはめれば6,000万円。月20万円で暮らせるなら、このくらいが一つの目安。もちろん税金や社会保険、インフレ、運用リスクなども考える必要がありますが、ここまでは比較的数字にしやすいでしょう。
ところが、「老後」まで真面目に考え始めると景色が変わります。
病気になったらどうするのか。介護が必要になったらどうするのか。賃貸住宅を借りられなくなったらどうするのか。自宅の修繕が必要になったら、老人ホームへ入ることになったら、長生きしたら、認知症になったら――。
考えれば考えるほど、「念のためのお金」が増えていきます。
生活費とは別に医療費を確保する。介護費も別枠にする。住居費も上乗せする。さらに生活防衛資金と老後の予備費も持つ。
すると当初6,000万円だったFIRE必要資産が7,000万円、8,000万円へと膨らみ、「やっぱり1億円ないと安心できないのでは」と感じ始めることがあります。
もちろん、老後のリスクを甘く見るべきではありません。
特に独身でFIREするなら、家計を支えてくれる配偶者や、いざというときに当然のように助けてくれる家族がいるとは限らないため、自分で備える重要性はむしろ高くなります。
ただし、ここで一つ忘れたくないことがあります。
日本で暮らしている以上、人生のリスクを受け止める仕組みは、自分の銀行口座だけではありません。
公的医療保険、高額療養費制度、介護保険、高額介護サービス費、公的年金、住宅セーフティネット、生活困窮者向けの支援制度など、利用条件や自己負担を伴いながらも、生活の下振れを和らげる仕組みがあります。
それらを完全に無視して、「何が起きても一円も他人や制度に頼らず、すべて自分の金融資産だけで払えるようにしてからFIREする」と考え始めると、必要資産にはほとんど上限がなくなります。
これが、FIREを真面目に考える人ほどハマりやすい「自前100%主義」です。
この記事では、「制度があるから老後資金は少なくていい」という話はしません。反対に、「公的制度など当てにせず、とにかく自分で貯めろ」とも考えません。大事なのはその中間です。
「公的制度をFIRE資産に足すことはできないが、存在しないものとして必要資産を計算する必要もない」、この考え方を、医療、介護、住まい、生活困窮といった老後のセーフティネットから整理してみます。
- 老後不安を全部「足し算」すると、FIRE必要資産は際限なく増える
- 「総額リスク」と「自己負担リスク」を分けて考える
- セーフティネットは全部同じではない|4つの層で考える
- 医療費は「大病=全額自腹」ではない。ただしゼロにもならない
- 介護も「費用総額」と「自分が払う金額」は同じではない
- 住まいの不安も「老後用の家を今すぐ買う」だけが答えではない
- 生活困窮者向け制度は「FIREの資金計画」に入れない。でも知っておいていい
- 「安心資産の二重計上」で必要資産を膨らませていないか
- セーフティネットは「FIRE資産」ではなく「見えない防波堤」
- FIRE計画では「制度の確度」によって数え方を変える
- FIRE必要資産は「普通の生活」と「大事故」を分けて考える
- 「公的制度がなくなるかもしれない」なら、全部無視するべき?
- 独身FIREほど「お金以外のセーフティネット」も重要になる
- FIRE前に一度やりたい「自前100%主義」の点検
- まとめ|老後のセーフティネットは「頼る前提」でも「無視するもの」でもない
- こちらの記事もあわせてどうぞ
老後不安を全部「足し算」すると、FIRE必要資産は際限なく増える
老後資金の計算で怖いのは、一つ一つの不安にはそれなりの根拠があることです。
病気になる可能性はあります。介護が必要になる可能性もあります。自宅なら修繕が必要ですし、賃貸なら高齢になってからの住み替えに苦労する可能性があります。
だから、それぞれにお金を用意しておこうという発想そのものは正しいです。
問題は、「すべてのリスクについて『最大級の支出が自費で発生する』と仮定し、それを全部同時にFIRE必要資産へ足してしまうこと」です。
例えば考え方として、「普段の生活費に必要な資産」+「大病したときの医療費」+「長期介護になった場合のお金」+「住居のトラブルに備えるお金」+「老後の予備費」+「何か分からないけれど念のための現金」と積み上げていけば、必要資産はいくらでも大きくなります。
しかも不安には「ここまで貯めれば絶対に起きない」という上限がありません。
5,000万円なら6,000万円の方が安心ですし、6,000万円より7,000万円、7,000万円より1億円の方が安全です。
しかし「より安全」を延々と追い続けると、FIREするためのお金を作っていたはずが、「FIREしない理由を作るためにお金を増やし続ける状態」にもなります。
▶ 投資はいつまで続ける?|FIRE民がハマる「資産形成のオーバーラン」 / FIRE計画の羅針盤
だから必要なのは、「老後リスクを無視すること」ではありません。
「一つのリスクに対して、自分はいったい何円を負担する可能性があるのかを整理すること」です。
ここで、公的なセーフティネットの意味が出てきます。
「総額リスク」と「自己負担リスク」を分けて考える
例えば100万円の医療サービスを受けたとします。その「100万円」という数字だけを見れば、「病気になったら100万円必要なのか」と考えたくなります。
しかし、公的医療保険に加入している人が実際に負担する金額と、医療機関が提供した医療費の総額は同じではありません。さらに一定額を超える自己負担については高額療養費制度があります。
FIRE資産を考えるうえで重要なのは、この違いです。私はこれを、「総額リスク」と「自己負担リスク」に分けて考えると分かりやすいと思います。
| リスク | 総額だけを見る考え方 | FIREで見るべき自己負担リスク |
|---|---|---|
| 医療 | 治療全体にかかる医療費 | 公的医療保険・高額療養費適用後の自己負担+保険対象外費用等 |
| 介護 | 介護サービス全体の費用 | 介護保険適用後の自己負担+居住費・食費・保険外サービス等 |
| 住まい | 最悪の場合の住居費をすべて自己資金化 | 自分の住居計画を基本に、条件付き支援は下振れ対策として把握 |
| 生活困窮 | 生涯生活費をすべて金融資産で準備 | 自助を基本にしつつ、最後に利用できる制度の存在を知る |
ここで注意したいのは、「制度で払ってもらえる分をFIRE必要資産から単純に引けばいい」という意味ではありません。制度は変更される可能性があります。
所得、年齢、資産、世帯状況などによって利用条件も異なりますし、サービスのすべてが公的制度の対象になるわけでもありません。
それでも、医療費1,000万円の治療を受ける可能性があるから「医療用に1,000万円現金で別枠確保しておこう」と考えるのと、公的制度を踏まえて「実際に家計が負担する可能性のある金額を調べる」のでは、必要資産の見え方はかなり変わります。
FIRE計画で備えるべきなのは、恐怖から想像した「事故の総額」ではなく、「自分の家計に最終的に落ちてくる損失」です。
セーフティネットは全部同じではない|4つの層で考える
「日本にはセーフティネットがある」と一括りにすると、別の危険があります。
高額療養費制度と生活保護を、同じようにFIRE計画へ織り込むことはできません。
例えば高額療養費は、公的医療保険に加入して一定の要件を満たした医療費負担が発生したときに利用する制度です。
一方、生活保護は利用できる資産や能力、他制度などを活用しても最低限度の生活を維持できない場合の、文字どおり最後のセーフティネットです。
厚生労働省も、預貯金や利用可能な資産、働く能力、年金等の他制度をまず活用することを要件として説明しています。
だから、セーフティネットは「ある/ない」ではなく、「どの位置にある制度なのか」を見る必要があります。
| 層 | 主な役割 | FIRE計画での扱い |
|---|---|---|
| 第1層:自分の資産 | 生活費、現金、投資資産、生活防衛資金 | FIRE生活の基本部分 |
| 第2層:社会保険等 | 医療保険、高額療養費、介護保険、公的年金など | 自己負担リスクを考える際に確認 |
| 第3層:条件付き支援 | 住宅・生活困窮者支援など | 基本計画に依存せず、下振れ時の選択肢として把握 |
| 第4層:最後のセーフティネット | 生活保護など | FIRE成立の前提にはしない |
この順番が大事です。FIREとは、本来第1層の自分の資産をある程度作り、自分の生活を自分で支えられる状態を目指す考え方です。
だから、「生活保護があるから必要資産2,000万円でもFIREしよう」という設計は違います。
一方で、「生活保護も医療保険も介護保険も存在しない世界を想定し、人生で起こり得るすべての損失を現金で先払いしてからでないとFIREできない」というのも極端です。
基本生活は自分で守る。大きなショックには社会保険等もある。条件付き制度は下振れ時の選択肢として知っておく。
「最後の砦は最後の砦として理解する」、このくらいの距離感が現実的だと思います。
医療費は「大病=全額自腹」ではない。ただしゼロにもならない
老後の不安で特に大きいのが「医療費」でしょう。
しかも独身の場合、病気になったときの経済的ダメージだけでなく、入院手続きや身元保証、退院後の生活など、金額以外の問題も一人で考える必要があります。
それでも、医療費について「高額な治療を受けたら、その金額を全部自分で用意しなければならない」と考える必要はありません。
高額療養費制度では、医療機関や薬局で支払う医療費の自己負担が一定額を超えた場合、超過分が支給される仕組みがあります。
自己負担上限は年齢や所得によって異なり、2026年8月からは上限額の見直しや年間上限の導入が始まり、2027年8月には所得区分の細分化も予定されています。
つまり制度は固定された永久保証ではありません。
だから、「高額療養費があるから医療費は心配ない」と考えるのも危険です。
入院時の食事、差額ベッド代、先進医療など、公的医療保険の給付対象にならない費用もあります。
病気によって収入が減る、家事代行や交通費など別の支出が増える可能性もあります。
FIRE資産の医療リスクを考えるなら、治療費の総額ではなく、「制度適用後に残る自己負担 + 保険対象外費用 + 生活への波及費用」を見る。これがポイントです。
▶ 高額療養費制度の見直しで独身40代の老後不安はどう変わる?|医療費リスクとFIRE計画を現実ベースで考える / FIRE計画の羅針盤
高額療養費制度そのものを細かく計算し直す必要はありません。
重要なのは、「公的な防波堤がどこまであり、その防波堤を越えて自分へ届く水がどれくらいなのか」を確認することです。
介護も「費用総額」と「自分が払う金額」は同じではない
「介護」についても同じ考え方ができます。介護が必要になったら月20万円、30万円、あるいはもっと必要になるのではないか。期間が10年続いたら何千万円になるのではないか。
こうした不安をそのままFIRE必要資産へ足せば、いくらあっても足りません。
日本の介護保険では、対象となる介護サービスを利用した場合、原則として費用の1割、一定以上の所得がある場合には2割または3割が利用者負担となります。
また、介護サービスの自己負担が高額になった場合には、高額介護サービス費などの負担軽減措置があります。
ただし、ここでも「介護保険があるから大丈夫」とは言えません。
介護保険施設を利用する場合、介護サービスの自己負担とは別に、居住費や食費、日常生活費などが必要です。
居宅サービスでも支給限度額を超えて利用すれば、その部分は全額自己負担になります。
だから介護リスクも、「介護全体にかかる金額」ではなく、「保険適用後の自己負担 + 保険外部分 + 住居・食事等 + 介護が続く期間」へ分解する。この方が現実に近くなります。
独身FIREなら、さらに金銭だけではありません。認知機能が低下したときに誰が契約や支払いを手伝うのかという問題もあります。
判断能力が不十分な人に福祉サービス利用援助などを行う「日常生活自立支援事業」は、都道府県・指定都市社会福祉協議会が実施主体となり、市町村の社会福祉協議会などが窓口業務を担っています。
こうして見ると、老後の備えが「お金だけでは完成しない」ことも分かります。
▶ 独身FIREの最大リスク|頼れる人がいない問題 / FIRE計画の羅針盤
資産1億円があっても、自分で契約や判断ができなくなったら別の問題が出てきます。
逆に、相談先や制度を知っていれば、すべてを家族か自分の現金だけで解決する必要がない場合もあります。
住まいの不安も「老後用の家を今すぐ買う」だけが答えではない
老後セーフティネットを考えるうえで、「住まい」も外せません。
独身で賃貸暮らしをしていると、「高齢になったら部屋を借りられなくなるのでは」という不安があります。
その不安から、「FIRE前に家を買わなければ」と考える人も多いはずです。
もちろん持ち家には、老後の住居を確保するという大きな意味があります。
一方で住宅を買えば、固定資産税、管理費、修繕、設備交換、場合によっては住み替えなど、別のコストと制約も生まれます。
だから老後の住居リスクも、「賃貸は危険だから全員持ち家」では片づきません。
国の住宅セーフティネット制度には、住宅確保要配慮者の入居を拒まない賃貸住宅を登録する仕組みがあり、現在は見守りや福祉サービスへのつなぎなどを行う「居住サポート住宅」も設けられています。
高齢者や低額所得者など、住宅の確保に配慮を要する人を支える制度です。
ただし、「制度が存在することと、自分が将来希望する場所・家賃・間取りの住宅へ確実に入れることは別」、ここも重要です。
登録物件の地域差もありますし、一般の民間賃貸と同じ自由度を保証する制度ではありません。
だから住宅セーフティネットを、「老後は国が家を用意してくれるから住居資金ゼロでいい」とFIRE計画へ織り込むのは危険です。
一方で、「高齢になったら絶対に民間賃貸から追い出され、住める場所が一切なくなる」という最悪ケースだけを前提に、数千万円の住宅を急いで買う必要があるとも限りません。
セーフティネットの存在を知る意味は、楽観するためではなく、「選択肢を一つ増やして最悪ケースを現実的な大きさへ戻すこと」にあります。
生活困窮者向け制度は「FIREの資金計画」に入れない。でも知っておいていい
「医療・介護の社会保険と違い」、「生活困窮者向けの制度」になるとFIREとの距離感はもっと慎重に考える必要があります。
例えば生活困窮者自立支援制度では、相談者と支援員が必要な支援を検討する自立相談支援のほか、要件を満たす人には住居確保給付金などがあります。
住居確保給付金は、離職等によって住居を失った、または失うおそれの高い人などに対し、収入・資産等の要件や就職活動等の条件のもとで家賃相当額を支給する制度です。
また、低所得世帯、障害者世帯、高齢者世帯などを対象とした生活福祉資金貸付制度があり、実施主体は都道府県社会福祉協議会、相談窓口は市区町村社会福祉協議会となっています。
こうした制度を知っていることには意味があります。人生は計画どおりに進むとは限りません。
FIRE後に大暴落と病気が重なるかもしれない。再就職したくても働けなくなるかもしれない。家賃を払い続けることが難しくなる可能性もあります。
そんなとき、「もう終わりだ」と思う前に相談できる場所や制度があると知っていること自体が、一つの安全装置になります。
ただし、これらはFIRE生活を快適に続けるための補助制度ではありません。
条件がありますし、資産や収入によって対象外になることもあります。
だから、「資産が減ったら住居確保給付金を使えばいい」と計画するのは違います。
「使わずに生活できる資産を基本として作り、それでも人生が想定外に崩れたときに使える制度として知っておく」、この位置づけが大事です。
▶ FIRE資産が尽きたら生活保護になる?|40代独身が考える最後のセーフティネット / FIRE計画の羅針盤
生活保護についても同じです。制度が存在することは安心材料ではありますが、それをFIRE成功の条件として計算するものではありません。
「安心資産の二重計上」で必要資産を膨らませていないか
FIRE必要資産が大きくなりすぎる人の中には、一つのリスクに対して「複数の備えを全部足している」ケースがあります。
例えば医療費が怖い。そこで、公的医療保険がある。高額療養費制度もある。民間医療保険にも加入する。医療費専用の現金も500万円持つ。さらに生活防衛資金も500万円置く。
それぞれには意味があります。だから「どれかをやめろ」という話ではありません。
でも、そのすべてを「同じ病気に対する独立した必要資産として積み上げている」なら、一度点検してもいいでしょう。
これがいわば「安心資産の二重計上」です。例えば生活防衛資金500万円の中に、大病時の生活費もすでに含めているのに、さらに「病気になったときの生活費500万円」を別枠で積んでいれば、同じ支出を二重に数えている可能性があります。
民間医療保険についても、保険でカバーしたいリスクと、公的制度や現金でカバーできるリスクを整理しないまま加入すると、保障の重複が起きることがあります。
▶ 独身40代に保険は必要?|資産形成と医療保険の現実的な考え方 / FIRE計画の羅針盤
逆もあります。「高額療養費があるから医療保険も現金もゼロでいい」という設計も極端です。
大事なのは、同じリスクに対して、「制度でどこまで守られるか」、「民間保険でどこまで守るか」、「残りを現金でどこまで引き受けるか」と役割を分けることです。
防具は多ければ多いほどいいわけではありません。全身に鎧を5枚重ねれば安全性は上がるかもしれませんが、重すぎて歩けなくなったらFIREできません。
セーフティネットは「FIRE資産」ではなく「見えない防波堤」
ここで一番誤解してほしくないのが、公的制度を資産として数えることです。
例えば高額療養費によって将来の自己負担が軽くなる可能性があるからといって、「高額療養費制度には500万円の価値があるので、自分の金融資産5,000万円+制度500万円=5,500万円」とは考えません。
制度は売れません。相続もできません。自由に旅行費へ使うこともできません。だから金融資産とはまったく別物です。当然です。
でも、台風が来たときに海岸の防波堤があるかないかで、家が受け止める波の大きさは変わります。
公的制度もそれに近いです。「制度は資産残高を増やさないが、資産が受け止める衝撃を小さくする」、この意味で、老後のセーフティネットは「見えない防波堤」と考えると分かりやすいと思います。
FIREの基本は自分の家を自分で建てること。つまり自分の生活費、生活防衛資金、投資資産を用意することです。
そのうえで防波堤の位置も知っておく。これなら、公的制度への過度な依存にも、過度な悲観にも偏りません。
FIRE計画では「制度の確度」によって数え方を変える
セーフティネットを利用して必要資産を現実的に考えるなら、もう一つ覚えておきたいことがあります。
「制度によって利用できる確度が違う」ということです。
公的医療保険や介護保険のように、加入や認定、所得等の条件を満たせば比較的ルールを把握しやすい制度がある一方、公営住宅や生活困窮者向け支援などは、地域、収入、資産、住宅状況などによって利用可否が変わります。
だから全部を同じように扱わない方がいいでsy。例えばFIRE計画では、次のように見ると分かりやすいです。
| 制度・備え | 計画上の扱い |
|---|---|
| 自分の現金・投資資産 | 基本生活を支える主役として計算 |
| 公的年金 | 受給開始後のキャッシュフローとして見込額を確認 |
| 医療・介護の社会保険 | 事故総額ではなく、制度適用後の自己負担を考える際に反映 |
| 民間保険 | 契約内容に基づき、特定リスクの自己負担軽減として確認 |
| 住宅・生活困窮者向け支援 | 利用を前提に資産を減らさず、最悪時の選択肢として把握 |
| 生活保護 | FIRE成立の資金計画には入れない |
この濃淡が大事です。「制度があるから必要資産を減らす」ではありません。
「確度の高い制度については自己負担リスクを現実に合わせ、条件付き制度は最悪ケースの出口として知る」、この考え方なら、セーフティネットを都合よく使った甘いFIRE計画にはなりません。
FIRE必要資産は「普通の生活」と「大事故」を分けて考える
では実際に、どうFIRE必要資産へ落とし込めばいいのでしょうか。
私は、全部を一つの巨大な数字へまとめない方が分かりやすいと思います。
まず「通常運転のお金」があります。年間生活費、税金、社会保険、住居費、趣味など、普通に暮らしていれば発生する支出です。
次に「自分で吸収する想定外」があります。家電の故障、引っ越し、小規模な医療費、家具の買い替えなど、生活防衛資金や予備費から払える範囲です。
さらにその外側に、「人生の大きな事故」があります。大病、長期介護、大きな住居問題などです。
この部分だけは、「最大損害額を全部現金で積む」のではなく、社会保険等がどこまで機能するのか、自己負担はいくら残るのか、どの支出が制度対象外なのか、生活防衛資金と重複していないかを確認する。
そして最後に、「制度変更や想定外に備える余白」を持つ。
この構造にすると、「医療が怖いから500万円」、「介護が怖いから1,000万円」、「住居が怖いから1,000万円」と怖さをそのまま現金へ変換する必要がなくなります。
▶ FIRE後の「予備費」はいくら必要?|想定外支出で詰む人の共通点を独身40代目線で整理する / FIRE計画の羅針盤
予備費は何でもかんでも別枠で積むための言葉ではありません。
「自分で負担する小さな不確実性をまとめて吸収するクッション」として使った方が、FIRE資産の重複を防ぎやすくなります。
「公的制度がなくなるかもしれない」なら、全部無視するべき?
「そんな制度、30年後に残っているか分からないじゃないか」、これはその通りです。
高額療養費制度も実際に2026年8月から見直されていますし、社会保障制度は人口構造、財政、医療費、介護費などによって今後も変わる可能性があります。
だから40代の人が、「今の制度が80歳まで一円も変わらない」と前提にFIRE計画を作るのは危険でしょう。
でも、「将来変わる可能性があるから、公的医療保険も介護保険も年金も住宅支援もすべてゼロとして計算する」というのもかなり極端です。
これは投資で言えば、「株価は暴落するかもしれないので、将来の運用益は永久に0%としてしか考えない」のに少し似ています。
不確実だから無視するのではなく、「余白を持って使う」ことが大切です。
制度上限が多少上がっても耐えられる現金を持つ。制度改正があればFIRE必要資産を再計算する。年齢とともに資産配分を見直す。
FIRE計画は40年間一度も修正しない契約書ではありません。
むしろ、「制度・生活費・市場・自分の健康に合わせて更新する長期計画」と考えた方が現実的です。
独身FIREほど「お金以外のセーフティネット」も重要になる
ここまでお金の話をしてきましたが、独身の場合はもう一つ大事な問題があります。
「すべての老後リスクは、お金だけでは解決できない」ということです。
例えば入院時の連絡先。施設への入居。認知機能が低下した後の契約。公共料金や家賃の支払い。亡くなった後の手続き。
資産が5,000万円ある人も1億円ある人も、自分一人では処理できなくなった瞬間に問題が起こります。
▶ 身元保証人がいない独身40代はどう備える?|入院・施設・死後事務の現実 / FIRE計画の羅針盤
だから独身FIREのセーフティネットは、金融資産だけでなく、相談先、制度、地域とのつながり、医療・介護の窓口、自分の意思や契約を整理しておくことまで含みます。
「社会福祉協議会」もその一つです。生活福祉資金貸付制度だけでなく、判断能力が不十分になった場合の日常生活自立支援事業など、地域の福祉制度へつながる窓口があります。
もちろん利用条件や地域差はありますが、「困ったらどこへ電話するのか」を知っていることは、金融資産とは別種類の備えです。
FIREというと証券口座の数字ばかり見ます。でも高齢になった独身おじさんに必要なのは、オルカンの評価額だけではありません。
「お金を使えること、助けを求められること、制度につながれること」、これも老後の耐久力です。
FIRE前に一度やりたい「自前100%主義」の点検
老後不安を考えるたびに必要資産が増えているなら、一度、今のFIRE計画を点検してみる価値があります。
チェックするのは、次のような部分です。
| 確認項目 | 見直したいポイント |
|---|---|
| 医療費 | 治療総額ではなく、高額療養費等を踏まえた自己負担と保険外費用を見ているか |
| 介護費 | 介護サービス総額を全額自費として計上していないか |
| 民間保険 | 公的制度・現金・保険の保障が過度に重複していないか |
| 生活防衛資金 | 医療・介護・予備費と同じ支出を二重に数えていないか |
| 住居 | 最悪ケースだけを理由に不要な住宅資金を積んでいないか |
| 公的支援 | FIREの前提にはせず、存在自体は把握しているか |
| 制度改正 | 一度計算して終わりではなく、定期的に見直す前提か |
| 独身特有の問題 | お金以外の相談先・身元保証・契約支援も考えているか |
これをやった結果、「やっぱり7,000万円必要だ」となるなら、それで構いません。
重要なのは、7,000万円という数字が「漠然と怖いから決まった額なのか、制度と自分の自己負担を整理した結果なのか」です。
後者なら、その資産額には根拠があります。根拠があれば、「あと500万円あった方が…」、「やっぱり介護が怖いからもう500万円…」という無限追加も減らしやすくなります。
まとめ|老後のセーフティネットは「頼る前提」でも「無視するもの」でもない
老後のセーフティネットを知れば、FIREに必要な資産は少なくていいのでしょうか。
そこまで単純ではありません。FIREするなら、自分の基本生活を自分の資産で支えられることが大前提です。
毎月の生活費を生活保護で補う前提のFIRE計画はFIREとは呼びにくいですし、公営住宅や生活困窮者向け給付を受けられる前提で必要資産を削るのも危険です。
一方で、医療費も全額自腹。介護費も全額自腹。住居トラブルも全額自腹。長生きリスクも全額現金で先払い。すべてをそんな世界として計算する必要もありません。
日本には、公的医療保険、高額療養費、介護保険、高額介護サービス費、公的年金、住宅セーフティネット、生活困窮者支援、そして最後には生活保護など、さまざまな層の制度があります。
もちろん条件があります。自己負担もあります。制度変更もあります。だから資産として数えてはいけません。でも無視もしない。ここが大事です。
公的制度はFIRE資産ではありませんが、「自分の資産だけが受け止めなければならない損失を小さくする防波堤」にはなります。
その防波堤がどこにあるかを知らず、人生で起こり得る全リスクを自分の現金だけで100%引き受けようとすると、FIRE必要資産は際限なく膨らんでいきます。
そして7,000万円でも怖い。8,000万円でも怖い。1億円あっても、まだ足りない気がする。そうなれば、もはや問題は資産額だけではありません。安心の設計方法です。
FIREで本当に考えたいのは、「人生で最大いくらの事故が起きるか」ではなく、「その事故が起きたとき、自分の家計には最終的にどれだけの負担が残るのか」です。
総額リスクと自己負担リスクを分ける。社会保険と条件付き支援を分ける。生活防衛資金と医療予備費を二重計上しない。制度変更に備える余白は残す。
そして生活保護のような最後のセーフティネットは、FIRE計画には入れず、人生が本当に崩れたときの出口として知っておく。このくらいがちょうどいい。
FIREは、社会から完全に切り離されて自力だけで生きる競技ではありません。
健康保険料も介護保険料も税金も払いながら、私たちは社会の仕組みの中で暮らしています。
それなのにFIRE必要資産を計算するときだけ、「自分は今後40年間、社会保障制度が一切ない無人島で暮らす」みたいな前提にする必要はないです。
自分で備えるところは備える。制度が守るところは制度を知る。重複している備えは点検する。それでも足りない部分には余白を持つ。
FIREで必要なのは、人生のすべてを自前で買える資産額ではありません。
「想定外が起きても、自分の資産と社会の仕組みを組み合わせながら、生活を立て直せる状態」、そこまで含めて初めて、本当に強いFIRE計画になるのだと思います。
こちらの記事もあわせてどうぞ
▶ FIRE資産が尽きたら生活保護になる?|40代独身が考える最後のセーフティネット / FIRE計画の羅針盤
・すべての資産を失った場合の最終的なセーフティネットと、FIREとの距離感を整理しています。
▶ 高額療養費制度の見直しで独身40代の老後不安はどう変わる?|医療費リスクとFIRE計画を現実ベースで考える / FIRE計画の羅針盤
・医療費という個別リスクについて、2026年以降の制度変更も含めて詳しく確認しています。
▶ 独身40代に保険は必要?|資産形成と医療保険の現実的な考え方 / FIRE計画の羅針盤
・公的保障、自分の金融資産、民間保険をどう組み合わせるかを考える際につながるテーマです。
▶ FIRE後の「予備費」はいくら必要?|想定外支出で詰む人の共通点を独身40代目線で整理する / FIRE計画の羅針盤
・老後の不安をすべて別枠で積み上げるのではなく、予備費としてどう吸収するかを考える記事です。
▶ 独身40代は「老人ホーム」に入れるのか?|FIRE後に詰む人の住まい問題と現実戦略 / FIRE計画の羅針盤
・独身老後の住居と介護施設について、資産額だけでは解決しにくい問題を整理しています。
▶ 身元保証人がいない独身40代はどう備える?|入院・施設・死後事務の現実 / FIRE計画の羅針盤
・独身FIREで見落としやすい、お金以外の老後セーフティネットを考える際につながります。
※本記事は2026年9月時点で確認できる厚生労働省、国土交通省等の公表情報をもとに、老後のセーフティネットとFIRE必要資産の考え方を一般的に整理したものです。個人ごとの必要資産額、医療・介護負担、年金、住宅事情等は、年齢、所得、資産、家族構成、自治体、制度改正等によって異なります。
※高額療養費制度は2026年8月および2027年8月に見直しが行われる制度設計となっており、所得区分や自己負担上限等は時期によって異なります。介護保険その他の社会保障制度についても今後変更される可能性があります。実際に制度を利用する際は、厚生労働省、自治体、加入する保険者等の最新情報をご確認ください。
※住宅セーフティネット、住居確保給付金、生活福祉資金貸付制度、生活保護等には、それぞれ対象要件、所得・資産要件、地域差、審査等があります。本記事はこれらの制度を利用することを前提としたFIREや早期退職を推奨するものではありません。
※本記事で使用している「自前100%主義」「総額リスク」「自己負担リスク」「安心資産の二重計上」「見えない防波堤」等は、FIRE資産と社会保障制度の関係を分かりやすく説明するための表現です。特定の金融商品、保険契約、早期退職、資産額等を推奨するものではありません。
コメント