




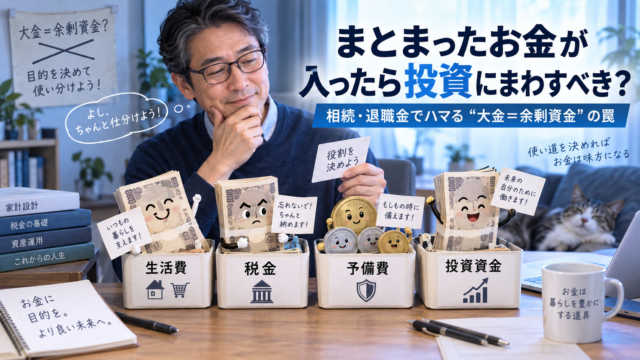
ある日、銀行口座の残高が一気に増える。相続で1,500万円が入った。退職金として2,000万円を受け取った。不動産を売却してまとまった現金ができた。
保険の満期金や一時金など、普段の給与とは桁が違うお金が突然手元へ来ることもあります。
そんなとき、投資をしている人ほど、「このまま普通預金に置いておくのは、もったいないのではないか」と考えやすいです。
新NISAにはまだ空きがある。オルカンやS&P500を長期保有すれば、預金より成長を期待できる。1,500万円も現金が増えたのなら、そのうち500万円や1,000万円くらい投資にまわしても大丈夫だろう。
理屈としては、それほどおかしくありません。長期間使わない余剰資金なのであれば、現金のまま置いておくより、リスク許容度に応じて投資へまわす選択肢はあります。
まとまったお金をきっかけに、NISAを使った資産形成を始めること自体が悪いわけでもありません。
ただし、一つだけ順番を間違えない方がいいと思います。
口座に入ってきた金額と、投資していい金額は同じではありません。
2,000万円入ったからといって、2,000万円の余剰資金が生まれたとは限らないからです。
相続したお金なら、相続税が必要になる場合があります。不動産を相続すれば修繕費や固定資産税、売却費用などが発生する可能性もあります。退職金なら、まとまった現金を受け取る一方で、それまで毎月振り込まれていた給与がなくなる場合があります。
つまり、大金にはすでに「これから払う生活費」、「近い将来使うお金」、「もしものために残しておくお金」が含まれているかもしれません。
それなのに銀行口座へ大きな数字が表示された瞬間、全部が自由に使えるお金に見えてしまう。
この記事では、この状態を「大金 = 余剰資金」と考えてしまう残高錯覚として掘り下げます。
まとまったお金が入ったら投資すべきなのか。相続したお金や退職金を新NISAへ入れてもいいのか。一括投資と積立投資ならどちらがいいのか。
その答えを考える前に、まず「そもそもいくらが本当の投資可能額なのか」を整理してみます。
- 大金が入ると「全部自由なお金」に見えやすい
- 「余剰資金」は残高ではなく、使い道を差し引いた後に残る
- 相続したお金と退職金では「隠れている仕事」が違う
- 新NISAの360万円は「投資しなければならない枠」ではない
- 大金が増えても「投資経験」まで同じ日に増えるわけではない
- 大金はまず「時間」で4つに分けると見えやすい
- 「一括投資か積立投資か」は、その次の質問
- 同じ1,500万円でも「投資していい額」はまったく違う
- FIRE民にとって大金は「運用資金」だけでなく自由の予備費になる
- 「何もしない期間」があっても機会損失とは限らない
- まとまったお金を受け取ったら、この順番で考える
- 大金をもらったことと、大金を運用できることは別
- まとめ|「大金が入った」ではなく「本当の余剰資金がいくら増えたか」を見る
- こちらの記事もあわせてどうぞ
大金が入ると「全部自由なお金」に見えやすい
毎月の給料から投資しているときは、余剰資金を比較的判断しやすいものです。
手取りが35万円あり、生活費が22万円。予備費や現金も確保したうえで毎月8万円を積み立てる。
これなら「生活した後に残った8万円を投資している」という関係が見えやすくなります。
ところが相続や退職金などで1,000万円、2,000万円という金額が一度に入ると、感覚が変わります。
毎月8万円を投資していた人にとって、1,500万円は約15年半分の積立額に相当します。
それだけの金額が一日で口座へ入れば、「これだけあれば500万円くらい投資しても大丈夫だろう」と感じても不思議ではありません。
問題は、銀行口座の残高には「お金の役割が表示されていない」ことです。
例えば2,000万円と表示されていても、そのうち500万円は今後数年の生活資金かもしれません。300万円は住宅関連費、200万円は医療・介護など将来の大きな支出に備えたいお金かもしれない。
そう考えると、本当に10年以上使わずに運用できるのは1,000万円だけだった、ということもあります。
銀行残高としては同じ2,000万円でも、「持っているお金」と「リスクを取っていいお金」は別の数字です。
まとまったお金が入ったときほど、この二つを分ける必要があります。
「余剰資金」は残高ではなく、使い道を差し引いた後に残る
では、何を余剰資金と考えればいいのでしょうか。かなり単純化すれば、考え方はこうなります。
「投資を検討できるお金 = 手元に入ったお金 - 近い将来必要なお金 - 生活を守るお金 - 予定している大きな支出」です。
この差し引き後に残った部分が、初めて長期投資を検討できる候補になります。
例えば1,500万円が手元に入ったとしても、次のような内訳ならどうでしょうか。
| お金の役割 | 金額の例 | 基本的な考え方 |
|---|---|---|
| まとまって入った現金 | 1,500万円 | ここから用途を分ける |
| 近い将来の生活費 | 300万円 | 投資せず確保 |
| 税金・手続き等に備える資金 | 150万円 | 必要額が確定するまで確保 |
| 生活防衛資金 | 250万円 | 緊急時に使える状態を維持 |
| 住宅・医療など数年以内の予定資金 | 200万円 | 値下がりリスクを取りにくい |
| 長期間使わない可能性が高い資金 | 600万円 | 投資を検討できる候補 |
数字は説明のための仮定ですが、ここで見たいのは比率ではありません。
1,500万円入ったから「何割を投資するか」と考えるのではなく、「必要なお金を先に外した結果、600万円が残った」という順番です。
「相続したら半分投資」、「退職金なら3割投資」といった万能な割合はありません。
同じ1,500万円でも、現在の金融資産、仕事を続けるか、住居、年齢、家族構成、年金、今後の支出によって本当の余剰資金は大きく変わります。
相続したお金と退職金では「隠れている仕事」が違う
まとまったお金と一口に言っても、その出所によって注意点は変わります。
例えば相続で現金を受け取った場合、相続税が発生するとは限りません。
しかし申告・納税が必要なケースでは、原則として相続の開始を知った日の翌日から10か月以内が期限です。
相続した現金を早々に投資へまわし、いざ納税資金が必要になった時点で市場が下落している、という状況は避けたいところです。
また、相続財産が現金だけとは限りません。実家、不動産、有価証券なども引き継げば、修繕や管理、売却、名義変更などにまとまった資金が必要になる場合があります。
手元へ入った現金だけを見て「相続で1,500万円増えた」と判断すると、相続全体で必要になるキャッシュを見落とす可能性があります。
▶ 相続税と贈与税はFIRE計画にどう影響する?|生前贈与・基礎控除・親からのお金を40代独身が整理する / FIRE計画の羅針盤
一方、退職金には別の特徴があります。1,500万円の退職金が入った日に1,500万円の資産が増える一方、翌月から給与がなくなるなら、その大金には今後の生活費を補う役割があります。
会社員時代なら、預金が多少減っても翌月には給料が入りますが、退職後は、その給料というキャッシュフローが消えます。
だから、「現役中の1,500万円と、退職後の1,500万円では同じ金額でも役割が違う」、ここはFIREを目指す人ほど重要です。
▶ 退職金に税金はいくらかかる?|40代独身が知るべき手取りと退職所得控除 / FIRE計画の羅針盤
相続金も退職金も「まとまったお金」ですが、最初から自由な余剰資金として見るのではなく、「そのお金が今後何を支える予定なのか」を確認してから投資額を決めた方がいいです。
新NISAの360万円は「投資しなければならない枠」ではない
まとまったお金が入ると、新NISAが気になります。2026年時点の新NISAでは、年間投資枠はつみたて投資枠120万円、成長投資枠240万円で、合わせて最大360万円。非課税保有限度額は総額1,800万円です。
手元に1,000万円以上の現金があれば、「今年の360万円くらいは満額入れよう」と思いたくなります。
ただし、ここでも制度と家計の順番を逆にしない方がいいです。
NISA枠が360万円あることと、360万円投資する余裕があることは別です。
新NISAは投資をする人に非課税の器を提供する制度です。
その器が空いているからといって、生活費や数年以内に使うお金まで入れる必要はありません。
まず長期投資に回しても問題ない余剰資金があり、そのお金を運用する手段としてNISAを使う。この順番です。
会社員が給与から毎月30万円を投資して年間360万円を使うのと、退職した人が退職金から360万円を取り出して投資するのでは、年間投資額は同じでも家計への意味は違います。
前者には翌年も給与がはいりますが、後者では、その360万円が本来数年後の生活費だった可能性があります。
▶ 新NISAで何を買うべきか?|投資信託・ETF・株の最適な使い分けと失敗しない戦略 / FIRE計画の羅針盤
▶ 本当に投資にまわせる余剰資金が決まったら、楽天証券で新NISAを確認する大金が増えても「投資経験」まで同じ日に増えるわけではない
まとまったお金が入ったときには、もう一つ面白い問題があります。
資産額の増加と「投資経験の増加」は同じ速度ではありません。
例えば、これまで毎月3万円ずつオルカンを積み立ててきた人がいるとします。
年間36万円。5年間続けても、元本ベースでは180万円です。そこへ相続で2,000万円の現金が入った。
すると突然、「500万円を一括投資するか」、「1,000万円を投資するか」という、今まで経験したことのない金額の判断を迫られます。
毎月3万円の値動きなら平気だった人でも、500万円を投資すれば10%の下落で50万円、20%なら100万円の評価額減少です。
理屈として「長期投資だから気にしない」と理解していても、実際に自分のお金が短期間で100万円減った画面を見るのは別問題です。
つまり、大金を受け取った瞬間に、金融資産額は増える。しかし、相場への慣れ、損失への耐性、投資判断の経験まで一緒に何倍にもなるわけではありません。
ここに「投資金額と経験のミスマッチ」が生まれます。
だから「1,000万円余っているなら1,000万円投資できる」とは限りません。
資金面では投資可能でも、心理的なリスク許容度では500万円までかもしれない。これも立派な制約です。
大金はまず「時間」で4つに分けると見えやすい
まとまったお金が入ったときに、私は「商品」より先に「使うまでの時間」で分けると分かりやすいと思います。
オルカンにするか、S&P500にするか、個人向け国債にするか。それは後の問題です。
最初に、「いつ使うお金なのか」を決めます。
| 使う時期 | お金の例 | 基本的な役割 |
|---|---|---|
| 1年以内 | 税金、生活費、引っ越し、手続き費用 | 元本の安定と流動性を優先 |
| 1~5年程度 | 住宅、旅行、医療、介護、生活補填 | 大きな価格変動を避けたい |
| 緊急時 | 失業、病気、突発的支出 | いつでも使える状態を維持 |
| 10年以上使わない可能性が高い | 老後資金など長期資金 | リスク許容度に応じ投資を検討 |
ここで重要なのは、「5年なら絶対投資不可」、「10年なら絶対株式」という意味ではありません。
期間だけで商品を決めることはできません。ただ、1年後に使う100万円と、20年間使わない100万円を同じように運用するのは不自然です。
まとまったお金が入ると、「何を買えば一番増えるか」へ頭が行きやすくなります。
でも本来は、「いつ使うお金なのか → どれだけ値下がりに耐えられるか → その後に商品を選ぶ」という順番です。
「一括投資か積立投資か」は、その次の質問
まとまったお金の運用について検索すると、すぐに出てくるのが「一括投資か分割投資か」という問題です。
1,000万円あるなら一度にオルカンへ入れた方がいいのか。それとも100万円ずつ10回に分けた方がいいのか。新NISAなら年初一括と毎月積立のどちらが有利なのか。
これは確かに重要な論点です。しかし、今回の記事ではその前に一つ確認したいです。
「一括投資か積立かを悩んでいる1,000万円は、本当に全部投資していい1,000万円なのか」です。
もしそのうち300万円が数年以内の生活費なら、議論すべきなのは、「1,000万円を一括にするか分割にするか」ではありません。
まず、「投資対象は700万円なのではないか」と整理する必要があります。
投資可能額が決まった後なら、その700万円を一括投資するのか、時間を分けるのか、現金比率をどの程度残すのかを考えればいい。
つまり、「資金分類が一番目」、「投資方法は二番目」、この順番を逆にすると、最適な一括投資方法を一生懸命考えた結果、本来投資してはいけなかったお金まで株式市場へ入れるという妙なことが起きます。
同じ1,500万円でも「投資していい額」はまったく違う
具体例で考えてみると分かりやすくなります。3人がそれぞれ1,500万円のまとまった現金を受け取ったとします。
金額は全員同じです。でも投資へ回せる可能性のある金額は同じではありません。
| ケース | 現在の状況 | 1,500万円の役割 | 投資余力の考え方 |
|---|---|---|---|
| Aさん | 会社員を続け、別に十分な現金・金融資産あり | 長期資金として使える割合が大きい | 比較的大きな投資余力を持てる可能性 |
| Bさん | 退職して給与収入がなくなる | 数年間の生活費も含む | 生活資金を差し引いて考える必要 |
| Cさん | 相続後に実家の整理・修繕等を予定 | 近い将来の支出が多い | 支出額が見えるまで現金を厚くする余地 |
この表で重要なのは、Aさんが投資すべき、BさんやCさんは投資すべきでないという話ではありません。
同じ1,500万円でも、「その人がすでに何を持っているか、これから何に使うかによって『余剰』の意味が変わる」ということです。
だから「退職金2,000万円なら何割を投資すればいい?」、「相続で1,000万円入ったら何%NISAへ入れればいい?」という質問に、全員共通の割合で答えることはできません。
むしろ割合から考えない方がいいです。「必要資金を先に確保し、結果として残った金額を投資候補にする」、その方がFIREにも向いています。
FIRE民にとって大金は「運用資金」だけでなく自由の予備費になる
FIREを目指していると、まとまったお金を見るとどうしても、「これを運用すればFIREが何年早まるか」と考えたくなります。
1,000万円を追加投資して年率○%で増えれば、目標資産へ早く近づく。投資期間が長ければ複利も効く。理屈としては当然です。
ただ、FIREで大切なのは資産額を最大にすることだけではありません。
「会社を辞めても困らない選択肢を増やすこと」です。
例えば相続で1,500万円入った人が、その全額を株式へ投資する場合と、500万円を現金として残して1,000万円を運用する場合を考えてみます。
期待リターンだけを見れば、より多く市場へ置いた方が有利になる局面はあります。
一方500万円の現金があれば、会社で嫌なことがあったときに数年間働かなくてもいい、転職まで半年休める、暴落しても株を売らず暮らせる、といった選択肢を持てます。
つまり現金には、「増えない代わりに、自分の選択肢を守る仕事」があります。
FIREを目指す人にとっては、これも十分リターンです。
相続したお金や退職金を全部投資へ回して資産額は増えたのに、「株価が下がったので会社を辞められない」となったら本末転倒です。
まとまったお金によって手に入った自由を、リターンを最大化するために再び市場へ全部預ける必要はありません。
「何もしない期間」があっても機会損失とは限らない
まとまったお金が入ると、もう一つ焦りが生まれます。
「現金のまま置いている間にも相場は上がってしまう」という焦りです。
確かに株価が上昇すれば、「あのときすぐ買えばよかった」と思うかもしれません。
しかし、1,000万円や2,000万円という資産構成を変える金額について、入金された翌日にすべての判断を終える必要はありません。
まず相続や退職に伴う支出を確認する。今後の生活費を計算する。現在の金融資産と合算し、株式比率がどう変わるかを見る。実際にどれくらいの評価損なら平静でいられるかも考える。
その間、現金のまま置く期間があったとしても、それを自動的に失敗と考える必要はないです。
ただし大きな現金を一時的に銀行預金で保管する場合には、預金保険制度も知っておきたいところです。
利息の付く普通預金や定期預金などの一般預金等は、原則として1金融機関ごとに預金者1人当たり元本1,000万円までとその利息等が保護されます。
決済用預金は要件を満たせば全額保護されるため、非常に大きな現金を一時保管する場合は、金融機関や預金商品の性質まで確認しておく意味があります。
大金が入った瞬間に、「何を買うか」まで決めなくていいです。
まずは「何のお金なのか」を決める。このワンクッションが、大きな判断ほど効いてきます。
まとまったお金を受け取ったら、この順番で考える
ここまでを実際の流れに落とすと、それほど複雑ではありません。
| 順番 | 確認すること | 考えるポイント |
|---|---|---|
| 1 | 手元へ実際にいくら残るか | 税金・手続き費用等を確認 |
| 2 | 近い将来に必要な支出はいくらか | 生活費、住宅、医療、介護など |
| 3 | 生活防衛資金をどこまで確保するか | 給与・年金・他資産との関係を見る |
| 4 | 残ったお金を何年間使わないか | 長期投資できる資金を抽出 |
| 5 | どこまで値下がりに耐えられるか | 資産額だけでなく心理面も確認 |
| 6 | NISA等をどう使うか | ここで初めて商品・投資方法を選ぶ |
この順番なら、「相続金だから投資」、「退職金だから現金」という決め方にはなりません。
今まで持っていた金融資産も一緒に見ることが重要です。
例えばすでにオルカンを3,000万円持っている人へ相続で1,000万円入ったなら、その1,000万円だけを見て「全額投資か現金か」と考える必要はありません。
総資産4,000万円として、株式をどのくらい持ちたいのか。現金はいくら必要なのか。近い将来いくら使うのか。
そこから逆算する。「新しく入ったお金だけを別世界の資産として扱わない」、これも大切です。
大金をもらったことと、大金を運用できることは別
まとまったお金が入ることは、資産形成にとって大きな出来事です。
相続によってFIREが一気に近づく人もいるでしょう。退職金によって、会社を辞めた後の生活資金が大幅に厚くなる人もいます。
だからこそ、急いで最適化しすぎない方がいいです。
大金が入ったから投資しないともったいない。新NISAの枠を使わないともったいない。現金を持つのは機会損失。
こう考え始めると、まとまったお金が「安心を増やす資産」ではなく、再び自分を投資へ追い立てる資産になってしまいます。
本来、相続や退職金によって金融資産が増えれば、人生の選択肢は増えるはずです。
仕事を辞める。休む。住む場所を変える。親の介護に対応する。病気のときに無理をしない。市場が暴落しても慌てない。こうした余白にも価値があります。
だから、資産額が突然増えても、リスク許容度や投資経験まで同じ日に増えるわけではありません。
「まず大金を自分の生活へ馴染ませて、それから、本当に長く使わない部分だけを運用する」、そのくらいでも遅くないと思います。
まとめ|「大金が入った」ではなく「本当の余剰資金がいくら増えたか」を見る
まとまったお金が入ったら、投資にまわすべきなのでしょうか。
答えは、「まとまったお金だから投資する」でも「大金だから現金で守る」でもありません。
まず確認したいのは、「その中に、本当に何年も使わなくても困らない余剰資金がいくらあるのか」です。
相続で1,500万円入っても、税金や相続後の支出に備えるお金が必要かもしれません。
退職金で2,000万円入っても、給与がなくなるなら、その一部には今後の生活を支える仕事があります。
新NISAには年間最大360万円の投資枠がありますが、その枠は「360万円投資してください」というノルマではありません。
一括投資と積立投資のどちらがいいかを考える前に、そもそも投資対象はいくらなのかを決める。
そして、資金面で1,000万円投資できたとしても、100万円単位の評価損に耐えられるかは別に確認する。
まとまったお金が入ったときに起こりやすいのは、「残高が増えた額 = 投資余力が増えた額」と考えてしまうことです。
でも実際には違います。銀行残高には、生活費も、税金も、数年後に使うお金も、もしもの備えも、長期運用できるお金も、全部同じ数字として表示されています。だから自分で分ける必要があります。
大金を手にしたとき、最初にやることは証券口座を開くことでも、オルカンの注文画面を開くことでもなく、「そのお金に名前を付けること」です。
これは生活費。これは税金。これは緊急時用。これは数年後に使う。そして、これは10年以上使わなくてもいい。
最後に残ったお金について、初めて、新NISAへ入れるのか、投資信託にするのか、一括なのか積立なのか、どのくらい株式を持つのかを考えればいいです。
まとまったお金は、FIREを一気に近づけることがあります。
でも、その価値は「全部投資して最大限増やせること」だけではありません。
現金として残すことで、嫌な会社を辞められるかもしれない。相場が暴落しても生活を変えずに済むかもしれない。病気や介護が起きても、すぐに資産を売らず対応できるかもしれない。
つまり大金の一部には、「自由を守るために、あえて増やさない仕事」があってもいいです。
相続や退職金で口座残高が大きく増えたときほど、「いくら投資すれば一番得か」ではなく、「このお金のうち、本当に自由なお金はいくらなのか」から考える。
それが、「大金 = 余剰資金」という残高錯覚にハマらず、まとまったお金をFIREの味方にする一番現実的な方法だと思います。
こちらの記事もあわせてどうぞ
▶ 相続税と贈与税はFIRE計画にどう影響する?|生前贈与・基礎控除・親からのお金を40代独身が整理する / FIRE計画の羅針盤
・相続したお金を運用する前に、相続税や生前贈与など制度面を確認したい場合に。
▶ 退職金に税金はいくらかかる?|40代独身が知るべき手取りと退職所得控除 / FIRE計画の羅針盤
・退職金の額面ではなく、実際に手元へ残る金額や退職所得控除を整理しています。
▶ 生活防衛資金はいくら必要?|40代独身がFIRE前に現金を厚く持つ理由 / FIRE計画の羅針盤
・まとまったお金から、どこまで現金を残すかを考える際につながるテーマです。
▶ 新NISAで何を買うべきか?|投資信託・ETF・株の最適な使い分けと失敗しない戦略 / FIRE計画の羅針盤
・本当に投資できる余剰資金が決まった後、NISAで何を持つかを考える記事です。
▶ 積立投資における年初一括とドルコスト平均法|どちらを選ぶべきかを現実ベースで整理 / FIRE計画の羅針盤
・投資額を決めた後、一括投資と積立投資のどちらを選ぶかを整理しています。
▶ 投資はいつまで続ける?|FIRE民がハマる「資産形成のオーバーラン」 / FIRE計画の羅針盤
・まとまったお金をきっかけに「もっと増やす」が目的化してしまう前に考えたいテーマです。
※本記事は2026年9月時点の公表情報をもとに、相続・退職金などのまとまった資金と投資について一般的な考え方を整理したものです。個人の適切な投資額や現金保有額は、年齢、収入、支出、資産、住居、家族構成、今後の予定、年金、リスク許容度等によって異なります。
※相続税は、相続財産や控除、相続人の状況等によって申告・納税の要否が異なります。本文中の説明は一般的な制度の概要であり、具体的な相続税額や手続きについては国税庁、税務署、税理士等の最新情報をご確認ください。
※新NISAは投資による利益等を一定の範囲で非課税とする制度であり、元本や運用成果を保証するものではありません。年間投資枠や非課税保有限度額等の制度は今後変更される可能性があるため、利用時には金融庁等の最新情報をご確認ください。
※本文中の金額・生活費・投資額等は考え方を説明するための仮定です。特定の金額や資産配分、一括投資、積立投資、金融商品、証券会社等を推奨するものではありません。
※相続財産には現金以外に不動産、有価証券その他の財産が含まれる場合があり、それぞれ税務・評価・名義変更・売却等の取扱いが異なります。実際の相続や大きな資金移動については、必要に応じて税理士、司法書士、金融機関その他の専門家へご確認ください。
コメント