




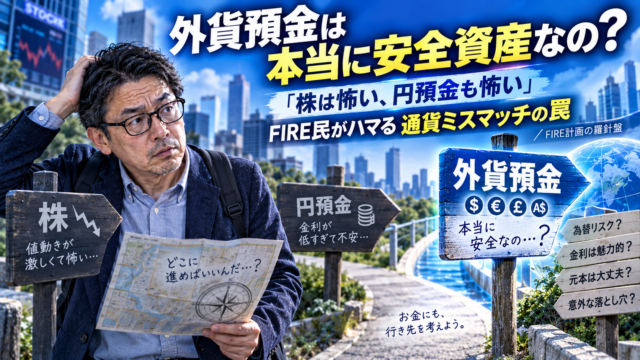
「株は怖い…でも日本円だけ持っているのも怖い…」、投資を始めてしばらくすると、こんな気持ちになる人は少なくないと思います。
株式には暴落があり、オルカンやS&P500のような分散された投資信託でも元本保証ではありません。
一方、日本円の預金だけで資産を持っていれば、円安やインフレによってお金の実質的な価値が下がるのではないかという不安もあります。
そこで魅力的に見えてくるのが、米ドルなどの「外貨預金」です。
名前はあくまで「預金」ですから、株よりも穏やかな商品に感じます。
通貨や金融機関によっては円預金より高い金利が設定されることもあり、円安になれば円換算した資産額が増える可能性もあります。
株の大幅な値下がりは避けたい。しかし円だけを持って物価高に負けるのも嫌だ。
だったら一部をドル預金へ移しておけば、資産を守りながら高い金利も受け取れるのではないか。
かなり合理的に聞こえますが、FIREを目指している人が外貨預金を「安全資産」や「生活防衛資金」として使おうとするなら、一つ確認しておきたいことがあります。「そのお金を、最後は何通貨で使うのか」です。
日本で暮らすなら、家賃も食費も光熱費も医療費も、日常支出の大部分は日本円です。
米ドル預金が1万ドルのまま一切減っていなくても、為替が1ドル160円から120円へ動けば、円換算額は160万円から120万円になります。
ドルでは元本が減っていません。しかし、日本で使える生活費は40万円分減っています。
ここに、外貨預金を「安全資産」と呼ぶときの難しさがあります。
この記事では、外貨預金のメリット・デメリットや為替リスク、高金利、手数料、税金といった基本を押さえながら、FIREにとって本当に重要な「資産を持つ通貨と、将来お金を使う通貨の一致」というところまで考えていきます。
- 外貨預金は「預金」でも、円で見れば値動きする
- FIREの「安全資産」は何に対して安全なのか
- 外貨預金が安全か危険かは「最後に何通貨で使うか」で変わる
- 「円だけ持つのも危険」は正しい。でも答えがドル預金とは限らない
- 高金利なら外貨預金の方が得?|金利差より為替の方が大きく動くこともある
- 外貨積立なら為替リスクを分散できる?
- 外貨預金は預金保険制度の対象外
- 外貨預金の税金|利息と為替差益は分けて考える
- FIREの生活防衛資金を外貨へ替えるのは慎重に考えたい
- 外貨預金が向いているお金・向きにくいお金
- 円安が怖くなってからドルを買うと「安全資産」が為替予想になる
- オルカンを持っている人は、外貨を持っていないわけではない
- FIRE民にとって外貨預金は「避難先」より用途別の通貨置き場
- FIREで考える安全資産は一種類でなくていい
- まとめ|安全資産は「値動きが小さい資産」ではなく、生活と通貨が合う資産
- こちらの記事もあわせてどうぞ
外貨預金は「預金」でも、円で見れば値動きする
外貨預金とは、日本円を米ドルやユーロなどの外国通貨へ交換し、その通貨のまま金融機関へ預ける商品です。
外貨普通預金や外貨定期預金などがあり、「銀行へ預ける」という点では円預金によく似ています。
しかし、日本で生活している人にとって決定的に違うのが「為替」です。
例えば1ドル150円のときに100万円を米ドルへ交換すると、単純計算では約6,667ドルになります。
しばらく経ってドル預金の残高がまったく変わっていなくても、円へ戻す時点で1ドル165円なら約110万円、1ドル135円なら約90万円です。
実際には円と外貨を交換する際の手数料や金融機関ごとの為替レートがあるため、この単純計算どおりにはなりません。それでも仕組みを見るには十分でしょう。
金融庁も、外貨預金では為替相場が預入時より円高になると円換算した元本を下回る場合があり、円と外貨の交換時には通常、為替手数料が発生すると注意喚起しています。
つまり外貨預金には、株式のような株価変動はありませんが、日本円を基準に生活する人から見れば「為替による値動き」があります。
ここを「預金」という名前だけで円普通預金と同じものだと考えないことが、最初のポイントです。
FIREの「安全資産」は何に対して安全なのか
FIREを考え始めると、安全資産という言葉をよく使います。
株式や投資信託など価格変動が大きい資産に対して、現金、預金、個人向け国債などを「守りの資産」として持つ考え方です。
暴落したときに生活費のために株を安値で売らなくても済むよう、安全資産を別に確保しておくという発想には合理性があります。
ただ、ここで改めて考えてみたいことがあります。「安全とは、一体何から守られている状態」なのでしょうか。
例えば日本でFIREし、月20万円で生活する人を考えます。年間生活費は240万円です。
240万円を円預金で持っていれば、少なくとも名目上は1年分の日本円の生活費があります。
ところが240万円相当を米ドルへ替えて持った場合、ドル残高そのものが減っていなくても、円高になれば日本で支払える生活費は少なくなります。単純な1万ドルの例で見てみましょう。
| 為替レート | 1万ドルの円換算額 | 月20万円生活なら |
|---|---|---|
| 1ドル160円 | 160万円 | 8か月分 |
| 1ドル140円 | 140万円 | 7か月分 |
| 1ドル120円 | 120万円 | 6か月分 |
| 1ドル100円 | 100万円 | 5か月分 |
1万ドルは、どの行でも1万ドルです。しかし「日本で何か月暮らせるか」に換算すると大きく変わります。
FIREで本当に守りたいものが生活であるなら、安全資産を考える基準も「元本の数字が動かないか」だけでは足りません。
「必要なときに、必要な生活費を、必要な通貨で用意できるか」、こちらの方が重要です。
日本円で使う生活費を大量の米ドルで持っていると、将来支出する通貨と保有資産の通貨がズレます。
この状態が、いわばFIRE資産の「通貨ミスマッチ」です。
外貨預金が安全か危険かは「最後に何通貨で使うか」で変わる
では、外貨預金は安全資産ではないのでしょうか。
ここで「外貨預金は危険だからやめたほうがいい」と結論づけるのも極端です。
例えば、数年後にアメリカへ長期滞在する予定があり、現地で1万ドルを使うことがほぼ決まっている人ならどうでしょうか。
その人が1万ドルをあらかじめ米ドルで確保しておけば、渡航直前に円安が進んでも「必要な1万ドル」はすでにあります。
日本円だけを持ち続けて渡航直前に両替するより、将来のドル支出に対する不確実性を減らせる場合があります。海外旅行、留学、海外移住なども同じです。
つまり、外貨を持つことで為替リスクが増えるとは限りません。将来その外貨で使う予定があるなら、むしろ通貨を合わせることによってリスクを減らせる場合があります。
問題になるのは、日本円で使うことが分かっているお金を、「円が怖い」という理由だけで外貨に替えるケースです。
日本でFIREし、日本円で家賃や食費を払うのであれば、生活防衛資金の基準通貨は基本的に円です。
一方、FIRE後に毎年海外旅行をして米ドルを継続的に使うのであれば、その部分だけドルで準備しておく考え方には意味があります。
だから外貨預金の安全性は、商品だけを見ても決まりません。
「安全資産は、使う通貨まで合っているかで考える」、この基準を持つと、外貨預金を「安全か危険か」という二択で評価する必要がなくなります。
「円だけ持つのも危険」は正しい。でも答えがドル預金とは限らない
外貨預金へ興味を持つ理由として大きいのが、「日本円だけ持っているのは危険ではないか」という不安でしょう。
これは、問題意識としては理解できます。
銀行口座に1,000万円あっても、物価が上昇すれば同じ1,000万円で買える商品やサービスは減ります。
輸入品や海外旅行などでは、円安の影響もより直接的に受けます。
だから「現金なら値下がりしないのでノーリスク」と考えるのも違います。
▶ 「貯金は日本円への集中投資」は本当か?|インフレ時代でも現金を持つ合理的な理由 / FIRE計画の羅針盤
しかし、ここから「だからドル預金へ移せば解決する」と一足飛びに進む必要もありません。
例えばオルカンのような全世界株式へ多く投資している人なら、資産形成の部分ではすでに世界中の企業へ投資しています。
米国株や外国債券、金などを持っていれば、資産全体はなおさら日本円だけに依存していません。
仮に金融資産5,000万円のうち3,000万円が海外株式を含む投資信託で、円預金が2,000万円ある人がいたとします。
この人が、「円預金2,000万円もある。円への集中投資は怖い」と考えたとしても、資産全体で見れば60%はすでに海外を含むリスク資産です。それでも生活防衛資金までドルへ移すべきかは別問題でしょう。
見るべきなのは、円預金だけではなく、「金融資産全体の通貨・地域への依存度」です。
円を持っていることそのものを恐れるのではなく、その円にどんな仕事をさせているかを見る。
生活費のための円なら、円であること自体に意味があります。
高金利なら外貨預金の方が得?|金利差より為替の方が大きく動くこともある
外貨預金の広告を見ると、どうしても金利に目が行きます。
仮に円預金が年1%、米ドル預金が年4%なら、「米ドルなら3%も多く利息がもらえる」と感じるでしょう。
為替がまったく動かず、手数料や税金も無視すれば、その理解で構いません。
しかし外貨預金では、金利差と為替差を別々に考える必要があります。
例えば100万円相当を外貨へ替え、1年間で数%の利息を得たとしても、その間に為替が円高方向へ10%動けば、円換算した資産額への為替の影響は金利差より大きくなる可能性があります。
反対に円安へ動けば、高い金利に加えて円換算上の利益が生じることもあります。
ここで重要なのは、外貨預金が「高金利商品だから危険」なのでも、「高金利だから有利」なのでもないことです。
「高金利は、為替リスクを消してくれる保険ではない」ということです。
FIRE後の安全資産として考えるなら、「年何%増えるか」だけでなく、生活費として取り出す日に「何円へ換えられるか」も重要になります。
さらに円から外貨へ替えるとき、外貨から円へ戻すときには、通常金融機関が設定する為替コストがあります。
そのため、提示されている預金金利だけで有利不利を判断せず、往復の交換コストまで含めて見る必要があります。
「高金利だから安全に増える」という理解ではなく、「金利収入と為替変動をセットで受け入れる商品」と考える方が実態に近いです。
外貨積立なら為替リスクを分散できる?
一度に大きな金額をドルへ替えるのが怖ければ、毎月少しずつ外貨預金へ積み立てる方法があります。
これは、買うタイミングを分散するという意味では有効です。
例えば1ドル160円のときに100万円すべてをドルへ替え、その直後に円高になれば、かなり高い為替レートでまとめて購入したことになります。
一方、毎月少しずつ買えば、円安時にも円高時にも購入するため、平均的な取得レートへ近づきやすくなります。
ただし、ここにも少し誤解しやすいポイントがあります。積立で分散できるのは、主として「いつ買うか」です。
10年間積み立てた結果、最終的に2万ドルを保有したなら、その2万ドル全体はその時点の為替変動の影響を受けます。1ドル160円なら320万円、120円なら240万円です。
毎月違う為替レートで買ったことで平均取得レートは分散されていますが、「現在持っている外貨の円換算額が為替で動くこと自体は変わらない」です。
▶ 積立投資で資産が増えるほど「暴落のダメージ」は大きくなる?|資産が増えた40代FIREが知るべきドルコスト平均法の限界 / FIRE計画の羅針盤
積立は「買い方の工夫」です。保有資産そのものを無リスクにする仕組みではありません。
この違いは、外貨預金でも投資信託でもかなり重要だと思います。
外貨預金は預金保険制度の対象外
外貨預金を安全資産として考えるなら、為替以外にも知っておきたいことがあります。
日本の預金保険制度では、「外貨預金は保護対象外」です。
金融庁の資料では、預金保険制度の対象となる普通預金や定期預金などの一般預金等については、原則として1金融機関につき預金者1人当たり元本1,000万円までと破綻日までの利息等が保護されますが、外貨預金は制度の対象外として明記されています。
ここは「預金」という名称からは少し想像しにくいところです。
もちろん、預金保険の対象外だから外貨預金を利用してはいけないという話ではありません。
重要なのは、円普通預金や円定期預金と「同じ種類の安全性を持っているわけではない」と理解することです。
安全資産を考えるときには、リスクを一つの箱へまとめない方が分かりやすいです。
| 確認したいこと | 円預金 | 外貨預金 |
|---|---|---|
| 為替による円換算額の変動 | 基本的になし | あり |
| 物価上昇による購買力低下 | あり | あり |
| 金融機関の信用リスク | あり | あり |
| 日本の預金保険制度 | 対象商品なら一定範囲を保護 | 対象外 |
| 円との交換コスト | 基本的になし | 通常あり |
| 日本の生活費との通貨一致 | 高い | 用途による |
こうして見ると、外貨預金には「為替がある」というだけでなく、円預金とは異なる性格がいくつかあります。
だから外貨預金を「株ほど怖くないから安全」と評価するのも、「為替があるから危険」と評価するのも少し雑なのです。
外貨預金の税金|利息と為替差益は分けて考える
外貨預金を始めるなら、「税金」についても最低限は知っておきたいところです。
国内の金融機関から受け取る預貯金の利子は、原則として20.315%が源泉徴収される源泉分離課税となります。
所得税等15.315%と住民税5%が差し引かれ、通常はそこで納税が完結します。
一方、外貨を保有していることで生じる「為替差益は、利息とは別の話」です。
国税庁は、保有する外国通貨を日本円へ交換するなどして生じた為替差益について、原則として雑所得(その他)として確定申告が必要と案内しています。
ただし、まだ円転などをしていない含み益は、その時点では利益が確定していないため申告対象ではありません。
また、外貨預金を単に同じ通貨のまま別の銀行へ移す場合など、外貨の保有状態に実質的な変化がない取引では為替差損益を認識しないとされる事例があります。
一方、その外貨を使って別の金融商品などを購入した場合には為替差損益を認識するケースがあります。
ここは取引内容によって細かい判断が出てきます。
だからFIRE民が外貨預金を持つ場合も、「ドルが上がったら税金がかかる」、「円へ戻さなければ永遠に何も関係ない」といった単純な覚え方ではなく、「どの時点で為替差益が実現する取引をしたのか」を確認した方が安全です。
ただし税金だけを怖がって、必要な円転を避けるのも本末転倒です。
FIRE資産は税金をゼロにするためではなく、生活を支えるためにあります。
FIREの生活防衛資金を外貨へ替えるのは慎重に考えたい
では、FIRE民にとって外貨預金はどんな資金に向いているのでしょうか。
ここで重要になるのが、「生活防衛資金と長期運用資産を分けること」です。
生活防衛資金の仕事は、資産を最大限増やすことではありません。
会社を辞めても、病気になっても、株式市場が暴落しても、当面の生活を支えることです。
日本で暮らしているなら、その支払いの大部分は日本円になります。住居費、食費、水道光熱費、通信費、医療費、税金や社会保険料など、日常生活の土台は円です。
例えばFIRE後2年間の最低生活費として480万円を確保するとします。
その480万円を、「円安が怖いから」という理由だけで大半ドルへ移すと、今度は生活費を使う時期の円高がリスクになります。
年数%の高い金利があったとしても、必要なタイミングで円へ戻した金額が想定より小さければ、生活防衛資金本来の役割を果たせません。
だから生活防衛資金については、「いくら増えるか」より「必要な日に必要な円を出せるか」を優先した方が、FIREには合っています。
▶ FIREを目指す人は現金いくら持つべきか?|キャッシュ比率の最適解 / FIRE計画の羅針盤
もちろん、生活防衛資金を超えた余裕資産まで全部円でなければいけないわけではありません。
重要なのは、「絶対に円で使うお金」と「長期的に運用できるお金」を同じ箱へ入れないことです。
外貨預金が向いているお金・向きにくいお金
ここまでを整理すると、「外貨預金は持つべきか」という疑問より、「何のお金を外貨預金へ置くのか」と考える方が実用的です。
| お金の目的 | 外貨預金との相性 | 考え方 |
|---|---|---|
| 数か月以内に使う日本の生活費 | 低い | あえて為替変動を取る必要性が小さい |
| FIRE後の生活防衛資金 | 基本的に低め | 日本円の支出とのミスマッチが起こる |
| 将来の海外旅行費 | 中~高 | 将来使う通貨と合わせられる |
| 海外移住後の生活費 | 高くなり得る | 現地通貨支出を事前に準備できる |
| 余裕資産の一部 | 目的次第 | 資産全体の通貨配分から判断する |
| 高金利だけを狙う資金 | 慎重 | 為替変動や交換コストを考える必要がある |
| 「円は危ない」から移す全財産 | 低い | 円高という逆方向のリスクへ偏る |
外貨預金と最も分かりやすく相性がいいのは、「将来その外貨で使う予定のお金」です。
反対に、日本円で使うことがほぼ確定している近い将来の生活費については、あえて通貨を変える意味は小さくなります。
この区別ができれば、「外貨預金は安全か危険か」という議論から一歩先へ進めます。
商品そのものの安全性だけでなく、「用途との組み合わせによって安全性が変わる」からです。
円安が怖くなってからドルを買うと「安全資産」が為替予想になる
外貨預金で特に気を付けたいのが、不安をきっかけに大きく動くことです。
円安が進んでニュースで「円の価値低下」という言葉を頻繁に見るようになると、「このまま円を持っていたら危ないのでは」と感じます。
そこで大量の円をドルへ替える。しかし、この行動には「これからも現在より円安になる」という為替予想が入っています。
もし1ドル160円のときに「もう円はダメだ」とドルへ大きく移し、その後130円まで円高になれば、今度は外貨預金の円換算額が減ります。
すると、「こんなに円高になるなら買わなければよかった」と感じます。
これでは、円安が怖くて安全資産を買ったはずなのに、今度は円高を怖がる生活になってしまいます。
▶ 円高と円安、FIREにはどっちが怖い?|米国利下げ・日本利上げ時代の為替リスクを40代独身目線で整理 / FIRE計画の羅針盤
FIREで目指したいのは、為替相場を当てることではありません。
円安でも円高でも、一回の予想外の値動きで生活設計が壊れない状態を作ることです。
そのためには、「これから円安だからドル」・「これから円高だから円」という予想で資産全体を動かすより、「円で使うお金は円」、「外貨で使う予定のお金は外貨」、「長期成長を狙う資産は投資資産」と役割を分ける方が扱いやすくなります。
オルカンを持っている人は、外貨を持っていないわけではない
もう一つ、FIRE民には特に確認してほしいことがあります。
「日本円だけでは不安だから外貨を持とう」と考える前に、自分がすでに何へ投資しているかを見ることです。
例えばオルカンを3,000万円持っている人は、銀行口座では円しか持っていなくても、金融資産全体では日本だけに投資しているわけではありません。
全世界の株式へ投資している以上、企業活動を通じて海外経済や為替の影響を強く受けています。
もちろん投資信託と外貨預金は別の商品であり、株式リスクと預金の為替リスクを同一視することはできません。
重要なのは、「外貨預金を追加しないと通貨分散がゼロになるわけではない」ことです。
海外株式を大量に持つ人が、さらに生活防衛資金までドルへ替えれば、本人が思っている以上に「海外・外貨側」に資産を寄せることがあります。
▶ オルカンを買っても分散できていない?|40代会社員が見落とす“人生ポートフォリオ”の集中リスク / FIRE計画の羅針盤
外貨預金だけを見て分散を判断せず、株式、投資信託、債券、預金、金などを合わせて見る。
FIREでは、一商品より「資産全体の役割分担」を見る方が大事です。
FIRE民にとって外貨預金は「避難先」より用途別の通貨置き場
ここまで考えてくると、外貨預金の役割もかなり限定されてきます。
「円から逃げる場所」と考えるより、「用途が決まった外貨の置き場所」として考えた方が分かりやすいです。
毎年アメリカ旅行へ行くなら、旅行費の一部をドルで持っておく。将来ヨーロッパへ長期滞在する予定があるなら、一部ユーロを準備する。海外移住を予定しているなら、退職前から将来の生活費を少しずつ現地通貨へ移していく。
こうした使い方なら、単純に為替差益を狙っているというより、将来支出する通貨を先に確保しています。
反対に、生活のすべてが日本円なのに、「円安が怖いから」という理由だけで生活費までドルへ移せば、外貨預金は「守りの資産」というより為替変動を引き受ける資産になります。
外貨預金を持つかどうかより、「どの通貨に、どんな仕事をさせるのか」を先に決める。
これなら、円安になっても「もっとドルを買わなければ」と焦りにくいですし、円高になっても「全部円へ戻さなければ」と慌てにくくなります。
FIREで考える安全資産は一種類でなくていい
FIRE資産の設計でありがちなのが、「最も安全な商品」を一つ探そうとすることです。
円預金が正解なのか。個人向け国債なのか。外貨預金なのか。債券なのか。でも、全部に強い商品はありません。
円預金は日本円の近い将来の支出には使いやすい一方、インフレによる実質価値の低下があります。
外貨預金なら異なる通貨を持てますが、為替リスクや交換コストがあります。
個人向け国債にはまた別の特徴があり、株式は価格変動が大きい代わりに長期の成長を期待して保有する資産です。
▶ 個人向け国債は買うべき?|FIREの安全資産になる理由と変動10年・定期預金との違い / FIRE計画の羅針盤
FIREでは、一種類の資産にすべての安全を求めるより、「近い将来の円生活費」、「暴落時に使う資金」、「長期的に成長を狙う資産」、「将来外貨で使う資金」というように仕事を分けた方が合理的です。
その結果、一部に外貨預金が入る人もいる。入らない人もいる。それで構いません。
「みんな外貨預金を持つべきか」という質問への答えを探すより、自分の生活に外貨で払う予定がどれだけあるのかを見る方が、FIREではずっと実用的です。
まとめ|安全資産は「値動きが小さい資産」ではなく、生活と通貨が合う資産
「外貨預金は本当に安全資産なのでしょうか?」、答えは、単純なYESでもNOでもありません。
外貨預金は銀行へ外国通貨を預ける商品であり、株式のような企業価値の変動を直接受けるものではありません。
通貨によっては円預金より高い金利が設定されることもあり、円安になれば円換算額が増える可能性があります。
一方、日本円で暮らす人から見れば、為替相場によって使える円の額は変わります。
円高になれば、外貨の元本が1ドルも減っていなくても、日本で払える生活費は減ることがあります。
円と外貨の交換には通常コストがあり、外貨預金は日本の預金保険制度の対象外です。
利息には原則として源泉分離課税があり、実現した為替差益についても税務上の確認が必要になります。
だから「預金だから安全」とも、「為替があるから危険」とも言い切れません。
FIREで考えたいのは、もっと生活に近い問い、「その資産は、必要になったときに、自分が使う通貨で生活費を払えるのか」です。
日本で暮らし続けるなら、近い将来の家賃、食費、医療費、社会保険料などは基本的に円で必要になります。
そのため生活防衛資金の大部分まで外貨へ移せば、資産と支出の間に通貨ミスマッチが生まれます。
一方、海外旅行や海外移住など、将来外貨で使うことが分かっている資金なら、外貨を先に持っておくことで通貨ミスマッチを小さくできる場合があります。
つまり、外貨預金が安全かどうかは、ドルやユーロそのものだけでは決まりません。
「そのお金を、最後に何通貨で使うのか」で変わります。
FIREでは5,000万円という資産残高だけを作って終わりではありません。
その中のいくらを生活費として円で持つのか、いくらを長期運用するのか、海外で使うお金をどの通貨で用意するのか。
それぞれの資産に役割を持たせて初めて、金融資産が実際の生活を支える仕組みになります。
「株は怖い」、「円預金も怖い」、だから外貨預金へ逃げる。それでは、怖いものの名前が変わるだけです。
FIREで本当に作りたいのは、円高を当てられるポートフォリオでも、円安を当てられるポートフォリオでもないはずです。「円高でも円安でも、生活が簡単には壊れない資産設計」のはずです。
安全資産とは、最も値動きの小さい資産ではなく、「自分が必要な日に、自分が使う通貨で役に立ってくれる資産」です。
外貨預金を始める前に、まず「何%の金利か」ではなく、「このお金は最後に何に使うのか」から考えてみる。
FIRE民にとっては、その順番の方がずっと重要だと思います。
こちらの記事もあわせてどうぞ
▶ 「貯金は日本円への集中投資」は本当か?|インフレ時代でも現金を持つ合理的な理由 / FIRE計画の羅針盤
・円預金を持つこと自体が本当に危険なのか、FIREにおける現金の役割を整理しています。
▶ 円高と円安、FIREにはどっちが怖い?|米国利下げ・日本利上げ時代の為替リスクを40代独身目線で整理 / FIRE計画の羅針盤
・円高と円安を一方向の善悪で考えず、資産と生活費の両面から整理しています。
▶ 円安で資産が増えてもFIREできない?|「円換算マジック」に注意 / FIRE計画の羅針盤
・海外資産の円換算額が増えることと、実際の生活購買力が増えることの違いを考えています。
▶ 個人向け国債は買うべき?|FIREの安全資産になる理由と変動10年・定期預金との違い / FIRE計画の羅針盤
・日本円で持つ守りの資産として、個人向け国債の役割を整理しています。
▶ FIREを目指す人は現金いくら持つべきか?|キャッシュ比率の最適解 / FIRE計画の羅針盤
生活防衛資金や暴落時に使う現金をどの程度確保するかを考えています。
▶ 積立投資で資産が増えるほど「暴落のダメージ」は大きくなる?|資産が増えた40代FIREが知るべきドルコスト平均法の限界 / FIRE計画の羅針盤
積立による購入時期の分散と、すでに保有している資産が受ける値動きの違いを整理しています。
※本記事は2026年9月時点の公表情報をもとに、外貨預金、為替リスク、FIREにおける安全資産について一般的な考え方を整理したものです。外貨預金の金利、為替手数料、取引条件等は金融機関、通貨、商品、時期によって異なります。
※本文中の為替レート、預金額、金利、生活費等を用いた数値は仕組みを説明するための仮定であり、将来の為替相場、金利または運用成果を予測するものではありません。
※外貨預金には為替変動により円換算した元本を下回る可能性があり、円と外貨の交換時には為替手数料等が発生する場合があります。また、日本の預金保険制度では外貨預金は保護対象外です。契約前には金融機関の契約締結前交付書面、商品説明書等をご確認ください。
※外貨預金の利子や為替差損益に関する税務上の取扱いは、金融機関、商品、取引方法、外貨の使用方法等によって異なる場合があります。具体的な課税関係については、国税庁・税務署・税理士等の最新情報をご確認ください。
※本文で使用している「通貨ミスマッチ」は、保有する資産の通貨と将来支出する通貨が一致していない状態を説明するために使用しています。本記事は特定の外貨、外貨預金、金融機関、為替取引、投資商品または投資判断を推奨するものではありません。
コメント