




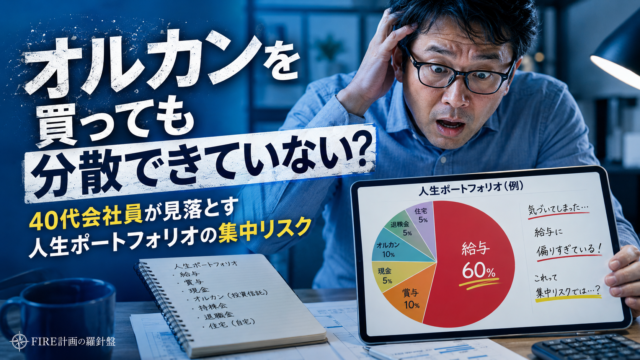
「自分は分散投資できている」と聞かれたとき、何を思い浮かべるでしょうか。
全世界株式型の投資信託を持っている、S&P500だけでなく日本株や債券も組み合わせている、現金もある程度残している。多くの人は、まず証券口座の中身を見ると思います。
もちろん、それは正しい見方です。特定の企業や国へ資産を集中させないことは投資リスクを考えるうえで重要ですし、オルカンのような全世界株式型の投資信託には、一つの商品を通じて多くの国や企業へ投資できる分かりやすさがあります。
ただ、40代会社員がFIREを目指すなら、もう一歩だけ外側を見てもいいと思うのです。
証券口座は世界中へ分散されている。でも給料は一社から入り、賞与も同じ会社の業績に左右され、退職金も勤務先の制度に依存している。さらに持株会で自社株を買い、自宅も勤務先と同じ地域にある――。
こうなると、投資商品だけを見れば分散されていても、人生全体では同じ原因へかなり依存している可能性があります。
そこでこの記事では、金融資産だけではなく、給与、勤務先、持株会、住宅、現金、年金、退職後の生活までまとめて眺める考え方を、便宜的に「人生ポートフォリオ」と呼びます。
FIREを目指す40代にとっては、証券口座の中だけを見るよりも、自分の生活が何に支えられ、何が起きると同時に傷つくのかが見えやすくなります。
分散投資のゴールは、証券口座をカラフルにすることではありません。
同じ一撃で、人生全体が倒れにくい状態を作ることです。
- オルカン1本なら「分散できている」は半分正しい
- 分散投資で本当に見たいのは「数」より“同時に悪くなるか”
- 40代会社員の「人生ポートフォリオ」を棚卸しする
- 給料は金融資産ではない。でも大きな「リスク源」でもある
- 持株会は悪いのではなく「勤務先への二重投資」になりやすい
- 30銘柄持っていても「同じ業界」なら意外と分散されていない
- 住宅も「人生ポートフォリオ」の一部として見る
- 「商品を増やすこと」が人生の分散ではない
- FIREすると「人生ポートフォリオ」は大きく組み替わる
- 40代独身は「配偶者収入による分散」がないことも意識する
- FIRE向け「人生ポートフォリオ・ストレステスト」をやってみる
- 「リスクの重なり」を見つけても全部なくす必要はない
- 人生ポートフォリオを改善する方法は「金融商品を買う」だけではない
- 「オルカン+現金」は単純すぎるのではなく、人生側がすでに複雑
- 40代なら年1回「人生ポートフォリオ決算」をしてみる
- FIREでは「最高リターン」より“選択肢が同時に消えないこと”が重要
- まとめ|分散投資の本当の問いは「何本持っているか」ではない
- こちらの記事もあわせてどうぞ
オルカン1本なら「分散できている」は半分正しい
全世界株式型のインデックスファンドは、多くの国や企業へ投資する仕組みを持っています。
その意味では、個別株一社へ資金を集中させるよりも投資先を分散しやすく、「オルカン1本でもかなり分散されている」という考え方には十分な合理性があります。
ただし、ここで分散されているのは、その投資信託の中にある株式です。
あなたの給与、賞与、退職金、住宅、持株会、将来の年金、生活費まで自動的に世界分散されるわけではありません。
例えば金融資産3,000万円のうち2,000万円をオルカン、1,000万円を現金で持っている会社員がいたとします。
証券口座だけを見れば、特定の企業へ資産を集中している人よりもかなり分散されているように見えるでしょう。
しかし、その人が景気変動の影響を受けやすい一つの業界で働き、賞与も会社業績によって大きく動き、持株会で自社株を積み立て、退職金も同じ会社へ長く勤めることを前提にしているとしたら、人生全体では「勤務先」という一つの要因がかなり大きな割合を占めています。
つまり、「投資商品が分散されている」と「自分の生活全体が分散されている」は別の話です。
だからといってオルカンを疑う必要はありません。むしろ、よく分散された金融商品だからこそ、その外側に何があるかを一度確認すると、資産配分の意味がさらに分かりやすくなります。
分散投資で本当に見たいのは「数」より“同時に悪くなるか”
10銘柄持っていれば10方向へ分散されている、とは限りません。
全部が同じ業界の企業なら、一つの景気変動や商品市況、規制変更などによってまとめて影響を受けることがあります。
これは人生ポートフォリオでも同じです。金融資産、給与、賞与、持株会、住宅などが別々の箱に入っていたとしても、同じ出来事によって同時に悪化するなら、見た目ほど分散されていません。
例えば勤務先の業界が大きな不況に入ったとします。会社業績が悪化して賞与が減り、昇給も鈍り、雇用への不安が高まる。
そのタイミングで自社株も下落し、さらに同業他社の株式を多く保有していれば、金融資産まで一緒に減る可能性があります。
ここで怖いのは、一つひとつの資産が危険だからではありません。「同じ原因が、複数の場所へ同時に効くこと」です。
分散投資とは、「何個持っているか」だけではなく、「悪いときに何個が一緒に悪くなるのかを見ること」でもあります。
40代会社員の「人生ポートフォリオ」を棚卸しする
では、証券口座の外側まで含めると何を見ればいいのでしょうか。
難しい計算をする必要はありません。まずは、自分の生活を支えているお金がどこから来て、何に影響されているかを書き出すだけでも十分です。例えば、こんなふうに整理できます。
| 人生ポートフォリオの要素 | 自分にとっての役割 | 主に意識したいリスク |
|---|---|---|
| 給与 | 毎月の生活費・投資原資 | 勤務先、業界、雇用、健康 |
| 賞与 | 大型支出・追加投資 | 会社業績、景気 |
| 現金・預金 | 生活防衛・短期支出 | インフレ、購買力低下 |
| 株式・投資信託 | 長期的な資産成長 | 市場価格、為替、地域・業種偏り |
| 持株会・自社株 | 勤務先への投資 | 会社業績と給与リスクの重なり |
| 企業型DC・iDeCoなど | 老後資産 | 選択した運用商品の値動き |
| 退職金 | 退職後の資金 | 勤務先制度、勤続条件、受取時期 |
| 住宅 | 生活基盤・実物資産 | 地域、不動産価格、維持費、ローン |
| 公的年金 | 老後の定期収入 | 制度、受給開始時期、生活費との関係 |
ここで大切なのは、全部を金融商品のように評価しようとしないことです。
給与は証券口座にある資産ではありませんし、自宅も毎日値段を付けて売買するものではありません。
それでも、「自分の生活を支えるものが、どの要因に依存しているか」を見るだけで、金融資産だけでは分からなかった偏りが浮かびます。
特に40代は、金融資産がそれなりに大きくなり始める一方で、まだ給与収入の存在感も非常に大きい時期です。
FIREまで10年以上ある人と、来年会社を辞める人では、同じ5,000万円の金融資産を持っていても、人生ポートフォリオの構造はかなり違います。
給料は金融資産ではない。でも大きな「リスク源」でもある
会社員にとって最も大きなキャッシュフローは、多くの場合、「給与」です。
毎月の生活費を払い、住宅費を負担し、投資資金を生み出し、現金を積み増す。
その意味で、給与はFIRE前の家計を支える非常に強力なエンジンです。
ただ、そのエンジンは一社へかなり集中しています。転職や副業などがなければ、労働収入のほぼすべてが一つの勤務先から入ってくる人も珍しくありません。
だから金融資産だけを見て「日本株は10%しか持っていないから国内集中していない」と考えていても、人生全体では勤務先の業界、日本の雇用環境、日本円で受け取る給与へかなり依存しています。
ここで、給与そのものを株式や債券と同じように扱う必要はありません。
むしろ重要なのは、「給与と金融資産が同じ方向へ傷つかないか」を見ることです。
例えば景気敏感な業界で働く人が、その業界の個別株を多く保有しているなら、好況時には給与も賞与も株価も上がって気分がいいかもしれません。
しかし不況時には、賞与の減少と株価下落が同時に来る可能性があります。
「給与と投資資産が、同じリスクへどれくらいさらされているか」、ここが人生ポートフォリオのポイントです。
持株会は悪いのではなく「勤務先への二重投資」になりやすい
40代会社員の人生ポートフォリオで、一度は確認しておきたいのが「従業員持株会」や「自社株」です。
持株会には、勤務先によって奨励金などの仕組みがある場合がありますし、長期的な資産形成の一つとして利用している人もいるでしょう。
自分が働いている会社だから事業内容を理解しやすく、応援したいという気持ちがあるのも自然です。
問題は、持株会そのものではありません。給与と賞与をもらっている会社の株式まで大きく保有すると、「勤務先への依存が二重、三重になりやすい」ことです。
会社が好調なら、給与、賞与、自社株がそろって好調になる可能性があります。
その一方、会社や業界が厳しい局面では、収入面と金融資産面の両方から影響を受けるかもしれません。
特にFIREを目指している場合、自社株の比率が大きくなりすぎると、「会社から自由になるために作っている資産なのに、その資産まで会社へ強く依存している」という少し不思議な状態が生まれます。
だからといって、持株会から全部抜けるべきだという話でもありません。
奨励金、売却条件、会社ごとの制度、税務、本人の投資目的などによって判断は変わります。
大切なのは、持株会を「証券口座とは別物」として忘れないことです。
給与も勤務先、自社株も勤務先なら、人生ポートフォリオでは「同じ会社への大きなポジションとして一度まとめて見る」、それだけでも、集中リスクはかなり見えやすくなります。
30銘柄持っていても「同じ業界」なら意外と分散されていない
個別株投資が好きな人ほど、保有銘柄数を増やすことで分散している感覚を持ちやすくなります。
しかし、銘柄数の多さとリスク要因の多さは同じではありません。
例えば半導体、AI、データセンター、電力設備など、企業名や業種分類では別々に見える銘柄を複数持っていても、設備投資サイクル、金利、景気、投資家のリスク選好など共通の要因から影響を受ける場合があります。
さらに本人の勤務先まで同じ分野であれば、人生ポートフォリオの偏りは強くなります。
だからテーマ株や個別株を楽しむ場合には、「何社へ分散したか」だけでなく、「何が起きたら一緒に下がりそうか」を見る方が実用的です。
これは「個別株をやめて全部オルカンにしよう」という話ではありません。
個別株が好きならやっていい。テーマ投資を楽しんでもいい。
ただし、FIRE資産のコア、給与、持株会、趣味の投資が同じ一つのテーマへ重なっていないかだけは見ておく。
そのくらいの距離感が、40代のFIRE投資にはちょうどいいと思います。
住宅も「人生ポートフォリオ」の一部として見る
「住宅」は投資目的で買っていなくても、人生全体では大きな資産であり、大きな固定費でもあります。
持ち家なら不動産価格、地域、修繕費、固定資産税などの影響を受けますし、住宅ローンが残っていれば毎月の返済も家計へ効きます。
賃貸なら不動産価格そのものを直接背負うわけではありませんが、家賃上昇や更新、引っ越しなど別のリスクがあります。
ここで考えたいのは、「持ち家と賃貸のどちらが得か」という話ではありません。
勤務先、住宅、金融資産が「同じ地域や同じ経済環境へ寄りすぎていないか」ということです。
例えば一つの地域で長年働き、そこに自宅を持ち、さらに勤務先株も多く保有している場合、地域経済や企業業績の変化が、給与、自社株、住宅価値へ同時に影響する可能性があります。
それぞれ単独では、ごく普通の選択です。しかし三つをまとめて眺めると、「同じ地域・同じ勤務先」への集中が初めて見えてきます。
人生ポートフォリオとは、まさにこういう「証券口座の外に隠れた偏りを発見するための見方」です。
「商品を増やすこと」が人生の分散ではない
人生ポートフォリオという考え方を知った途端、「もっと投資商品を増やさないと分散できない」と考え始める必要はありません。
オルカンだけでは不安だからS&P500を追加し、日本株も買い、NASDAQ100も買い、先進国株も新興国株も買う。商品名は増えていきますが、中身を確認すると同じ大型企業をかなり重複して保有していることもあります。
つまり、分散を考えるときに重要なのは、商品数ではありません。
「違う役割を持つものが、違う場面で生活を支えられる形になっているか」です。
例えば長期的な成長を狙う株式と、近く使う生活費を置いておく現金には、そもそも別の役割があります。
株式市場が大きく下落したときに生活費のために売却せずに済むなら、現金には期待リターンの低さとは別の価値があります。
「商品を増やすこと」と「人生の逃げ道を増やすこと」は別物です。
FIREすると「人生ポートフォリオ」は大きく組み替わる
40代会社員が人生ポートフォリオを見る最大の理由は、FIREするとその構造が大きく変わるからです。
例えば金融資産5,000万円、年間給与700万円の会社員を考えます。
会社員でいる間は、相場が下落しても給与から生活費を払い、場合によっては投資を継続できます。
金融資産だけを見れば同じ5,000万円でも、毎年新しいキャッシュフローが入ることで家計の耐久力はかなり違います。
ところが退職した翌月から、給与という大きな要素が人生ポートフォリオから消えます。
生活費は現金や金融資産から出すようになり、それまで「長期で育てる資産」だったものが、少しずつ「暮らしを支える資産」へ変わっていきます。
この瞬間、同じオルカン2,000万円でも意味が変わります。
会社員時代なら「20年後のために長期保有する成長資産」と考えられたものが、FIRE後には「相場が悪い時期でも生活費のために売らずに待てるか」という視点で見る必要が出てきます。
だからFIRE直前の資産配分では、「45歳だから株式55%」、「50歳だから50%」のように年齢だけで考えるより、「給与がなくなる日」と「その資産を使い始める日までの距離」を見る方が実務的です。
40代独身は「配偶者収入による分散」がないことも意識する
40代独身には、FIREを設計しやすい面があります。
生活費を変える、住む場所を変える、働き方を変えるといった意思決定を、自分の判断だけで進めやすい。
家族全体の生活を同時に組み替える必要がない分、この柔軟性はFIREとかなり相性があります。
一方で、収入面では一人分の給与へ依存しやすいという特徴もあります。
夫婦共働きであれば、一方の勤務先が不調でももう一方の収入が残るケースがありますが、独身会社員の場合は自分の給与が家計の主な労働収入になりやすい。
つまり意思決定は分散する必要がない代わりに、労働収入の入口は一本になりやすいわけです。
もちろん、結婚していれば自動的に安全という意味ではありません。
二人とも同じ業界で働いていれば、景気悪化によって同時に収入が減る可能性もありますし、家族が増えれば必要な支出も大きくなります。
ただ、独身FIREでは「自分一人だからシンプル」という強みと同時に、「収入、資産、住まいの偏りもすべて一人分の家計へ集約される」ことは意識しておきたいところです。
FIRE向け「人生ポートフォリオ・ストレステスト」をやってみる
投資では、「株式市場が30%下落したら自分は耐えられるか」といったストレステストを考えることがあります。
FIREを目指す会社員なら、そこから一歩進めて、株価だけではなく「生活全体へ複数の圧力が同時にかかったケース」を想像すると、人生ポートフォリオの弱点が見えやすくなります。
未来を当てるためではありません。「もし二つ重なったら、家計のどこが弱いのか」を確認するだけです。
| 仮想ケース | 起きること | 確認したいポイント |
|---|---|---|
| ケースA | 株式市場が大きく下落 | 金融資産だけでどこまで耐えられるか |
| ケースB | 株価下落+賞与減少 | 投資と勤務先のリスクが重なっていないか |
| ケースC | 相場下落+想定より早い退職 | 給与がなくても売らずに待てる資金があるか |
| ケースD | 物価上昇+大きな臨時支出 | 現金・生活費に余白があるか |
| ケースE | 勤務先不調+自社株下落 | 持株会を含む勤務先依存が大きすぎないか |
例えば株式資産3,000万円が大きく下落しても、給与が安定し、現金も十分にあれば、会社員としては回復を待てる可能性があります。
しかし同時に賞与が減り、勤務先の先行きが悪く、自社株も下落しているなら、精神的にも家計的にも単なる「株価30%下落」よりかなり重くなります。
これが人生ポートフォリオで見る意味です。市場の下落率だけではなく、「自分の生活に何個の悪材料が同時に乗るかを見る」ことが大切です。
「リスクの重なり」を見つけても全部なくす必要はない
人生ポートフォリオを作ると、今度は自分の偏りが気になり始めます。
勤務先が日本企業だから日本リスク、自宅も日本だから日本リスク、円預金も日本円だから日本リスク。そこまで突き詰めると、「日本に住んでいること自体が集中投資なのでは?」という話になってきます。
でも、偏りをゼロにすることが目的ではありません。
自宅は住むために持つものですし、仕事は自分の経験や得意分野を活かせる業界へ集中するのが普通です。
日本で生活するなら、日本円の現金を持つことにも明確な意味があります。
重要なのは、「自分で分かっている偏り」と「気づいていない偏り」を分けることです。
例えば、「自分は製造業で働いていて持株会もある。その分、金融資産のコアは世界株式へ広く分散し、近く使う生活費は現金で別に置いている」と説明できるなら、自分の偏りを理解しながら別の部分でバランスを取っています。
反対に、「投資信託を5本持っているからかなり分散できている」と思っていたのに、給与、自社株、個別株がすべて同じ業界へ強く依存していたなら、一度確認する価値があります。
人生を完全に分散する必要はありません。
「同じ事故で全部が壊れない程度に、逃げ道を別の場所へ置く」、そのくらいが現実的です。
人生ポートフォリオを改善する方法は「金融商品を買う」だけではない
偏りを見つけると、すぐに「では何を買えばいいのか」と考えたくなります。
しかし人生ポートフォリオの調整方法は、金融商品の購入だけではありません。
例えば自社株の比率が高いなら、新しく入る投資資金を別の資産へ回す方法があります。
数年以内に使う生活費まで株式へ入っているなら、その部分を現金として分ける。
勤務先と同じ業界の個別株が多いなら、新規購入を控えて全体比率が自然に下がるのを待つ方法もあります。
また、給与一つへの依存が不安なのであれば、金融商品を増やす以外にも、生活費そのものを軽くしたり、転職できる状態を維持したり、小さな副収入を育てたりする方法があります。
つまり人生ポートフォリオには、「『買う・売る』以外のリバランス」があります。
| 偏りの例 | 調整方法の例 |
|---|---|
| 勤務先株が多い | 新規資金を別資産へ回し、全体比率を確認する |
| 株式比率が高く短期資金が少ない | 近く使う生活資金を現金等へ分ける |
| 勤務先と投資先の業界が重なる | 金融資産側の業種偏りを確認する |
| 給与収入への依存が大きい | 生活費を軽くする、現金余力や働き方の選択肢を持つ |
| FIRE直前なのに成長資産だけ | 退職後に使うお金と長期資産の役割を分ける |
どの人にも同じ調整方法が正しいわけではありません。
年齢、資産額、FIREまでの期間、勤務先、住まい、リスク許容度によって答えは変わります。
FIREで重要なのは「完璧なポートフォリオ」を作ることより、「自分の生活が何に依存しているかを理解し、壊れにくい方向へ少しずつ寄せること」だと思います。
「オルカン+現金」は単純すぎるのではなく、人生側がすでに複雑
ここまで人生ポートフォリオの話をすると、金融資産まで複雑にしなければいけないように聞こえるかもしれません。
でも、むしろ逆です。人生側にはすでに、給与、仕事、住宅、年金、健康、退職金など多くの要素があります。
それなら金融資産のコアまで複雑な商品を大量に組み合わせる必要は必ずしもありません。
- 幅広く分散された株式インデックスを長期成長資産の中心に置き、近く使うお金は現金など別の役割へ分ける
- 個別株やテーマ株を楽しみたいなら、外れても生活設計が壊れない範囲に置く
こうしたシンプルな金融資産でも、人生全体で見れば十分に多くの要素を持っています。
大切なのは、「オルカン一本だから単純すぎる」ではなく、「オルカン一本を人生のどの部分として使っているのか」です。
金融商品がシンプルであることと、リスク管理が雑であることは同じではありません。
むしろ「何をどんな目的で保有しているのか自分で説明できる」方が、何十年も続くFIRE計画では管理しやすい場合があります。
40代なら年1回「人生ポートフォリオ決算」をしてみる
毎日リスクを計算する必要はありません。相場が動くたびに資産配分を変えるようでは、それこそ長期投資が落ち着かなくなります。
ただ、年に一度くらいは、証券口座だけではなく家計全体を眺めてみてもいいと思います。
会社の業績、昇進、転職、住宅購入、FIRE予定時期などが変われば、人生ポートフォリオも少しずつ変わるからです。
この棚卸しを「人生ポートフォリオ決算」として計算します。見る項目は、このくらいで十分です。
| 年1回確認すること | 自分への質問 |
|---|---|
| ①金融資産配分 | 株式・現金・その他は今どれくらいか |
| ②勤務先依存 | 給与・賞与・退職金・持株会が一社へ寄りすぎていないか |
| ③業界の重なり | 仕事と保有株のリスク要因が重複していないか |
| ④短期資金 | 数年以内に使うお金まで市場へ置いていないか |
| ⑤住宅・固定費 | 仕事や収入が変わっても維持できるか |
| ⑥FIREまでの距離 | 給与がなくなる時期が近づいていないか |
| ⑦複合ショック | 悪いことが二つ重なっても生活を維持できるか |
ここで「勤務先への依存が思ったより大きかった」と気づいても、翌日に資産を全部入れ替える必要はありません。
新しく入るお金の行き先を変えるだけでも、数年かければ比率は変わります。
人生ポートフォリオは、完璧な設計図ではありません。
「自分がどこへ偏っているかを見失わないための地図」くらいに考えるのがちょうどいいと思います。
FIREでは「最高リターン」より“選択肢が同時に消えないこと”が重要
資産形成だけを考えると、期待リターンの高い資産へ多く投資した方が、将来の資産額を大きくできる可能性があります。
しかしFIREの目的は、投資大会で優勝することではありません。
会社を辞めた後も生活費を払い、相場が悪ければ回復を待ち、必要なら支出や働き方を変えながら、自分の生活を維持することです。
その意味では、「何が最も増えそうか」と同じくらい、「何が起きたら自分の収入と資産が同時に傷つくか」を見る価値があります。
自社株が大きく上昇すれば、FIRE資産は一気に増えるかもしれません。
しかし勤務先への依存が極端に大きくなれば、FIRE直前に会社業績が悪化した場合のダメージも大きくなります。
逆に、期待リターンでは物足りなく見える現金が、退職直後の生活費を支えることで暴落中の株式を売らずに済ませてくれるなら、その現金は人生ポートフォリオの中で大きな仕事をしています。
FIREでは、資産額だけでなく資産の役割が変わります。
だからこそ、「リターンの最大化より、選択肢が同時に消えないこと」、ここまで見て初めて、「FIREのための分散」という言葉が現実の生活へつながるのではないでしょうか。
まとめ|分散投資の本当の問いは「何本持っているか」ではない
「オルカンを買っているから分散できている」、これは間違いではありません。
全世界株式型の投資信託は、多くの企業や地域へ投資する仕組みを持っており、個別株一社へ資産を集中するのとは性質が違います。
ただ、40代会社員がFIREを目指すなら、その外側まで一度眺めてみたいです。
給与はどこから来るのか、賞与は何に左右されるのか、持株会はどれくらいあるのか、金融資産は勤務先と同じ業界へ偏っていないか、住宅はどこにあるのか。そして、何年後に給与という大きなキャッシュフローがなくなるのか。
こうして人生ポートフォリオを見ると、証券口座だけでは分からなかった「リスクの重なり」が見えてきます。
分散投資とは、保有商品の数を増やすことではありません。
世界株式、日本株、債券、金、現金を全部持てば自動的に完成するものでもありません。
大切なのは、「同じ出来事が起きたとき、自分の生活を支えているものが一斉に倒れないか」です。
給与が減っても生活できる。株価が下がってもすぐに売らなくていい。勤務先が不調でも、金融資産のすべてを自社株へ預けていない。FIREして給与がなくなっても、近く使う生活資金は別にある。
このように考えると、分散投資は投資テクニックというより、「人生の逃げ道を複数持つ」考え方に近くなります。
そして、ここまで見たうえでオルカン一本を選ぶのなら、それは「何も考えず一本にした」のとはまったく意味が違います。
金融資産のコアはシンプルにする。勤務先への集中は把握する。近く使う生活資金は別にする。面白い投資は、外れてもFIRE計画が壊れない範囲にする。そしてFIREが近づいたら、給与が消える前提で資産の役割を組み直す。それで十分です。
分散投資のゴールは、証券口座をカラフルにすることではなく、「同じ一撃で、自分の人生全部が倒れないようにする」ことです。
40代からFIREを目指すなら、証券口座のポートフォリオだけでなく、ときどき自分自身の「人生ポートフォリオ」も眺めてみる。
そうすれば、「自分は何に投資しているのか」だけでなく、「自分の人生は何に依存しているのか」まで見えてくると思います。
こちらの記事もあわせてどうぞ
▶ オルカン1本でいいのか?|“それで十分な人・足りなくなる人”の違いを現実ベースで徹底整理 / FIRE計画の羅針盤
・オルカンという金融商品そのものと、家計全体の資産配分を分けて考える土台になります。
▶ FIRE直前は株式比率を下げるべき?|「年齢とともに守りに入る」の定説を疑う / FIRE計画の羅針盤
・給与がなくなる時期と、資産を使い始める時期からFIRE直前の株式比率を考えています。
▶ 「まだお金が足りない」はマネーディスモーフィア?|給料という“見えない債券”まで含めてFIREの必要資産を考える / FIRE計画の羅針盤
・会社員の給与という将来キャッシュフローを、金融資産とは別の角度から考えています。
▶ 「貯金は日本円への集中投資」は本当か?|インフレ時代でも現金を持つ合理的な理由 / FIRE計画の羅針盤
・現金を単なる低利回り資産ではなく、生活を守る役割から考えたい場合に相性のいい記事です。
▶ 投資アレルギーの人はFIREできない?|「株は怖い、現金だけも不安」な40代の“取れるリスク”と“取れないリスク” / FIRE計画の羅針盤
・資産配分の数字だけではなく、大きな値動きに心理的・家計的にどこまで耐えられるかを整理しています。
▶ 独身FIREが成立しやすい理由|家族持ちとの違い / FIRE計画の羅針盤
・独身ならではの生活費、意思決定、家計構造の特徴からFIREの組み立て方を考えています。
※本記事で使用している「人生ポートフォリオ」「リスクの重なり」「人生ポートフォリオ決算」等は、金融資産だけでなく給与、勤務先、住宅その他の生活要素を含めてリスクを考えるため、本記事で便宜的に使用している表現であり、正式な金融・経済用語ではありません。
※本記事に記載した資産構成やストレスケースは考え方を説明するための一般的・仮想的な例であり、特定の相場下落、企業業績、住宅価格その他の将来動向を予測するものではありません。
※従業員持株会、自社株、企業型DC、退職金その他の制度内容は勤務先によって異なります。奨励金、売却条件、税務上の取扱い等を含め、実際に利用・変更する際は勤務先や金融機関等が提供する最新情報をご確認ください。
※株式、投資信託、債券その他の金融商品には、価格変動、元本割れ、為替、金利、信用等のリスクがあります。分散投資を行っても損失を完全に防げるわけではありません。本記事はオルカンその他特定の金融商品の購入・売却、持株会からの脱退、具体的な資産配分等を推奨するものではなく、実際の投資判断は年齢、収入、資産、負債、生活費、投資期間、退職予定、リスク許容度等を踏まえてご判断ください。
コメント