




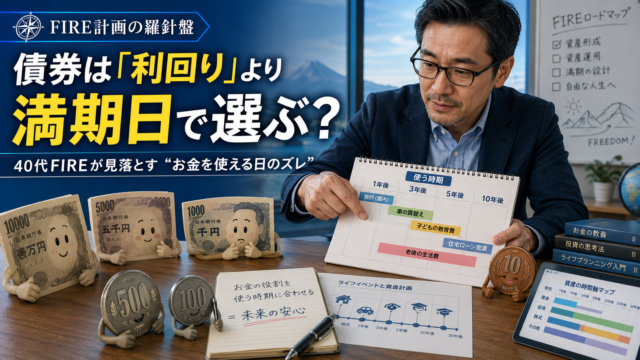
「金利のある世界」が戻ってくると、投資の景色は少し変わります。
それまで普通預金へ置いていたお金についても、「定期預金ならもう少し金利がつく」、「円建て債券ならもっと利回りが高い」、「株ほど値動きが大きくないなら債券でもいいのでは」と考える機会が増えてきます。
新NISAで株式や投資信託を積み立てている40代でも、FIREが近づくほど、増やす資産だけでなく守る資産の置き場所が気になってきます。
そこで目に入りやすいのが「年利○%」という数字です。
普通預金より1%高い。定期預金より0.5%高い。株式ほど大きく増えなくても、債券なら安定した利息を受け取れそうだ。
この比較自体は間違っていませんが、FIREを考える人にはもう一つ、利回りと同じくらい重要な数字があります。
それは「満期日」です。なぜなら、FIRE後のお金は単なる投資資金ではなく、いずれ生活費として使うからです。
3年後に必要なお金を10年間使わない前提の商品へ置けば、予定が変わったときに途中売却が必要になるかもしれません。
逆に20年間使わない老後資金をすべて普通預金へ置けば、今度は長期運用できる時間を十分に活用できない可能性があります。
つまりFIREの資産配分では、「何%で増えるか」だけでなく、「そのお金をいつ使える状態にしておく必要があるのか」を見る必要があります。
今回は債券を入り口にしながら、普通預金、定期預金、個人向け国債、株式、投資信託、iDeCoまで含めて、FIRE資産を「利回り」ではなく「時間軸」から眺め直してみます。
- 債券で固定するのは「金利」だけではない
- 「使わない予定だったお金」が一番危ない
- 資産5,000万円でも「今使える5,000万円」とは限らない
- 「売れる資産」と「安心して使える資産」は違う
- FIREでは「利回り差」を必ず円に直してみる
- 「高利回り」は自由を制限する対価になっていることもある
- 個人向け国債は「普通の債券」と同じ感覚で考えない
- 債券の「満期」とFIREの「退職日」を合わせる
- FIRE資産に「満期カレンダー」を作ってみる
- 満期をずらす「債券ラダー」という考え方
- iDeCoは「良い資産」でもFIRE初期には使えない
- 株式には「満期がない」からこそ時間を与える
- FIRE可動資産はいくら必要なのか
- 「全部いつでも使える」は効率が悪く、「全部長期運用」は自由がない
- 「安全資産」という言葉より「いつ使う資産か」で考える
- 40代FIREは年1回「資産の時間割」を確認する
- まとめ|FIREで大事なのは「いくらあるか」と「いつ使えるか」
- こちらの記事もあわせてどうぞ
債券で固定するのは「金利」だけではない
債券にはさまざまな種類がありますが、一般的な債券には償還期限、つまり満期があります。
例えば5年後に満期を迎える債券なら、その条件で保有を続ける前提では、5年という時間軸を持った金融商品です。
保有中に市場金利が変われば市場価格も動きますが、信用リスクが顕在化しないなど所定の条件のもとで満期まで保有する場合と、途中で売却する場合では意味が違います。
日本証券業協会も、個人向け社債について、一般に金利が上昇すると市場価格が下がる関係があり、満期前に換金すると時価での売却になるため損失が出る場合があると説明しています。
また、発行企業の経営悪化などによる信用リスクや、状況によっては希望どおり売却できない流動性リスクにも注意が必要です。
ここで覚えておきたいのは、「『債券 = 満期まで持てば何があっても元本保証』ではない」ということです。
一般的な社債なら発行体の信用リスクがありますし、購入価格と償還条件も確認する必要があります。途中売却するなら市場価格の影響も受けます。
だから債券を見るときは、「利率2.5%か、けっこういいな」だけでは足りません。
「このお金を満期まで使わずに置いておけるのか」、FIRE目線では、この質問を先に持ってきた方が分かりやすいのです。
「使わない予定だったお金」が一番危ない
債券の満期を考えるとき、よくある落とし穴が「当分使わないから大丈夫」です。
当分とは何年でしょうか。2年なのか、5年なのか、10年なのか。
それを決めないまま、「今すぐ使う予定はない」という理由だけで長期の商品へ入れてしまうと、後になってお金の予定と金融商品の予定がずれることがあります。
例えば48歳で、53歳前後にFIREしたいと考えている人がいたとします。
今は給与がありますから、500万円の余裕資金を見て「しばらく使わない」と考えるかもしれません。
しかし5年後には会社を辞め、最初の数年間は税金や社会保険料を含めて現金支出が増える可能性があります。
住宅の修繕や引っ越し、家電の買い替えなど、まとまった支出が重なることもあるでしょう。
つまり、「現役時代の使わない」と「FIRE後の使わない」は同じではありません。
会社員でいる間は給与が新しいお金を毎月補充してくれます。ところがFIREすると、その補充装置が止まります。
この違いを無視すると、「金融資産は十分あるのに、近く使えるお金だけ妙に少ない」という状態が起こります。
資産5,000万円でも「今使える5,000万円」とは限らない
FIREでは総資産額が注目されます。3,000万円、5,000万円、7,000万円、1億円。数字が大きくなるほど安心感も増しますが、その資産がすべて同じタイミングで生活費へ使えるとは限りません。
例えば、あくまで考え方を説明するための仮想例として、次のような5,000万円を考えてみます。
| 資産 | 金額 | 必要なときの使いやすさ |
|---|---|---|
| 普通預金 | 500万円 | 非常に高い |
| 株式・投資信託 | 2,000万円 | 売却可能だが価格変動あり |
| 満期まで期間のある債券 | 1,000万円 | 途中売却では価格・流動性の影響あり |
| iDeCo | 1,000万円 | 原則として受給年齢まで引き出せない |
| その他長期資産 | 500万円 | 内容による |
| 合計 | 5,000万円 | ― |
資産額だけなら5,000万円です。しかし来月会社を辞める人にとって、この5,000万円がすべて普通預金500万円と同じように使えるわけではありません。
株式や投資信託は売却できますが、FIRE直後に暴落していれば、できれば売却を避けたいかもしれません。
一般的な債券も途中売却はできますが、市況によって購入価格を下回る可能性があります。
iDeCoに至っては老後資産形成の制度であり、原則として60歳以降の受給可能年齢に達するまで引き出せません。
通算加入者等期間によっては、受給可能年齢が61~65歳になる場合もあります。
ここでは、便宜的に「FIRE可動資産」と呼びます。「自分がお金を必要とする時期に、大きな制約や想定外の不利益を受けず、生活費などへ回しやすい資産」という意味です。
FIREでは、「総資産いくら」だけではなく、「そのうち退職直後から何年間を実際に動かせるのか」を見ると、資産の見え方がかなり変わります。
「売れる資産」と「安心して使える資産」は違う
「売れる資産」と「安心して使える資産」の違いは、特に株式で分かりやすくなります。
上場株式や投資信託は、一般に売却手続きを行うことができます。だから流動性は比較的高い資産です。
しかしFIRE初年度に株式市場が30%下落しているとき、その資産を生活費として売りたいかは別問題です。
売れる。でも、売りたくない。この状態があります。
FIREでは「換金できるか」という制度上の流動性に加えて、「その価格で換金しても自分の長期計画が壊れないか」という実務上の流動性も考えた方がいいです。
FIRE直後の暴落が資産寿命へ効きやすい理由を考えると、現金をまったく持たずに「株はいつでも売れるから大丈夫」と考える危うさが見えてきます。
▶ FIREを目指す人は現金いくら持つべきか?|キャッシュ比率の最適解 / FIRE計画の羅針盤
だから現金は、期待リターンの低い「働いていない資産」ではありません。
近い将来に使う予定のお金を、相場の都合に左右されず使える状態にしておくという役割を持っています。
FIREでは「利回り差」を必ず円に直してみる
ここまで読むと、「それでも利回りが高いなら長めの債券を選びたい」と思うかもしれません。
それも一つの考え方です。ただし、金利差はパーセントのまま見ると実際より大きく感じることがあります。
例えば500万円を運用すると仮定し、商品の条件や税金などを単純化して比較するとします。
Aは年2.0%。Bは年2.5%。数字だけを見ると、2.5%の方がかなり魅力的に見えます。
しかし差は0.5%です。500万円 × 0.5% = 年2万5,000円。
もちろん複利や税金、商品条件、運用期間を考えれば実際の差は変わりますが、ここで重要なのは計算結果そのものではありません。
「年2万5,000円の追加収益を期待する代わりに、自分は何を引き受けるのか」です。
満期までの期間なのか、信用リスクなのか、価格変動なのか、中途売却のしにくさなのか。
高い利回りそのものが悪いわけではありません。一般に高いリターンには何らかの条件やリスクが伴います。
だからFIREでは、利回りを見るときに、「あと何%増えるか」ではなく「その差額はいくらか。そしてそのために何を諦めるか」まで計算する。
これだけでも、金融商品の広告やランキングを見る目はかなり変わります。
「高利回り」は自由を制限する対価になっていることもある
FIREの目的は資産残高を最大化することだけではありません。
会社への依存を減らし、自分の時間や働き方を選びやすくすることです。
それなのに、少し高い利回りを求めて手元資金の多くを長期間動かしにくい形へ変えてしまえば、資産は増えても生活の自由度が下がる場合があります。
「自由になるためのお金なのに、お金そのものが自由に動かせない…」、これは少し皮肉です。。
だからFIRE直前では、「利回りの高さ」と「資金の自由度」を両方見る必要があります。
利回り1%高い商品が常に優れているわけではありません。
その1%が必要な人もいれば、1%を諦めても「明日使える」という状態に価値を感じる人もいます。
この違いは投資の上手下手ではなく、「そのお金が何のために存在するのか」で決まります。
個人向け国債は「普通の債券」と同じ感覚で考えない
ここで混同しやすいのが「個人向け国債」です。
一般的な市場性のある債券では、途中売却すると市場価格の影響を受けます。
一方、日本の個人向け国債は個人向けに商品設計されており、財務省によれば「変動10年」・「固定5年」・「固定3年」があり、原則として発行から1年経過後は中途換金できます。
その際には直前2回分の利子相当額を基にした中途換金調整額が差し引かれる仕組みです。
つまり、「10年と書いてあるから10年間絶対に触れない」という商品ではありません。
反対に、「国債という名前だから普通の国債も全部同じ仕組み」でもありません。
▶ 個人向け国債は買うべき?|FIREの安全資産になる理由と変動10年・定期預金との違い / FIRE計画の羅針盤
FIREで重要なのは、商品カテゴリーの名前から安全性や流動性を想像するのではなく、「自分が買おうとしている商品の償還条件、中途換金条件、信用リスクなどを確認すること」です。
「債券」と一言で言っても、中身はかなり違います。
債券の「満期」とFIREの「退職日」を合わせる
FIREを予定している人には、かなり大きな日付があります。それは「会社を辞める日」です。
その日までは給与があります。その日から先は、給与を前提にしていた家計から、金融資産を使う家計へ移ります。
だからFIRE直前の資産を考えるときは、すべてを「株・債券・現金の何%」だけで見るのではなく、「いつ使うお金なのか」を並べると分かりやすくなります。
例えば50歳でFIREする予定なら、49歳で持っているお金を、「50~51歳に使う可能性が高いお金」、「52~54歳ごろに使う可能性があるお金」、「60歳以降まで基本的に使わないお金」というように時間で分けて考えます。
金融商品を先に選ぶのではなく、「人生の予定を先に置き、その後で金融商品を当てはめる」、この順番です。
FIREが近づくほど株式比率をどう考えるかという問題も、結局は「その資産をいつから生活費へ変え始めるのか」と切り離せません。
▶ FIRE直前は株式比率を下げるべき?|「年齢とともに守りに入る」の定説を疑う / FIRE計画の羅針盤
45歳だから株式55%、50歳だから50%と機械的に決めるより、「退職まであと何年か」、「給与が止まるのはいつか」、「いつから資産を取り崩すか」の方が、FIREでは実際の生活に直結します。
FIRE資産に「満期カレンダー」を作ってみる
そこで実用的なのが、資産を商品名ではなく「使う予定年」で並べる方法です。
例えば年間生活費240万円で、5年後にFIREするとします。
| 使う時期 | 必要になり得るお金 | 考える役割 |
|---|---|---|
| FIRE直後~1年目 | 約240万円+予備費 | すぐ使える資金 |
| 2年目 | 約240万円 | 短期で使える守り資金 |
| 3年目 | 約240万円 | 使う時期を合わせた資金 |
| 4~5年目 | 約480万円 | やや先の生活を支える資金 |
| それより先 | 残りの長期資産 | 成長を狙える期間を残す |
これは「生活費5年分を全部債券にしよう」という意味ではありません。
現金を何年分持つか、債券を使うか、年金開始まで何年あるか、退職後に少し働く予定があるかによって設計は変わります。
大切なのは、「資産と人生のカレンダーを重ねてみること」です。
すると、今まで「株式3,000万円、現金1,000万円、債券1,000万円」としか見えていなかった5,000万円が、「1年以内に使う500万円」、「5年以内に使う1,000万円」、「10年以上育てる3,500万円」のように別の姿で見えてきます。
満期をずらす「債券ラダー」という考え方
債券には、複数の満期を組み合わせる考え方もあります。
一般に、満期時期の異なる債券を段階的に保有する方法は「債券ラダー」、「ラダー戦略」などと呼ばれます。
例えば1年後、2年後、3年後、4年後、5年後と満期時期をずらしておけば、すべての資金を一つの満期へ集中させずに済みます。
FIREとの相性を考えると面白いのは、これが単なる金利予想ではなく、「生活費の時間分散」として使えることです。
ある年の生活費に相当する守り資金がその時期に使える状態になる。その次の年には別の資金が使えるようになる。さらに先の資産は長期運用を続ける。
もちろん、実際の債券価格、購入単位、信用リスク、金利環境、税金、手数料などによって、きれいなラダーが作れるとは限りません。債券を使わず、普通預金や定期預金、個人向け国債などを組み合わせる方法もあります。
重要なのは商品名ではなく、「全部のお金を同じ日に必要とするわけではない」という事実です。
ならば、資産側にも時間差を持たせる。これがFIRE資産を時間軸で考えるということです。
iDeCoは「良い資産」でもFIRE初期には使えない
この時間軸で見ると、「iDeCo」の性格も分かりやすくなります。
iDeCoには税制上のメリットがあり、老後資産形成の有力な制度です。
しかし、iDeCo公式サイトも、老後資産形成を目的とする制度であるため、原則として60歳以降の受給可能年齢になるまで資産を引き出せないと案内しています。
だから45歳でFIREする人がiDeCoに1,000万円持っていたとしても、その1,000万円を45~50歳の生活費として自由に使うことはできません。でも、それはiDeCoが悪いという意味ではありません。
むしろ、「45~59歳は別の資産で生活する」、「60歳以降はiDeCoも使える」という形で時間を分ければ、老後側の資産として役割を持たせることができます。
▶ 40代からiDeCoは遅い?独身おじさんの現実的シミュレーション / FIRE計画の羅針盤
FIREでは、「持っている資産」と「今使える資産」を分けるだけでなく、「何歳から使える資産なのか」まで見ることが大切です。これも資産の時間割です。
株式には「満期がない」からこそ時間を与える
債券に満期がある一方、一般的な株式や株式投資信託には「○年後に額面で償還される」という満期はありません。
これは自由であると同時に、難しいところでもあります。
10年後まで使わない資産なら、途中で大きな下落が起きても回復を待てる可能性があります。
しかし来年使う予定のお金まで株式へ置いていると、その1年間で市場が大きく下落した場合、回復を待つ時間がありません。
つまり株式のリスクは、「何%下がるか」だけではありません。
「下がったときに何年待てるか」、ここがFIREでは非常に重要です。
同じ30%下落でも、給与があり15年間使う必要がない1,000万円と、来月から生活費に使う1,000万円では重さがまったく違います。
▶ FIREの4%ルールは安全なのか?|40代独身が知るべき取り崩しの現実 / FIRE計画の羅針盤
資産形成中は「暴落したら積み立てを続ける」で済んでも、FIRE後は生活費の支払いがあります。
そのため、資産の種類だけではなく、「その資産にどれだけ待つ時間を与えられるか」が、退職後のポートフォリオでは重要になります。
FIRE可動資産はいくら必要なのか
では、FIRE可動資産はいくら持てばいいのでしょうか。残念ながら、万人共通の金額はありません。
年間生活費200万円の人と400万円の人では違いますし、完全FIREとサイドFIREでも違います。
賃貸か持ち家か、退職金があるか、年金開始まで何年あるか、健康状態、臨時支出、再就職する可能性などによって必要な余裕は変わります。
ただ、考える順番は作れます。まず、FIRE直後1年程度に確実に必要になりそうなお金を確認する。
次に、数年間のうちに発生しそうな税金、社会保険料、住宅費、大型支出などを確認する。
さらに、その期間に株式市場が悪くても、成長資産を慌てて売らずに済む余白がどれくらい必要かを考える。
ここまでやってから、普通預金、定期預金、個人向け国債、一般債券などの候補を検討する。
「この債券が3%だから500万円買おう」ではなく、「この500万円は3年後まで使わないから、どこへ置くのが合理的か」と考える。順番を逆にしないことが大切です。
金融商品から人生を作るのではなく、人生から金融商品を選ぶ。この方がFIREにはずっと自然です。
「全部いつでも使える」は効率が悪く、「全部長期運用」は自由がない
「いつ何があるか分からないから全部普通預金」という設計なら、流動性は高くなります。
一方、40代から数十年続く可能性があるFIREでは、長期的なインフレや資産成長まで考える必要があります。
反対に、「長期では株式が有利だから全部投資」という設計なら、期待リターンを高められる可能性があります。
しかし退職直後の生活費まで値動きの大きい資産へ置けば、悪いタイミングで売却を迫られるかもしれません。
どちらも、一つのリスクだけを極端に避けています。
現金だけなら市場価格変動を避けやすい代わりに、長期的な購買力や機会損失を考える必要があります。
株式だけなら長期成長を狙える一方、短期の価格変動へ生活まで巻き込まれる可能性があります。
長期債券だけなら利息と満期を計画しやすい一方、途中で使う必要が生じれば市場価格や流動性を考えなければなりません。
だから資産配分とは、「一番いい金融商品を見つけるゲーム」ではありません。
「違う時間を担当するお金を、違う場所へ置く作業」です。
「安全資産」という言葉より「いつ使う資産か」で考える
FIRE界隈では、現金や債券をまとめて「安全資産」と呼ぶことがあります。
便利な言葉ですが、安全にも種類があります。株価暴落から守る安全。明日すぐ使えるという安全。元本の価格変動が小さいという安全。インフレに負けにくいという安全。発行体の信用という安全。
これらをすべて同時に最高水準で満たす金融商品はありません。
例えば一般的な債券は株式とは違う値動きを期待できても、途中売却時には価格が変動します。
社債なら発行企業の信用リスクがあります。金融庁の投資教育資料でも、債券には価格変動リスクや信用リスクがあることが説明されています。
▶ 債券投資は必要か?|株式との違いとFIREにおける最適な役割 / FIRE計画の羅針盤
だから「これは安全資産か?」という二択だけで考えるより、「このお金はいつ使うのか。その時までどんなリスクなら引き受けられるか」と考える方が、FIREには実践的です。
40代FIREは年1回「資産の時間割」を確認する
FIRE予定日がまだ10年以上先なら、長期資産の比率を高めやすいです。
ところがFIREまで5年、3年、1年と近づけば、資産の役割も少しずつ変わります。
今まで「20年後のためのお金」だった資産の一部が、「3年後から生活費として使うお金」へ変わっていくからです。
そこで年に一度くらいは、金融資産を商品別ではなく時間別に並べてみると分かりやすくなります。
| 確認する時間 | 考えること |
|---|---|
| 1年以内 | 確実に使う可能性が高いお金はいくらか |
| 1~3年 | 大型支出・退職後負担へ備える資金はいくらか |
| 3~5年 | 相場が悪い場合でも待てる仕組みがあるか |
| 5~10年 | 守りと成長をどう組み合わせるか |
| 10年以上 | 長期で育てられる資産はいくらか |
| 60歳以降 | 年金・iDeCo等とどう接続するか |
去年まで10年後に使う予定だったお金が、今年は9年後になります。FIRE予定日も一年近づきます。
つまり資産の時間割は、何もしなくても毎年変わっています。
リバランスとは株式60%を55%へ減らすことだけではありません。
「いつ使うお金なのか」が変わったことに合わせ、「置き場所を見直す」こともリバランスです。
まとめ|FIREで大事なのは「いくらあるか」と「いつ使えるか」
債券を選ぶとき、利回りを見ることは大切です。
利率、利回り、満期、信用力、途中売却条件、価格、税金などを比較しなければ、その債券が自分に合っているかは判断できません。
ただ、FIREを目指す40代なら、その前に一つ確認しておきたいことがあります。
「そのお金を、いつ使う予定なのか」です。
来年使う生活費。3年後の退職直後に使うお金。5年後まで使わない守り資金。10年以上育てられる成長資産。60歳以降まで引き出さない老後資産。全部同じ「1,000万円」でも、役割はまったく違います。
だから、利回りが高いから長期債券へ入れる、株式の期待リターンが高いから全部投資する、元本を守りたいから全部預金へ置く、という一方向の考え方だけではFIRE資産は作りにくい。
必要なのは、「お金にも予定表を持たせること」です。
債券には満期があります。iDeCoには原則として受給できる年齢があります。株式には満期がありませんが、だからこそ回復を待てる時間が必要です。現金は増えにくい代わりに、今日でも明日でも使えます。それぞれ得意な時間が違います。
FIREで最も困るのは、「資産が足りない」ことだけではありません。
「総資産は十分あるのに、必要な日に使えるお金がなく、売りたくない資産を売る」ことです。
だから債券を見るときも、最初に利回りランキングへ飛びつかない方がいいです。
- これは何年後のお金だろう
- その年まで、本当に使わなくていいだろうか
- 予定が変わったら、どんな条件で換金できるだろうか
この3つを先に考える。
債券で固定するのは、金利だけではありません。「お金を使う時間」もある程度固定しています。
そしてFIREとは、その時間を自分で選ぶために資産を作ることでもあります。
だからこそ、数%の利回りを最大化すること以上に、「自分が自由になりたい日に、お金も自由になっていること」、40代からFIRE資産を組み立てるなら、最後はそこを合わせておきたいと思います。
こちらの記事もあわせてどうぞ
▶ 個人向け国債は買うべき?|FIREの安全資産になる理由と変動10年・定期預金との違い / FIRE計画の羅針盤
・一般的な債券とは商品性が異なる個人向け国債について、FIREでの使い方まで掘り下げています。
▶ 債券投資は必要か?|株式との違いとFIREにおける最適な役割 / FIRE計画の羅針盤
・債券そのものの基本、株式との違い、FIREポートフォリオでの役割を整理しています。
▶ FIREを目指す人は現金いくら持つべきか?|キャッシュ比率の最適解 / FIRE計画の羅針盤
・FIRE前後で「すぐ使えるお金」をどの程度持つかを考える土台になります。
▶ FIRE直前は株式比率を下げるべき?|「年齢とともに守りに入る」の定説を疑う / FIRE計画の羅針盤
・年齢ではなく、FIREまでの距離と資産を使い始める時期から株式比率を考えています。
▶ 40代からiDeCoは遅い?独身おじさんの現実的シミュレーション / FIRE計画の羅針盤
・FIRE前半には使いにくい一方、60歳以降の資産形成には活用できるiDeCoの位置づけを考えています。
▶ FIREの4%ルールは安全なのか?|40代独身が知るべき取り崩しの現実 / FIRE計画の羅針盤
・資産を作った後、「いつ・どの資産から生活費を取り崩すのか」という出口側の問題につながります。
※本記事で使用している「FIRE可動資産」「FIRE満期カレンダー」「お金を使える日のズレ」「資産の時間割」等は、FIREにおける資産の利用時期を分かりやすく整理するための便宜的な表現であり、正式な金融用語ではありません。
※債券の商品性は、国債、社債、個人向け国債、外国債券、仕組債等によって大きく異なります。一般的な債券には発行体の信用リスク、価格変動リスク、流動性リスク等があり、満期保有であってもすべての債券について元本が保証されるわけではありません。購入前に目論見書、契約締結前交付書面その他の公式資料をご確認ください。
※個人向け国債やiDeCo等の制度・商品条件は変更される可能性があります。実際の利用にあたっては、財務省、iDeCo公式サイト、取扱金融機関等の最新情報をご確認ください。
※本記事中の金額、利回り、生活費、資産構成等は考え方を説明するための仮想例です。特定の債券、預金、投資信託その他の金融商品の購入・売却や、特定の資産配分を推奨するものではありません。投資判断は、ご自身の年齢、収入、資産、負債、生活費、FIRE予定時期、リスク許容度、必要資金の時期等を踏まえてご判断ください。
コメント