




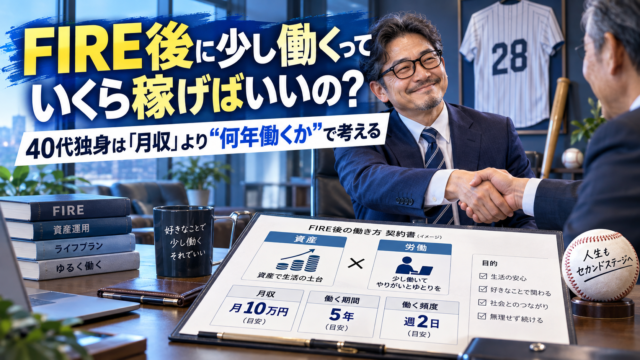
FIREと聞くと、会社を辞めた瞬間から一円も働いて稼がない生活を想像する人もいるでしょう。
しかし、完全に労働収入をゼロにする必要はありません。金融資産を使いながら、週に数日だけ働く、好きな仕事だけ続ける、副業や個人事業で月数万円を得る。
そんなサイドFIREやセミリタイアも、会社への依存を減らす方法の一つです。
そこで気になるのが、「FIRE後に少し働くなら、結局いくら稼げばいいの?」という問題です。
月5万円あれば十分なのか、月10万円くらい必要なのか、それとも15万円以上ないと資産が減りすぎるのか。
サイドFIREについて調べると「月10万円働く」といった数字をよく見かけますが、その金額が自分にも当てはまるとは限りません。
しかも、月収だけを見ていると、もう一つ大切なことを見落とします。
たとえば月15万円稼げても、その仕事が苦しくて3年で辞めてしまう。
一方、月7万円しか稼げなくても、負担が軽く10年間続けられる。
サイドFIRE全体で見れば、後者の方が家計を長く支える可能性があります。
40代からFIRE後の働き方を考えるなら、「月いくら稼げるか」と「その働き方を何年続けられるか」をセットにする必要があります。
会社員時代と同じ年収を再現することが目的ではありません。
生活費のすべてを労働で賄う必要もなければ、反対に金融資産だけですべてを払う必要もない。
その中間に、自分にとってちょうどいい働き方があります。
FIRE後はいくら稼げばいい?まず「生活費の不足分」から逆算する
FIRE後の必要収入を考えるとき、「とりあえず月10万円くらい副業で稼げばいいだろう」と収入側から決めたくなりますが、本来は生活費から逆算した方が分かりやすくなります。
月15万円で生活できる人と月30万円必要な人では、同じ月10万円の労働収入でも意味がまったく違います。
また、金融資産を積極的に取り崩す人と、なるべく資産を残したい人でも必要な労働収入は変わります。
基本形はシンプルです。
FIRE後に必要な手取り労働収入 = 年間生活費 − 年間の計画取り崩し額 − 年金などその他の収入
たとえば年間生活費が240万円で、金融資産から年間120万円を取り崩してよいと考えているなら、残り120万円を仕事などで補えば家計上はつながります。毎月平均すると手取り10万円です。
一方、年間180万円を金融資産から出して構わないなら、必要な手取り収入は年間60万円、月平均5万円になります。
逆に年間60万円しか取り崩したくないなら、仕事から必要になるのは年間180万円、月平均15万円です。
| 年間生活費240万円の場合 | 年間の計画取り崩し | 必要な手取り労働収入 | 月平均 |
|---|---|---|---|
| 資産を多めに使う | 180万円 | 60万円 | 5万円 |
| 半分ずつ負担する | 120万円 | 120万円 | 10万円 |
| 資産をなるべく温存する | 60万円 | 180万円 | 15万円 |
これは説明用の単純な例ですが、「サイドFIREなら月10万円」という万能の正解がない理由は分かります。
重要なのは、まず「自分はいくらで暮らすのか」を決め、その生活費を「資産」と「労働」でどう分担するか考えることです。
この順番を逆にすると、「月10万円稼げる仕事を探さなければ」と仕事に家計を合わせることになります。
本来は金融資産を作ったからこそ働き方を自由にできるはずなのに、再び収入目標に人生を合わせるのでは少しもったいありません。
月5万円・10万円・15万円でも、10年続けば差は大きい
月数万円の仕事と聞くと、「その程度なら資産形成にはあまり影響しないのでは」と感じるかもしれません。
しかしFIRE後は、資産を増やす段階ではなく、取り崩す金額を調整する段階でもあります。
先ほどと同じ年間生活費240万円、月20万円で考えてみます。税金や社会保険料などは後で扱うため、ここでは実際に家計へ入る「手取り労働収入」として比較します。
| 手取り労働収入 | 年間収入 | 年間の資産取り崩し | 10年間の単純累計取り崩し |
|---|---|---|---|
| 0円 | 0円 | 240万円 | 2,400万円 |
| 月5万円 | 60万円 | 180万円 | 1,800万円 |
| 月10万円 | 120万円 | 120万円 | 1,200万円 |
| 月15万円 | 180万円 | 60万円 | 600万円 |
月5万円でも10年間なら600万円です。月10万円なら1,200万円、月15万円なら1,800万円になります。
もちろん実際の金融資産は、このように一直線には減りません。運用益が出る年もあれば大きく下落する年もあり、物価も変わります。
年金、税金、社会保険料、臨時支出などもあるため、この表は資産寿命を予測するものではありません。
それでも、小さな労働収入を「たった月5万円」と軽く見る必要はないでしょう。
FIRE後には、月5万円があるだけでも年間60万円分、金融資産から生活費へ変換しなくて済む可能性があります。
ただし、ここで「では月15万円が一番いい」と考えるのも早いです。
月15万円を得るために週4日働き、長時間通勤し、仕事の責任も重くなり、結局3年で嫌になるかもしれません。
それより月7万円でも週2日程度で、10年間無理なく続けられるなら、累計の労働収入は後者の方が大きくなる場合さえあります。
会社員時代なら高収入は大きな武器です。しかしFIRE後は、収入最大化が目的とは限りません。
「生活費の不足部分を、自由を失いすぎずに埋めること」、ここへ頭を切り替えると、「いくら稼ぐか」の答えも変わってきます。
サイドFIREは「月収×何年」で考える|年金までを橋渡しする発想
サイドFIREの記事では「月10万円稼ぐ」という数字が独り歩きしがちです。
でも月10万円という数字だけでは、計画はまだ半分しかできていません。
もう半分は、その収入を「何年間得る予定なのか」です。
たとえば55歳で会社員を辞め、65歳まで手取り月10万円を得るとします。
単純計算なら年間120万円×10年で1,200万円です。50歳から65歳まで15年間なら1,800万円になります。
一方、60歳から65歳までの5年間だけなら600万円です。
同じ「月10万円働く」でも、FIRE計画への影響は大きく違います。
| FIRE開始年齢 | 65歳までの期間 | 月10万円を続けた単純累計 |
|---|---|---|
| 50歳 | 15年 | 1,800万円 |
| 55歳 | 10年 | 1,200万円 |
| 60歳 | 5年 | 600万円 |
もちろん、15年間ずっと同じ仕事を続けられる保証はありません。
病気になるかもしれませんし、仕事自体がなくなる可能性もあります。
だからこそ「月10万円」と一点だけ決めるのではなく、「どこまでの期間をその収入でつなぐのか」を考える意味があります。
一つの区切りになりやすいのが、「公的年金の受給開始」です。
老齢基礎年金は受給資格期間が10年以上ある場合、原則65歳から受給でき、60~65歳の繰上げ、66~75歳の繰下げも選択できます。
実際の受給額や受給開始年齢は個人の加入記録や選択によって変わるため、「65歳になれば必ず働かなくてよい」という意味ではありません。
それでも40代や50代で会社員を降りる人にとって、「FIRE開始から、公的年金など次の収入源が本格的に始まるまで」を一つの期間として考えるのは使いやすい方法です。
ここでは、この期間をつなぐ仕事の収入を「ブリッジ収入」と考えてみます。
永久に月10万円稼ぎ続ける必要はありません。55歳で会社を辞めたなら、まず65歳前後までの10年間をどう渡るか考える。
年金が始まったら、そこで資産取り崩し額と労働収入をもう一度計算し直す。
70歳になっても働きたければ働けばいいし、もう働きたくなければ資産と年金中心へ移行することもできます。
FIRE計画を一本の永久計画ではなく、いくつかの区間に分けるわけです。
これは40代からのFIREとかなり相性がいいと思います。
30年、40年先まで一つの働き方を決める必要はありません。
高収入の仕事より「長く続けられる仕事」の方が強いことがある
会社員時代は、多少大変でも年収が高い仕事を選ぶ意味があります。
給与から生活費を払い、老後資金を作り、投資元本を増やす段階では、収入の高さそのものが大きな力になるからです。
しかしFIRE後にまで、同じ価値観を持ち込む必要はありません。
十分な金融資産を作って会社員を降りたのに、再び週5日勤務へ戻り、長時間通勤し、大きな責任を背負い、休日まで仕事が気になる。
その代わり月20万円稼げるとしても、生活の自由度は会社員時代とそれほど変わらないかもしれません。
FIRE後の仕事では、給与以外の条件が急に重要になります。
週何日働くのか、通勤はあるのか、時間を自分で選べるのか、責任はどれくらい重いのか、人間関係のストレスは強いのか、休みたい日に休めるのか。そして、嫌になったら辞められるのか。
この違いを無視して「月収が高い仕事ほどサイドFIREに向いている」と考えると、FIREで買った自由時間を再び高値で売ることになります。
そこで見るのが、「月収 × 続けられる期間」です。手取り月15万円を3年間なら、単純な累計は540万円です。手取り月7万円を10年間なら840万円になります。
もちろん「だから月7万円の仕事を選ぶべき」という話ではありません。
現在の10万円と10年後の10万円には同じ価値があるとも限らず、仕事量や生活環境も違います。
ただ、「月15万円 > 月7万円という一行だけでは、FIRE後の仕事の優劣は決められない」ことは分かります。
もし月10万円があれば家計が十分成立するのなら、月20万円を稼ぐために自由時間を大幅に失う必要はないかもしれません。
逆に好きな仕事で月20万円稼げて、それ自体が楽しいなら、わざわざ収入を減らす必要もありません。
FIREの強みは、低い収入でも生活できるだけの金融資産があることです。
だから仕事選びでも、「一番稼げるもの」ではなく、「必要な収入を、必要な期間だけ、無理なく続けられるもの」を選べるようになります。
月10万円「稼ぐ」と月10万円「使える」は違う|税金・社会保険も見る
ここまで月5万円、10万円、15万円という数字を使ってきましたが、実際のサイドFIREではもう一段注意が必要です。
「売上や額面収入」と「生活費へ使える手取り」は同じではありません。
パートやアルバイトとして雇用されるのか、業務委託で報酬を受け取るのか、個人事業として収入を得るのかによって、税金・社会保険・必要経費などの扱いは変わります。
たとえば会社員を退職し、別の勤務先で厚生年金の加入者にならない20歳以上60歳未満の人は、原則として国民年金第1号被保険者となります。2026年度の国民年金保険料は月額17,920円で、毎月納付なら年間215,040円です。
国民健康保険料も全国一律ではありません。具体的な算定方法や料率は自治体などで定められ、所得等による応能分と加入者数などによる応益分を組み合わせて算定されます。
そのため「副業月10万円なら国保はいくら」と全国共通の数字を置くことはできません。
一方、パート・アルバイトとして働く場合は、条件によって健康保険・厚生年金の対象になります。
2026年9月時点では短時間労働者について週20時間以上などの要件があり、いわゆる「106万円の壁」に関係する月額8.8万円以上の賃金要件は、2026年10月に撤廃予定です。
企業規模要件については今後段階的に縮小・撤廃される制度設計になっています。
つまり、「FIRE後は月10万円欲しい」というときには、「月10万円の売上が欲しいのか」、「月10万円の額面給与が欲しいのか」、「それとも最終的に家計へ10万円入ってほしいのか」を区別した方がいい。
FIRE計画では最後の「使える手取り」で考えるのが分かりやすいでしょう。
まず「生活費を補うため、手取り月8万円必要」と決める。その後、パート、アルバイト、業務委託、個人事業などの働き方を考え、税金や社会保険を踏まえて必要な額面収入へ戻していく。
この順番なら、制度に合わせて生活を作るのではなく、自分の生活に必要な働き方を探せます。
40代独身なら「最低・標準・十分」の3本を作り、年齢とともに変えていい
FIRE後の目標収入を月10万円の一点に固定すると、その数字を下回っただけで不安になります。
「今月は8万円しか稼げなかった。サイドFIRE計画が崩れた」と考えてしまうわけです。
そこで、必要収入を一つではなく「幅」で持っておく方法があります。
たとえば月20万円で生活し、資産から最大月15万円程度までは出せると考えているなら、手取り月5万円を最低ラインにできます。
月10万円入れば取り崩しをかなり減らせるので標準ライン。月15万円なら資産から出す金額はかなり小さくなるため十分ライン、という具合です。
| 収入ライン | 手取り月収の例 | 家計での役割 |
|---|---|---|
| 最低ライン | 5万円 | 取り崩しを少し減らし、資産だけへの依存を弱める |
| 標準ライン | 10万円 | 生活費の半分程度を賄い、資産取り崩しに余裕を作る |
| 十分ライン | 15万円 | 取り崩しを大きく抑えられるが、働きすぎとの交換条件を見る |
もちろん、この5万円・10万円・15万円は月20万円生活を例にした説明用の数字です。
自分の生活費が15万円なら必要額は下がり、30万円なら上がります。
この方式の良いところは、収入が下がっても即失敗にならないことです。
普段は10万円稼げているけれど、今月は仕事が少なく7万円だった。
それでも最低ライン5万円は超えているから、資産から少し多く出せば済む。こう考えられます。
反対に収入が増えたときにも役立ちます。月10万円で十分なのに、「もっと働けば15万円になる」、「さらに仕事を増やせば20万円になる」と際限なく仕事を増やしたら、サイドFIREは再び会社員化していきます。
FIRE後には、収入の「最低目標」だけでなく、「これ以上は無理に稼がなくていい」という十分ラインがあってもいい。これはかなり大事です。
そして40代からのFIREなら、その数字を年齢によって変えても構いません。
たとえば55~59歳は手取り月12万円を目安にする。60~64歳は体力や資産残高を見ながら月5~8万円へ落とす。65歳以降は年金と資産取り崩しを再計算し、働くかどうか自体を選び直す。
最初から「65歳まで同じ仕事を、同じ月収で続ける」と決める必要はありません。
金融資産を持っているからこそ、労働量を下げる選択ができます。
40代独身の場合、生活費を一人で負担する一方、働き方や住まいを自分の判断だけで変えやすい人もいるでしょう。
その自由度を「もっと稼ぐ」ためだけではなく、「仕事を減らす」ためにも使えます。
FIRE後に少し働く価値は、暴落時に資産を売らずに済むことにもある
サイドFIREの労働収入には、単なる生活費の穴埋め以外にも役割があります。
それは、「相場が悪いときに金融資産を大量に売却せずに済む可能性を増やすこと」です。
会社員で給与がある間は、株式市場が大きく下落しても家賃や食費のために毎月投資信託を売却する必要はありません。給与が生活費を支えているからです。
しかし完全FIREして資産取り崩しだけで暮らしていると、相場が上がっていても下がっていても生活費は必要になります。市場が30%下落しているからといって、家賃を半年待ってもらうわけにはいきません。
そこで手取り月5万円、10万円の仕事が残っていると、必要な売却額を小さくできます。
月20万円生活で手取り月10万円が入るなら、残り10万円だけを資産から出せばよい。年間なら120万円です。
これは「月10万円働けば暴落に勝てる」という意味ではありません。
市場の回復時期は予測できませんし、仕事自体が不況で減る可能性もあります。
ただ、労働収入には、「資産を売る量を減らし、待てる時間を増やす」という機能があります。
月5万円を「たった年間60万円」と見るか、「年間60万円分の売却を減らせる可能性がある」と見るかでは印象がかなり違います。
現金にも似た役割があります。生活費の一部を現金で用意していれば、暴落中に株式を急いで換金せずに済む可能性が高まります。サイドFIREでは、現金と小さな労働収入の両方が「待つ余地」を作ります。
資産を運用しながら、どの口座・商品から将来生活費を出すのかまで整理する場面では、積立設定や保有商品の構成を確認しておくのも一つです。
▶ FIRE後の選択肢を増やすために、楽天証券で資産形成を始めるただし、「売りたくないから永遠に働く」では本末転倒です。金融資産はFIRE後に生活へ使うために作ったものでもあります。
取り崩すこと自体を失敗と考えず、相場が悪いときだけ仕事や現金によって売却量を調整できる。そのくらいの柔軟性がサイドFIREには向いていると思います。
仕事がなくなっても破綻しない「撤退条件」を先に作る
サイドFIREで一番避けたいのは、「この仕事で月10万円稼ぎ続けなければ生活できない」という状態です。
それでは会社員給与への依存が、別の仕事への依存へ移っただけになりかねません。
副業収入は減るかもしれません。取引先との契約が終わることもありますし、アルバイト先が閉店する可能性もあります。個人事業なら売上の波があり、WEB収益も毎月同じとは限りません。自分自身が病気になったり、単純にその仕事へ飽きたりすることもあるでしょう。
そこでFIRE後の収入計画には、金額と期間だけでなく「撤退条件」を入れておきます。
たとえば「月10万円を標準とするが、5万円まで下がっても家計は成立する」、「収入ゼロが半年続いても現金と資産で生活できる」、「仕事のストレスが会社員時代と同程度になったら収入にかかわらず見直す」といった具合です。
大切なのは、実際に仕事がなくなったとき慌ててルールを作らないことです。
| 想定する状況 | 先に決めておく対応例 |
|---|---|
| 月収が10万円→5万円へ低下 | 取り崩しを月5万円増やして様子を見る |
| 一時的に収入ゼロ | 現金・生活防衛資金から一定期間をつなぐ |
| 仕事が精神的に重くなった | 収入が高くても勤務日数を減らす・辞める |
| 資産が想定以上に増えた | 必要労働収入そのものを再計算する |
| 年金受給が始まる | 労働収入・取り崩し・生活費を再設計する |
FIRE前に、このくらいのルールを持っておけば、「月10万円稼げなくなった = FIRE失敗」にはなりません。
ここに、サイドFIREと普通の会社員生活の大きな違いがあります。
普通の会社員なら、仕事を辞めれば給与がほぼ全部なくなるため、辞める決断は重くなります。
サイドFIREでは金融資産があるため、仕事を失っても一定期間は自分で生活をつなげることができます。
「いつでも辞められるのに働く」、これがサイドFIREのかなり贅沢なところです。
高収入を得るために嫌な仕事へ耐え続ける必要がない。収入が落ちても、すぐに人生が詰むわけではない。仕事が自分に合わなければ一度休み、別の仕事を探すこともできます。
個人事業やフリーランスという形でこの柔軟性を作る場合には、会社員とは違う税金・社会保険・確定申告なども考える必要があります。
▶ サイドFIREするなら個人事業主になる?|40代独身が会社を辞めた後の働き方と社会保険を整理 / FIRE計画の羅針盤
FIRE後の仕事は「絶対に続けなければならない収入源」ではなく、「辞めても家計が持つ範囲で続ける収入源」にしておく。この違いは大きいと思います。
まとめ|FIRE後に必要なのは「高い月収」より「続けられる収入」
「FIRE後に少し働くなら、いくら稼げばいいのでしょうか?」、答えは、月5万円かもしれませんし、10万円かもしれません。
生活費が高く、資産取り崩しを小さくしたいなら15万円以上必要な人もいるでしょう。
反対に十分な金融資産があり、資産を使うことを前提にしているなら月数万円でも十分な場合があります。
だから「サイドFIREなら月10万円」という数字を、そのまま自分へ当てはめる必要はありません。
最初に見るのは、「自分の生活費」です。その生活費を、「金融資産からいくら出すのか」、「仕事からいくら出すのか」に分けます。そして、「その仕事を何年間なら無理なく続けられるのか」を見ます。
手取り月15万円でも、3年後には嫌になりそうな働き方かもしれません。
月7万円でも、週2日で気楽に10年間続けられるかもしれません。
さらに40代や50代からのFIREでは、働き方を一生固定する必要もありません。
50代前半は少し多めに働き、60歳を過ぎたら減らす。65歳前後で年金を含めて家計を再計算し、その後は働くかどうかを改めて決める。そんな段階的なサイドFIREでも構いません。
そして何より、仕事がなくなっただけで生活が崩れる計画にはしないことです。
月10万円を目標にしていても5万円なら耐えられる。数カ月ゼロでも資産で待てる。仕事が嫌になったら辞められる。そこまで含めて初めて、「資産がある状態で少し働く」という強みが生まれます。
せっかく会社員時代に金融資産を作ったのなら、会社を辞めた後まで会社員時代と同じ年収を再現する必要はありません。
高収入である必要もない。一番時給が高い必要もない。ずっと同じ仕事である必要もない。
ただし、必要な生活費を無視して「好きなことだけしていれば何とかなる」と考えるのも危険です。
その間を取る。FIRE後の仕事は、「必要な金額を、必要な期間だけ、無理なく続けられる仕事」でいいです。
資産があるから、低い収入でも働き方を選べます。少し働くから、資産だけへ依存せずに済みます。仕事が嫌になれば、資産が時間を買ってくれます。資産が減るのが怖い時期には、仕事が取り崩しを少し軽くしてくれます。
サイドFIREは、資産か労働かを二者択一にする生活ではありません。
「資産と労働を、その時々の自分に合わせて配分し直せる生活」です。
だから「FIRE後はいくら稼げばいいの?」への答えは、月10万円という一つの数字だけでは足りません。
「いくら必要か」、「何年必要か」、そして、「いつなら辞めても大丈夫か」、この三つを決めることが、40代からのサイドFIREを現実の生活へ変える第一歩なのだと思います。
こちらの記事もあわせてどうぞ
▶ 独身40代でFIREするにはいくら必要?|完全FIRE・サイドFIREの現実ラインを徹底整理 / FIRE計画の羅針盤
・FIRE後の必要収入を考える前に、「そもそも金融資産はいくら必要なのか」を整理したい場合はこちら。完全FIREとサイドFIREでは、労働収入を残す分だけ必要資産の考え方も変わります。
▶ FIRE後の仕事は「時給」で選ぶな?|旅費・住居費・孤独まで減らす“労働の総合利回り” / FIRE計画の羅針盤
・必要な手取り収入が見えたら、次は「どんな仕事で稼ぐか」です。給料だけでなく、通勤、自由時間、人との接点、生活コストまで含めてFIRE後の仕事を選びたい人向けです。
▶ FIREの4%ルールは安全なのか?|40代独身が知るべき取り崩しの現実 / FIRE計画の羅針盤
・サイドFIREでは、労働収入と資産取り崩しを組み合わせることになります。資産から年間いくら出すのかを考える前に、4%ルールの前提と注意点を整理しておきたい人につながります。
▶ サイドFIREするなら個人事業主になる?|40代独身が会社を辞めた後の働き方と社会保険を整理 / FIRE計画の羅針盤
・アルバイトではなく、ブログ、業務委託、フリーランスなどで小さく稼ぐことを考える場合はこちら。会社員を辞めると、税金・健康保険・年金・確定申告を自分で管理する範囲も広がります。
※本記事の月5万円・10万円・15万円などの数値は、サイドFIREの考え方を説明するための例です。特定の収入水準、資産額、取り崩し率、働き方を推奨するものではありません。
※本文中の簡易計算では、運用益、価格変動、インフレ、税金、社会保険料、年金額、臨時支出等を単純化または除外しています。実際のFIRE・サイドFIRE計画は、年齢、生活費、資産構成、税・社会保険、年金加入記録、働き方などによって大きく異なります。
※2026年度の国民年金保険料は月額17,920円です。短時間労働者の社会保険については制度改正が進んでおり、月額8.8万円以上の賃金要件は2026年10月に撤廃予定です。実際に退職・就労するときは、日本年金機構、厚生労働省、勤務先等で最新条件をご確認ください。
※老齢基礎年金は、一定の受給資格期間を満たす場合は原則65歳から受給できますが、繰上げ・繰下げもあり、実際の年金額・受給開始時期は個人によって異なります。
コメント