




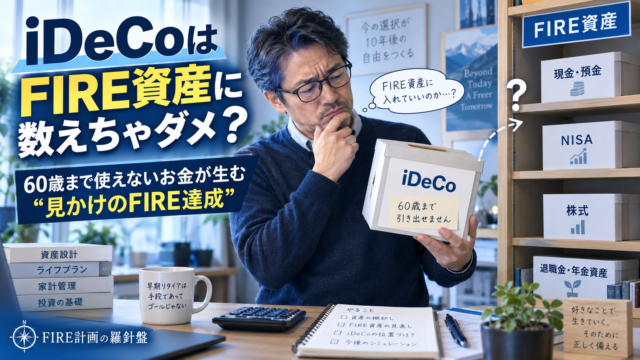
FIREを目指して資産形成を続けていると、ある瞬間から証券口座や預金口座の残高を合計するのが楽しくなってきます。
普通預金、新NISA、特定口座、会社の確定拠出年金、iDeCo。全部を足して4,000万円、5,000万円と数字が大きくなってくると、「そろそろ会社を辞めても大丈夫なのでは」と現実味が出てきます。
ところが、FIREの必要資産を考えるときには、一つ厄介な問題があります。
「その5,000万円、本当に退職した翌日から使える5,000万円でしょうか?」。
例えば金融資産5,000万円のうち1,000万円がiDeCoだったとします。
iDeCoも間違いなく本人の資産です。運用して増えれば自分の老後資金になりますし、誰かに取られるお金でもありません。
しかし50代でFIREした場合、その1,000万円を明日の家賃や来月の生活費に使うことは原則できません。
iDeCoは老後資産形成を目的とした制度で、確定拠出年金の老齢給付金は原則として60歳以降に受け取る仕組みになっているからです。
通算加入者等期間が10年未満なら、受給開始可能年齢が61~65歳へ後ろにずれる場合もあります。
すると、「総金融資産は5,000万円ある」という話と「FIREした翌日から使える資産が5,000万円ある」という話は、まったく同じではなくなります。
ここが今回のテーマです。iDeCoをFIRE資産に入れるべきか、入れないべきかという単純な二択ではありません。
むしろFIREでは、資産額だけでなく、「その資産をいつ使えるのかまで見る必要がある」のではないか。
言い換えれば、FIRE資産には金額だけでなく「解禁日」があります。
この視点を入れると、iDeCoがFIREに向いているのか、新NISAより優先すべきなのか、50代で早期リタイアする場合にどう計算すればいいのかという問題が、かなり整理しやすくなります。
- iDeCoも立派な資産。でも「今日使える資産」とは性格が違う
- 総資産5,000万円でも“見かけのFIRE達成”になることがある
- FIREで本当に重要なのは「退職日から60歳までの橋」
- FIRE資産を「1階」と「2階」に分けると急に分かりやすくなる
- iDeCoの節税メリットが大きくても、FIREが近づくとは限らない
- それでも「60歳まで引き出せない」は、iDeCoの弱点だけではない
- 「iDeCoをFIRE資産に入れる派・入れない派」の二択から降りる
- 50代FIREは「資産が尽きるか」より先に“橋が切れないか”を見る
- 60歳になればすべて解決、でもない|iDeCoの出口は別に考える
- FIRE資産5,000万円は、誰にとっても同じ5,000万円ではない
- iDeCoへの拠出を増やすほどFIREが遠ざかるケースも、近づくケースもある
- 2026年12月のiDeCo改正があっても「使える時期を見る」という基本は変わらない
- FIRE前に確認したいのは「総資産」より、この3つの数字
- まとめ|iDeCoはFIRE資産。ただし“使える日”を忘れてはいけない
- こちらの記事もあわせてどうぞ
iDeCoも立派な資産。でも「今日使える資産」とは性格が違う
まず最初に、「iDeCoはFIRE資産ではない」と切り捨てる必要はありません。
iDeCoには、掛金が全額所得控除になること、運用益が非課税であること、受取時にも一時金なら退職所得控除、年金なら公的年金等控除の対象となり得ることなど、税制上のメリットがあります。
厚生労働省も、iDeCoについて拠出時・運用時・給付時の各段階で税制上の措置があることを示しています。
だから、iDeCo残高1,000万円を「資産ゼロ」と扱うのも変です。
自分が積み立て、自分で運用し、将来自分が受け取る資産なのですから、総金融資産には当然含めていいでしょう。
ただしFIREでは、資産の目的が少し変わります。
会社員時代の資産形成では、「総額を増やすこと」が大きなテーマです。
500万円より1,000万円、1,000万円より3,000万円と資産が増えれば、経済的自立へ近づきます。
ところがFIREした後は、その資産を「生活費へ変換して使う段階」に入ります。
ここで重要になるのが「流動性」です。普通預金なら、今日使えます。特定口座の株や投資信託なら価格変動や受渡日などはありますが、売却して生活費へ回せます。
新NISAの商品も必要になれば売却でき、現行制度では売却した商品の簿価分の非課税保有限度額を翌年以降に再利用できます。
一方、iDeCoは老後のための年金制度なので、必要になったからといって50歳や55歳で自由に現金化することは原則できません。
つまり同じ1,000万円でも、「普通預金の1,000万円」と「55歳時点のiDeCo残高1,000万円」では、FIRE直後の生活を支える能力が違います。
ここを区別しないで総資産だけを見ると、「資産額ではFIRE達成なのに、実際には会社を辞められない」という妙な状態が起こります。
総資産5,000万円でも“見かけのFIRE達成”になることがある
例えば、55歳でFIREしようとしている人がいるとします。
必要資産を5,000万円と計算し、ついに金融資産が5,000万円へ到達しました。内訳が次のようだったとします。
| 資産の種類 | 残高 | 55歳直後の生活費に使えるか |
|---|---|---|
| 普通預金・現金 | 500万円 | 使える |
| 新NISA | 1,500万円 | 必要なら売却して使える |
| 特定口座 | 2,000万円 | 必要なら売却して使える |
| iDeCo | 1,000万円 | 原則としてまだ使えない |
| 合計 | 5,000万円 | 当面使える資産は4,000万円 |
この人の総金融資産が5,000万円であることには間違いありません。
でも、55歳の退職直後に生活費として動かせる資産は4,000万円です。
だから「5,000万円達成 = 即FIRE可能」と機械的に判断するのではなく、60歳前後までの生活を4,000万円側だけでつなげられるかを見る必要があります。
さらに極端なケースなら、金融資産5,000万円のうち2,500万円がiDeCoや確定拠出年金など、まだ利用できない資産だったとします。
総資産だけを見れば同じ5,000万円ですが、早期リタイア直後に使える資産は2,500万円しかありません。
この状態を「見かけのFIRE達成」と考えると分かりやすいと思います。
FIRE計算上のメーターは100%に到達している。
でも退職後のキャッシュフローへ変換してみると、まだ100%ではない。
資産が足りないのではありません。「使える時期がずれている」のです。
▶ FIREに必要な資産はいくら?|独身40代の早期リタイア資金を考える / FIRE計画の羅針盤
ここを理解すると、「iDeCoをFIRE資産へ含めるか」という問いへの答えも見えてきます。
総資産には含める。ただし、60歳前の生活原資としては別枠にする。この二段階で考えるのが一番自然です。
FIREで本当に重要なのは「退職日から60歳までの橋」
50代FIREでiDeCoを持っている人にとって、最も重要なのは「総資産がいくらあるか」だけではありません。
「会社を辞める日からiDeCoを利用できる年齢まで、何で生活するのか」、ここです。
例えば生活費が月20万円とします。単純化のため、運用益、インフレ、税金・社会保険料、臨時支出、アルバイト収入などをいったん無視すると、必要になる生活費は次のようになります。
| FIRE開始年齢 | 60歳までの期間 | 月20万円で必要な生活費 |
|---|---|---|
| 50歳 | 10年 | 2,400万円 |
| 52歳 | 8年 | 1,920万円 |
| 55歳 | 5年 | 1,200万円 |
| 58歳 | 2年 | 480万円 |
もちろん実際には、これだけ用意すればいいわけではありません。
住民税、国民健康保険料等、国民年金保険料、医療費、家電の買い替え、旅行費、賃貸更新、引っ越し、物価上昇などもあります。
資産運用を続けるなら相場の上下もありますし、逆に配当、副業、短時間労働などの収入があれば必要額は減ります。
それでも、この単純計算には意味があります。
55歳でFIREする人にとって、60歳までの5年間には最低でも生活費をつなぐ資産が必要です。50歳なら、その橋はさらに10年間へ伸びます。
この期間を支える現金、新NISA、特定口座などを、ここでは「FIREのブリッジ資産」と考えると分かりやすいです。
iDeCo残高がどれだけ大きくても、橋の向こう側にある資産だけでは、橋を渡り始めることができません。
だからFIREでは、資産額だけを見るより、「退職日から次の収入・資産が解禁される日まで切れ目なくつながっているか」を見る方が重要です。
これは4%ルールだけでは見えにくい部分でもあります。
4%ルールは資産全体からの取り崩しを考えるための便利な目安ですが、実際の資産には現金、新NISA、特定口座、iDeCo、企業年金、公的年金など、使える時期の違うお金が混ざっています。
FIRE生活は、巨大な一つの財布から40年間ずっとお金を取り出すというより、「時期の違う複数の財布を順番につないでいく生活」に近いです。
FIRE資産を「1階」と「2階」に分けると急に分かりやすくなる
そこでFIRE資産を、ざっくり二階建てで考えてみます。
1階は、「FIRE直後から生活を支える資産」です。現金、新NISA、特定口座など、必要なときに取り崩せる資産が中心になります。
2階は、「一定の年齢以降に使う資産や収入」です。iDeCoや企業年金、公的年金などがここに入ります。
| FIRE資産の階層 | 主な資産・収入 | 役割 |
|---|---|---|
| 1階:FIRE直後から使う資産 | 現金、新NISA、特定口座など | 退職直後から60代までの生活をつなぐ |
| 2階:老後側で使う資産 | iDeCo、企業年金、公的年金など | 60代以降の生活を支える |
これで考えると、iDeCoがFIREに向かないという話ではなくなります。
むしろ2階をかなり強くしてくれる資産です。
問題は、2階を豪華にしすぎて1階が薄くなることです。
例えば会社員時代に節税メリットを重視してiDeCoへ積極的に拠出し、60歳以降に使える資産をどんどん増やしたとします。それ自体は老後資産形成として合理的です。
しかし50代でFIREしたい人の場合、その分だけ現金や新NISA、特定口座へ回る資金が減る可能性があります。
すると、「老後はかなり安泰なのに、55歳で会社を辞めるための現金が足りない」ということが起こり得ます。
老後を強くするための最適化と、早く会社を辞めるための最適化は、必ずしも同じではありません。
iDeCoの節税メリットが大きくても、FIREが近づくとは限らない
iDeCoの魅力として最も分かりやすいのが、「掛金の所得控除」です。
所得税・住民税を負担している会社員にとって、iDeCoの掛金を拠出することで課税所得を抑えられるのは大きなメリットです。運用益も非課税で、受取時にも税制上の控除があります。
だから「節税額が大きい方へお金を入れた方が得」と考えたくなります。
でもFIREでは、得の意味が変わります。例えば年間数万円の税負担を減らせたとしても、その資金を60歳前には利用できなくなるなら、55歳FIREを目指している人にとっては、税制メリットと流動性のどちらを優先するかという判断になります。
ここで大切なのは、iDeCoの節税メリットを否定することではありません。
むしろ、「iDeCoは老後を強くする制度であり、新NISAや現金はFIRE直後の自由度を高めやすい資産」と、役割を分けて考えることです。
FIREしたい時期が65歳なら、iDeCoの流動性制約はあまり大きな問題にならないかもしれません。
一方、50歳で会社を辞めたいなら事情はまったく違います。
同じ年収、同じ税率、同じ拠出額でも、「FIRE予定年齢が違えばiDeCoの意味も変わる」のです。
▶ 40代からiDeCoは遅い?|独身おじさんの現実的シミュレーション / FIRE計画の羅針盤
だから「iDeCoと新NISAはどちらが得か」という二択だけでは、FIREには少し足りません。
税金をどれだけ減らせるか。運用益を非課税にできるか。
それに加えて、「そのお金をいつ使えるか」、ここまで含めて初めて、FIREにとっての得になります。
▶ FIREまでの資産の置き場所を考えるなら、マネックス証券で資産形成の選択肢を確認してみる
それでも「60歳まで引き出せない」は、iDeCoの弱点だけではない
ここまで読むと、「やっぱりiDeCoはFIREには不便だな」と思うかもしれません。
確かに流動性だけを見れば、新NISAや課税口座より不自由です。
しかし、この不自由さには逆のメリットもあります。
iDeCoのお金は簡単に使えません。だからこそ、FIRE直後の気分で使いすぎることも難しい。
例えば55歳で会社を辞め、自由になった勢いで長期旅行をする。車を買い替える。家具を一式変える。相場が好調なので生活費も少し上げる。
FIRE直後には、こうした支出が重なる可能性があります。
普通預金や証券口座に資産があれば、使おうと思えば使えます。でもiDeCoは、その誘惑から切り離されています。
つまり「60歳まで使えない」という性質は、流動性の低さである一方、「老後資産へ強制的に鍵をかける仕組み」でもあります。
これはFIREでは意外と価値があります。FIRE後は会社員時代のように、毎月まとまった給与が入るとは限りません。一度大きく使ってしまった資産を、後から給与で補充することも難しくなります。
そこで、老後資産の一部が物理的に別財布へ隔離されている。
「ここだけはFIRE前半戦で触らない」というお金が自動的に残るわけです。
だからiDeCoは、「FIRE前半では使えない資産」であると同時に、「FIRE後半まで守られやすい資産」でもあります。この両面を見た方がいいでしょう。
iDeCoがFIREに向くか向かないかではなく、「FIREのどの時期を支えるために使うのか」が重要です。
「iDeCoをFIRE資産に入れる派・入れない派」の二択から降りる
FIRE必要資産を計算するとき、iDeCoを含めるべきかという議論は、つい二択になりがちです。
「自分の資産なんだから当然含める」という考え方も分かります。
逆に、「60歳まで使えないんだからFIRE資産ではない」という考え方にも理由があります。
でも、私はどちらか一方へ決める必要はないと思います。用途によって表示を変えればいいからです。
| 資産を確認する目的 | iDeCoの扱い |
|---|---|
| 自分の総金融資産を知る | 含める |
| 純資産の増減を見る | 含める |
| 老後まで含めたFIRE資産を考える | 含める |
| 60歳前の生活費を計算する | 原則として別枠にする |
| FIRE直後の取り崩し余力を見る | 原則として使える資産には含めない |
| 60歳以降の老後資金を考える | 重要な資産として含める |
こうしておけば矛盾しません。iDeCoは資産です。でも、いつでも使える資産ではありません。
これは住宅のような「売れば使えるけれどすぐには現金化しづらい資産」とも少し違います。
iDeCoには制度上の受給開始年齢があります。
だからFIRE管理表を作るなら、「総金融資産」だけでなく、「FIRE直後に使える資産」も併記すると一気に現実的になります。
例えば、「総金融資産:5,200万円」、「うち60歳前に利用可能な資産:4,100万円」、「iDeCo等の老後資産:1,100万円」と表示する。
たったこれだけで、FIRE達成度の見え方がかなり変わります。
「5,200万円あるから大丈夫」ではなく、「4,100万円で退職日から老後資産が使える時期までつなげるか」を確認できるからです。
50代FIREは「資産が尽きるか」より先に“橋が切れないか”を見る
FIRE計算というと、よく90歳、95歳、100歳まで資産が持つかをシミュレーションします。
もちろん大切です。しかし50代FIREの場合、それより先に確認したいのが「最初の5年・10年」です。
例えば50歳でFIREし、老後資産を含めれば100歳まで持つ計算だったとしても、55歳で現金と換金可能な金融資産が尽き、iDeCoはまだ使えないとなれば、その計画は途中で止まります。
ゲームの最後までHPが足りる計算なのに、途中の橋が落ちていて次のマップへ行けないようなものです。
その意味で、FIREシミュレーションは、「最後まで資産が残るか」だけではなく、「途中のどの時点でも使える資産がゼロにならないか」を見る必要があります。
特に退職直後には、前年所得を基準に負担が発生するものもありますし、引っ越し、家電故障、医療費など予想外の支出もあります。
株式市場が大きく下落しているタイミングで生活費のために資産を売らざるを得ないことも考えておかなければなりません。
だから50歳から60歳まで生活費が2,400万円だから、換金可能資産2,400万円あればギリギリOK、とは考えない方が安全です。
実際には余裕を持つ。現金を一定額確保する。必要なら少し働く。配当など別のキャッシュフローを持つ。FIRE年齢そのものを少しずらす。
こうした逃げ道を組み合わせて、ブリッジ資産へ余裕を持たせる方が現実的です。
▶ FIRE直前5年は「退職レッドゾーン」|FIREを7段階で考える“もうすぐ自由”が一番危ない理由 / FIRE計画の羅針盤
FIRE直前ほど、「あと○百万円で目標達成」という総額ばかり見やすくなります。
でも本当に確認したいのは、目標金額へ到達したことではなく、「退職翌日から生活が止まらないこと」です。
60歳になればすべて解決、でもない|iDeCoの出口は別に考える
もう一つ注意したいのは、「60歳になればiDeCoの1,000万円を全部そのまま生活費にできる」と単純化しないことです。
iDeCoの老齢給付金は、一定の条件を満たせば60歳以降に受給できますが、受取方法には年金、一時金、金融機関等によってはその併用があります。
また一時金で受け取れば退職所得控除、年金として受け取れば公的年金等控除が関係します。
つまりFIRE資産計算では、「55歳までは積立」→「55~60歳はブリッジ資産」→「60歳以降はiDeCo」→「さらにその後は公的年金」という流れを考えられますが、60歳以降については「どう受け取るかという出口設計」が別にあります。
特に会社の退職金、企業型DC、iDeCoなど複数の退職所得に関係する資金がある場合、受取時期によって税務上の扱いが変わる可能性があります。
だからFIRE計画で大切なのは、「iDeCo残高1,000万円」とだけ入力して終わることではありません。
いつ受け取れるか。どの形で受け取るか。会社の退職金はあるか。公的年金はいつから受け取るか。その時点で生活費はいくら必要か。こうした時間軸へ置き直す。
そうするとiDeCoは単なる「60歳まで使えない面倒なお金」ではなく、「FIRE後半戦へ予定されているキャッシュフローの一つ」として見えてきます。
FIRE資産5,000万円は、誰にとっても同じ5,000万円ではない
ここまで考えると、FIRE必要資産について面白いことが分かります。
同じ5,000万円でも、持っている資産の中身と年齢によってFIREのしやすさは違います。
50歳で、現金・NISA・特定口座が4,800万円、iDeCoが200万円という人。
一方、現金・NISA・特定口座が2,500万円、iDeCoが2,500万円という人。
どちらも総金融資産5,000万円です。しかし50歳から60歳までの10年間に使える資産は大きく違います。
反対に60歳以降だけを見れば、iDeCoを多く積み立ててきた人の方が安心感があるかもしれません。
つまりFIREに必要なのは「いくら持っているか」だけではありません。
「何歳で、どの資産を、どの順番で使えるか」、ここまで入って初めて、その人固有のFIRE資産になります。
これは平均資産額や「FIREには5,000万円必要」といった一つの数字だけでは分からない部分です。
▶ FIRE資産はいつ取り崩す?|お金を減らさない取り崩しの順番 / FIRE計画の羅針盤
資産額だけを競うと、5,000万円の人より6,000万円の人の方が強く見えます。
でも5,000万円の人には自由に使える資産が十分あり、6,000万円の人はその多くが長期間利用できない資産なら、早期リタイアの実行可能性は単純な順位にはなりません。
FIREは資産ランキングではなく、「キャッシュフロー設計」です。
iDeCoへの拠出を増やすほどFIREが遠ざかるケースも、近づくケースもある
iDeCoへお金を入れると、総資産形成にはプラスになり得ます。税制上のメリットがあり、長期運用もしやすいからです。
一方、FIRE予定日が近い人が拠出を増やすと、退職前に自由に使える現金や新NISA・課税口座へ回す資金が減ります。
すると、「老後資産は増えるのに、FIRE開始日は遠ざかる」というケースがあり得ます。
逆に、すでに60歳までのブリッジ資産を十分確保できている人なら、余裕資金の一部をiDeCoへ振り分けて老後側を厚くすることには合理性があります。
だから「FIRE民はiDeCoをやるべきか」という問いには、一律の答えを出しにくい。
見るべきなのは順番です。まず生活防衛資金があるか。FIRE開始までの資金があるか。60歳までをつなげるか。そのうえで老後資金を厚くしたいのか。この順番で考える。
▶ 新NISA満額後はどうする?|特定口座・現金・iDeCoの優先順位を40代独身FIRE目線で整理 / FIRE計画の羅針盤
FIRE前半戦が不安なのに、税金が得だからという理由だけで老後側へ資金を閉じ込めすぎる必要はありません。
逆に、老後側が弱いのに流動性だけを重視してiDeCoを完全に避ける必要もない。
FIREは流動性100%を目指すゲームでも、節税100%を目指すゲームでもありません。
「必要な時期に必要なお金がある状態を作るゲーム」です。
2026年12月のiDeCo改正があっても「使える時期を見る」という基本は変わらない
厚生労働省によると、2026年12月1日からiDeCoの加入可能年齢の拡大や拠出限度額の引き上げが予定されています。
一定の要件を満たす60歳以上70歳未満の人についても加入・継続拠出できる範囲が広がり、会社員等の共通拠出限度額についても見直しが行われます。
これは老後資産形成の選択肢を広げる改正です。ただし、今回の結論をひっくり返すものではありません。
iDeCoは引き続き老後所得を確保するための制度です。
FIRE直後の生活費を好きなタイミングで引き出す普通預金のような口座にはなりません。
むしろ拠出できる範囲が広がれば、40代・50代の会社員にとって、「どこまで老後側へ回すか」という判断は今まで以上に重要になる可能性があります。
制度が有利になることと、自分のFIRE計画に最適であることは別です。
利用できる制度は増えても、最終的には「自分が会社を辞めたい年齢」と「資産を使える年齢」を合わせる必要があります。
FIRE前に確認したいのは「総資産」より、この3つの数字
FIRE計画をできるだけシンプルにするなら、私は資産を細かく分類しすぎる必要はないと思います。
最低限、次の3つが見えていればかなり違います。
| 確認する数字 | 何が分かるか |
|---|---|
| 総金融資産 | 自分が全体としてどれだけ資産を築いたか |
| FIRE直後から使える金融資産 | 会社を辞めた後、当面の生活を支えられるか |
| 将来解禁される資産・収入 | iDeCo、企業年金、公的年金など老後側の強さ |
例えば、総金融資産5,000万円。すぐ使える資産3,800万円。iDeCo等1,200万円。
これなら「5,000万円」という数字だけを見るより情報量が増えます。
さらに55歳FIREで、年間生活費240万円なら、60歳までの単純な生活費は約1,200万円。
その間の税・社会保険、臨時支出、暴落時の余裕を考えても、3,800万円で十分か。ここを判断する。
一方、50歳FIREなら60歳まで10年間あるため、同じ資産内訳でも判断は変わります。
つまりFIRE達成率は、「資産額 ÷ 目標資産額」だけでは決まりません。FIRE年齢によって変わるのです。
55歳で十分でも50歳では足りない。58歳なら余裕がある。
これが「資産の解禁日」を入れたFIRE計算の面白いところです。
まとめ|iDeCoはFIRE資産。ただし“使える日”を忘れてはいけない
iDeCoをFIRE資産に含めていいのか。結論としては、含めていいと思います。
自分で積み立て、自分で運用し、将来自分が受け取る金融資産だからです。
ただし、FIRE必要資産の計算では、総資産へ入れて終わりにしない方がいいです。
iDeCoには、普通預金、新NISA、特定口座とは違う時間制約があります。
50歳でFIREする。55歳でFIREする。60歳近くでFIREする。同じiDeCo残高でも意味は変わります。
だから、「iDeCoはFIRE資産ではない」でも、「iDeCoも資産だから全部同じ」でもない。
「総資産には数えるが、FIRE直後に使える資産とは分ける」この考え方が一番しっくりきます。
FIRE資産を一つの巨大な財布だと思うと、5,000万円という残高だけで安心したくなります。
でも実際のFIRE生活には時間があります。50代。60代。年金受給後。その時期ごとに使える財布が変わります。
FIRE直後には現金や換金可能な金融資産で生活し、一定の年齢になればiDeCoが加わり、その後は公的年金も入ってくる。
つまりFIREとは、40年分のお金を一度に用意して、一つの山から少しずつ削っていくだけの生活ではありません。
「使える時期の違う資産を、途切れないようにつないでいく生活」でもあります。
だから5,000万円を達成したとき、本当に確認したいのは、「5,000万円あるか」だけではありません。
「そのうち、会社を辞めた翌日からいくら使えるか」、「次の資産が使えるまで何年あるか」、「その間に暴落しても生活できるか」、「60歳以降にはどんな資産と収入が待っているか」、ここです。
iDeCoが1,000万円あること自体は、悪いことではありません。むしろ老後側には非常に心強いです。
でもその1,000万円が橋の向こう側にあるなら、まずはそこへたどり着くための橋が必要です。
FIRE資産には、残高だけでなく「解禁日」があります。
そして40代、50代で本気で会社を辞めようとするなら、この「解禁日を無視して資産を合計しないこと」、それだけでも、「見かけのFIRE達成」で退職して途中で資金繰りに困るリスクはかなり減らせるはずです。
FIREで大切なのは、老後にたくさんお金を残すことだけでも、今すぐ使えるお金を最大化することだけでもありません。
「自由になりたい日に、自由に使えるお金がちゃんとあること」です。
iDeCoをどう数えるかという小さな疑問の答えは、結局そこへ行き着くのだと思います。
こちらの記事もあわせてどうぞ
▶ 40代からiDeCoは遅い?|独身おじさんの現実的シミュレーション / FIRE計画の羅針盤
・40代からiDeCoを始める意味や節税効果、60歳までの引出制限を含めて整理しています。
▶ FIREに必要な資産はいくら?|独身40代の早期リタイア資金を考える / FIRE計画の羅針盤
・FIREそのものに必要な資産額を生活費から逆算したい場合の基礎記事です。
▶ 新NISA満額後はどうする?|特定口座・現金・iDeCoの優先順位を40代独身FIRE目線で整理 / FIRE計画の羅針盤
・新NISAを使い切った後、どこへ資産形成のお金を回すかを整理しています。
▶ FIRE資産はいつ取り崩す?|お金を減らさない取り崩しの順番 / FIRE計画の羅針盤
・FIRE後にどの資産から生活費へ変えていくか、取り崩し側から考えています。
▶ FIRE直前5年は「退職レッドゾーン」|FIREを7段階で考える“もうすぐ自由”が一番危ない理由 / FIRE計画の羅針盤
・FIRE目前で資産運用や退職判断をどう変えるかを考える記事です。
※本記事は2026年9月時点の制度・公表情報をもとに一般的な考え方を整理しています。iDeCoの老齢給付金は原則として60歳以降に受給しますが、通算加入者等期間等によって受給開始可能年齢が異なる場合があります。また、制度改正により加入要件、拠出限度額その他のルールが変更される場合がありますので、実際の利用時には厚生労働省、iDeCo公式サイト、利用する金融機関等の最新情報をご確認ください。
※iDeCoの一時金・年金の受取時には、退職所得控除、公的年金等控除その他の税制が関係します。勤務先の退職金、企業型DC等との関係によって税負担が異なる場合がありますので、具体的な受取方法や税務判断については税務署、税理士その他の専門家への確認をご検討ください。
※本文中の生活費や資産額の例は、考え方を説明するための単純化した試算です。実際のFIRE必要資産は、税金、社会保険料、物価上昇、運用成績、住居費、医療費、年金額、就労収入その他の条件によって大きく異なります。
※本記事はiDeCo、新NISAその他の特定の金融制度・金融商品の利用を推奨するものではなく、投資成果を保証するものでもありません。資産形成やFIREの判断は、ご自身の家計、年齢、リスク許容度、退職予定時期等を踏まえて行ってください。
コメント