FIRE計画の羅針盤

FIRE計画の羅針盤

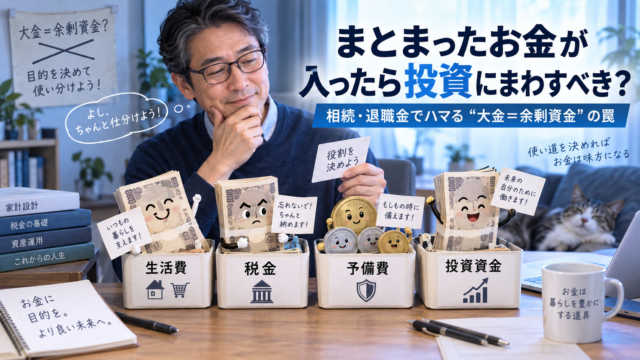
まとまったお金が入ったら投資にまわすべき?|相続・退職金でハマる“大金=余剰資金”の罠 / FIRE計画の羅針盤

相続や退職金など、まとまったお金が入ったら投資にまわすべき?新NISAやオルカンへ入れる前に、生活費、税金、予定支出、生活防衛資金を差し引き「本当に投資していい余剰資金」を考える方法をFIRE目線で整理します。

FIRE計画の羅針盤
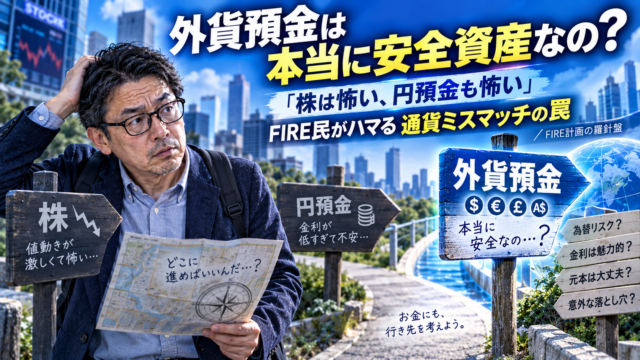
外貨預金は本当に安全資産なの?|「株は怖い、円預金も怖い」FIRE民がハマる“通貨ミスマッチ”の罠 / FIRE計画の羅針盤

外貨預金は本当に安全なのか。株は怖い、円預金だけでは円安・インフレが不安という人に向け、外貨預金のメリット・デメリット、為替リスク、高金利、手数料、税金、預金保険、生活防衛資金との相性をFIRE目線で整理します。
FIRE計画の羅針盤

独身おじさんに個人年金保険は必要?|FIRE後に“給料の代わり”を買う意味を考える / FIRE計画の羅針盤

独身に個人年金保険は必要なのか。FIRE後に給与がなくなると、資産があっても「毎月入るお金」が欲しくなることがあります。個人年金保険のメリット・デメリット、税金、iDeCoや公的年金との違い、資産取り崩しとの使い分けを40代独身目線で考えます。
スポンサーリンク
FIRE計画の羅針盤

同僚が先に早期リタイアすると、なぜモヤモヤする?|同年代が先に会社を降りると「自分も選べた」が刺さる理由 / FIRE計画の羅針盤

同年代の同僚が早期リタイアやFIREをすると、なぜ素直に喜べずモヤモヤするのでしょうか。単なる嫉妬ではなく、「自分も別の人生を選べたかもしれない」という後悔や比較心理、現状維持バイアス、退職判断への同僚の影響まで、40代会社員のFIRE目線で考えます。
FIRE計画の羅針盤

iDeCoはFIRE資産に数えちゃダメ?|60歳まで使えないお金が生む“見かけのFIRE達成” / FIRE計画の羅針盤

iDeCoの残高はFIRE必要資産に含めていい?原則60歳まで自由に引き出せないiDeCoを総資産へそのまま加えると、“見かけのFIRE達成”になることがあります。50代FIREまでの生活費、新NISAとの違い、取り崩し、老後資金を40代独身目線で整理します。
FIRE計画の羅針盤

「損益通算できないからNG」は本当?|新NISAで“勝ち株だけ非課税”を狙う無理ゲー / FIRE計画の羅針盤

新NISAで個別株は不利?NISAでは損失を損益通算できませんが、それだけで「個別株はNG」とは言い切れません。勝ち株だけNISAに入れたい不可能ゲームから、特定口座との使い分け、成長投資枠、FIRE後の取り崩しまで40代独身目線で整理します。
FIRE計画の羅針盤

FIREすると「価値のない人」に見える?|FIRE後に起きる“キャリアの不可視化”問題 / FIRE計画の羅針盤

FIREして会社を辞めたら、20年以上積み上げたキャリアまで消えてしまう?勤務先・役職・年収という看板がなくなることで起きる“キャリアの不可視化”を、無職、世間体、市場価値、再就職、40代独身FIREの視点から考えます。
FIRE計画の羅針盤

FIREすると「家族・友人の便利屋さん」になる?|せっかくの自由時間が“みんなの空き時間”になる罠 / FIRE計画の羅針盤

FIREして自由時間が増えると、家族や友人から「時間あるよね?」と頼られやすくなる?親の介護、送迎、手続き、平日の用事など、早期リタイア後に“便利屋さん”にならないための時間の境界線と、40代独身FIREが自由を守る考え方を整理します。
FIRE計画の羅針盤

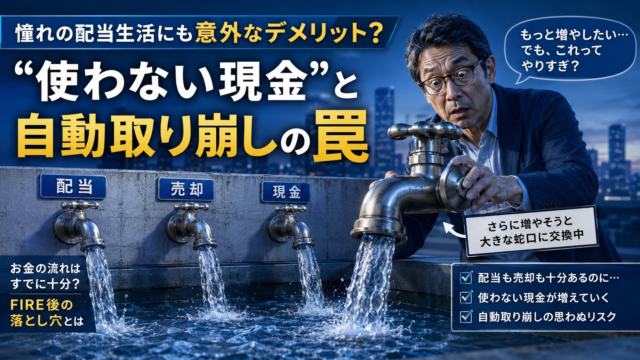
憧れの配当生活にも意外なデメリット?|FIRE後に高配当株が生む“使わない現金”と「自動取り崩し」の罠 / FIRE計画の羅針盤

高配当株の配当金だけで暮らせば、FIRE後も資産を取り崩さずに済む?実は生活費以上の配当は「使わない現金」を生み、課税や再投資の手間につながることもあります。配当生活のメリット・デメリット、自動取り崩し的な側面、必要額だけ売却する方法との違いを40代FIRE目線で整理します。
FIRE計画の羅針盤

積立投資で資産が増えるほど「暴落のダメージ」は大きくなる?|資産が増えた40代FIREが知るべきドルコスト平均法の限界 / FIRE計画の羅針盤

積立投資を続ければ暴落も怖くない?資産100万円と5,000万円では、同じ月3万円積立でも意味が変わります。ドルコスト平均法の効果と限界、資産が増えた40代FIREが積立額より資産配分を重視すべき理由を数字で解説します。