




FIREを目指して投資を続けていると、一度くらいは「配当金だけで生活できたら最高だな」と考えるのではないでしょうか。
会社を辞めても定期的に現金が振り込まれ、株を売らなくても家賃や食費を払える。
証券口座にある元本にはなるべく触らず、企業から受け取る配当だけで生活できるなら、かなり理想的に見えます。
年間240万円で暮らす人なら、税金や減配などをいったん無視すれば、配当利回り4%で6,000万円。年間120万円なら3,000万円です。
「年間配当100万円」、「月10万円の不労所得」といった数字がFIRE界隈で人気になるのも分かりますし、毎年増えていく配当予定額を見るのは資産形成の励みにもなります。
ただ、FIRE後まで同じように「年間配当を増やすゲーム」を続けると、少し不思議な状態になることがあります。
生活にはもう十分なお金があるのに、配当金だけは自動的に入ってくる。
使わないので再投資すると、その資産からさらに配当が生まれる。
すると配当収入はますます増えるのに、本人の生活はほとんど変わらない。
資産形成期なら、これは複利が働いている非常にうれしい状態です。
でもFIRE後なら、一度だけ考えてみたいです。「その配当金、本当に生活のために必要なのでしょうか」。
今回は「高配当株は良いのか悪いのか」という定番の話ではありません。
FIRE後に資産から生活費をどう取り出すかという「出口戦略」から、配当生活を少し違う角度で考えてみます。
- 配当生活が魅力的なのは「元本を減らさず暮らせそう」だから
- 配当金は「資産とは別に湧いてくるお金」ではない
- 自分で100万円売るのと、100万円配当されるのは何が違うのか
- FIRE後に起きる「使わない現金」
- 資産形成期には「配当の作りすぎ」が問題にならない
- FIRE後に見るべきなのは「年間配当額」より「年間不足額」
- 「配当が多い=豊か」から「必要なだけ出せる=自由」へ
- 配当額に生活費を合わせ始める逆転にも注意したい
- 高配当株の配当は「もう一つの給料」ではない
- 課税口座では「使わない配当」にも課税が発生する
- 売却した100万円すべてに税金がかかるわけではない
- NISAなら「使わない配当問題」は解決するのか
- それでも配当には「使っていいお金」に変える力がある
- 「売ると損した気がする、配当なら使える」という人間のクセ
- FIRE民がハマりやすい「元本神聖視」
- 「資産を売る=FIRE失敗」ではない
- 高配当株とインデックス投資では「出口の作り方」が違う
- FIRE後は「配当+売却+現金」で出口を分散してもいい
- 暴落時こそ「配当だけに頼らない」意味が出る
- FIRE前とFIRE後では「良い配当」の意味も変わる
- 40代FIREなら「年間配当○万円」を最終ゴールにしない
- SNSで「年間配当○万円」を競う必要もない
- 配当利回りだけでなく「その配当を何%使っているか」も見てみる
- 配当を使えないなら、問題は投資商品ではなく「出口」かもしれない
- 配当生活が向いている人もちゃんといる
- FIRE後の配当生活で確認したい5つの数字
- まとめ|FIRE後に最大化したいのは「配当金」ではなく自由度
- こちらの記事もあわせてどうぞ
配当生活が魅力的なのは「元本を減らさず暮らせそう」だから
配当生活の魅力はいくつもありますが、かなり大きいのが「株を売らなくて済む」という安心感です。
例えば5,000万円の投資信託を持っていて、今年の生活費として100万円を売却するとします。
相場の値動きを無視すれば、画面上の資産は5,000万円から4,900万円へ減ります。
頭では「FIRE後は資産を取り崩して生活するのだから当然」と分かっていても、自分の操作によって資産残高が減るのを見るのは意外と怖いものです。
一方、5,000万円相当の高配当株などを保有し、年間100万円の配当が振り込まれた場合、株数そのものは減りません。銀行口座には100万円が入り、証券口座には同じ株数が残っているので、「元本には手を付けず、利益だけで暮らしている」という感覚を持ちやすくなります。
この心理的な使いやすさは、高配当投資の大きなメリットです。
▶ 配当生活はいくら必要?|FIRE実現に必要な配当額と資産額をリアルに試算 / FIRE計画の羅針盤
ただし、ここで一つだけ分けて考えたいことがあります。
「株数を売っていないこと」と「保有資産から経済的価値が一切外へ出ていないこと」は同じではありません。
配当金は「資産とは別に湧いてくるお金」ではない
株式の配当は、企業が利益や内部留保などの一部を株主へ現金として分配する仕組みです。
株主から見れば、新たな現金を受け取ることになりますが、企業から現金が外へ出ている以上、「保有株の価値とは完全に無関係なボーナスが突然追加された」と考えるのは少し違います。
配当の権利落ちでは、理論上は配当相当分が株価の基準値段に反映されます。
ただし実際の株価は、その日の相場環境、業績見通し、需給、ニュースなどでも動くため、「100円配当が出たら必ず100円だけ株価が下がる」という単純な話でもありません。
それでもFIREの生活費という視点で眺めると、配当には面白い特徴があります。
自分で株を売却する操作をしなくても、保有している資産の一部から現金が自動的に外へ出てくる。
そう考えると、配当はある意味で「企業側に任せた自動取り崩し」のような顔も持っています。
もちろん、配当と株式や投資信託の売却は同じ取引ではありません。
税務上の扱いも違いますし、保有株数も変わらず、企業の成長や配当政策によって将来も変化します。
それでも「FIRE後に生活費をどこから作るか」という一点だけを見るなら、配当も売却も、「金融資産に入っていた価値を生活に使える現金へ変える手段」という意味では比較できます。
自分で100万円売るのと、100万円配当されるのは何が違うのか
例えば、今年の生活費として金融資産から100万円必要だとします。
無分配型の投資信託などを保有しているなら、自分で100万円分を売却する方法があります。
必要なのが80万円なら80万円、150万円なら150万円と、その年の生活に合わせて調整できます。
一方、高配当株から100万円の配当が入る場合、その金額を決めるのは自分ではありません。
企業が業績や財務状況、投資計画、株主還元方針などを踏まえて配当を決め、その結果として自分の持株数に応じた金額が振り込まれます。ここに大きな違いがあります。
自分で売却する場合は、「今年いくら現金が必要か」→「それだけ売る」という順番です。
配当の場合は、「企業がいくら配当するか」→「その金額を受け取る」という順番になります。
自分が今年旅行へ行かないから企業が配当を減らしてくれるわけではありませんし、逆に大きな医療費が発生したから配当を増やしてくれるわけでもありません。
「自分の生活費と企業の配当政策は、そもそも別々に動いている」、FIRE後に必要以上の配当が発生する理由は、ここにあります。
FIRE後に起きる「使わない現金」
具体的に考えてみましょう。年間生活費240万円の人がいます。年金や軽い労働収入などが年間180万円あるため、金融資産から補う必要があるのは60万円だけだとします。
この人のポートフォリオから年間60万円程度の配当が入るなら、生活費との相性はかなりいいでしょう。
受け取った配当をそのまま不足分へ回せます。
ところが、年間200万円の配当が入ったらどうなるでしょうか。
| 項目 | 年間金額 |
|---|---|
| 年間生活費 | 240万円 |
| 年金・労働収入等 | 180万円 |
| 金融資産から必要な金額 | 60万円 |
| 実際に受け取る配当 | 200万円 |
| 生活に使わない配当 | 140万円 |
生活に必要なのは60万円なのに、200万円が現金化されます。140万円余るわけです。
もちろん、その140万円を使えば何もおかしくありません。旅行する、趣味を楽しむ、少しいいものを食べる、家電を買い替える。資産を築いた目的が生活を豊かにすることなら、それはむしろ自然な使い方です。
ところが使わない場合、銀行預金として置くか、再び投資することになります。
つまり、「株式などから現金を受け取る」 → 「生活には使わない」 → 「また株式などを買う」という往復が発生します。
これが、FIRE後の高配当投資で意外と見落とされる「使わない現金」問題です。
資産形成期には「配当の作りすぎ」が問題にならない
会社員として働いている間なら、配当が多すぎるという悩みはほとんどありません。
生活費は給与で賄い、配当金はそのまま再投資すればいいからです。
年間配当10万円だったものが30万円になり、50万円、100万円へ増えていく。
再投資で株数も増えれば、翌年の配当がさらに大きくなる可能性があります。
資産形成期なら、かなり気持ちのいい循環です。
だから「年間配当○万円」という数字が成長の指標になりやすいです。
しかしFIRE後は、目的が変わります。資産形成期の目的は、基本的には「金融資産を増やすこと」でした。
FIRE後の目的は、「作った金融資産から生活を安定して支えること」へ移っていきます。
ここでまだ「年間配当100万円を達成したから次は150万円、次は200万円」と進み続けると、生活費とは関係なく配当額だけが増えていきます。
それは少し、FIREしてからもずっと資産形成競争を続けている状態に近いです。
▶ 投資はいつまで続ける?|FIRE民がハマる「資産形成のオーバーラン」 / FIRE計画の羅針盤
配当生活そのものが悪いのではありません。ただ、FIRE後は、配当最大化より、「必要なキャッシュフローとの一致」を考えた方が自然になります。
FIRE後に見るべきなのは「年間配当額」より「年間不足額」
FIREで高配当株を考えるとき、いきなり「年間配当200万円を作りたい」と考えるより、生活側から逆算した方が分かりやすくなります。
まず年間生活費を出し、そこから年金、労働収入、その他の定期収入を引きます。
残った金額が、金融資産から補う必要のある年間不足額です。
| 生活パターン | 年間生活費 | その他収入 | 金融資産から必要な金額 |
|---|---|---|---|
| 完全FIRE | 240万円 | 0円 | 240万円 |
| サイドFIRE | 240万円 | 60万円 | 180万円 |
| 年金受給後 | 240万円 | 150万円 | 90万円 |
| 年金+軽い仕事 | 240万円 | 180万円 | 60万円 |
同じ人でも、年齢によって必要額は変わります。45歳でFIREした直後は、金融資産から年間200万円以上必要だったとしても、65歳以降に年金収入が入れば必要額は小さくなるかもしれません。
さらにFIRE後に少しだけ働くなら、資産から取り出す金額はもっと減ります。
ところが、高配当ポートフォリオは生活側の変化に合わせて自動的に配当額を減らしてくれるわけではありません。
だからFIRE後は、「年間配当はいくらか」より先に、「今年、資産からいくら必要なのか」を見る。ここが出口戦略のスタートになります。
「配当が多い=豊か」から「必要なだけ出せる=自由」へ
資産形成中は、現金収入が多いほど安心しやすいものです。
月5万円より10万円、年間100万円より200万円の配当があった方が、数字だけを見れば強そうに感じます。
しかしFIRE後には、キャッシュフローの太さだけでなく「調整できること」にも価値が出てきます。
今年は旅行へ行くから資産から150万円使う。翌年は大きな支出がないので80万円。
相場が悪ければ現金を多めに使い、株式の売却を減らす。年金が始まったら、資産から取り出す額を減らす。
こうした調整ができる方が、長いFIRE生活には使いやすいです。
つまり、FIRE後に目指したいのは、「毎年できるだけ多く現金が入ってくる仕組み」ではなく、「必要なときに必要な金額を作れる仕組み」なのだと思います。
配当額に生活費を合わせ始める逆転にも注意したい
必要以上に配当が入ると、別のことも起こります。
例えば本来の生活費は年間200万円なのに、年間300万円の配当が入っている。
「せっかく配当が入っているのだから、この範囲なら使っていいだろう」と考え、旅行や外食を増やす。
これ自体は悪いことではありません。資産を人生へ使えているのですから、むしろ健全な場合もあります。
問題は、その300万円を毎年必ず入る給与のように扱ってしまうことです。
年間配当300万円が当たり前になると、生活費も300万円へ近づいていく。
その後、企業業績の悪化などで配当が200万円へ減れば、今度は「100万円足りなくなった」と感じるようになります。
本来は、「生活費にキャッシュフローを合わせる」はずだったのに、「キャッシュフローに生活水準を合わせる」状態へ逆転するわけです。
高配当株は魅力的ですが、配当額が長期にわたって固定されるわけではありません。
FIREの生活費を配当だけへ完全に連動させると、企業の配当政策が自分の家計へ直接入り込むことになります。
高配当株の配当は「もう一つの給料」ではない
配当生活という言葉には、会社員時代の給与に代わる新しい定期収入のような響きがあります。
ただ、給与と企業配当では性質がかなり違います。
企業の配当は、業績、財務状況、設備投資やM&A、将来戦略、株主還元方針などによって変わります。
安定配当や累進配当を掲げている企業でも、将来の配当額を永続的に保証しているわけではありません。
高配当株を多く持てば、「年間240万円入るから、その範囲で暮らせば大丈夫」と考えたくなります。
しかし景気後退などで株価が下がり、そのうえ一部企業が減配すれば、「資産価格が下がる一方で、生活費に使っていたキャッシュフローも減る」ということがあります。
だから配当生活でも、配当だけを唯一の蛇口にしない方が扱いやすい場合があります。
▶ 高配当株・高配当ETFは本当にありか?|配当生活のメリットと落とし穴をFIRE目線で検証 / FIRE計画の羅針盤
課税口座では「使わない配当」にも課税が発生する
必要以上の配当を考えるとき、税金も無視できません。
一般的な上場株式等の配当を課税口座で受け取る場合、通常は支払時に税金が源泉徴収されます。
実際の最終的な税負担は、口座区分、申告方法、所得状況、配当控除、損益通算などによって変わります。
ここで重要なのは、生活に使うかどうかとは関係なく、「配当が発生すれば課税関係も発生し得る」ことです。
例えば年間200万円の配当を受け取ったのに、生活費として使うのは60万円だけだったとします。
残りを再投資する場合でも、一度配当として受け取った段階で課税関係は生じています。
これに対して、分配を抑えた投資信託などを保有し、必要なときだけ売却する場合は、現金化する時期と金額を自分で調整できます。
もちろん、だから必ず売却方式の方が税金で得だという意味ではありません。
売却時にも利益が出ていれば譲渡益への課税がありますし、NISAを利用している場合にはまた事情が変わります。
大事なのは税率の優劣より、「現金化のタイミングを誰が決めるか」です。
売却した100万円すべてに税金がかかるわけではない
FIRE後の取り崩しでは、「配当なら利益だけ受け取れるけれど、投資信託を100万円売ったら100万円全部が課税されるのでは」と思う人もいるかもしれません。
課税口座で金融商品を売却した場合、一般には売却額そのものではなく、取得費などを差し引いた譲渡益が課税対象になります。
例えば100万円分売却したとして、その中に取得元本に相当する部分が70万円、値上がり益が30万円含まれているなら、単純に100万円全額へ課税されるわけではありません。
もちろん実際の税計算は商品、取得価格、損益通算などによって変わります。
ここでも「配当か売却か」を税金だけで一律に決めるより、「生活費をどの方法なら無理なく取り出せるか」まで含めて考えた方がFIREには向いています。
NISAなら「使わない配当問題」は解決するのか
NISA口座では、制度の条件を満たせば売却益や配当・分配金を非課税にできます。
国内上場株式等の配当については、非課税にするための受取方法にも条件がありますので、実際に利用する場合は証券会社などの最新案内を確認しておきたいところです。
ではNISAで高配当株を持てば、「使わない配当」の問題も消えるのでしょうか。
税金の問題は大きく軽減できます。しかしキャッシュフローのミスマッチそのものは残ります。
生活に60万円しか必要ないのに200万円の配当が入れば、NISAでも140万円余ります。
その140万円を再投資するなら、「現金として受け取る」 → 「使わない」 → 「投資へ戻す」という流れは同じです。
だからNISAであっても、「配当は多いほどいい」とは限りません。
それでも配当には「使っていいお金」に変える力がある
ここまで配当の弱点を見てきましたが、高配当投資にはFIRE後だからこそ大きくなるメリットもあります。
それが「心理的な使いやすさ」です。
例えば株式市場が20%下落しているとします。そんなとき投資信託を100万円売るのは、かなり勇気がいります。
「今が底だったらどうしよう」、「もう少し待てば戻るのでは」、「この100万円を売ったことで回復後の資産が減るのでは」と考えてしまいます。
一方で、配当金として100万円が銀行口座へ振り込まれていれば、「これは今年の生活費」と割り切りやすい。
配当には、資産を生活へ変えるときの心理的な壁を低くする力があります。これはFIREでは結構大きいです。
「売ると損した気がする、配当なら使える」という人間のクセ
同じ100万円でも、人は受け取り方によって感じ方を変えます。
- 5,000万円の投資信託から100万円売ると、「資産を減らした」と感じる
- 年間100万円の配当金を受け取ると、「今年100万円稼いだ」と感じる
どちらも生活費へ使える100万円なのに、心理的な意味が違います。
この感覚を無理に矯正する必要はないと思います。
理論上は売却による取り崩しが合理的な場面でも、毎年資産を売ることがストレスになりすぎるなら、配当という自動的なキャッシュフローを一部持つことでFIRE生活が安定することもあります。
問題は配当の存在ではなく、「『売らなくて済む』という安心感を守るために、必要以上の高配当ポートフォリオを作ること」です。
FIRE民がハマりやすい「元本神聖視」
FIRE後の資産取り崩しで厄介なのが、「元本だけは絶対に減らしてはいけない」という感覚です。
5,000万円でFIREしたなら、10年後も最低5,000万円。20年後も5,000万円。できれば6,000万円、7,000万円へ増えていてほしい。こう考え始めると、FIRE後も資産形成が終わりません。
生活費は配当だけで賄い、余った配当は再投資する。株は売らず、元本をさらに大きくする。
その生活を続ければ、高齢になっても資産がかなり残る可能性があります。
もちろん、相続したい人がいる、大きな医療・介護費へ備えたい、将来寄付したいなど明確な目的があれば問題ありません。
でも「ただ減るのが怖い」という理由だけなら、少し妙です。
FIREするために何十年も働き、資産を作ったのに、最後まで資産へ触れない。
FIRE資産は展示品ではありません。生活を支えるための道具のはずです。
▶ Die With Zero(ゼロで死ぬ)は独身FIREに向いている?|お金を残しすぎて人生を使い切れない40代の現実 / FIRE計画の羅針盤
「資産を売る=FIRE失敗」ではない
資産形成期は、お金の流れがほぼ一方向です。給与を受け取る。生活費を払う。余ったお金を投資する。金融資産が増える。
FIRE後は、その流れが逆になります。金融資産から現金を作り、そのお金で生活する。
つまり売却は、FIRE計画が失敗した証拠ではなく、「そもそも計画していた出口を実行しているだけ」です。
▶ FIREするとお金は減るのか?|生活費の真実と“見えない支出”の正体を独身40代目線で整理する / FIRE計画の羅針盤
だから「配当だけで暮らせなければFIRE失敗」というルールもありません。
配当を100万円受け取り、必要ならさらに50万円売却してもいい。
相場が悪ければ現金を使って、売却を翌年へ回してもいい。
大切なのは元本を一株も売らないことではなく、「資産全体が長期間生活を支えられること」です。
高配当株とインデックス投資では「出口の作り方」が違う
高配当株とインデックス投資は、どちらが正解かという議論になりがちです。
でもFIRE後の取り崩しという観点では、「どちらが優れているか」より「現金の作り方が違う」と考える方が分かりやすい。
高配当株や高配当ETFでは、企業等の配当・分配方針に応じて定期的に現金が入ります。
分配を抑えた投資信託などでは、資産内部で運用を続けながら、自分が必要なときに売却して現金を作ります。
現金なら、そのままいつでも生活費として使えます。
| 方法 | 現金化のタイミング | 金額の調整しやすさ | 心理的な使いやすさ |
|---|---|---|---|
| 高配当株・高配当ETF | 企業等の配当時期 | 自分では調整しにくい | 使いやすいと感じやすい |
| 無分配型投資信託等の売却 | 自分で決められる | 必要額に合わせやすい | 売却への抵抗を感じる人もいる |
| 現金 | いつでも | 非常に調整しやすい | 非常に使いやすい |
| 複数を組み合わせる | 状況に応じて変更できる | 高い | 設計次第で高めやすい |
これを見ると、FIRE後に必ずどれか一つへ全振りする必要はないことが分かります。
FIRE後は「配当+売却+現金」で出口を分散してもいい
例えば年間240万円必要なFIRE生活を考えてみます。
年間80万円程度の配当が入る。80万円分は現金から使う。残り80万円を必要に応じて売却する。
毎年この通りにする必要はありません。相場が好調なら売却を少し増やす。株式市場が大きく下がった年には、現金を多めに使う。
配当が増えた年には売却を減らす。年金が始まれば、金融資産から出す金額そのものを小さくする。
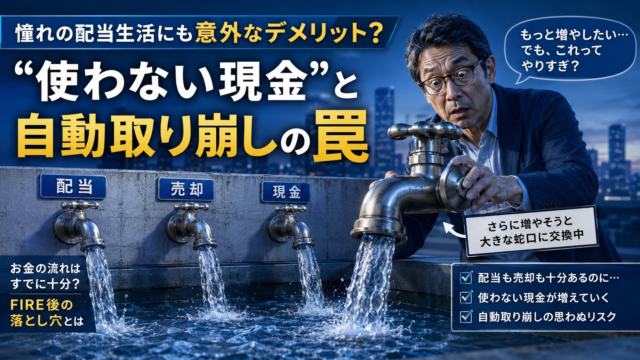
つまり、FIRE後に強いのは「配当だけで生活できる」という一つの美しい形より、「複数の蛇口を持ち、状況によって開ける蛇口を変えられる状態」かもしれません。
配当という蛇口。売却という蛇口。現金という蛇口。必要な生活費が出れば、それでいいわけです。
暴落時こそ「配当だけに頼らない」意味が出る
配当生活の大きな魅力は、株価が下がったときでも現金が入れば株を売らずに済むことです。
ただし、暴落と景気後退が同時に起きれば、企業業績が悪化し、減配が増える可能性もあります。
つまり、株価が下がる。配当も減る。でも生活費は必要という場面もあり得ます。
こういう年に一定額の現金があれば、無理に株式を売らずに済む可能性があります。
▶ 収益順序リスクと取り崩し初期の逆風|同じ利回りでもFIREの成否が変わる理由 / FIRE計画の羅針盤
FIRE直後は特に、資産価格が下落しているときに生活費の取り崩しが重なることが大きなリスクになります。
だから「配当があるから現金はいらない」ではなく、配当も含めて複数の出口を作っておく方が、実際の生活では扱いやすいことがあります。
FIRE前とFIRE後では「良い配当」の意味も変わる
配当の評価は、人生の段階によって変わります。
会社員として資産形成している時期なら、配当金をほぼすべて再投資する人も多いでしょう。
この段階では生活費を作ることより、資産を大きくすることが優先されます。
FIREが近づけば、配当金を現金として残し、退職後の生活費へ回す意味が出てきます。
FIRE直後は給与がなくなるため、配当という定期収入の安心感が最も大きくなる時期かもしれません。
ところが年金受給が始まれば、資産から必要な金額はまた小さくなります。
同じ年間配当100万円でも、「45歳では生活費の重要な柱」、「65歳ではちょうどいい補助収入」、「75歳では使い切れず余る」ということもあり得ます。だから最適な配当額は一生固定ではありません。
40代FIREなら「年間配当○万円」を最終ゴールにしない
40代で配当生活を目指していると、年間配当100万円、200万円と明確な目標を置きたくなります。
これは資産形成を続けるモチベーションとしては非常に分かりやすいです。
ただ、その数字を一生のゴールにしない方がいいと思います。
FIRE直後に必要な配当額と、年金受給後に必要な配当額は違います。
サイドFIREへ切り替えて少し働くようになれば、必要額はさらに変わります。
年間配当200万円を作ることそのものではなく、「その時点の年間不足額を埋められること」が本当の目的です。
ここを忘れなければ、配当額が他人より少なくても気にならなくなります。
SNSで「年間配当○万円」を競う必要もない
高配当投資は、成果を数字で示しやすい投資です。
年間配当50万円。100万円。200万円。300万円。金額が増えるほど、成功しているように見えます。
でもFIREでは、生活費との関係を見なければ意味が分かりません。
年間500万円使う人の配当200万円と、年間180万円で暮らす人の配当100万円では、後者の方がFIRE生活に必要なキャッシュフローを大きくカバーしているかもしれません。
重要なのは他人の年間配当ではなく、「自分の不足額をどれだけ無理なく埋められているか」です。
配当利回りだけでなく「その配当を何%使っているか」も見てみる
高配当投資では、配当利回りをよく見ます。5,000万円の資産から年間200万円の配当が入れば4%です。
でもFIRE後なら、もう一つ面白い数字があります。その200万円のうち、実際に生活へ使っているのはいくらか。
例えば60万円だけ使い、140万円を再投資しているなら、配当の70%は生活に使われていません。
この状態が何年も続いているなら、「本当に年間200万円ものキャッシュフローを発生させる必要があるのか」と考えてみてもいいでしょう。
高い配当利回りの商品を選ぶことによって、業種や銘柄が偏ることもあります。
使わない配当を作るためにポートフォリオを高配当株へ寄せているなら、そのキャッシュフローには本当に価値があるのか。FIRE後は、この問いが効いてきます。
配当を使えないなら、問題は投資商品ではなく「出口」かもしれない
年間200万円の配当が入る。60万円しか使わない。140万円を再投資する。
翌年はさらに配当が増える。でもやっぱり使わない。
この循環が続くなら、高配当株が悪いというより、「資産形成期から取り崩し期へ心理的に移れていない」可能性があります。
FIREしたのに、旅行したいと思えば「そのお金で株を買える」と考え、欲しいものがあっても再投資を優先する。
会社員時代は給与を金融資産へ変え続け、FIRE後は配当を金融資産へ戻し続ける。
それでは少しだけ、仕事内容が変わっただけです。
FIREには、資産を作る技術と同じくらい、「作った資産を人生へ戻す技術」も必要なのだと思います。
配当生活が向いている人もちゃんといる
だからといって、高配当株や配当生活を否定する必要はありません。
むしろ、自分で資産を売却することに強い抵抗がある人には配当はかなり使いやすいでしょう。
定期的な入金の範囲で家計を管理する方が安心できる人にも向いています。
個別企業の業績や財務、配当方針を調べることが好きで、その手間を負担に感じない人にも高配当株は相性がいいです。
一方で、配当はほとんど使わず再投資しているのに、「配当生活が理想だから」という理由だけで高配当銘柄へ大きく寄せているなら、目的と手段を一度確認してみてもいいでしょう。
FIREでは、投資方法そのものより、「自分の生活でどう使うか」の方が最後は重要になります。
FIRE後の配当生活で確認したい5つの数字
配当生活を考えるときは、高配当株の利回りだけを見るより、生活側の数字も一緒に並べると分かりやすくなります。
| 確認する数字 | 見る意味 |
|---|---|
| 年間生活費 | 一年に実際いくら必要なのか |
| 年金・労働収入など | 金融資産以外からいくら入るのか |
| 年間不足額 | 資産から本当に必要な金額はいくらか |
| 年間配当額 | 不足額に対して多すぎないか・少なすぎないか |
| 実際に使った配当額 | 大量の配当を再投資していないか |
例えば、年間生活費240万円。その他収入180万円。年間不足額60万円。年間配当80万円。20万円は旅行や予備費へ使う。このくらいなら、生活費と配当のバランスがかなり自然です。
一方、年間不足額60万円。年間配当250万円。190万円を毎年再投資。
こうなるなら、「生活費を作るために高配当ポートフォリオを持っている」という説明は少し弱くなります。
高配当株を保有する別の理由があるなら構いません。
でも生活費だけが目的なら、「キャッシュフローが太すぎる」可能性があります。
まとめ|FIRE後に最大化したいのは「配当金」ではなく自由度
配当生活には、確かな魅力があります。働かなくても定期的に現金が入る。株価が下落しているときでも、配当があれば資産を売らずに生活できる可能性がある。
そして何より、「これは使っていいお金だ」と自分に許可を出しやすい。
FIRE後の安心感という意味では、高配当株や高配当ETFはかなり使いやすい道具です。
だから配当生活を否定する必要はありません。
ただし、配当金も多ければ多いほどいいわけではないです。
自分の生活に年間60万円しか必要ないのに200万円の配当が入れば、140万円は使わない現金になります。
課税口座なら税金との関係も生じ、その後再投資すれば、せっかく現金化されたお金を市場へ戻すことになります。
そして配当を増やすこと自体が目標になれば、FIRE後も資産形成ゲームが終わりません。
だから見る順番を変える。「年間配当はいくらか」の前に、「年間生活費はいくらか」、「その他の収入はいくらか」、「今年、金融資産から本当に必要なのはいくらか」、ここを先に見る。
不足額を配当で補ってもいい。足りなければ必要な分だけ売却してもいい。相場が悪ければ現金を使ってもいい。年金が始まったら、資産から取り出す金額そのものを減らしてもいい。
FIRE後に重要なのは、「配当だけで生活できる」という美しい形を完成させることではありません。
「自分が使いたいお金を、使いたいときに、必要なだけ資産から取り出せること」です。
配当という蛇口。売却という蛇口。現金という蛇口。どこから出しても、生活を支える100万円は100万円です。
すでに十分な水が流れているのに、もっと大きな蛇口へ付け替えようとしていたら、一度だけ自分に「私は配当金を増やしたいのか。それとも、この資産で自由に暮らしたいのか。」と聞いてみることが大事です。
FIRE後の配当生活で本当に大事なのは、年間配当額の大きさより、その答えなのだと思います。
こちらの記事もあわせてどうぞ
▶ 配当生活はいくら必要?|FIRE実現に必要な配当額と資産額をリアルに試算 / FIRE計画の羅針盤
・年間生活費から、必要な配当額と金融資産を考える基本編です。
▶ 高配当株・高配当ETFは本当にありか?|配当生活のメリットと落とし穴をFIRE目線で検証 / FIRE計画の羅針盤
・減配や株価変動を含め、高配当投資そのもののメリットとデメリットを整理しています。
▶ 高配当株とインデックス投資はどっちが正解?|FIRE前後で後悔しない使い分け / FIRE計画の羅針盤
・資産形成期とFIRE後で、配当型と再投資型をどう使い分けるかを考えています。
▶ 投資はいつまで続ける?|FIRE民がハマる「資産形成のオーバーラン」 / FIRE計画の羅針盤
・十分な資産を作った後も増やし続けてしまう問題を、資産形成全体から考えています。
▶ Die With Zero(ゼロで死ぬ)は独身FIREに向いている?|お金を残しすぎて人生を使い切れない40代の現実 / FIRE計画の羅針盤
・資産を減らせない心理と、作ったお金を人生へ戻す難しさを考える記事です。
▶ 収益順序リスクと取り崩し初期の逆風|同じ利回りでもFIREの成否が変わる理由 / FIRE計画の羅針盤
・FIRE開始直後に暴落が来た場合の取り崩しリスクを整理しています。
※本文中の「自動取り崩し」は、配当によって保有株数を売却せずに現金を受け取れる一方、現金化する金額や時期を投資家自身が直接決めるわけではないという特徴を分かりやすく表現したものです。配当と金融商品の売却が、法律・税務・経済上完全に同一であることを意味するものではありません。
※上場株式等の配当や譲渡益に関する税務上の取扱いは、NISA・課税口座の別、申告方法、所得状況、損益通算等によって異なります。NISA口座の国内上場株式等の配当を非課税で受け取る場合にも受取方法など一定の条件がありますので、実際の判断では国税庁、金融庁、証券会社等の最新情報をご確認ください。
※配当金は企業の業績や配当方針等によって減額・停止される場合があり、株式、ETF、投資信託等には価格変動や元本割れのリスクがあります。本記事は特定の銘柄、金融商品、高配当投資、売却方法等を推奨するものではありません。
※本文中の資産額、配当額、生活費、税額等は考え方を分かりやすくするための仮想例です。実際のFIRE計画や資産取り崩しは、ご自身の収入、生活費、年金、資産構成、税金、社会保険、投資期間、リスク許容度などを踏まえてご判断ください。
コメント