




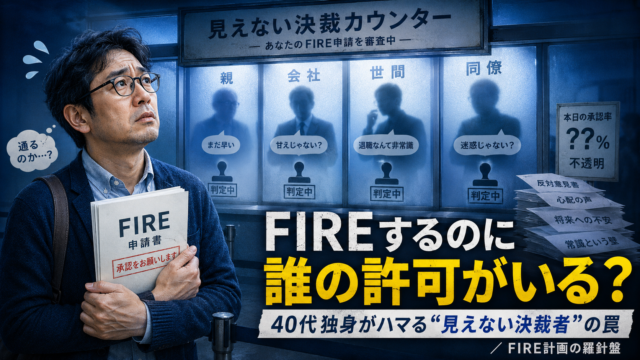
FIREを目指していると、会社を辞めるために最後まで足りないものは「お金」だと思いがちです。
資産3,000万円では心細い。5,000万円ならどうだろう。退職金や将来の年金まで含めれば何とかなるかもしれない。生活費を年間240万円程度に抑えられれば、あと数年働けば会社を辞められる――。
FIREを目指す会社員は何年もこうした計算を繰り返し、そのために節約し、投資を続け、少しずつ会社への経済的依存を減らしていきます。
ところが、「数字のうえではもう会社を辞めても生活できそうだ」という地点まで来ると、不思議なことが起きます。
本当は仕事を辞めたい。資産もそれなりにできた。それでも「親が心配するだろう」、「会社に迷惑ではないか」、「同僚からどう思われるだろう」、「まだ40代や50代なのに仕事を辞めていいのか」と考えているうちに、退職時期をまた一年先送りしてしまうのです。
もちろん、慎重になること自体は悪くありません。
しかし、資産が増えても毎年まったく同じ理由で退職できないのなら、足りないものは本当にお金なのでしょうか。
FIREの「FI」はFinancial Independence、経済的自立です。
けれども、経済的には会社から離れられる状態になった後にも、もう一種類の自立が必要なのかもしれません。
この記事では、それを便宜的に「意思決定の自立」と呼びます。
会社の給料から自立するだけでなく、親、会社、同僚、世間、さらには自分の頭の中に住みついた「普通ならこうするべき」という価値観へ、人生の最終決裁権を渡さないことです。
FIREの最後の壁は、資産額ではなく、「自分の人生を誰に決裁してもらおうとしているのか」という問題なのではないでしょうか。
- FIREには「経済的自立」と「意思決定の自立」がある
- 資産があるのに会社を辞められないのは、おかしなことではない
- 40代会社員の頭の中には「見えない取締役会」ができやすい
- 「相談」「合意」「許可」を分けるとFIREの反対意見が見えやすくなる
- 「親が反対する」「会社に迷惑」は同じ反対ではない
- 独身FIREは自分で決めやすい。だから「見えない決裁者」も生まれやすい
- 会社には配慮してもいい。でも人生の退職許可まで求めなくていい
- 「まだ働けるのにもったいない」は、時間側からも見る
- FIREするリスクだけでなく「FIREしないリスク」も同じ条件で見る
- 「不安がゼロになったらFIREする」は、実質かなり厳しい条件になる
- FIREを「人生の片道切符」にしないと決断は軽くなる
- 独身FIREは「決裁権は自分、審査機能は外」にすると強い
- あと1,000万円で「何が解決するのか」を言えるか
- FIRE直前には「辞めたい理由」より「続ける理由」も書いてみる
- 40代独身の「一人取締役会」で最後に確認したい7項目
- 「辞められるけど辞めない」と「辞めたいのに辞められない」は違う
- 退職判断を「誰かのせい」にしない
- まとめ|FIREの最後に必要なのは「退職許可証」ではない
- こちらの記事もあわせてどうぞ
FIREには「経済的自立」と「意思決定の自立」がある
FIREを考えるうえで、経済的自立が重要なのは言うまでもありません。
会社を辞めれば毎月の給与がなくなるので、生活費、税金、社会保険料、年金、住宅費、医療費、資産運用などを考え、「給与がなくても生活を維持できるか」を確認する必要があります。
経済的自立には、比較的分かりやすい数字があります。
金融資産はいくらあるのか、年間生活費はいくらなのか、退職金や年金はどれくらい見込めるのか。それらを並べれば、完璧ではなくても自分のFIREラインをある程度可視化できます。
一方で、「働くか辞めるかを自分で決められるか」には残高表示がありません。
そのため、資産形成だけは20年間かけて進んでいるのに、退職判断については誰かの承認を待つ感覚が残っていることがあります。
| 二つの自立 | 中心となる問い | 足りないと起こりやすいこと |
|---|---|---|
| 経済的自立 Financial Independence | 給与がなくても生活できるか | 生活のために会社へ依存する |
| 意思決定の自立※本記事の便宜的表現 | 働く・辞めるを最後に自分で決められるか | 資産が足りても他人の許可を待つ |
ここで誤解したくないのは、意思決定の自立が「FIREできる資産ができたら必ず会社を辞める」という意味ではないことです。
仕事が面白い。今の待遇がいい。社会との接点として働き続けたい。もう少し資産を増やして別のことへ使いたい。
そう考えて「自分の意思で会社へ残る」なら、それも十分に自由な状態です。
問題なのは、「辞められるけれど辞めない」ではなく、「本当は辞めたいのに、誰かの許可がない気がして辞められない」状態です。
資産があるのに会社を辞められないのは、おかしなことではない
外から見れば、「5,000万円も8,000万円もあるなら、嫌な会社なんて辞めればいい」と簡単に思えます。
しかし、20年、25年と会社員生活を続けてきた人にとって、退職は給与を一つ失うだけの出来事ではありません。
会社員という身分の上には、社会保険、厚生年金、健康診断、休暇制度、人間関係、肩書、生活リズム、職場を通じた社会との接点など、いろいろなものが乗っています。
さらに「自分は会社員である」という状態そのものが、長い年月をかけて日常になっています。
だから、数字の上でFIRE可能になった瞬間に心理まで自動的に切り替わるとは限りません。
経済的自立は達成したのに、生活の感覚だけはまだ「会社員でいるのが普通」のままということは十分あり得ます。
重要なのは、「退職が怖い」という感情を無理に消すことではありません。その怖さの中身を分けることです。
資産が足りないのか。税金や社会保険が分からないのか。相場の暴落が怖いのか。働かない自分を想像できないのか。親の反応が怖いのか。会社へ申し訳ないと思っているのか。
原因が違えば、対策も違います。ここを全部「まだお金が足りない」に変換してしまうと、お金では解決できない不安まで資産形成で解決しようとしてしまいます。
40代会社員の頭の中には「見えない取締役会」ができやすい
会社員を長く続けていると、意思決定の手順まで会社員化してきます。
仕事では、上司へ相談し、関係者へ根回しし、反対意見へ回答し、最後に決裁者から承認をもらって実行します。
組織で働くうえでは、とても合理的な仕組みです。
ところが、FIREや早期退職という個人的な意思決定でも同じことを始めると、頭の中に妙な取締役会ができます。
親の考え、会社の都合、同僚の視線、友人の感想、「普通は定年まで働くものだ」という世間一般の価値観までが会議へ参加し、「見えない決裁者」が、本人の提出した「早期退職案件」を審査し始めるのです。
親が少し心配そうな顔をすれば継続審議、上司から「まだ必要だ」と言われれば否決、友人から「もったいない」と言われれば再検討。こうして退職案件は毎年のように翌年度へ繰り越されます。
会社員なら稟議を通す必要があります。でも、自分の人生まで社内決裁にする必要はありません。
「相談」「合意」「許可」を分けるとFIREの反対意見が見えやすくなる
だからといって、人の意見を聞かずに会社を辞めればいいわけではありません。
むしろFIRE前ほど、第三者からチェックを受ける意味があります。
自分一人では税金、年金、社会保険、生活費などを都合よく見積もっているかもしれませんし、専門家だからこそ気づける論点もあります。
J-FLECでも、家計管理、生活設計、資産形成、年金などについて相談できる仕組みが用意されています。
ただし、ここでは「相談」、「合意」、「許可」を分けた方がいいと思います。
専門家へ退職後のキャッシュフローを見てもらうのは「相談」です。
共同家計を持つ配偶者と世帯収入や老後資金について条件をすり合わせるのは「合意」に近いです。
一方、独立した家計を持つ40代独身が、親や同僚から「会社を辞めてもよい」という許可をもらう必要があるかは別の問題です。
| 関係 | 意味 | FIREでの考え方 |
|---|---|---|
| 相談 | 知識・意見・別の視点をもらう | 積極的に使ってよい |
| 合意 | 相手も直接影響を受けるため条件をすり合わせる | 共同家計などでは重要 |
| 許可 | 相手が実行可否を最終決定する | 本当にその権限があるのか確認する |
家族がFIREに反対する場合も、「邪魔をされている」とだけ考えない方がいいです。
退職によって世帯収入、住宅費、子どもの教育費、老後資金などへ影響が出るなら、配偶者も当事者です。
本人に自分の人生を選ぶ権利があるのと同じように、相手にも自分の生活条件について意見を言う権利があります。
一方、独身なら共同家計上の調整は少なくなります。
だからこそ、「形式上は誰の許可も必要ないのに、なぜ自分は辞められないのか」という問いが重要になります。
「親が反対する」「会社に迷惑」は同じ反対ではない
FIREへの反対意見は、全部まとめて「反対された」と受け取らない方が扱いやすくなります。
例えば親から「健康保険はどうするの?」、「年金は足りるの?」、「暴落したらどうするの?」と言われたなら、それはかなり有益な問いです。自分の計画に抜けがあれば、調べて修正できます。
一方で、「まだ働けるのに会社を辞めるなんておかしい」、「無職になったら世間体が悪い」という意見は、金融資産を1,000万円増やしても解消しません。こちらは数字の問題ではなく、価値観の違いだからです。
反対意見は、次の3つくらいに分けると分かりやすくなります。
| 反対の種類 | よくある内容 | どう扱うか |
|---|---|---|
| 数字・事実への懸念 | 資産、税金、国保、年金、暴落時の生活など | 調べて検証し、必要なら計画を修正する |
| 相手自身への影響 | 共同家計、住宅費、介護、扶養など | 当事者同士で条件を調整する |
| 価値観・世間体 | 普通は働く、無職は恥ずかしい、まだ若い | 意見として聞き、自分の価値観と分ける |
この分類なら、反対した相手を敵にする必要もありません。
使える指摘は使う。相手へ実害がある部分は調整する。
そして、価値観の部分だけは「その人はそう考える」と切り分ける。
つまり、「アドバイス権」と「人生の拒否権」を同じ人へセットで渡さないということです。
独身FIREは自分で決めやすい。だから「見えない決裁者」も生まれやすい
独身がFIREを設計しやすい理由の一つは、「意思決定の軽さ」です。
生活費を変える、住む場所を変える、会社を辞める、働き方を変える。家族の生活まで同時に変更する必要がない分、自分の納得で動きやすい。この柔軟性はFIREとかなり相性がいいです。
ただ、一人で決められることと、迷わず決められることは同じではありません。
親から実際には何も言われていないのに「きっと反対される」と考える。
会社からまだ引き止められていないのに「自分が辞めたら迷惑だ」と思う。
周囲はそれほど気にしていないのに「平日の昼間に歩いていたら無職と思われる」と不安になる。
正式な決裁者が自分しかいないので、自分で決裁者を作り、自分で申請し、自分で否決理由まで考えてしまうわけです。
長年の会社員生活で身についた「承認を取ってから動く」という習慣は、会社では役に立っても、自分の人生ではときどき自由を遅らせます。
会社には配慮してもいい。でも人生の退職許可まで求めなくていい
「会社が困るから辞められない」という悩みも、FIREを考える真面目な40代にはありがちです。
長年担当している仕事があり、後輩がまだ育っていない。自分しか知らない経緯がある。繁忙期に抜ければ周囲へ負担がかかる。
こうした事情があれば、退職時期を調整したり、十分に引き継いだりすることには意味があります。
ただし、「会社が完全に困らなくなるタイミング」を待ち始めると、おそらく退職できません。
案件が終われば次の案件が始まり、繁忙期が過ぎれば年度末が来て、後輩が育ったころには別の人が異動します。
法律上も、無期労働契約については労働者には原則として退職の自由があり、厚生労働省は任意退職の場合、民法上は原則2週間前までの申入れと説明しています。
ただし、実際には就業規則などの手続きを確認し、円滑な退職に向けて適切に進めることが重要です。
有期労働契約では取扱いも異なるため、個別事情の確認が必要です。
つまり、ここで言いたいのは「突然会社へ行かなくていい」という話ではありません。
必要な手続きをし、仕事を整理し、引き継ぐところまでは会社員としての責任です。
しかし、引き継ぎ責任と終身在籍責任は違います。一人が辞めたら事業が永久に回らないのであれば、それは本人の残りの人生ではなく、組織側が考えるべき事業継続の問題です。
「まだ働けるのにもったいない」は、時間側からも見る
FIREを考える40代・50代へよく向けられる言葉に、「まだ働けるのにもったいない」があります。
これは完全な間違いではありません。年収600万円の人なら、単純計算では5年間で3,000万円の給与があります。
社会保険、厚生年金、福利厚生、退職金などまで考えれば、会社員を続ける経済的価値は小さくありません。
ただし、「もったいない」というなら比較対象が必要です。
給与を受け取らない5年間がもったいないのなら、45歳から50歳、55歳から60歳という比較的元気な5年間を会社へ使うことは、まったくもったいなくないのでしょうか。
会社へ残った場合の給与は口座残高として増えるのでよく見えます。
それに対して、使った時間は通帳から引き落とされないため、コストとして見えにくいです。
退職判断では、「辞めた場合に失うもの」だけでなく、「残った場合に使うもの」も同じテーブルへ載せた方がいいと思います。
FIREするリスクだけでなく「FIREしないリスク」も同じ条件で見る
会社を辞める場合、人はかなり厳しくリスクを検討します。
相場が暴落したらどうするか。物価が上がったらどうするか。病気になったらどうするか。再就職できなかったらどうするか。これは当然必要です。
ところが、会社に残る側は「現状維持」なので、ほとんど無審査になりがちです。
しかし、こちらにも不確実性があります。健康状態は変わるかもしれませんし、親の介護が始まる可能性もあります。役職定年や配置転換、会社の業績悪化が起きることもあります。
そして、今使える時間は一年ずつ確実に減ります。
| 確認項目 | 会社を辞める場合 | 会社へ残る場合 |
|---|---|---|
| お金 | 給与がなくなり、資産利用が始まる | 給与や年金原資等を増やしやすい |
| 時間 | 自由時間が増える | 平日の多くを仕事へ使う |
| 生活リズム | 自分で作り直す必要がある | 会社によるリズムが続く |
| 社会との接点 | 自分で作る割合が増える | 職場という接点が残る |
| 後悔の可能性 | もっと働けばよかった | もっと早く辞めればよかった |
どちらを選ぶべきかという表ではありません。
重要なのは、「辞める側だけリスク審査をしないこと」です。
会社へ残ることも、これからの人生の時間をどこへ配分するかという一つの意思決定です。
「不安がゼロになったらFIREする」は、実質かなり厳しい条件になる
FIRE前には、できるだけ不安を消したくなります。
資産は十分、相場も好調、退職後の税金も把握済み、年金も確認済み、健康状態も良好、親も賛成、会社も円満退職、退職後の予定まで完璧。そんな日に辞められれば理想でしょう。
しかし、将来の株価も物価も寿命も分かりません。今は二度と働きたくないと思っていても、5年後には少し働きたくなるかもしれません。
だから、FIREで現実的に目指したいのは「すべての不確実性を消すこと」ではなく、「予想が外れても修正できる状態を作ること」だと思います。
現金に余裕を持たせる、支出を下げられる余地を残す、必要なら少し働く、退職後にかかる費用を調べておく。
J-FLECも、リタイア後を含むライフプランでは、収支だけでなく物価上昇や長寿による経済的リスクなども含めて事前に考えることを案内しています。
絶対安全になるまで待つのと、壊れにくい状態を作って決めるのは違います。
FIREを「人生の片道切符」にしないと決断は軽くなる
FIREを決めにくくする原因の一つに、「会社を辞めたら二度と働いてはいけない」という思い込みがあります。
今日までは正社員、明日からは完全無職、そして死ぬまで一度も働かない。
これをFIREの合格条件にすると、退職は人生最大級の一発勝負になります。
でも実際の働き方には、その間がたくさんあります。現在の会社へ残ることもできれば、負担の小さい仕事へ移ることもできます。
サイドFIREへ変更したり、いったん完全FIREした後に短時間だけ働いたりしてもいいです。
もちろん、一度正社員を辞めれば以前とまったく同じ年収や待遇へ戻れる保証はありません。
年齢や職種、景気によって再就職の難しさも変わります。
それでも、「人生を一度選んだら永久に変更できない」わけではありません。
FIREを片道切符にしないことは、退職の失敗をなくすのではなく、「失敗したと感じたときに修正できる余地を残すこと」です。
独身FIREは「決裁権は自分、審査機能は外」にすると強い
ここまで「他人へ決裁権を渡しすぎるな」と書いてきましたが、独身には逆のリスクもあります。
誰も止めてくれないことです。共同家計の配偶者がいなければ、「その資産額で本当に足りる?」、「退職翌年の税金は?」、「暴落したら?」と身近な人から聞かれないまま、自分一人で退職案件を即日可決することもできます。
だから独身FIREでは、「決裁権は自分に置きつつ、審査機能だけは外にも持つ」くらいがちょうどいいと思います。
例えば、公的年金の見込みを確認し、退職後の税や社会保険を調べ、資産が大きく下落した場合の家計を試算する。必要なら専門家に数字を見てもらう。これは誰かから「あなたはFIREしていいですよ」と許可をもらうためではなく、自分の判断を強くするための作業です。
そして、自分自身でも一度だけ「あえて反対する側」になってみます。
「株価が大きく下がった直後でも辞めるか」、「想定より生活費が増えたらどうするか」、「FIRE後に暇だったらどうするか」、「必要になったら働けるか」。
答えられない問いが出てきたら、FIREを諦めるのではなく、計画を補強すればいいのです。
自分で決めることと、自分だけを信じることは同じではありません。
あと1,000万円で「何が解決するのか」を言えるか
FIREできる資産があるのに会社を辞められない人は、再び資産形成へ戻りがちです。
5,000万円では不安なので6,000万円、6,000万円でも心配なので7,000万円。
資産が多いほど家計の安全性が高まる場合はありますから、追加で働くこと自体がおかしいわけではありません。
ただし、一度だけ自分にこう聞いてみてください。
「あと1,000万円増えたら、何の不安が解決するのか?」。
暴落時の生活費を厚くしたい、住宅費を確保したい、年金受給までの空白を埋めたい。
こうした具体的な理由なら追加資産には役割があります。
一方、「何となく安心できそう」だけなら、資産額以外の問題が隠れているかもしれません。
親からどう見られるかは1,000万円では変わりません。会社への罪悪感も証券口座の残高では消えません。
「働いていない自分をどう思うか」という問いにも、市場リターンは答えてくれません。
資産形成を続けてもいい。ただ、何のための追加1,000万円なのかは、自分で説明できるようにしておく。
これだけでも、資産不足と決断不足をかなり分けやすくなります。
FIRE直前には「辞めたい理由」より「続ける理由」も書いてみる
FIREを目指している人は、会社を辞めたい理由をたくさん持っています。
自由時間が欲しい、通勤をやめたい、仕事のストレスから離れたい、旅行したい、もう十分働いた。その理由を確認することはもちろん大切です。
しかし、FIRE可能な状態まで来たら、逆の質問もしてみるとかなり効きます。
「私は、なぜ来年もこの会社で働くのか?」。
今の仕事が面白い。あと一年でやり遂げたい仕事がある。給与を使って明確な目的の資金を作りたい。会社員としての生活自体を気に入っている。そう答えられるなら、会社員継続はかなり能動的な選択です。
一方、「みんな働いているから」、「親が心配するから」、「辞めると言い出しづらいから」、「何となく怖いから」だけになっているなら、一度見えない決裁者の存在を疑ってもいいです。
FIREを正当化する必要はありません。同じように、会社員継続も自動更新にしなくていいです。
40代独身の「一人取締役会」で最後に確認したい7項目
実際にFIREするか迷ったら、一度だけ「一人取締役会」を開いてみると分かりやすいと思います。
見るのは、資産額だけではありません。
| 確認項目 | 自分へ聞く質問 |
|---|---|
| ①経済条件 | 給与がなくても生活を維持できるか |
| ②退職理由 | 何から離れ、何を得るために辞めたいのか |
| ③継続理由 | なぜ来年も会社員を続けたいのか |
| ④下振れ耐性 | 暴落・物価高・病気が起きたらどう修正するか |
| ⑤可逆性 | 必要なら働く、支出を下げるなど別の道へ移れるか |
| ⑥利害関係者 | 自分の退職で直接影響を受ける人はいるか |
| ⑦最終決裁者 | 意見を聞いた後、最後は誰が決めるのか |
これを確認した結果、「もう一年会社へ残る」と決めても構いません。
むしろ、自分の数字、自分の時間、自分の価値観を比較して残るのであれば、それは誰かに止められて働くのとはまったく違います。
意思決定の自立とはFIREを実行する能力ではありません。
「残ることも辞めることも、自分の選択として決められる状態」です。
「辞められるけど辞めない」と「辞めたいのに辞められない」は違う
「辞められるけど辞めない人」と「辞めたいのに辞められない人」は外から見れば、どちらも会社員です。
一人は十分な金融資産があり、いつでも会社を辞められる。でも今の仕事が好きで、待遇にも納得しているので働き続けています。
もう一人も同じくらいの資産があります。しかし、本当は毎日辞めたいと思いながら、「会社が困る」、「親が心配する」、「無職と思われたくない」という理由で会社へ残っています。
表面上は同じでも、自由度はまったく違います。FIREの価値は「会社を辞めた」という履歴を作ることではありません。経済的自立を使って、「働き方を自分で選びやすくすること」にあります。
だから、FIRE可能な資産を作ったのに会社へ残っているからといって失敗ではありません。
働きたいから働くなら、それもFIREによって手に入れた選択肢の一つです。
退職判断を「誰かのせい」にしない
最終決裁権を他人へ渡すことには、もう一つ厄介な点があります。
後になって、その人のせいにしたくなることです。
「親が反対したから辞めなかった」、「上司が引き止めたから残った」、「専門家にあと数年働いた方がいいと言われた」。それぞれの意見を参考にすること自体は何も悪くありません。
でも数年後、会社生活がつらくなったとき、「あの人のせいで自由な時間を失った」と感じ始めたら苦しくなります。
逆も同じです。誰かから「もう大丈夫」と言われてFIREし、その後に資産が減ったとき、「あの人が大丈夫と言ったから」と考えてしまうかもしれません。
結局、自分の人生の結果を最も長く引き受けるのは自分です。
だから最後だけは、「反対されたけれど、自分で残ると決めた」、「心配されたけれど、自分で辞めると決めた」という自分の選択へ戻す。
意思決定の自立とは、すべてを一人で考えることではなく、最後に「自分の選択として引き受けられる」ことです。
まとめ|FIREの最後に必要なのは「退職許可証」ではない
FIREにはお金が必要です。生活費、年金、税金、社会保険、住宅、健康、資産運用を何も確認せず、勢いだけで会社を辞めることを勧めるわけありません。むしろ、数字はできるだけ丁寧に確認した方がいいです。
ただし、数字を確認した後でも会社を辞められないなら、次に見るべきものは資産残高ではないかもしれません。
親がどう思うか、会社が困らないか、同僚からどう見られるか、まだ働けるのにもったいなくないか。こうした声は無視する必要はありません。意見として聞き、事実は調べ、直接影響を受ける人とは話し合えばいい。
そのうえで、「相談する相手と、人生の最終決裁者を分ける」。
専門家にはアドバイスを求める。共同生活へ影響する人とは合意形成する。会社とは手続きや引き継ぎを調整する。親や友人の意見も聞く。でも、全員へ人生の拒否権まで配らない。
経済的自立とは、会社から給与をもらわなくても生活できる状態です。
そしてこの記事でいう「意思決定の自立」とは、誰にも相談しないことではなく、十分に相談し、十分に検証した後で、最後は自分で選べる状態です。
会社に残ってもいいし、FIREしてもいい。サイドFIREでもいいし、一度休んでもいい。退職後にまた働いたっていい。
重要なのは、「周囲が正解だと言った道」ではありません。「自分が選んだと言える道へ進むこと」です。
何千万円もの資産を作ったのに、最後に必要なのが親や上司や世間からの退職許可証では、少しもったいない。
FIREで本当に手に入れたいのは、単に「仕事をしなくてもいい状態」ではありません。
会社を辞めることも、会社へ残ることも、また働くことも含めて、「自分の時間をどう使うかを自分で決めやすくなること」です。
Financial Independenceで作った資産が、ただの証券口座の数字ではなく、本当の意味で人生の自由へ変わるのは、もしかするとそこからなのではないでしょうか。
こちらの記事もあわせてどうぞ
▶ FIREに必要な資産はいくら?|独身40代の早期リタイア資金を考える / FIRE計画の羅針盤
・まず経済的に会社を辞められる状態なのか、必要資産と生活費から確認したい方はこちらへ。
▶ 独身FIREが成立しやすい理由|家族持ちとの違い / FIRE計画の羅針盤
・生活費や意思決定など、独身がFIREを設計しやすい理由を整理しています。
▶ FIRE直前5年は「退職レッドゾーン」|FIREを7段階で考える“もうすぐ自由”が一番危ない理由 / FIRE計画の羅針盤
・退職が現実になるほど強くなる「あと少し」の迷いと、FIRE直前特有のリスクはこちらへ。
▶ 投資はいつまで続ける?|FIRE民がハマる「資産形成のオーバーラン」 / FIRE計画の羅針盤
・必要資産を達成しても「もっと貯める」を終えられない場合はこちらで詳しく考えています。
▶ DCF法で「あと1年働く」は本当に得?|FIRE民がハマる「未来のお金」を高く見積もりすぎる罠 / FIRE計画の羅針盤
・会社へ残れば得られる給与と、その一年で使う時間を両方から考えています。
▶ 正社員を続けながら「辞めないFIRE」は可能?|ブラック企業・ホワイト企業で変わる“辞めない戦略” / FIRE計画の羅針盤
・「辞められるけれど残る」という自由の使い方を考えたい方はこちらへ。
▶ FIRE後に働きたくなったらどうする?|再就職・短期バイト・ゆるく働く現実的な逃げ道 / FIRE計画の羅針盤
・FIREを人生の片道切符にせず、必要なら働き直す選択肢を考えています。
※本記事で使用している「意思決定の自立」「見えない決裁者」「アドバイス権と拒否権」「一人取締役会」などは、FIREにおける意思決定を分かりやすく整理するため、本記事で便宜的に使用している表現であり、正式な法律・金融・心理学上の用語ではありません。
※退職に関する法的な取扱いは、無期・有期などの労働契約の種類、契約内容、就業規則、個別事情等によって異なる場合があります。本記事は個別の法的助言を行うものではありません。具体的な問題がある場合は、勤務先の規程を確認したうえで、必要に応じて都道府県労働局、労働基準監督署、弁護士等の専門家へご相談ください。
※FIRE・早期退職に必要な資産額や適切な退職時期は、年齢、収入、生活費、金融資産、投資内容、住居、家族構成、年金見込み、税金・社会保険料、健康状態、将来の労働収入等によって大きく異なります。本記事は特定の資産額、退職時期、金融商品、投資方法等を推奨するものではありません。
※共同家計、扶養、介護、住宅その他の事情によって、本人の退職が家族等へ直接影響する場合があります。本記事はそのような利害関係者の意向を無視した退職を推奨するものではなく、必要な話し合いと具体的な生活設計を前提としています。
コメント