




FIREが近づいてくると、それまで株式中心だった資産配分に「そろそろ債券も入れた方がいいのでは」と考える場面が増えてきます。
オルカンやS&P500だけでは値動きが大きい。会社員の給与がなくなった後まで株式100%で大丈夫なのか。
そんな不安から、国債や社債、債券ETF、債券ファンドなどへ目が向くのは自然な流れです。
ところが、債券投資について調べ始めると少し分かりにくいことがあります。
個別の米国債にも米国債ETFにも「米国債」という名前が付き、個別社債にも社債ETFにも「債券」という言葉が付くため、「同じ債券へ投資するなら、たくさん分散されている債券ETFの方が便利なのでは」と考えやすいのです。
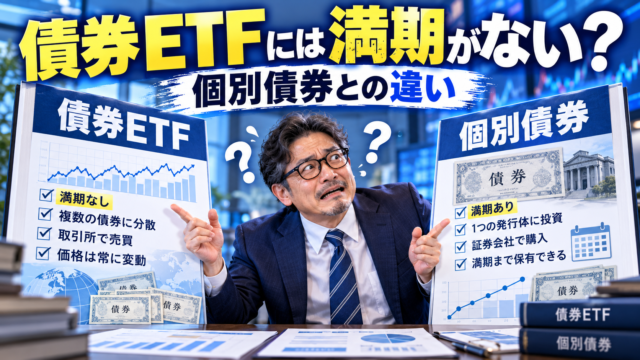
しかし、個別債券と一般的な債券ETFには、FIREでかなり重要な構造上の違いがあります。 それが「満期」です。
一般的な個別債券には償還日があります。発行体が債務不履行に陥らず、契約条件どおりに償還されれば、満期に額面金額が返済されます。
一方、通常の債券ETFは、中に入っている一つひとつの債券には満期があっても、ETFそのものには個別債券のような「この日に額面で償還される」という満期がありません。
この違いは、金融商品の仕組みを覚えるだけの話ではありません。
会社員時代は投資資産を「将来のために増やすお金」としてまとめて考えられましたが、FIRE後はその資産から実際の生活費を取り出していきます。
すると「何%増えるか」だけではなく、「いつ、いくら使える状態になっていてほしいのか」まで考えなければなりません。
個別債券と債券ETFは、どちらが優れているかで決めるより、何の仕事を担当させたいかで考えた方が分かりやすくなります。40代独身のFIREでは、その違いがかなり効いてきます。
- 債券ETFと個別債券の違い|まず「満期」を理解すると全体が見える
- 個別債券は「満期まで持てば元本保証」と覚えると少し危ない
- 債券ETFにはなぜ満期がない?平均残存期間とデュレーションにも注意
- FIREでは「何%増えるか」より、そのお金をいつ使うかが重要になる
- 個別債券のメリットは「値下がりしない」ではなく出口を固定しやすいこと
- 債券ETFのメリットは「満期がないこと」の裏返しでもある
- 債券ETFも金利上昇で下がる|安全資産=価格が動かないではない
- 米国債ETFなら安心?円で暮らすなら為替リスクも考える
- 実は「満期がある債券ETF」もある|満期設定型ETFという例外
- 40代独身FIREなら現金・個別債券・債券ETFに別の仕事を持たせる
- 債券ETFを買う前に確認したい8項目|利回りランキングだけでは判断しない
- 債券ETFと個別債券は「どちらが安全か」より出口の違いで考える
- こちらの記事もあわせてどうぞ
債券ETFと個別債券の違い|まず「満期」を理解すると全体が見える
個別債券と債券ETFは、どちらも債券市場へ投資する手段ですが、投資家から見た構造はかなり違います。
| 比較項目 | 個別債券 | 一般的な債券ETF |
|---|---|---|
| 満期 | 銘柄ごとに決まっている | ETF自体には通常、個別債券のような満期がない |
| 満期時の元本 | 条件どおり償還されれば額面で返済 | 特定日に購入元本が返る仕組みではない |
| 途中の価格 | 市場金利などで変動する | 基準価額・市場価格が継続的に変動する |
| 途中売却 | 売却価格次第で損益が出る | 市場価格で売却する |
| 分散 | 1銘柄では発行体が集中する | 多数の債券へ分散しやすい |
| 管理 | 満期や信用状況を自分で管理 | 組入債券の入れ替えを運用会社が行う |
| コスト | 取引条件や売買スプレッド等を確認 | 信託報酬・経費率等が継続的にかかる |
| FIREでの使い方 | 特定時期に使う資金を設計しやすい | 債券市場への分散投資を継続しやすい |
ETFは証券取引所に上場している投資信託です。投資家は、ETFの中にある国債や社債を一本ずつ直接持つのではなく、多数の債券をまとめたファンドの持分を売買します。
たとえば、ある債券ETFが2029年、2031年、2033年満期の債券を保有していたとします。
それぞれの債券はやがて償還されますが、通常の債券ETFはそこで運用を終了するのではなく、投資方針に合う新しい債券へ入れ替えながら運用を続けます。
つまり、「ETFの中にある債券に満期がある」ことと、「自分が持っているETFに満期がある」ことは別です。
10年程度の国債へ投資する債券ETFを10年間持ったとしても、10年後に購入元本が自動的に額面で戻ってくるわけではありません。
この違いを知らないまま、「債券だから満期まで待てば元本が戻る」と理解すると、個別債券と債券ETFを同じ金融商品として扱うことになります。
FIREでは、この勘違いが資金計画のズレにつながる可能性があります。
個別債券は「満期まで持てば元本保証」と覚えると少し危ない
個別債券の基本的な仕組みは比較的シンプルです。
国や企業などへ一定期間お金を貸し、その間に利子を受け取り、満期になると額面金額が返済されます。
ただし、「満期まで持てば自分が投資した金額がそのまま戻る」と覚えるのは正確ではありません。
債券は必ず額面価格で購入するとは限らないからです。
たとえば額面100円の債券を103円で買い、満期時に100円で償還されれば、償還部分だけを見れば3円減ります。
反対に97円で購入して100円で償還されれば、その差は利益になります。
そのため、債券を比較するときは表面上の利率だけを見るのではなく、購入価格、受け取る利子、償還価格などをまとめて考える必要があります。
債券で「利率」と「利回り」が別物として扱われるのは、このためです。
さらに、個別債券には信用リスクがあります。企業が経営破綻するなどして債務不履行になれば、予定していた利息や元本が支払われない可能性があります。
満期前に売却する場合は市場価格で売ることになるため、購入価格を下回ることもあります。
外貨建てなら為替リスクも加わりますし、銘柄によっては十分な買い手がいないことで希望する価格で売りにくい場合もあります。
したがって、個別債券の強みは「絶対に値下がりしないこと」ではありません。
発行体が予定どおり支払いを行い、投資家自身も満期まで保有できるなら、「あらかじめ決まった償還日と額面を資金計画へ組み込みやすいこと」にあります。
株式の場合、暴落した後に「○年後には必ずこの価格へ戻る」と決めることはできません。
しかし固定された満期を持つ一般的な個別債券なら、「2031年に償還予定」という日付があります。
日々の値動きを消す金融商品ではなく、「出口の日付を設定しやすい金融商品」と考えると分かりやすくなります。
債券ETFにはなぜ満期がない?平均残存期間とデュレーションにも注意
債券ETFの商品ページを見ると、「平均残存期間」・「平均実効残存期間」・「デュレーション」・「最終利回り」など、似たような数字が並んでいます。
債券投資に慣れていないと、どれも「あと何年くらい持てばいい商品なのか」を表しているように見えるかもしれませんが、「平均残存期間とETFそのものの満期は別物」です。
仮にある債券ETFの平均残存期間が8年だったとしても、「8年後にETFが終了し、購入元本が戻ってくる」という意味ではありません。
通常の債券ETFでは、保有している債券の残存期間が短くなって投資対象から外れたり、実際に満期を迎えたりすると、投資方針に合う新しい債券へ入れ替えていきます。
そのため、「7~10年国債」・「20年超国債」といったETFでは、運用を続けながら一定の年限帯を維持していく商品があります。
個別債券は時間が経つほど満期へ近づきますが、通常の債券ETFは、債券を入れ替えることで一定の年限構成を保ち続けることがあります。この違いはかなり大きいものです。
もう一つ重要なのが「デュレーション」です。デュレーションは単純な満期までの年数ではなく、債券価格が金利変動にどれくらい敏感かを見る代表的な指標です。
たとえばデュレーションが10程度なら、金利が1%上昇したとき価格が概ね10%程度下落する、というラフな目安として使われることがあります。
実際の値動きは信用スプレッドや利回り曲線、コンベクシティーなどにも影響されるため、あくまで近似的な目安です。
| 用語 | 意味 | FIREで見るポイント |
|---|---|---|
| 満期・償還日 | 個別債券の元本返済予定日 | 自分がお金を使う時期と合わせられるか |
| 平均残存期間 | ETF内の債券が平均してどれくらい先に満期を迎えるか | ETFそのものの終了日ではない |
| デュレーション | 金利変動に対する価格感応度の目安 | 金利変動時の値動きを把握する |
| 最終利回り等 | 現在価格と将来のキャッシュフローから見た収益性の目安 | 利回りの高さだけでなくリスクも見る |
債券ETFを見ると、つい「分配利回り4%」・「利回り5%」といった数字へ目が向きます。
しかしFIREの安全資産として使うなら、利回りだけでは足りません。
何年程度の債券を持っているのか、金利変動にどれくらい反応するのか、どの通貨で運用されているのか。
そして、投資家自身の資金がいつ必要になるのか。
ここまでつながって初めて、その債券ETFが自分のFIRE資産に合うか判断しやすくなります。
短期国債ETFと20年超の長期国債ETFは、どちらも「国債ETF」ですが、金利が動いたときの値動きはかなり違います。
「債券だから安全」という名前だけで選ばないことが大切です。
FIREでは「何%増えるか」より、そのお金をいつ使うかが重要になる
会社員として給与を受け取っている間は、金融資産を多少大ざっぱに扱っても生活そのものは回ります。
家賃、食費、光熱費、税金、医療費の多くを給与から払い、投資資産は将来のために運用しておけばいいからです。
ところがFIRE後は、給与という大きなキャッシュフローがなくなります。
来年使う生活費も、5年後の生活費も、20年後の生活費も、金融資産や年金、副収入などから用意していくことになります。
ここで「安全資産だから債券」とだけ考えると、肝心の「使う時期」が抜け落ちます。
年間生活費を240万円とした単純な例なら、同じ240万円でも来年使うお金と20年後に使うお金では求めたい性質が違います。
| お金を使う時期 | 求めたい性質 | 考えられる役割 |
|---|---|---|
| 今~1年程度 | すぐ使えることが最優先 | 現金・預金など |
| 数年後 | 使う時期の価格変動を抑えたい | 現金・満期を合わせた債券など |
| より長い将来 | インフレに負けにくい成長力も必要 | 株式など成長資産を含めて検討 |
これは特定の資産配分を推奨する表ではありません。
大事なのは、「資産クラスを先に決めず、使う時期から逆算する」ことです。
3年後に使う予定の300万円なら、その300万円へ30年間の成長力を求める必要はありません。
一方で、25年後に使う生活費まで全額を普通預金へ置いておけば、価格変動は小さくても長期的なインフレや機会費用という別の問題が出てきます。
個別債券を「何年後に使うお金か」で設計するなら、高い利回りの商品から順番に探すより、まず自分の支出予定を置き、その近くへ満期を合わせる方が考えやすくなります。
3年後に使う資金なら3年前後、5年後なら5年前後というように、利回りではなく資金を使う時期から逆算していく発想です。
▶ 債券は「利回り」より「満期日」で選ぶ?|40代FIREが見落とす“お金を使える日のズレ” / FIRE計画の羅針盤
さらに重要なのは、その満期を自分で固定したいのか、それとも債券市場への投資を継続したいのかという違いです。ここを分けると、個別債券と通常の債券ETFを同じ土俵で比較する必要がなくなります。
個別債券のメリットは「値下がりしない」ではなく出口を固定しやすいこと
FIREで個別債券を利用する意味が分かりやすいのは、使う時期がある程度決まっている資金です。
たとえば58歳、60歳、62歳にそれぞれまとまった資金を使う予定があるなら、それぞれの時期に近い満期を持つ債券を組み合わせる方法があります。
満期の異なる債券を複数並べる方法は、一般に「債券ラダー」と呼ばれます。
すべての資金を一つの長期債へ入れるのではなく、満期を分散することで、一定期間ごとに資金が戻ってくる形を作ります。
ただし、債券ラダーを作れば自動的に安全になるわけではありません。
社債なら発行体を分散しなければ信用リスクが集中します。外国債券なら円へ戻す時点の為替レートによって円換算額が変わりますし、予定外の出費が発生して満期前に売却する場合は、その時点の市場価格次第で損失が出る可能性があります。
個別債券の「満期まで待てる」というメリットを活かすには、「本当に待てる家計になっていること」が重要です。
医療費、引っ越し、家電故障、税金など、近いうちに必要になる可能性がある資金まで長期債券へ入れてしまうと、いざというときに途中売却せざるを得なくなります。
現金と債券は競争相手ではありません。現金が短期の支出を担当することで、個別債券を満期まで待てるようになる。
このように資産同士の役割をつなげて考えると、FIREの安全資産は分かりやすくなります。
債券ETFのメリットは「満期がないこと」の裏返しでもある
個別債券には満期がある。それならFIREでは個別債券の方が使いやすいのでは、と感じるかもしれません。
しかし、通常の債券ETFに満期がないことはデメリットであると同時に、「債券ETFの便利さを生み出している理由」でもあります。
ETFの中では多数の債券が保有され、満期を迎えたり投資対象から外れたりした債券が、新しい債券へ入れ替えられます。
投資家自身が「この社債が満期になったから、次にどの社債を買おう」と一つずつ管理しなくても、投資方針に沿った債券ポートフォリオを継続的に保有できます。
さらに、「発行体を分散しやすい」という利点があります。
個人が数十社、数百社の社債を一本ずつ保有するのは現実的ではありません。
しかし債券ETFなら、一つの商品で多数の債券へ投資できる場合があります。
つまり債券ETFは、特定日に一定額を受け取るための商品というより、「債券市場への分散投資を継続する商品」と考える方が理解しやすくなります。
一方で、生活費として使うには最終的にETFを売却する必要があります。その売却価格は購入時点では決まっていません。
この特徴を理解していれば、「債券ETFには満期がないから危険」と切り捨てる必要も、「分散されているから個別債券より絶対に安全」と考える必要もありません。
債券を資産配分に入れる目的そのものが曖昧なら、個別債券かETFかを決める前に、株式・現金・債券へ何を担当させるのか整理した方が選びやすくなります。
▶ 債券投資は必要か?|株式との違いとFIREにおける最適な役割 / FIRE計画の羅針盤
「株が怖いから債券を買う」という理由だけでは、どの債券を選ぶべきかは決まりません。
値下がりへの耐性を作りたいのか、生活費を確保したいのか、分散を増やしたいのかによって適した商品は変わります。
債券ETFも金利上昇で下がる|安全資産=価格が動かないではない
債券ETFを初めて保有すると、「安全資産のつもりで買ったのに普通に値下がりする」という場面に戸惑うことがあります。
しかし、債券の価格が金利によって変動すること自体は異常ではありません。
固定金利の債券は、市場金利が上昇すると、すでに発行されている低い金利の債券の魅力が相対的に下がります。
その結果、既存債券の市場価格は下落する方向へ動きます。
反対に市場金利が下がれば、既存の高い利率を持つ債券は魅力が高まり、価格が上昇しやすくなります。
個別債券でも市場価格は動きます。違うのは、その後の出口です。
発行体が予定どおり支払いを行う個別債券なら、投資家が途中売却せず満期まで待つことで、額面償還という出口を待てます。
通常の債券ETFには、「あと3年持てばETFが額面100で償還される」という固定された日はありません。
その代わり、運用会社は保有債券を入れ替えながら新しい債券へ投資していきます。
市場金利が上昇した後には、より高い利回りの債券が組み入れられていく可能性もありますが、ETF価格がいつ購入価格へ戻るかが契約上決まっているわけではありません。
だからといって、個別債券には金利リスクがなく、ETFだけが危険ということでもありません。
個別債券でも途中売却すれば市場価格の影響を受けますし、20年、30年という長期債を持てば、その間にもっと高い利回りの商品が登場する機会費用やインフレリスクも抱えます。
安全か危険かという二択ではなく、「どのリスクを引き受け、その代わりに何を安定させたいのか」を見る方がFIREでは実用的です。
米国債ETFなら安心?円で暮らすなら為替リスクも考える
債券ETFを調べていると、米国債ETFや米ドル建て社債ETFが候補に入ってきます。
日本の預金や国内債券より高い利回りが表示されている時期には、「信用力の高い米国債でこの利回りなら、安全資産はこれでいいのでは」と感じることもあるでしょう。
しかし、日本でFIREして生活費を円で使うなら、債券そのもののリスクとは別に「為替リスク」があります。
米ドル建て債券の価格がドルベースではほとんど変わらなくても、購入時より円高になれば、円へ戻したときの金額は減ります。
たとえば1ドル150円で1万ドルの資産を持てば円換算150万円ですが、1ドル120円なら120万円です。
ドル建て価格が変わっていなくても、日本円で生活する人から見れば30万円分の差が生じます。
したがって、安全資産の目的が「数年後の日本円の生活費を確保すること」なら、信用力の高さだけで外貨建て債券を選ぶことはできません。
反対に、海外滞在などで将来ドルを使う予定があるなら、外貨資産を持つ意味は変わります。
重要なのは、「最終的に何の通貨で使うお金なのか」です。
為替ヘッジ付きの債券ETFもありますが、為替リスクが無料で消えるわけではありません。
ヘッジにはコストが生じる場合があり、金利差や市場環境などによってその負担も変わります。
日本円で生活するFIREと、ドルで使う予定の資金では、同じ米国債ETFでも役割が変わるということです。
実は「満期がある債券ETF」もある|満期設定型ETFという例外
「債券ETFには満期がない」という説明には、例外があります。
「ターゲット・マチュリティ型」、「満期設定型」などと呼ばれる債券ETFです。
一般的な債券ETFは、満期になった債券を新しい債券へ入れ替えながら運用を続けます。
一方、満期設定型ETFは特定の年に満期を迎える債券を中心に保有し、設定された年へ近づくにつれて残存期間を短くし、最終的にファンドを終了する仕組みを持つ商品があります。
この構造は、個別債券と通常の債券ETFの中間のような性格を持ちます。
個別債券には特定の満期がありますが、一銘柄では発行体が集中します。
通常の債券ETFは多数の銘柄へ分散できますが、ファンド自体に固定された満期がありません。
満期設定型ETFなら、特定の年を出口として意識しながら、多数の債券へ分散する設計が可能になります。
たとえば2029年、2030年、2031年に資金を使う予定があるなら、それぞれの年を目標とする満期設定型ETFを組み合わせることで、債券ラダーに近い考え方を作れる商品もあります。
ただし、満期設定型ETFだから元本保証になるわけではありません。
保有している債券には信用リスクがありますし、途中の市場価格も変動します。最終的に受け取る金額が、自分が購入した金額と必ず一致するわけでもありません。
「満期がある」という言葉だけで個別債券と同じものだと考えず、最終的な資産処理、信用リスク、運用コストなどを確認する必要があります。
つまり、より正確には、「一般的な継続運用型の債券ETFには個別債券のような満期はないが、特定年に終了する設計の債券ETFも存在する」ということになります。
この例外まで知っておくと、個別債券か通常の債券ETFかという二択から少し自由になります。
40代独身FIREなら現金・個別債券・債券ETFに別の仕事を持たせる
FIREの安全資産を考えるとき、「現金か債券か」・「個別債券かETFか」という一対一の勝負にする必要はありません。
それぞれに違う仕事を担当させると、資産全体の役割が見えやすくなります。
| 資産 | 担当させる仕事の例 |
|---|---|
| 現金・預金 | 直近の生活費、税金、医療費、突発支出へすぐ対応する |
| 個別債券 | 数年後など、使う時期が比較的明確な資金を準備する |
| 通常の債券ETF | 債券市場へ継続的に分散投資する |
| 満期設定型債券ETF | 特定年の資金需要と分散を組み合わせる |
| 株式・株式投信 | より長期のお金へ成長性を持たせる |
この表は特定の資産配分を推奨するものではありません。
十分な現金があれば個別債券を持たない人もいますし、公的年金や事業収入、副業収入など別のキャッシュフローが大きければ、FIRE後も債券比率を低くできる場合があります。
一方、40代独身で完全FIREする場合、配偶者の給与という別の生活キャッシュフローを持たないケースもあります。
その場合、株式市場が大きく下落したときに、「家計のもう一人の給料でしばらく待つ」という選択肢がありません。
そこで重要になるのが、単純な株式比率ではなく、「相場が悪い状態でも何年間なら株式を売らずに生活できるか」という考え方です。
株式を減らして安全資産を増やすにしても、減らした資金のすべてを同じ商品へ入れる必要はありません。
直近の生活費には現金、数年後に使う資金には満期を意識した債券、それより長い期間の債券部分にはETFというように、時間軸で仕事を分けることができます。
▶ FIRE直前は株式比率を下げるべき?|「年齢とともに守りに入る」の定説を疑う / FIRE計画の羅針盤
FIRE直前だから機械的に株式を減らすのではなく、取り崩しを始める時期や生活費との距離から考える。
その考え方と債券の使い分けを組み合わせれば、資産配分が単なる「株60%・債券40%」という数字ではなくなります。
個別債券を使うなら満期まで待てる現金が必要ですし、通常の債券ETFを使うなら将来の売却価格が確定していないことを受け入れる必要があります。
「安全資産を増やす」という一言の中にも、実際にはいくつもの違う仕事があります。
債券ETFを買う前に確認したい8項目|利回りランキングだけでは判断しない
証券会社の画面で債券ETFを探すと、利回りの高い商品ほど魅力的に見えます。
株式でも配当利回り5%という数字は目を引きますが、債券ETFも同じです。
しかし、利回りが高いという結果だけを見ても、その背景に何があるのかは分かりません。
長期債だから利回りが高いのかもしれませんし、信用リスクの高い社債を含んでいるのかもしれません。
外貨建てなら為替リスクを負っていますし、価格が下落したことで見かけ上の利回りが高くなっている場合もあります。
FIREの安全資産として債券ETFを選ぶなら、最低でも次の項目を確認したいところです。
| 確認項目 | 見る内容 | FIREで重要な理由 |
|---|---|---|
| 投資対象 | 国債・投資適格社債・ハイイールド債など | 信用リスクが違う |
| 残存期間 | 短期・中期・長期 | 金利変動の影響が変わる |
| デュレーション | 金利への価格感応度 | 安全資産なのに大きく下がる理由を把握しやすい |
| 通貨 | 円・米ドル等 | 生活通貨とのミスマッチを確認する |
| 為替ヘッジ | あり・なし | 円換算の値動きとコストが変わる |
| 信託報酬・経費率 | 継続コスト | 長期保有ほど積み重なる |
| 満期構造 | 通常型か満期設定型か | 資金を使う時期に直結する |
| 流動性 | 純資産、売買高、スプレッド等 | 必要なときに売りやすいかを見る |
商品を比較するときは、「一番利回りが高い債券ETF」を探すより、「そのETFへ何年後のお金を預けるつもりなのか」を先に決めた方が迷いにくくなります。
3年後に円で使う生活費なのか、10年以上保有する債券ポートフォリオなのか。それだけでも候補は変わります。
運用会社のファクトシートや目論見書を見る場合も、「平均残存期間8年」・「デュレーション6年」・「利回り4%」という数字を単独で眺めるだけでは十分ではありません。
平均残存期間8年だから8年後に元本が戻るわけではなく、デュレーション6年だから6年間持てば安全という意味でもありません。
利回り4%だから、毎年4%を元本に影響なく生活費へ使えるという意味でもありません。
金融商品の数字は、「自分の使い道とつながったとき」に初めて意味を持ちます。
債券ETFや投資信託を比較するときも、利回りだけではなく、こうした商品構造まで確認できる証券口座を使っておくと判断しやすくなります。
▶ 債券ETFや投資信託を比較するなら、楽天証券で取扱商品を確認する債券ETFは株式ETFほど派手ではありません。それでも、FIREが近づいて資産を「増やすだけの段階」から「使う時期まで管理する段階」へ移ると、こうした地味な違いがかなり重要になってきます。
債券ETFと個別債券は「どちらが安全か」より出口の違いで考える
債券ETFと個別債券は、どちらも債券へ投資する手段ですが、投資家から見たお金の出口はかなり違います。
一般的な個別債券には満期があり、発行体が契約どおりに支払いを行えば、満期に額面金額が償還されます。
そのため、数年後など使う時期が比較的明確なお金を資金計画へ組み込みやすい特徴があります。
一方、通常の債券ETFは多数の債券へ分散しながら継続的に運用するため、個別債券のような「自分の元本がこの日に額面で戻る」という満期を通常は持ちません。
その代わり、多数の発行体への分散や債券の入れ替えを運用会社へ任せやすく、債券市場への投資を継続しやすいという特徴があります。
したがって、「債券ETFは分散されているから個別債券より安全」と単純化することも、「満期がないから債券ETFはダメ」と切り捨てることも適切ではありません。
何を安全にしたいかによって、必要な仕組みが変わるからです。
FIREで考えたいのは、債券という商品名よりも「お金を使う時期」です。
直近で使う資金には流動性が必要で、数年後に使うことが決まっている資金なら満期を合わせる意味が生まれます。
一方、さらに長期間使わない資金なら、価格変動を許容しながら成長資産を持つ余地もあります。
時間軸を分けると、現金、個別債券、債券ETF、株式を「どれが一番優れているか」で競わせる必要がなくなります。それぞれに違う仕事を担当させればいいからです。
40代独身のFIREでは、資産運用が終わるのは退職日ではありません。
50歳や55歳で会社を辞めても、その後30年、40年と金融資産を使いながら運用する可能性があります。
だから安全資産も、単に値下がりを避けるための置き場所ではなく、「将来の生活費へ資産を受け渡していく仕組み」として考えた方が実態に近くなります。
債券を見るなら、利回りだけでなく満期を見る。債券ETFを見るなら、さらに一歩進めて、その商品に自分のお金が戻ってくる固定された満期があるのかまで確認する。
固定された満期がないなら、それが悪いのではありません。その商品には、個別債券とは違う仕事を担当させればいいです。
FIREとは、目標資産額を作って終わる計画ではありません。
給与がなくなった後に必要となる生活費を、何十年にもわたって金融資産から受け渡していく計画でもあります。
その意味では、債券投資で本当に重要なのは、「何%で運用できるか」だけではありません。
「いつ使うお金を、どの金融商品へ預けるのか」、そこまで決めて初めて、債券ETFと個別債券の違いがFIRE計画の中で生きてきます。
こちらの記事もあわせてどうぞ
▶ 債券は「利回り」より「満期日」で選ぶ?|40代FIREが見落とす“お金を使える日のズレ” / FIRE計画の羅針盤
・個別債券の満期をFIRE後の生活費へどう合わせるか、利回りだけでは見えない「使う日」と債券の関係を整理しています。
▶ 債券投資は必要か?|株式との違いとFIREにおける最適な役割 / FIRE計画の羅針盤
・株式と現金だけではなく、債券をFIRE資産へ入れる意味そのものを考える記事です。資産配分の中で債券へどんな役割を持たせるか整理できます。
▶ 個人向け国債は買うべき?|FIREの安全資産になる理由と変動10年・定期預金との違い / FIRE計画の羅針盤
・価格が動く債券ETFとは別に、円建てで比較的シンプルな安全資産を持ちたい場合、普通預金・定期預金・個人向け国債の違いを考える材料になります。
▶ FIRE直前は株式比率を下げるべき?|「年齢とともに守りに入る」の定説を疑う / FIRE計画の羅針盤
・FIREが近づいたときに株式比率を機械的に落とすのではなく、取り崩し開始時期や生活費との距離から資産配分を考える記事です。債券を増やす前に、そもそも何を守りたいのか整理できます。
※本記事は、債券、債券ETF、投資信託等の一般的な仕組みとFIREにおける考え方を整理したものであり、特定の金融商品・銘柄の購入、保有、売却を推奨するものではありません。債券には信用リスク、金利変動リスク、流動性リスク等があり、ETF・投資信託にも価格変動や元本割れの可能性があります。
※「満期まで保有すれば額面で償還される」という説明は、一般的な債券について、発行体が債務不履行に陥らず契約条件どおり償還されることを前提としています。購入価格が額面と異なる場合は、投資額と償還額が一致するとは限りません。また期限前償還条項など、商品ごとに異なる条件が設定されている場合があります。
※外貨建て債券や外国籍ETFでは、金融商品そのものの値動きに加えて為替変動の影響を受けます。制度、税制、商品条件、取扱状況等も変更される可能性があるため、実際の投資判断では最新の目論見書、商品説明書、運用会社・証券会社等の公式情報をご確認ください。
コメント