




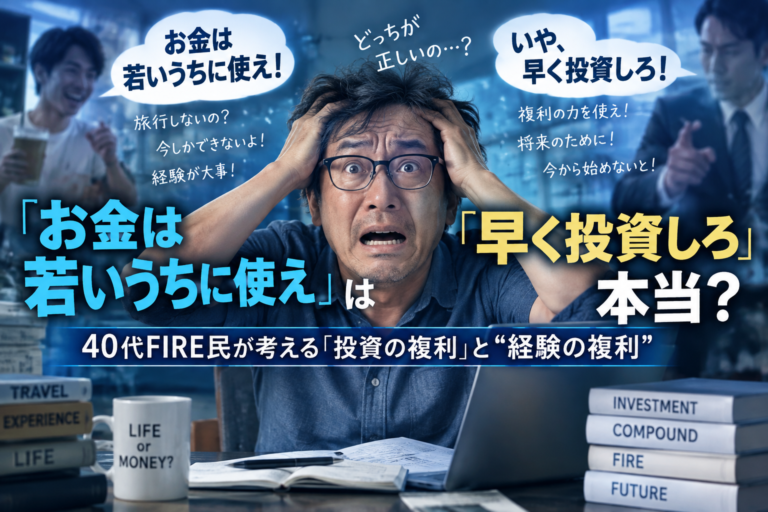
「お金は若いうちに使った方がいい」という話があります。
若いうちに旅行へ行き、趣味を楽しみ、やりたいことを我慢しない方がいい。
年を取ってから十分なお金を持っていても、そのときに若い頃と同じ体力や興味が残っているとは限らないからです。
ところが投資の世界へ行くと、ほとんど正反対のことを言われます。
若いうちこそ投資を始め、時間を味方につけて複利を働かせるべきだ。
30歳で使う10万円と、30歳から数十年間運用する10万円では、将来持てる金融資産に大きな差が出る可能性があります。
どちらにも理屈があるから悩みます。旅行へ10万円使えば「投資しておけば増えたかもしれない」と思い、投資へ10万円回せば「元気な今しかできないことへ使った方がよかったのでは」と思う。
FIREを目指している人なら、そこへ「この10万円を使えば会社を辞められる日が少し遠のく」という計算まで加わります。
ただ、この問題を「使うか、投資するか」の二択だけで考えると、どうしても片方の価値しか見えません。
投資には、お金を長く市場へ置くことで成長を期待できるお金の複利があります。
一方、経験にも、早い時期に得たことで長く楽しめたり、その後の行動や選択へ影響したりする時間価値があります。
ここでは後者を分かりやすく「経験の複利」と呼びます。
ただし、金融商品の複利と同じ意味ではありません。旅行へ10万円使えば翌年11万円分の幸福になる、といった計算はできませんし、経験なら何でもモノより価値があるわけでもありません。
それでも、FIREを目指す40代にとって一つ大切なことがあります。
「お金を増やせる残り時間」と「お金を有効に使える残り時間」は、どちらも有限です。
この二つを同時に考えると、「お金は若いうちに使うべきか」という問いへの答えが少し変わってきます。
「若いうちに使え」と「早く投資しろ」は、どちらも一理ある
若いうちから投資を始めるメリットは、数字にすると分かりやすくなります。
仮に10万円を年5%で複利運用できたとすると、10年後には約16万3000円、20年後には約26万5000円、30年後には約43万2000円になります。
| 10万円を年5%で運用した仮定 | 将来価値の概算 |
|---|---|
| 10年後 | 約16万3,000円 |
| 20年後 | 約26万5,000円 |
| 30年後 | 約43万2,000円 |
もちろん、これは投資商品の将来収益を予測する数字ではありません。
実際の株式や投資信託の値動きは一定ではなく、元本割れもあり、手数料や税金によって結果も変わります。
ただ、「同じ10万円でも運用できる期間が長いほど、複利が働く余地は大きくなる」という仕組みを見るための例としては分かりやすいでしょう。
したがって、今10万円を使うことには、単に10万円の残高が減る以上の意味があります。
そのお金を長期間投資していれば得られたかもしれない将来価値を手放すという、機会費用があるからです。
45歳から65歳まででも20年あります。「40代になったから、もう複利は関係ない」というわけではありません。
むしろ一定の収入と資産ができ始める40代こそ、投資期間と投資額の両方を現実的に設計できる時期でもあります。
▶ 45歳から複利の力は間に合う?|新NISAと積立投資でFIREを目指す独身おじさんの現実シミュレーション / FIRE計画の羅針盤
ところが、お金だけに時間価値があると考えると、もう片方を見落とします。
旅行、スポーツ、学習、人との時間などには、将来まったく同じ条件では買い直せないものがあります。
金融資産には、「使わずに待つことで価値が増える可能性」があります。
一方、経験の中には、「待つことで価値が落ちる可能性」があるものもあります。
この違いを無視して「お金はできるだけ早く全部投資した方が合理的」と考えると、資産形成としては正しく見えても、人生全体では少し違う答えになることがあります。
人生には「お金を使える期間」もある
老後資金を準備することは大切です。独身であれば、住居費、医療費、介護費などを自分の金融資産で支える場面も考えておかなければならず、「老後は何とかなる」と楽観するだけでは不安が残ります。
ただし、老後のお金を考えるときに「何歳まで生きるか」だけを見るのも十分ではありません。
厚生労働省によると、2022年の日本人の平均寿命は男性81.05歳、女性87.09歳である一方、健康上の問題で日常生活を制限されずに暮らせる「健康寿命」は男性72.57歳、女性75.45歳でした。
これは個人の活動期限を示す数字ではありませんが、寿命と同じ状態で活動できる期間が必ずしも一致しないことを示しています。
たとえば45歳のときに「70歳になったら海外を長期間旅行しよう」と考えたとします。
70歳でも元気で旅行できれば、それで問題ありません。しかし25年間、健康状態、体力、興味、生活環境がすべて同じだと決めておくことはできません。
逆に45歳で行けば、その経験は旅行中だけで終わらないかもしれません。
帰ってから新しい国へ興味を持つこともあれば、語学を始めたり、別の旅行先を探したり、人との会話が広がったりすることもあります。
だからといって、「旅行は早ければ早いほど得」と単純化する必要もありません。
重要なのは、「将来でもほぼ同じ価値でできることなのか、それとも時間とともに条件が変わりやすいことなのか」を分けて考えることです。
お金には複利を働かせられる期間があります。
同時に人生には、そのお金を自分が望む形で使いやすい期間もあります。
FIREでは前者ばかり計算しがちですが、後者も無視できません。
「経験の複利」は、経験なら何でも正義という意味ではない
「経験にお金を使った方が幸せになれる」という話もよく聞きます。
旅行、コンサート、趣味、食事などへお金を使う方が、服や家電などのモノを買うより幸福感が長く残るという考え方です。
実際、経験への支出と物質的な購入を比較した消費研究は数多くあります。
2020年に公表されたメタ分析では141研究、360の効果量をまとめた結果、平均的には経験への支出の優位性が確認されました。
ただし、その効果はどんな場合でも同じではなく、悪い経験だった場合や一人で行う経験、経済的余裕が小さい場合などでは差が縮小することも示されています。
この点はかなり重要です。「経験に使えば正解」という万能ルールはありません。
大して興味のない海外旅行へ30万円使う人より、自宅で毎日使う10万円の椅子を買った人の方が満足することだって当然あります。
経験の複利という考え方も、経験を神格化するための言葉ではありません。
早い時期に得た経験が、その後の趣味、知識、行動、人間関係や選択肢へ影響し、結果として長い期間価値を受け取れることがある、という程度に考えるのがちょうどいいと思います。
たとえば40歳で写真を始めれば、旅行の楽しみ方が変わり、散歩へ出る機会が増え、何年も続く趣味になるかもしれません。
一方、高級カメラを買っただけで満足し、半年後には押し入れへ入ることもあります。
違いは「モノか経験か」だけではありません。「その支出が、その先の人生へ何かをつなげるかどうか」、ここを見る方が実際のお金の使い方には役立ちます。
「若いうちに全部使え」も危ない|今使う理由を確認する
ここまで読むと、「老後なんて分からないのだから、元気なうちに好きなだけ使えばいい」と考えたくなるかもしれません。しかし、それも反対側へ振れすぎています。
使ったお金は基本的に戻りません。生活防衛資金まで旅行へ使ったり、高い金利の借金をして経験を買ったり、老後資金をほとんど準備しなかったりすれば、現在の経験と引き換えに未来の選択肢を失います。
また、「今しかできない」は非常に便利な言葉です。高級車も今欲しい、時計も今欲しい、新しいスマホも今欲しい、旅行も今行きたい。すべてを「人生は一度きり」で正当化すれば、単なる浪費との境目がなくなります。
だから「若いうちに使え」という言葉を、そのまま家計ルールにする必要はありません。
考えたいのは、「なぜそのお金を今使う必要があるのか」です。
たとえば、体力を使う旅行なら今の価値が比較的高いかもしれません。
始めた後に何年も楽しめそうな趣味や学習なら、早く始める意味があります。
毎日使う家電や家具によって家事時間や身体的負担が減るなら、それも早く買うことで便益を受ける期間が長くなります。
反対に、単にセール中だから欲しくなった物や、SNSで他人が持っているから欲しくなった物なら、「今である理由」はそれほど強くありません。
半年後でも同じ価値で買えるなら、あえて現在の資産形成を崩す理由も小さくなります。
| 支出 | 今使う理由が強くなりやすい場合 | 待てる可能性が高い場合 |
|---|---|---|
| 旅行・アウトドア | 健康・体力・同行者・季節など時間制約がある | 行く時期に特別な意味がない |
| 趣味・学習 | 早く始めるほど長く楽しめる、次の行動につながる | 一時的なブームや勢いだけ |
| 健康・身体への支出 | 生活改善効果を長期間受けられそう | 効果や必要性が曖昧な高額商品 |
| 家電・生活環境 | 毎日の手間や負担を長期間減らせる | 現在の製品でも十分困っていない |
| 高級品・嗜好品 | 満足度が高く、家計への影響を吸収できる | 見栄や比較が主な購入理由 |
| 将来まで使わない資金 | 現在使う明確な理由がある | 老後・FIRE資金として長期運用できる |
モノだからダメ、経験だから正解ではありません。「今使うことで価値を受け取れる期間が長くなるか」という視点を入れると、単なる浪費論とはかなり違ってきます。
40代は「もう若くない」ではなく、二つの時間が交差する年代
「若いうちにお金を使え」と言われても、40代になると少し引っ掛かります。
「若いうちって20代や30代の話でしょ。もう遅かったな」と感じる人もいるでしょう。
でも65歳の自分から45歳を見れば、かなり若いはずです。45歳から65歳まで20年あり、75歳までなら30年あります。
投資を続ける時間も、旅行や趣味、新しい生活を楽しむ時間も、まだ相当残っています。
むしろ40代には、20代とは違う利点があります。若い頃より給与や金融資産が増え、自分が何を好きで何を嫌いなのかもある程度分かってきます。
20代では欲しいものが多すぎて選びにくかった人でも、40代なら「これは要らない。でもこれはやりたい」と支出を選びやすくなっている場合があります。
一方で、60代以降まで何でも先送りできるほど時間が無限にあるわけでもありません。
だから40代は、「お金を増やせる残り時間と、お金を使って楽しめる残り時間が同時に十分残っている年代」と考えることができます。
FIREとも相性のいい考え方です。FIREでは「あと何年働けばいくら貯まるか」を計算しますが、その同じ5年、10年は人生側でも経過しています。
資産4000万円になるまで働く。5000万円になるまで働く。もう少し安全域を作ってから辞める。
どの判断にも合理性はあります。ただし、追加で働く一年は「さらに資産を増やせる一年」であると同時に、「40代や50代として使える一年」でもあります。
▶ 定年まで働いてから自由になるのは本当に得?|FIRE民が考える「時間の先送りリスク」 / FIRE計画の羅針盤
投資の複利だけを見れば、先延ばしするほど金融資産は有利になりやすい。
一方、人生の時間だけを見れば、自由を全部先送りすることにもコストがあります。
40代は、その二つの時計を初めて同時に見た方がいい年代なのだと思います。
FIRE民は「未来の自分」を優遇しすぎることがある
FIREを目指し始めると、現在の支出を将来価値へ変換する癖がつきます。
5000円を使わなければ投資できる。月1万円節約すれば年間12万円、10年なら元本だけでも120万円になる。
そこへ運用益まで考えれば、「使わない方が得」に見える場面はさらに増えます。
資産形成という意味では、とても優秀な思考です。しかし極端になると、現在の生活に使うお金がすべて「FIREを遅らせる悪い支出」に見えてきます。
旅行はFIREしてから行けばいいし、本格的な趣味も会社を辞めてから始めればいい。平日の自由も、少し長い休暇も、欲しかった物も、とりあえず未来へ回す。その結果、資産は順調に増えていきます。
問題は、将来その箱を開けたときに、現在とまったく同じ自分が待っているとは限らないことです。
興味が変わるかもしれませんし、健康状態や人間関係、親の状況、住んでいる場所が変わっているかもしれません。
もちろん、未来の自分を無視してはいけません。老後資金を全部使って45歳だけが楽しめば、70歳の自分が困ります。
でも逆も同じです。70歳の自分へできるだけ多く渡すために、45歳の自分には必要最低限しか渡さないという設計も、少し偏っています。
50歳の自分にも、60歳の自分にも、70歳の自分にも生活があります。
そして現在の自分も、その長い人生の一人です。
そう考えると、資産形成は単に「現在から未来へお金を送る行為」ではなくなります。
「年代の違う自分たちの間で、お金をどう配分するか」、FIRE家計は、この視点で見るとかなり分かりやすくなります。
投資するか使うか迷ったら「今である理由」を5つの視点で確認する
実際に10万円、20万円を使うか迷う場面では、「使った方が楽しそう」と「投資したら増えそう」を直接ぶつけても答えは出にくいものです。そこで金額より先に、その支出の時間価値を確認します。
| 確認したいこと | 判断するときの問い |
|---|---|
| ① 時間制約 | 5年後、10年後でも同じ条件でできるか |
| ② 波及効果 | 今やることで、その後の趣味・知識・人間関係・選択肢へつながりそうか |
| ③ 本人の満足度 | 自分が本当に欲しいのか、SNSや他人との比較なのか |
| ④ 家計への影響 | 使った後も生活防衛資金や長期計画を守れるか |
| ⑤ 使わない場合の役割 | 残したお金を何のために使うのか決まっているか |
最後の項目は意外と重要です。「10万円使わずに済んだから得した」と思っても、その10万円が何となく普通預金へ入り、そのまま何十年も存在を忘れるなら、我慢した目的は曖昧です。
一方で、「55歳FIREへ向けて投資する」、「退職後2年間の生活費へ積み立てる」、「老後の住居費として残す」と明確な役割があるなら、未来へ送る意味があります。
支出する場合も同じです。「経験にはお金を使うべきだから」では弱いです。
体力があるうちに挑戦したい、一緒に行ける相手がいる、早く始めれば何年も楽しめる、といった「今である理由」があるほど、その支出の時間価値は高くなります。
そして何より、生活防衛資金や将来の最低限の備えまで壊してはいけません。
将来不安が強い人ほど、「経験に使わなかったこと」を後悔する前に、使ったことで生活が不安定になるストレスを考える必要があります。
大切なのは「使う派」か「貯める派」かではありません。
「使う理由と、使わない理由の両方を説明できること」です。
「未来へ送るお金」と「今を生きるお金」を最初から分ける
毎回の支出で「投資すべきか、使うべきか」と悩むのは、かなり疲れます。
そこで家計そのものを、今と未来が毎回争わなくて済む形にしておく方法があります。
- 日常生活と急な支出へ備える現金を確保する
- FIREや老後など長期間使わない資金を積み立てる
- 現在の人生へ使う金額をあらかじめ残しておく
ここまでは普通の家計管理に見えますが、FIRE民の場合は最後が抜けやすいです。
給料が入り、生活費を払い、余ったお金を投資する。慣れてくると投資額を増やし、ボーナスも投資へ回し、さらに固定費を削って投資へ回す。すると「今使う予算」は、すべて終わった後に残ったお金だけになります。
しかし投資には上限がありません。月5万円積み立てられれば10万円にしたくなり、10万円できれば15万円を考えられます。今へ使うお金を「余り」にしておく限り、資産形成に熱心な人ほど余らなくなります。
そこで、投資と同じように現在の生活にも予算を割り当てます。
月5000円でも年間10万円でも構いません。旅行費、趣味代、学習費など、自分にとって意味のあるところだけに使います。
この予算の役割は浪費を増やすことではありません。
「使っていい金額を決めることで、使うたびに罪悪感を持たなくて済むようにすること」です。
未来分の投資を仕組み化しているなら、現在分の予算も仕組みにしていいです。
老後だけでなく現在の自分も家計の正式な受取人にしておく、と考えると分かりやすいと思います。
一方、FIREを急ぐあまり、旅行、外食、趣味、休暇を削り続け、資産残高を見ることだけが楽しみになっているなら、積立額そのものを見直す余地があります。
▶ FIRE疲れに悩む独身おじさんへ|投資貧乏で今の生活を削りすぎない資産形成休憩術 / FIRE計画の羅針盤
FIREを目指すことと、最短距離だけを走ることは同じではありません。
10年続く計画なら、その10年間も自分の人生です。
FIRE後に初めて「使う練習」を始めても、簡単には切り替わらない
FIREを達成すれば自然にお金を使えるようになる、と考える人もいるかもしれません。
しかし10年、15年と「使わずに増やす」ことを成功体験にしてきた人が、退職した翌日から急に資産を取り崩せるとは限りません。
むしろ資産形成がうまくいった人ほど、残高が減ることへの抵抗が強くなる場合があります。
「今年は相場が悪いから使うのをやめよう」、「5000万円を割りたくない」、「あと500万円増えたら旅行へ行こう」と、新しい理由を作って再び先送りすることもできます。
▶ FIRE後にお金を使えない理由|増やすより難しい“使う力”とデキュムレーション / FIRE計画の羅針盤
だからFIRE前に、大金を浪費するのではなく、小さく「使う経験」を持っておく意味があります。
今年は旅行へ8万円使ってみる。この趣味だけは年間5万円まで使う。仕事の負担を減らす家電なら買ってみる、といった程度で十分です。
実際にお金を使えば、自分について分かることがあります。思ったほど旅行は好きではなかった、逆に一人旅が想像以上に楽しかった、ブランド品より自由時間が増える支出の方が満足した、趣味にはお金をかけても後悔しなかった、といった情報です。
これは資産残高の画面を眺めていても分かりません。投資には投資経験が必要なのに、消費だけはFIRE後にいきなり上手になる前提というのも少し不思議です。
FIREまでの期間は、お金を増やすだけではなく、「自分は何へお金を使うと満足する人間なのかを知る期間」でもあります。
この情報を持っている方が、FIRE後に「自由になったけど、何に使えばいいのか分からない」という状態にもなりにくいでしょう。
まとめ|「若いうちに使え」ではなく「使える時期を逃さない」
「お金は若いうちに使え」は、半分は正しく、半分は危険な言葉です。
若いうちにすべて使えば、投資へ回せる元本も、複利を働かせられる時間も失います。
生活防衛資金がなければ失業や病気で家計が苦しくなるかもしれませんし、老後資金をまったく準備しなければ、現在の楽しみの請求書を未来の自分へ送ることになります。
だから若いうちから貯金や投資をする意味はあります。
一方、「若いうちは投資が最優先」と考え、現在の生活をすべて未来へ送る必要もありません。
お金は未来へ送ることができます。投資によって増える可能性さえあります。
しかし、体力、健康、好奇心、人間関係、機会をまったく同じ形で保存することはできません。
そこで「お金は若いうちに使うべきか」という問いを、少し変えてみます。
「このお金は、いつ使うと一番価値が高いのか」です。
- 老後まで使う予定のないお金なら、長期投資へ回して時間を味方につける意味がある
- 近いうちに必要なお金なら、価格変動の大きな資産へ入れず、安全性や流動性を優先する意味がある
- 今しかできないことなら、将来資金まで壊さない範囲で現在へ使うことにも合理性がある
この三つを分けられれば、「全部使う」と「全部貯める」の間にかなり広い選択肢が見えてきます。
FIREは、人生で最も大きな金融資産を作った人が勝つ競技ではありません。
お金を使って、会社を辞める、続ける、休む、働く量を減らす、好きなことをする、といった選択肢を増やすための計画です。
それなら、自由になる日まで人生そのものを保留する必要はありません。
「投資の複利には時間が必要」、「経験にも、価値を受け取りやすい時間がある」、この二つのどちらかを否定するのではなく、「お金を増やせる時間と、お金を使える時間の両方を失わないこと」が、40代からのFIREでは大切なのだと思います。
- 未来へ送りすぎて、使いたかった自分が先に変わってしまわないようにする
- 同時に現在へ使いすぎて、未来の自分から選択肢を奪わないようにする
その間にある自分なりの配分こそ、「お金は若いうちに使え」という言葉への答えなのかもしれません。
こちらの記事もあわせてどうぞ
▶ 45歳から複利の力は間に合う?|新NISAと積立投資でFIREを目指す独身おじさんの現実シミュレーション / FIRE計画の羅針盤
・「今使ったら複利を逃すのでは」と感じるなら、45歳からでもどのくらい投資期間を取れるのかを数字で確認しておくと判断しやすくなります。
▶ 定年まで働いてから自由になるのは本当に得?|FIRE民が考える「時間の先送りリスク」 / FIRE計画の羅針盤
・お金だけでなく、会社員として使う時間まで未来との交換条件に含めた記事です。「あと5年働けば資産は増える」という計算に、その5年間の時間価値も加えて考えたい人につながります。
▶ FIRE後にお金を使えない理由|増やすより難しい“使う力”とデキュムレーション / FIRE計画の羅針盤
・資産形成期には「増やす」が正解でも、FIRE後には資産を生活へ変換する必要があります。長年染みついた貯蓄・投資習慣から取り崩しへ移る難しさを、出口側から考えた記事です。
▶ FIRE疲れに悩む独身おじさんへ|投資貧乏で今の生活を削りすぎない資産形成休憩術 / FIRE計画の羅針盤
・FIREを目指すこと自体は続けたいのに、節約や積立額が現在の生活を圧迫している場合の整理です。計画を捨てるのではなく、速度を調整して今と未来を両立させたい人向けです。
※本記事で用いる「経験の複利」は、金融・経済学上の複利を意味する用語ではありません。経験を早い時期に得ることで、その後の行動、記憶、人間関係、趣味、選択肢などへ長く影響する場合があることを説明するための表現です。
※本文中の複利計算は、10万円を年5%で一定に運用できたと仮定した単純な例です。実際の株式、投資信託等の運用成果を予測または保証するものではなく、価格変動や元本割れの可能性があります。
※健康寿命は集団について算出される健康指標であり、個人が旅行、運動その他の活動を行える年齢を示す期限ではありません。健康状態や活動可能性には大きな個人差があります。
※旅行、趣味、学習、モノの購入などから得られる満足度には個人差があります。経験への支出が物質的な購入より常に優れていることを意味するものではなく、収入、資産、生活費、健康状態、将来設計などを踏まえて判断してください。
コメント