




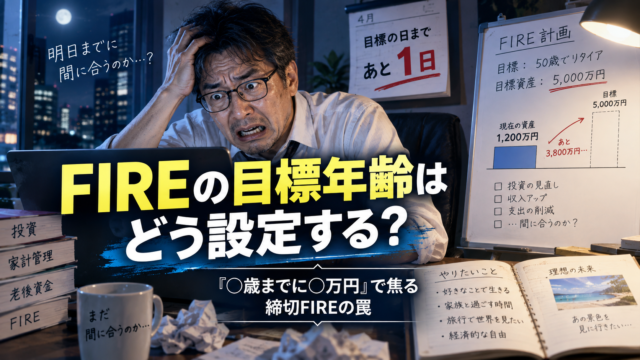
FIREを目指し始めると、かなり早い段階で「何歳でFIREするのか」という問題にぶつかります。
50歳なのか、55歳なのか、それとも60歳になる前なのか。
目標年齢を決めれば残された年数が分かり、そこからFIREに必要な資産、毎月の積立額、退職後の生活費などを逆算できるため、「いつか会社を辞めたい」と考えているだけより計画はずっと具体的になります。
たとえば「55歳までに5,000万円を作る」と決めれば、今が45歳なら残り10年です。
現在の金融資産、年間の積立額、想定する運用期間を当てはめれば、目標へどの程度近づけそうかも見えてきます。
数字があるからこそ、「もう少し積立額を増やそう」、「生活費を一度きちんと把握しよう」と行動につながる面もあるでしょう。
では、さらに具体的にして「2036年3月31日までに5,000万円を作り、その日に会社を辞める」と決めれば、もっと良いFIRE計画になるのでしょうか。ここから少し話が変わってきます。
FIREでは、毎月いくら積み立てるか、どのくらい生活費を使うかといった部分はある程度自分で決められます。
しかし、2036年3月31日の株価や為替、物価、金利まで自分で決めることはできません。
55歳の誕生日に世界の株式市場がこちらの都合を察して最高値をつけてくれるわけでもありません。
つまりFIREでは、目標を具体的にすることそのものより、「何を具体的にして、何には余白を残すか」が重要になります。
この記事では、FIREの目標年齢はどう設定すればいいのか、「50歳までにFIRE」、「55歳までに5,000万円」といった明確な目標が、なぜときに自分を苦しめるのかを考えます。
そのうえで、40代独身がFIREの目標年齢、目標資産、実際の退職時期をどう組み合わせればいいのか、現実的な決め方まで整理していきます。
- FIREの目標年齢を決めること自体は間違っていない
- 「55歳までに5,000万円」には二つの違う目標が入っている
- 「○歳までに○万円」と決めすぎる“締切FIRE”の罠
- FIREの目標年齢は「一点」ではなく「FIREゾーン」で持つ
- 具体的にするべきなのは「結果」より自分の行動
- 40代独身のFIRE目標年齢はどう決めればいい?
- 「何歳でFIREするか」より「辞められる条件」を3段階で考える
- 目標年齢へ近づいたら「資産を増やす」以外も選択肢にする
- FIRE目標を早く達成したときこそ「もう十分」を考える
- FIRE直前だからとリスクをゼロにすればいいわけでもない
- FIREの目標年齢は「退職日」ではなく「再審査日」にする
- 実際の退職日はFIRE条件が整ってから決めればいい
- 40代からのFIREは「最短記録」を競うものではない
- FIREの目標年齢についてよくある疑問
- まとめ|FIREで具体化すべきなのは「辞める日」より「辞められる条件」
- こちらの記事もあわせてどうぞ
FIREの目標年齢を決めること自体は間違っていない
最初にはっきりさせておきたいのは、FIREの目標年齢を設定すること自体は悪くありません。
むしろ「いつかFIREしたい」という曖昧な願望を現実的な計画へ変えるためには、50歳、55歳、60歳など、一度は仮の目標年齢を置いた方が考えやすくなります。
45歳の人が55歳でFIREを目指すなら残り10年ですが、50歳での早期リタイアを目指すなら残り5年しかありません。
同じ現在資産、同じ年間生活費でも、残された時間が違えば必要な積立ペースも変わりますし、どの程度のリスクを取れるかという判断も変わります。
目標年齢には、現在地とゴールまでの距離を見えるようにする役割があります。
ただし、ここで大切なのは、「目標年齢は未来を正確に予言する数字ではない」ということです。
今後10年間に何が起こるかは分かりません。相場だけでなく、仕事、給与、家賃、物価、健康、家族の事情なども変わる可能性があります。
したがって、「55歳」という数字は絶対に守らなければならない締切ではなく、今の行動を考えるための仮置きとして使う。このくらいの距離感がFIREの目標設定にはちょうどいいと思います。
▶ 40代独身からのFIREロードマップ|現実的な資産形成の進め方とは? / FIRE計画の羅針盤
特に40代からFIREを目指す場合、目標年齢を置くメリットは大きくなります。
20代のように30年後を考えるのではなく、50代というかなり現実的な時間軸を扱うからこそ、「そのうち」ではなく「あと何年」と考えられるようになるためです。
「55歳までに5,000万円」には二つの違う目標が入っている
「55歳までに5,000万円を作ってFIREする」という目標は、一見すると一つの分かりやすいゴールに見えます。
しかし実際には、「55歳」という時間の条件と、「5,000万円」という資産の条件が組み合わされています。
この二つは似ているようで、性質がまったく違います。
55歳になることは、ほぼ自動的に起こります。相場が上がっていても下がっていても、仕事が忙しくても暇でも、時間は毎年同じように進みます。45歳の人は、10年後には55歳になります。
一方、5,000万円に到達する時期は一定ではありません。
毎月同じ金額を積み立てていても、株式市場が好調なら予定より早く達することがありますし、大きな下落があれば数年間遠ざかることもあります。
さらに生活費が変われば、「そもそも5,000万円必要なのか」というFIREライン自体が変わります。
そこでFIREには、「年齢の時計」と「条件の時計」の二つがあると考えると分かりやすくなります。
年齢の時計は一定速度で進みます。しかし資産額、必要生活費、市場環境、仕事、健康といった条件の時計は、進んだり戻ったりします。
この二つを「55歳の誕生日」という一点へ無理やり合わせようとすると、FIRE計画に無理が生まれやすくなります。
「○歳までに○万円」と決めすぎる“締切FIRE”の罠
「55歳までに5,000万円」という目標を持つこと自体には問題ありません。
厄介なのは、いつの間にか「55歳になったとき5,000万円なければ、自分のFIRE計画は失敗だ」と考え始めることです。
こうしてFIREの目標年齢と目標資産を絶対的な納期へ変えてしまう。いわば「締切FIRE」状態です。
会社の仕事には締切があります。3月31日までに提出する資料なら、「相場が悪かったので4月にします」と勝手に延期できません。
しかしFIREは自分の人生の計画であり、55歳という年齢を法律や会社が指定しているわけではありません。
53歳で条件が整えば予定より早く辞めてもいいですし、55歳の直前に大きな相場下落があれば56歳まで様子を見る選択もできます。
逆に目標資産へ達していても、仕事が思った以上に快適なら会社員を続けても構いません。
ところが目標を締切へ変えてしまうと、本来は自由を増やすために始めたFIREが、別のノルマへ変わってしまいます。
資産が足りないと、最後にリスクを上げたくなる
たとえば55歳まで残り2年、目標資産は5,000万円なのに現在4,000万円だったとします。
通常の積立を続けても5,000万円には届きそうにないと分かると、「あと少しだから、もう少し高いリターンを狙えないか」と考えやすくなります。
それまで幅広く分散された投資信託を中心にしていた人が個別株を増やしたり、短期間で上昇しているテーマ株へ資金を寄せたりするかもしれません。
もちろん、どの商品を持つかは本人の判断ですが、「55歳に間に合わせなければ」という時間的な焦りを理由に投資リスクを変えるのは、本来の投資方針とは別の動機です。
しかもFIRE直前は、これから資産を取り崩す可能性が近づく時期でもあります。
目標年齢が迫っているからこそ、本来なら「どれだけ増やせるか」だけではなく、「大きく減ったときにどうするか」を考えたい時期です。
▶ FIRE直前5年は「退職レッドゾーン」|FIREを7段階で考える“もうすぐ自由”が一番危ない理由 / FIRE計画の羅針盤
目標があることで行動できるのは良いことですが、目標に間に合わせるために、それまで守っていた投資ルールまで変わってしまうなら注意が必要です。
相場で届かないなら、今の生活を削りすぎてしまう
資産運用で5,000万円へ届かないなら、もう一つ考えやすいのが積立額を増やすことです。
外食を減らす、旅行を控える、趣味に使うお金を減らすなど、支出を見直して資産形成を加速させること自体は決して悪くありません。
ただ、「55歳までに絶対5,000万円」という締切が強くなりすぎると、節約の目的が変わることがあります。
家電の買い替えを必要以上に先送りし、友人との会食を減らし、健康や経験へ使うお金まで惜しくなっていく。
55歳から自由になるために、45歳から55歳までの10年間をひたすら我慢するようになると、本末転倒です。
FIREは将来の生活を良くするための手段です。FIRE後の人生だけが本番で、そこへ到達するまでの40代や50代前半はすべて準備期間、というわけではありません。
目標年齢を設定するときには、「いつまでにいくら作るか」だけでなく、「そのために現在の生活をどこまで差し出すのか」も一緒に考える必要があります。
目標資産に届いても、今度は辞められなくなる
締切FIREの面白いところは、資産不足の人だけに起きるわけではないことです。
逆に予定より早く目標資産へ到達した場合でも、「55歳で辞める予定だから、53歳ではまだ早い」と考えてしまうことがあります。
しかし53歳時点で生活費も把握できており、資産や現金も十分で、退職後の生活にも一定の見通しが立っているなら、本当に55歳まで働く必要があるのかは別の問題です。
会社員をあと2年続ければ、当然ながら給与を受け取り、資産も増やしやすくなります。
一方で、53歳から55歳までの時間は後から買い戻せません。
もちろん「もう2年間働く」という判断自体が間違っているわけではありません。
仕事が楽しい、退職金の条件が大きく変わる、やりたい仕事が残っているなど、続ける理由はいくらでもあります。
問題なのは、「昔決めた目標年齢そのものが、働き続ける唯一の理由になっていないか」ということです。
▶ DCF法で「あと1年働く」は本当に得?|FIRE民がハマる「未来のお金」を高く見積もりすぎる罠 / FIRE計画の羅針盤
FIREは会社から自由になる計画のはずです。それなのに今度は「55歳」という自分で設定した数字に縛られてしまったら、少しもったいない気がします。
一度決めたFIRE目標を変更することが「敗北」に見えてしまう
もう一つ、締切FIREで起こりやすいのが、計画変更を失敗と感じてしまうことです。
「55歳でFIREする」と周囲や自分自身に宣言したあとで、56歳へ延ばすと負けたような気持ちになる。
逆に52歳で条件が整っても、「予定外だからまだ辞めてはいけない」と感じることがあります。
しかし10年前に作ったFIRE計画より、10年後の自分の方が情報をたくさん持っています。
現在の生活費も、資産も、仕事の状況も、健康状態も分かっているのですから、新しい情報を使って判断を変える方が合理的です。
計画を変えないことが強さなのではありません。状況が変わったときに、計画を変えられることもFIRE資産が生み出す自由の一つです。
FIREの目標年齢は「一点」ではなく「FIREゾーン」で持つ
では、FIREの目標年齢は決めない方がいいのでしょうか。
そうではなく、年齢は設定しつつ、その日を絶対的な退職日にしない方法があります。
たとえば「55歳でFIREしたい」と考えているなら、53歳から57歳くらいまでを「FIREゾーン」として持っておきます。
55歳は中心となる目安ですが、53歳になったら本格的に退職可能性を確認し始め、条件が整えば早めることも、必要なら57歳程度まで延ばすことも認めておく考え方です。
ここでいうFIREゾーンは、「53歳になれば必ず辞めてよい」、「57歳までは絶対働かなければならない」という意味ではありません。
目標年齢を一日の締切から、「FIREを現実的な選択肢として毎年再評価する期間」へ変えるための考え方です。
| 従来の目標 | FIREゾーンでの考え方 |
|---|---|
| 55歳でFIREする | 53~57歳を退職候補期間にする |
| 55歳までに5,000万円 | 目標額は置きつつ、生活費や年金見込みの変化に応じて再計算する |
| 55歳になれば会社を辞める | 55歳前後で会社員を続ける必要性を毎年見直す |
| 届かなければ失敗 | 条件が整わなければ理由を確認し、延期・支出調整・働き方変更などを比較する |
| 早く届いても55歳まで待つ | 条件が十分なら前倒しも選択肢にする |
こうすると、「55歳」という目標は消えません。むしろ、その年齢へ近づくにつれて何を確認すればいいのかがはっきりします。
FIREの目標年齢を「会社を辞める日」ではなく、「会社を辞められる状態へ入る時期」として考えるわけです。
具体的にするべきなのは「結果」より自分の行動
FIREの目標設定で最も大切なのは、具体的な数字を捨てることではありません。
むしろ、自分でコントロールできるものについては、かなり具体的に決めた方がいいと思います。
毎月いくら積み立てるか、年間生活費をいくら以内にするか、何月にFIRE計画を見直すか、会社員のうちに何を準備するか。こうした行動は、自分の判断で変えられます。
一方、「10年間ずっと年率○%で運用できる」、「55歳のとき必ず5,000万円になっている」、「退職直前に相場が上昇している」といった結果は、自分ではコントロールできません。
そこまで具体的に固定すると、予想と現実がずれたときに無理な修正をしやすくなります。
| 項目 | 具体化の考え方 |
|---|---|
| 毎月の積立額 | 「月10万円」など具体的に設定しやすい |
| 年間の投資額 | 収入と生活費を基に具体化する |
| 年間生活費 | 実際の支出から把握する |
| FIRE計画の見直し時期 | 半年ごと、年1回など具体的に決める |
| 目標年齢 | 55歳一点ではなく、53~57歳など幅を持たせる |
| 目標資産 | 一つの絶対額ではなく、生活条件に応じて定期的に見直す |
| 将来の運用利回り | 一つの数字を確定値として扱わず、複数のケースを考える |
| 実際の退職日 | 資産・生活・仕事・健康などの条件が整ってから決める |
要するに、「自分で決められることほど具体的に、自分では決められないことほどレンジで考える」ということです。
「55歳で5,000万円」という結果を毎日追いかけるより、「今年は年間120万円積み立てる」、「年末に生活費を確認する」、「50歳になったらFIRE後の現金保有額を再検討する」といった行動へ落とした方が、今日やることは分かりやすくなります。
40代独身のFIRE目標年齢はどう決めればいい?
ここまでの考え方を、実際のFIRE計画へ落としてみます。
40代独身の場合、「何歳ならFIREできるか」という正解の年齢を探すより、現在の資産、生活費、会社員生活への耐性、公的年金までの期間などを組み合わせながら、自分のFIREゾーンを作る方が実用的です。
まずは「仮の目標年齢」を一つ置きます。
今が45歳なら、50歳、55歳、60歳など、自分が「このくらいまでには会社への依存をかなり減らしたい」と思える年齢で構いません。
最初から完璧な数字を選ぶ必要はなく、計算の基準点を作ることが目的です。
次に、「現在の年間生活費」を把握します。
FIRE必要資産を考えるとき、資産額ばかりに目が向きますが、年間300万円で暮らす人と年間180万円で暮らす人では必要な資産も大きく違います。
さらに40代独身なら、今の生活費だけでなく、退職後に増えそうな支出、住まい、医療、税・社会保険なども徐々に確認していく必要があります。
そのうえで現在資産と年間積立額から、悲観的・中間・楽観的といった「複数のケースで資産推移」を見ます。
ここで重要なのは、どれか一つを「未来の確定値」にしないことです。
将来の運用成果は分かりませんから、「このくらいなら53歳、このくらいなら55歳、厳しければ57歳」という具合に年齢へ幅を持たせます。
最後に、「資産額以外のFIRE条件」も決めておきます。
たとえば「退職後2年間の生活費をどう確保するか」、「住まいに大きな問題がないか」、「会社員の信用が必要な手続きを済ませているか」、「想定より資産が減ったとき、支出を下げたり少し働いたりできるか」といった条件です。
こうするとFIREの目標年齢が単なる数字ではなく、現実的な判断基準へ変わります。
「何歳でFIREするか」より「辞められる条件」を3段階で考える
FIRE目標をもう少し分かりやすくするなら、「最低条件」・「標準条件」・「余裕条件」の三段階に分ける方法もあります。
たとえば55歳を中心目標にしている人なら、53歳の時点で最低条件を満たせばFIREを現実的な選択肢にする。
55歳で標準条件まで整っていれば本格的に退職を検討する。
57歳まで働いて余裕条件へ到達することにも魅力を感じるなら、それも選択肢に残しておく、という形です。
| 段階 | 考え方の例 |
|---|---|
| 最低条件 | 生活費を把握できており、退職後の資金計画が成立し、必要なら支出削減や軽い労働も選べる |
| 標準条件 | 想定していた生活を大きく変えずにFIREでき、相場下落への備えも一定程度ある |
| 余裕条件 | 想定外支出にも対応しやすく、働くかどうかをより自由に選べる |
この考え方の良いところは、「5,000万円に1円でも足りなければFIREできない」という不自然な境界線を作らずに済むことです。
4,950万円ではFIRE不可能なのに、翌日の相場上昇で5,010万円になれば突然安全になるわけではありません。
実際のFIRE可否は、資産額だけでなく、生活費、資産配分、年金、住居、働く余地など複数の条件で決まります。
FIREは試験ではありません。合格点を1点超えれば急に安全になるものでも、1点足りなければすべて失敗になるものでもありません。
だからこそ、年齢と資産額の両方に少し余白を持たせた方が、現実に合わせた判断ができます。
目標年齢へ近づいたら「資産を増やす」以外も選択肢にする
FIREの目標年齢が近づいてくると、多くの人は「あといくら増やせば届くか」を考えます。
しかし、FIREへ近づく方法は資産を増やすことだけではありません。
たとえば目標まで500万円足りないとしても、年間生活費を無理なく20万円下げられるなら必要資産は変わります。
完全FIREではなく月数万円だけ働くサイドFIREへ変える方法もありますし、会社を完全に辞めるのではなく、負担の軽い働き方へ移ることも考えられます。
逆に、資産額だけを増やすことに集中すると、「あと500万円」、「あと1,000万円」と永遠に安心を買い続けることになりかねません。
FIREで本当に欲しいのは大きな数字そのものではなく、「会社に依存しなくても生活を選べる余地」のはずです。
資産を増やす。生活費を調整する。少しだけ働く。会社員を続けながら頑張り方を減らす。一度休んでからまた働く。
こうした複数のルートを持てるようになるほど、FIREの目標年齢は絶対的な締切ではなくなります。
FIRE目標を早く達成したときこそ「もう十分」を考える
FIREについて考えるとき、どうしても「目標資産へ届かなかったらどうするか」に意識が向きます。
しかし長期的には、予定より早く資産が増える可能性もあります。
55歳で5,000万円を目標にしていたのに、相場が好調で52歳や53歳の時点で5,000万円を超えることもあり得ます。
そのとき「もっと増やせるから働こう」と考えるのは自然ですが、ここで一度、当初の目的を確認したいところです。
5,000万円が6,000万円になれば安心は増えるでしょう。6,000万円が7,000万円になれば、さらに安心かもしれません。
しかし、その考え方だけなら終点はありません。4,000万円になったときは5,000万円欲しい。5,000万円になれば6,000万円欲しい。6,000万円になると、せっかくだから退職金を満額近くもらえる年齢まで働きたくなる。気付けば定年が見えてくる。
もちろん、それを自分で選んだなら何も問題ありません。資産を十分持ちながら会社員を続ける人生も立派な選択です。
ただし「辞めたいけれど、もっとお金があった方が安心だから」という理由だけで目標が延び続けるなら、一度立ち止まって考える価値があります。
▶ 投資はいつまで続ける?|FIRE民がハマる「資産形成のオーバーラン」 / FIRE計画の羅針盤
FIREでは、「足りない」を判断する力と同じくらい、「もう十分かもしれない」を判断する力も必要になります。
FIRE直前だからとリスクをゼロにすればいいわけでもない
目標年齢が近づくと、今度は資産を守りたくなります。
「55歳でFIREするなら、53歳から株を全部売って現金にした方が安全なのでは」と考える人もいるでしょう。
確かに、退職直前の大幅な資産減少はFIRE計画へ大きく影響します。
そのため、退職後しばらく使う生活費や安全資産をどの程度確保するかは重要なテーマになります。
一方で、FIREは55歳で運用が終わるわけではありません。
そこから数十年にわたって生活が続く可能性があり、その間には物価上昇もあります。
退職日だけを安全に通過するために長期運用まで完全に捨ててしまえば、今度は別の問題が出てきます。
つまりFIREの資産配分も、「55歳まであと2年」という年齢だけで決めるのではなく、退職後何年間資産を使う可能性があるか、現金をどの程度持つか、公的年金までどうつなぐかなどを合わせて考える必要があります。
▶ FIRE前にリスクを下げすぎると逆に危ない?|株式比率・利確・現金化で早期リタイアが遠のく理由 / FIRE計画の羅針盤
目標年齢は便利な数字ですが、それだけで投資判断まで自動的に決められるわけではありません。
FIREの目標年齢は「退職日」ではなく「再審査日」にする
ここまで考えると、FIREの目標年齢にはかなり良い使い方があります。
「55歳になったら絶対に会社を辞める日」ではなく、「55歳までに、会社員を続ける必要が本当にあるのかを再審査できる状態を作る」と考える方法です。
55歳になったとき、仕事がかなりつらく、資産と生活条件が十分整っていれば辞める。
反対に職場環境が良くなり、仕事内容も楽しく、もう少し働きたいと思えば続けてもいいでしょう。
53歳で健康上の問題が出たなら前倒しを考えるかもしれませんし、55歳直前に大きな支出が発生したなら少し延期する可能性もあります。
この考え方なら、目標年齢を設定する意味を残しながら、未来の自分を縛らずに済みます。
55歳という数字は「絶対退職する日」ではありません。
「会社員であり続けることを、もう一度ゼロから選び直す時期」です。
今までは「働き続ける」が初期設定だったものを、資産を作ることで「辞める」・「続ける」・「働き方を減らす」を横並びの選択肢へ変える。それこそがFIRE資産の大きな価値なのではないでしょうか。
実際の退職日はFIRE条件が整ってから決めればいい
目標年齢と実際の退職日は分けて考えた方が分かりやすくなります。
45歳の時点で「55歳前後にFIREしたい」と考えるのは意味があります。
しかし、45歳の今から「2036年8月31日に退職する」とまで決める必要はありません。
10年間には給与制度も、税や社会保険制度も、会社の状況も、自分の考え方も変わる可能性があります。
まずはFIREゾーンを作り、その時期へ近づいたら生活費、資産、住まい、会社員の信用が必要な手続き、税・社会保険、退職金、有給休暇などを一つずつ確認します。
そのうえで、本当に退職できる条件が整った段階になってから具体的な日付を決めれば十分です。
▶ FIRE前の退職日はいつが得?|月末退職・ボーナス・有休・社会保険で損しない辞め方 / FIRE計画の羅針盤
「目標年齢は10年前に決める、でも退職日は最後に決める」、この二つを分けるだけでも、FIRE計画はかなり柔軟になります。
40代からのFIREは「最短記録」を競うものではない
40代からFIREを目指すと、「あと10年しかない」、「50代前半までに間に合わせたい」と焦りを感じることがあります。
SNSやブログで30代FIRE、40代前半FIREといった例を見れば、自分は遅れているように感じることもあるでしょう。
しかし、FIREは最短到達年齢を競う大会ではありません。
40代には40代の強みがあります。自分が一か月いくらあれば暮らせるか、どんな生活に満足できるのか、会社員生活の何が苦しいのか、住まいをどうしたいのか。20代の頃より、自分について分かっていることが増えています。
特に独身の場合、配偶者の働き方や子どもの進学時期などによって退職年齢が決まるケースが少ない分、自分の資産、仕事、健康、住まいを基準にFIRE時期を調整しやすい面があります。
一方で、将来一人で対応するリスクもあるため、単純に「独身だから少ない資産で早くFIREできる」と考えればいいわけでもありません。
だからこそ40代独身のFIREでは、「何歳までに絶対達成するか」よりも、「50代へ入ったときに、会社へ依存しなくても選択肢を持てる自分を作る」という目標の方が現実的です。
3,000万円なら完全FIREは難しくても、嫌な異動を断りやすくなるかもしれません。
4,000万円なら給与が下がる転職も受け入れやすくなるかもしれません。
さらに資産が増えれば完全FIREが選択肢に入ります。
FIREは0か100ではありません。目標年齢へ到達する前から、資産が増えるほど会社への依存度を少しずつ下げることができます。
そう考えれば、「55歳」という一日だけを人生の成功日に設定する必要もなくなります。
FIREの目標年齢についてよくある疑問
① FIREは何歳を目標にするのが正解?
「FIREは何歳が理想なのか」、「何歳までにFIREすべきなのか」という質問に、全員共通の正解はありません。
現在の年齢、資産、収入、年間生活費、住まい、公的年金までの期間、退職後に働く意向などによって現実的な目標年齢は変わります。
40代なら、まず50歳、55歳、60歳など一つの年齢を仮置きしてみると計算しやすくなります。
そのうえで、53~57歳のようなFIREゾーンへ広げ、「この期間のどこかで条件が整えばいい」と考える方が、10年先を一点で予想するより柔軟です。
重要なのは「55歳が正解かどうか」ではなく、「55歳を目標にしたとき、今の自分が何をすればいいかが分かること」です。
② 40代からFIREを目指すのは遅い?
40代からでも、FIREを考える意味は十分あります。完全FIREへ到達できるかどうかだけでなく、資産を作ること自体が、転職、休職、働き方の変更、早期退職といった選択肢を増やすからです。
たとえば55歳の完全FIREに届かなかったとしても、50代で「嫌なら辞めても数年間は困らない」という状態になれば、会社との関係はかなり変わります。
FIREを「完全に働かなくなる一点」だけで判断しなければ、40代から始める意味はむしろ大きくなります。
目標年齢へ間に合うかどうかだけでなく、「その年齢までに会社への依存をどこまで減らせるか」を見るのがおすすめです。
③ 目標資産に届かなかったらFIREは延期した方がいい?
必ず延期すべきとは限りません。まず確認したいのは、「なぜ目標額に届かなかったのか」と「そもそもその目標額が今でも必要なのか」です。
たとえば当初5,000万円必要だと考えていたものの、実際の年間生活費が想定より低かったり、退職後に少し働く予定へ変わったりすれば、必要資産そのものが変わります。
反対に資産額は届いていても、生活費が増えていれば計画を見直した方がいいケースもあります。
資産額は重要ですが、FIRE可否を決める唯一のスイッチではありません。
生活費、資産配分、退職後の収入、住まい、年金までの期間などを再確認して判断する必要があります。
④ 目標資産へ早く到達したらすぐFIREしていい?
これも一律には決められません。予定より早く目標資産へ届いた場合は、「辞められるか」と「辞めたいか」を分けて考えるのがおすすめです。
資産面では辞められても、仕事を続けたいなら無理にFIREする必要はありません。
一方、「本当は辞めたいのに、もっと増やした方が安心だから」と目標だけを延長し続けているなら、最初にFIREを目指した理由をもう一度確認した方がいいでしょう。
FIRE資産は「会社を辞める義務」を作るためのものではなく、「会社を辞める選択肢を買うためのもの」です。
⑤ FIREの目標年齢は途中で変更してもいい?
もちろん変更して構いません。むしろ10年、15年という長期計画を一度も変更しない方が不自然です。
相場、物価、収入、生活費、健康、仕事への気持ちが変われば、FIREの目標年齢も変わって当然です。
45歳の自分が作った計画を、52歳の自分が新しい情報を使って更新するのは失敗ではありません。
目標年齢は契約書ではなく、進む方向を確認するための目印です。
目標を守ることより、人生に合わせて目標を使いこなすことの方が大切だと思います。
まとめ|FIREで具体化すべきなのは「辞める日」より「辞められる条件」
FIREの目標年齢は、設定した方がいいと思います。
50歳、55歳、60歳と一つの年齢を置けば、現在地から何年残されているのかが分かり、毎月の積立額や生活費、今後の資産形成を具体的に考えやすくなるからです。
ただし、その年齢を絶対的な締切へ変える必要はありません。
「55歳までに5,000万円」と決めても、55歳のとき4,800万円だから人生失敗というわけではありません。
53歳で条件が整ったのに、昔55歳と決めたから働き続けなければならないわけでもありません。
そして55歳ちょうどに5,000万円あったからといって、それだけで安全なFIREが保証されるわけでもありません。
FIREには「年齢の時計」と「条件の時計」があります。
年齢は一定の速度で進みますが、資産、市場、生活費、仕事、健康は同じ速度では動きません。
この二つを無理に一日に合わせようとすると、足りない資産を埋めるためにリスクを上げたり、生活を削りすぎたり、逆に十分な資産があっても働き続けたりする「締切FIRE」状態に陥りやすくなります。
だから目標年齢は、一点よりレンジで持つ。たとえば、55歳を中心に53~57歳。
その期間に入ったら、資産、生活費、現金、投資方針、仕事、住まい、健康などを毎年確認し、本当に会社員を続ける必要があるのかを再評価する。
そうすれば、目標年齢を行動の目印として使いながら、未来の自分を縛らずに済みます。
そして目標は二種類に分けます。毎月いくら積み立てるか、年間いくら使うか、いつ計画を見直すかといった「自分で決められる行動は具体的にする」。
一方、将来の運用利回り、退職時の株価、何歳でちょうど目標資産へ到達するかといった「自分では決められない結果には余白を残す」。
FIREの目的は、予定表どおりの日付に会社を辞めることではありません。
資産を使って、会社に残るのか、辞めるのか、少し休むのか、働き方を減らすのかを自分で選べる状態へ近づくことです。
そう考えると、本当に目指したいのは、「55歳で必ず会社を辞める」ではなく、「55歳になったとき、辞めても続けてもいい自分になっている」という状態なのかもしれません。
FIREで本当に具体化したいのは、退職の日付ではありません。「会社を辞められる条件」です。
その条件さえ作れていれば、実際の退職日は最後に決めても遅くありません。
むしろ、最後までその日を自分で選べることこそ、長い時間をかけてFIRE資産を作ってきた意味なのだと思います。
こちらの記事もあわせてどうぞ
▶ 40代独身からのFIREロードマップ|現実的な資産形成の進め方とは? / FIRE計画の羅針盤
・40代からFIREを考え始めたとき、資産形成をどの順番で進めるかを整理しています。
▶ FIRE必要資産は固定額ではない|税金・物価・金利で動く「FIREライン」の正体 / FIRE計画の羅針盤
・「○万円あれば絶対安心」と言い切れない理由を、必要資産そのものの変動という角度から考えています。
▶ FIRE直前5年は「退職レッドゾーン」|FIREを7段階で考える“もうすぐ自由”が一番危ない理由 / FIRE計画の羅針盤
・目標年齢が近づいたときに起こりやすい焦りや投資判断の変化を掘り下げています。
▶ 投資はいつまで続ける?|FIRE民がハマる「資産形成のオーバーラン」 / FIRE計画の羅針盤
・十分な資産を作ったはずなのに「もっと必要」と資産形成を延長してしまう問題を扱っています。
▶ FIRE前にリスクを下げすぎると逆に危ない?|株式比率・利確・現金化で早期リタイアが遠のく理由 / FIRE計画の羅針盤
・FIRE直前だからと投資リスクを急激に下げることにも難しさがある、という別角度の記事です。
▶ FIRE前の退職日はいつが得?|月末退職・ボーナス・有休・社会保険で損しない辞め方 / FIRE計画の羅針盤
・FIRE条件が整ったあと、実際にいつ会社を辞めるかを決める段階で確認したい実務面を整理しています。
※本記事は、FIRE・早期リタイアにおける目標年齢や目標設定について一般的な考え方を整理したものであり、特定の資産額、金融商品、投資方法、運用利回り、退職時期等を推奨するものではありません。必要な資産額や適切な退職時期は、年齢、収入、生活費、保有資産、家族構成、住居、健康状態、公的年金その他の条件によって異なります。
※投資には価格変動や元本割れ等のリスクがあります。将来の運用成果や資産額は確定しておらず、想定した時期に想定した資産額へ到達することを保証するものではありません。実際の投資判断は、ご自身の資産状況やリスク許容度等を踏まえてご判断ください。
※税金、社会保険、公的年金その他の制度は今後変更される可能性があります。実際に早期退職やFIREを検討する場合は、その時点の公的情報や個別の条件をご確認ください。
※本記事で使用している「締切FIRE」「年齢の時計」「条件の時計」「FIREゾーン」等は、FIREの目標設定を分かりやすく説明するための本記事独自の表現であり、正式な金融・経済・心理学上の用語ではありません。
コメント