




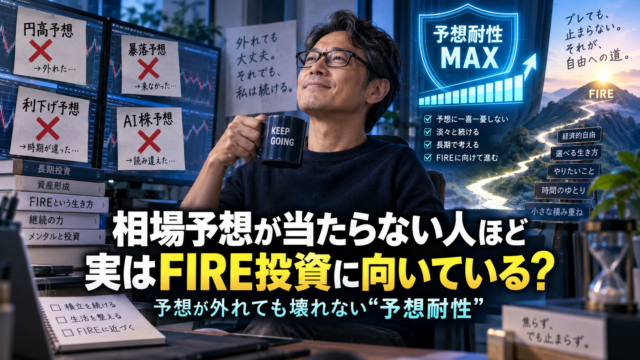
投資を続けていると、ときどき自分が情けなくなる瞬間があります。
「円高になると思ったら、さらに円安になった」、「そろそろ株価が下がると思って現金を増やしたら、そのまま上昇してしまった」、「今から買うのは遅いと思っていたテーマ株が、そこからさらに2倍になった」…
ニュースや経済指標をそれなりに見ているのに、自分の相場予想はなぜこんなに当たらないのかと落ち込むこともあるでしょう。
すると、投資が上手な人とは未来を読むのが上手な人なのではないか、と考えたくなります。
為替の方向、金利の動き、次の成長産業、株価の天井と底をある程度読めるようになれば、もっと効率よく資産を増やし、FIREにも早く近づけるように思えます。
でも、ここで一度逆から考えてみたいのです。FIREを目指す人に、本当に必要なのは「相場予想を当てる力」なのでしょうか。
むしろ長いFIRE計画では、「自分の予想が外れる」ことを最初から受け入れ、それでも資産形成を続けられる人の方が強いのではないでしょうか。
円高予想が外れる。利下げ予想も外れる。暴落予想も外れる。
それでも生活は変わらず、積立も続けられ、慌てて資産配分を全面変更する必要もない。
少し計画を調整すれば、そのままFIREへの道を歩き続けられる。
この記事では、そんな状態を「予想耐性」と呼びます。相場を当てる能力ではありません。
「相場予想が外れても、自分の資産形成と人生設計が壊れない強さ」です。
40代からFIREを目指すなら、こちらの能力の方が意外と重要なのではないか。
今回は「相場予想が当たらない」という悩みを、FIRE投資の視点から逆向きに考えてみます。
- 相場予想が当たらない=投資が下手、とは限らない
- FIRE投資では「予想力」より「予想耐性」が重要になる
- 「予想依存型」と「予想耐性型」は何が違うのか
- 相場予想は「方向・時期・大きさ」の3つを当てないと使いにくい
- 「相場が読めない」と認めることは、投資を諦めることではない
- 投資ニュースは「予言」ではなくストレステストとして読む
- 予想が「当たった人」の方が危ないこともある
- 相場が気になる人ほど「予想依存度」を確認してみる
- 予想耐性を高めるために見るべき5つのポイント
- 40代独身は「一馬力」だからこそ予想耐性を意識したい
- 「もし逆になったら?」だけで予想耐性はかなり見える
- 相場予想をやめる必要はない。「賭け金」を小さくすればいい
- 相場予想が当たらない人ほどFIRE投資に向いている、は本当か
- 相場予想についてよくある疑問
- まとめ|相場を当てなくても、FIREは目指せる
- こちらの記事もあわせてどうぞ
相場予想が当たらない=投資が下手、とは限らない
「株価予想が当たらない」、「相場が読めない」と感じると、自分には投資の才能がないような気がしてきます。
しかし、投資の結果と相場予想の的中率は、必ずしも同じものではありません。
たとえば毎月一定額を幅広い資産へ積み立てている人なら、来月株価が上がるか下がるかを正確に当てられなくても資産形成は続けられます。
反対に、相場の方向を何度か当てたとしても、そのたびに大きな売買を繰り返し、外した一回で大きく資産を減らせば、長期的には苦しくなる可能性があります。
つまり、投資には少なくとも二つの能力があります。
一つは、「未来を読む力」。もう一つは、「未来を読めなくても続けられる仕組みを作る力」です。
相場予想ばかり気にしていると、前者だけが投資能力のように見えます。
しかしFIREは数か月で終わる勝負ではありません。
資産形成期だけでも10年、20年続くことがありますし、FIRE後まで含めれば金融資産との付き合いはさらに長くなります。
その長い期間、円相場、金利、景気、企業業績、政治、戦争、技術革新、金融危機などを当て続ける必要がある投資計画は、かなり大変です。
むしろ、「大体外れるものとして作っておく」くらいの方が、長期のFIREには合っているのかもしれません。
FIRE投資では「予想力」より「予想耐性」が重要になる
普通の会社員とFIREを目指す人では、金融資産が人生へ与える重みが少し違います。
金融資産がまだ小さい時期なら、相場が20%下落しても、その後の給与と積立によって長い時間をかけて立て直せる可能性があります。
しかしFIREへ近づくほど金融資産は大きくなり、その資産が将来の生活費を支える割合も高くなっていきます。
会社員の給与という大きな収入源を手放すFIREでは、「株価が上がったら嬉しい」で終わらず、金融資産そのものが生活インフラになります。
だからこそ、「当てれば大きく増える」より、「外れても生活が壊れない」ことの価値が上がる。
ここがFIRE投資の特徴です。たとえば「これから円安が続く」と予想して外貨資産へ極端に偏った人は、急激な円高になれば大きな影響を受けます。
「AI株はまだ上がる」と考えて特定テーマへ資産を寄せれば、テーマが崩れたときのダメージも大きくなります。
予想そのものが悪いわけではありません。問題は、「予想が正しいことを前提にしないと成立しない資産設計になっているかどうか」です。
ここで「予想耐性」という考え方が役に立ちます。予想耐性が高いポートフォリオとは、未来を完全に読めるポートフォリオではありません。
むしろ、いくつかの未来を読み違えても、FIRE計画をやり直さなくて済む状態です。
「予想依存型」と「予想耐性型」は何が違うのか
予想耐性を分かりやすくするために、反対側を「予想依存型」と考えてみます。
予想依存型の投資では、「これからこうなる」という一つのシナリオが投資判断の中心になります。
円安になる、金利が下がる、特定の業種が伸びる、株価が下落する、といった見方に沿って資産配分を大きく変えます。
予想耐性型では、相場観そのものを持たないわけではありません。
「円高もあり得る」、「株価は割高かもしれない」と考えますが、それが外れることまで想定して投資します。
| 比較項目 | 予想依存型 | 予想耐性型 |
|---|---|---|
| 相場観 | 当たることを前提にしやすい | 外れる可能性も最初から含める |
| 資産配分 | 一つのシナリオへ大きく寄せやすい | 複数の未来へ対応できる状態を意識する |
| ニュース | 売買判断へ直結しやすい | 自分の弱点を確認する材料として使う |
| 予想が当たったとき | さらにポジションを増やしたくなる | 計画全体が変わっていないか確認する |
| 予想が外れたとき | 売却・買い直しなど大幅な修正が必要になりやすい | 基本計画を維持し、小さな調整で済ませやすい |
| 心理面 | 相場を常に確認したくなる | 毎日の値動きから距離を取りやすい |
| FIRE計画 | 相場次第で退職時期まで大きく揺れる | 多少の変動なら計画全体を維持しやすい |
重要なのは、どちらが必ず儲かるという話ではありません。
予想依存型が大きく当たれば、短期間で資産が増えることも当然あります。
一方、予想耐性を重視すれば、爆発的なリターンを逃すこともあるでしょう。
でもFIREの目的を「投資大会で優勝すること」ではなく、「会社への依存を減らして人生の選択肢を増やすこと」と考えるなら、後者の価値はかなり大きくなります。
相場予想は「方向・時期・大きさ」の3つを当てないと使いにくい
相場予想が難しい理由をもう少し丁寧に考えてみます。
たとえば「いずれ円高になる」と考えたとします。結果として本当に円高になったなら、予想は当たったように見えます。
しかし、投資判断へ使うには「円高になる」という方向だけでは足りません。
いつ円高になるのか。どこまで円高になるのか。その前にどこまで円安になる可能性があるのか。ここまで関係してきます。
仮に長期的な方向が合っていたとしても、その前に想定以上の円安が何年も続けば、途中で我慢できなくなるかもしれません。
株価についても、「いつか暴落する」という予想はかなりの確率でいつか当たりますが、それが来月なのか5年後なのかで取るべき行動は大きく違います。
つまり相場を使って大きな売買判断をするには、方向だけでなく、「タイミングと変動幅まである程度合っている」必要があります。ここが厄介です。
しかも投資家自身の生活も同時に動いています。10年後の株価だけでなく、10年後の給与、家賃、健康、FIRE希望年齢まで変化するかもしれません。
未来を一つに決め打ちするほど、外れたときに修正する場所が増えていきます。
「相場が読めない」と認めることは、投資を諦めることではない
ここで誤解したくないのは、「相場予想は難しいのだから何も考えなくていい」という話ではありません。
FIREを目指しているなら、金利や物価、為替、株式市場について最低限理解しておく意味はあります。
自分が何に投資しているのか、どんなときに資産が減りやすいのかを知ることも大切です。
違うのは、「情報の使い方」です。ニュースを見て、「円高になるらしい。全部売ろう」と考えるのではなく、「もし円高になったら、自分の資産はどのくらい動くだろう」と考える。
「暴落が来るらしい。現金100%にしよう」ではなく、「株価が30%下がったら、今の自分は積立を続けられるだろうか」と確認する。
「日経平均が○万円まで上がるらしい。今買わないと置いていかれる」ではなく、「さらに上がったとしても、今の投資計画で自分は困るのか」と考える。
つまり予想を、未来を当てる道具から、「自分の投資計画を点検する道具」へ変えるわけです。
投資ニュースは「予言」ではなくストレステストとして読む
毎朝ニュースを見ると、「今後は○○になる可能性が高い」という見通しが大量に出てきます。
米国は利下げする。日本は利上げする。円安が続く。AI投資はまだ拡大する。米国株は割高だ。日本株には構造改革の追い風がある。
それぞれに理由があります。そして、それぞれ反対の見方にも理由があります。
ここで全部を理解し、もっとも正しい未来を選ぼうとすると、かなり疲れます。
むしろFIRE投資では、ニュースを読むたびに、「その予想が当たったらどうなる?」、そして、「反対になったらどうなる?」という二つだけ確認してみる方が実用的です。
| ニュースや予想 | 当てにいく読み方 | 予想耐性を高める読み方 |
|---|---|---|
| 円安が続きそう | 外貨資産を増やす | 円高へ戻っても生活・資産計画が壊れないか確認する |
| 米国が利下げしそう | 利下げ恩恵を受けそうな資産へ寄せる | 利下げが遅れても保有を続けられるか確認する |
| 株価は割高 | いったん全部売る | さらに上昇しても買い遅れで計画が崩れないか考える |
| 暴落が近い | 現金化して底を待つ | 暴落しても積立・生活を続けられる状態か確認する |
| 特定テーマが成長する | 集中投資する | 期待が外れたときの損失を許容できる範囲か確認する |
この考え方なら、予想が外れてもニュースを読んだ意味は残ります。
ニュースの価値を「未来を教えてくれたか」ではなく、「自分の資産の弱点を見つけられたか」で測るからです。
▶ 米国雇用統計だけで大丈夫?|CPI・FOMC・米10年金利までFIRE投資家が見るべき経済指標 / FIRE計画の羅針盤
経済指標を見ること自体を否定する必要はありませんが、指標を見た結果として毎回ポートフォリオを動かす必要があるのかは、別の問題です。
予想が「当たった人」の方が危ないこともある
相場予想が外れ続ける人は、「自分は相場を読めない」と比較的早く気づきます。
これは本人にとって面白くありませんが、長期投資では意外と大きな防具になる可能性があります。
逆に危ないのは、予想が何度か連続で当たったときです。
「AI株は上がる」と思って買ったら上がった。「円安になる」と考えて外貨資産を増やしたら当たった。「この下落は一時的」と判断して買い増したら反発した。
こうした成功が何度か続くと、「自分には相場を見る力がある」と感じやすくなります。
そして次の予想では、前より少し大きな金額を賭けるようになるかもしれません。
問題は、「予想の自信と実際の予測能力が同じ速度で上がるとは限らない」ことです。
市場環境がたまたま自分の得意な局面だった可能性もあります。強い上昇相場では、多くの強気予想が当たります。
その時期に得た成功体験を、まったく違う市場環境へそのまま持ち込めば、判断を誤ることもあります。
だから「相場予想が当たらない」という経験は、必ずしも悪いことばかりではありません。
早い段階で、「未来は思ったより自分の言うことを聞いてくれない」と知るからです。
FIRE投資で必要なのは、相場を従わせることではありません。
相場が好き勝手に動いても、自分の人生を必要以上に振り回されないことです。
相場が気になる人ほど「予想依存度」を確認してみる
株価を何度も確認してしまう、経済ニュースを見るたびに売買したくなる、Yahoo!ファイナンスの掲示板やSNSで他人の予想を探してしまう。こうした行動は、単に投資が好きだから起こるとは限りません。
自分のポートフォリオが、「ある未来になってくれないと困る状態」になっていると、自然と相場を確認したくなります。
たとえば保有資産の大半が一つのテーマ株なら、そのテーマのニュースは気になります。
目標FIRE年齢まで残り数年で、相場上昇を前提に必要資産を計算していれば、毎日の株価も気になります。
つまり「株価を見過ぎないように我慢しよう」と精神論で解決するより、「見続けないと不安になる資産設計になっていないか」を確認した方が根本的かもしれません。
▶ 株式掲示板を見るとメンタルが削られる?|Yahoo!ファイナンスに振り回されないFIRE投資の距離感 / FIRE計画の羅針盤
さらに、相場を見る時間そのものにもコストがあります。
朝起きて先物を確認する。昼休みに株価を確認する。帰宅して米国市場のニュースを見る。寝る前に掲示板を読む。
これを毎日続けると、投資で失っているのは売買手数料だけではありません。
▶ 投資はお金より「注意力」を奪う?|FIRE民が払い続ける“見えない手数料”の罠 / FIRE計画の羅針盤
FIREは時間の自由を買うための資産形成なのに、FIREへ近づくほど相場へ注意力を奪われていくなら、本末転倒です。
予想耐性は、お金の防御力だけではありません。「相場から精神的な距離を取るための防御力」でもあります。
予想耐性を高めるために見るべき5つのポイント
では実際に、「予想が外れても壊れないFIRE投資」をどう考えればいいのでしょうか。
ここで重要なのは、この記事で「株式○%、現金○%」と唯一の正解を提示することではありません。
年齢、資産額、生活費、収入、FIREまでの年数によって適切な資産配分は変わるからです。
見るべきなのは、「自分のポートフォリオがどんな予想に依存しているか」です。
① 一つの資産やテーマに依存しすぎていないか
最初に確認したいのは、一つの企業、業種、国、通貨などが想定どおり動かなかった場合の影響です。
「この企業は絶対伸びる」という信念がどれだけ強くても、その企業が期待どおり成長しない可能性は残ります。
個別株を持つこと自体が問題なのではなく、外れたときにFIRE計画まで壊れる金額になっているかどうかがポイントです。
テーマ投資や個別株を楽しみたいなら、「外したときに笑って済ませられる範囲」と「老後やFIREの基礎資産」を分けて考える方法もあります。
予想が当たれば嬉しい。外れてもFIREは続く。この状態が理想です。
② 生活費まで市場上昇に頼っていないか
FIRE計画では、金融資産だけを見るのではなく、生活費も重要です。
「あと5年で相場が年率○%上がればFIREできる」という計画は、逆に言えば、その運用成果が出なければFIREできない計画でもあります。
もちろん将来の運用リターンを想定してシミュレーションすること自体は普通です。
ただし、一つの利回りだけを未来の確定値として扱わず、想定より低い結果でも生活をどう調整できるかを確認しておく方が安心です。
生活費を少し下げる。FIREを一年延ばす。短期間だけ働く。完全FIREではなくサイドFIREへ変える。
複数の逃げ道があるほど、投資リターンをピンポイントで当てる必要はなくなります。
③ FIRE直前に相場予想で大きく動かさない
FIREが近づくと、相場予想の誘惑はむしろ強くなります。
「今は高値だから一度現金化しよう」、「暴落してから買い直そう」、「円高になる前に外貨を減らそう」。
資産額が大きくなるほど、一回の判断による金額差も大きく見えるためです。
しかしFIRE直前こそ、自分が以前から決めてきた資産配分や現金の持ち方を、一つのニュースだけで全面変更してよいのか慎重に考えたいところです。
▶ ポジション調整は難しく考えなくていい|FIREを目指す人が暴落前に見るべき3つのこと / FIRE計画の羅針盤
予想耐性が高ければ、「今売るべきか、まだ持つべきか」という一発勝負を減らせます。
④ 積立を止める条件をニュースにしない
長期積立を続けていると、「今は高すぎるから止めよう」、「暴落が怖いから少し待とう」と考えることがあります。
もちろん家計が苦しくなったなら積立額を減らす判断はあります。
しかし、新聞の見出しやSNSの予想だけで毎月の積立計画を変更すると、投資はだんだん「予想が当たった月だけ買う仕組み」に変わってしまいます。
長期積立の強みの一つは、毎月「今月は買い時か」を判断しなくても続けられることです。
相場予想から距離を取りたい人ほど、この自動化との相性は良いでしょう。
⑤ 相場以外の逃げ道を持っているか
投資の世界だけで問題を解決しようとすると、相場が悪いときの逃げ道は「もっとリスクを取る」・「売る」・「待つ」のような市場内の選択肢だけになります。
しかし人生全体で考えれば、他にも選択肢があります。少し働く。生活費を一時的に抑える。完全FIREの時期を少しずらす。退職後に短期の仕事をする。これらは投資リターンとは別の調整弁です。
相場を当てなくてもいい人とは、投資に詳しくない人ではありません。
「相場以外にも人生を調整する手段を持っている人」です。
40代独身は「一馬力」だからこそ予想耐性を意識したい
40代独身のFIREには、自由度の高さがあります。
配偶者の転職や子どもの進学時期などに退職時期を合わせる必要がない人なら、自分の資産、仕事、健康状態を見ながらFIREのタイミングを調整しやすいでしょう。
生活費を自分の判断で変えられる余地も比較的大きい場合があります。
一方で、家計という意味では「一馬力」でもあります。
共働き世帯なら、一方の給与が一時的な市場下落時の支えになる場合があります。
しかし独身の場合、会社員を辞めれば勤労収入が大きく減り、金融資産への依存度が一気に上がる可能性があります。
だからこそ、「この相場観が当たればFIREできる」より、「この相場観が完全に外れても、まだ別の手がある」という計画の方が相性がいいです。
40代独身FIREの強みは、未来を当てられることではありません。
「自分一人だからこそ、状況に合わせて生活や働き方を変えやすいこと」です。
その柔軟性を、相場予想の代わりに使う。これがかなり現実的な戦略だと思います。
「もし逆になったら?」だけで予想耐性はかなり見える
自分の予想耐性を確認するために、高度な金融モデルは必要ありません。
現在、自分が強く信じている相場観に対して、「もし完全に逆になったら?」と聞いてみるだけでもかなり分かります。
- 円安が続くと思っているなら、円高になったらどうなるか
- 株高が続くと思っているなら、30%程度の下落が来たらどうするか
- 暴落が近いと思っているなら、さらに数年間株高が続いたらどうするか
- AI関連が成長すると考えているなら、期待ほど利益が伸びなかったらどうするか
そして重要なのは、損益額だけではありません。
そのとき、積立を続けられるか。夜眠れるか。FIRE時期を少し変更するだけで済むか。会社を辞める計画そのものを全部捨てることになるか。ここまで見る。
| 仮のシナリオ | 確認したいこと |
|---|---|
| 株式市場が大きく下落する | 生活費や近い将来使う資金まで株式へ依存していないか |
| 予想に反して株価上昇が続く | 現金を抱えたまま焦って高値で飛びつかないか |
| 円高が進む | 外貨資産の円換算額が減ってもFIRE計画を維持できるか |
| 円安がさらに進む | 国内生活費の上昇や海外資産購入への影響を許容できるか |
| 金利が想定と逆へ動く | 一つの金利シナリオだけを前提にしていないか |
| 特定テーマ株が大きく下落する | FIRE基礎資産まで同時に失わないか |
| FIRE直前に下落する | 退職延期、支出調整、短期労働など他の選択肢があるか |
ここで答えが、「それが起きたら全部やり直し」なら予想依存度が高い。
「嫌だけど、計画を少し変更すれば大丈夫」なら予想耐性は比較的高い。
目指したいのは、何が起きても資産が減らない魔法のポートフォリオではありません。
そんなものを前提にする方が危険です。目指すのは「嫌な未来が来ても、生き残って次の判断ができる状態」です。
相場予想をやめる必要はない。「賭け金」を小さくすればいい
ここまで読むと、「じゃあ相場予想は全部やめた方がいいのか」と思うかもしれません。
それも極端です。個別株が好きなら企業分析をすればいいし、為替や金利を予想するのが面白いなら考えていいでしょう。自分なりの相場観を持つことも、投資の楽しみの一つです。
大切なのは、「予想することと、その予想に人生を賭けることを分ける」ことです。
「この企業は面白い」と思って一定額買うのと、「この企業が上がらなければFIREできない」という金額を投入するのでは意味が違います。
「円高になると思う」と考えるのと、それを理由に資産の大半を一方向へ動かすのも違います。
予想が楽しいなら予想する。ただし、外れたときに笑って「また外した」と言えるくらいの距離を残す。
これは投資をつまらなくする考え方ではありません。
「FIREの基礎資産と、自分が投資を楽しむ部分を分ける考え方」です。
相場予想が当たらなくても、人生まで外さなければいい。このくらいで十分なのかもしれません。
相場予想が当たらない人ほどFIRE投資に向いている、は本当か
相場予想が当たらない人ほど、本当にFIRE投資に向いているのでしょうか。
もちろん、予想が外れるだけで自動的に優秀な投資家になるわけではありません。
何も調べず、リスクも理解せず、適当に投資することを勧めているわけでもありません。
ただし、「自分は相場を読めない」と理解したうえで、幅広く分散する。
生活費を投資だけに依存させない。積立を仕組み化する。特定シナリオへ資産を寄せすぎない。相場が悪ければ働き方やFIRE時期も調整する。
こうした行動ができるなら、その人はFIREにかなり向いた特徴を持っていると思います。
なぜならFIREは、相場を当てる競技ではなく、「不確実な未来の中で長期間生活を続ける設計」だからです。
40代からFIREを目指して、その後30年、40年と資産と付き合うとすれば、すべての相場予想を当てる必要はありません。
むしろ大切なのは、間違える。外す。予想外のことが起こる。それでも立て直す。この繰り返しです。
相場予想についてよくある疑問
株価予想が全然当たらないなら、投資はやめた方がいい?
株価予想が当たらないことだけを理由に、投資そのものをやめる必要はないでしょう。
短期的な株価の方向を予想することと、長期的な資産形成を続けることは別の問題だからです。
ただし、自分が購入している商品の仕組みやリスクを理解できていない場合は、一度立ち止まる必要があります。
「予想できない」のと「何を買っているか分からない」は同じではありません。
FIRE投資では、未来を正確に読むことより、理解できる範囲の投資を無理なく続けられることの方が重要です。
投資ニュースは見ない方がいい?
見ること自体に問題はありません。経済や企業について知ることは、投資だけでなく世の中を理解する意味でも役立ちます。
ただし、ニュースを見るたびに「売らなければ」・「買わなければ」と行動が変わるなら、自分が情報を使っているのか、情報に使われているのかを確認した方がいいでしょう。
予想耐性を意識するなら、ニュースは売買指令ではなく、「反対になったら自分は大丈夫か」を考える材料として使う方が扱いやすくなります。
暴落を予想して現金を増やすのはダメ?
一律にダメとは言えません。FIREまでの年数や近い将来必要になる資金によって、安全資産を増やす合理性がある場合もあります。
注意したいのは、「自分の資産計画上、現金が必要だから増やす」のか、「来月暴落するはずだから一度全部売る」のかという違いです。
前者は資産設計ですが、後者は相場予想への依存度がかなり高くなります。
▶ VIX指数が上がったらFIRE投資家はどうする?|恐怖指数に振り回されない40代独身の暴落対策 / FIRE計画の羅針盤
インデックス投資なら相場予想はまったく必要ない?
インデックス投資でもリスク管理は必要です。
株式比率をどのくらいにするか、生活防衛資金をどうするか、FIRE後にどのように取り崩すかなど、考えることはあります。
ただし、個別企業や毎月の相場方向を当てる必要性は相対的に小さくなります。
相場予想から距離を置きたい人にとって、「毎日正解を出さなくても続けられる仕組み」を作りやすいことは大きなメリットでしょう。
予想耐性が高ければ暴落しても安心?
予想耐性が高くても、株式など価格変動のある資産を持っていれば損失が発生する可能性があります。
予想耐性とは「損をしない」という意味ではありません。
「損失や想定外の値動きが起きても、慌てて計画を全部捨てず、次の選択肢を残せる状態」です。
まとめ|相場を当てなくても、FIREは目指せる
相場予想が当たらないと、自分は投資に向いていないのではないかと不安になります。
円高を予想したら円安になった。暴落を警戒したら株価はさらに上がった。買った銘柄より、買わなかった銘柄の方が上がった。投資をしていれば、そんな経験は珍しくありません。
でもFIRE投資で本当に怖いのは、予想が外れることそのものではありません。
「一つの予想が外れただけで、FIRE計画全体が成立しなくなること」です。
「円安が続かなければ困る」、「株価が毎年これくらい上がらないとFIREできない」、「このテーマ株が伸びないと目標資産へ届かない」、「55歳の直前に暴落したら全部終わる」、こうした条件が増えるほど、FIRE計画は未来予想へ依存します。
そして予想へ依存するほど、ニュースや株価を何度も確認し、予想が外れそうになるたびに投資方針まで変更したくなります。
そこで、予想力ではなく「予想耐性」を見ます。
- 円高でも円安でも致命傷にならない
- 株高が続いても暴落しても、次の行動を選べる
- 目標リターンに届かなければFIRE時期や働き方を調整できる
- 特定の投資が失敗しても、生活を支える基礎資産は残る
これなら、未来を当てる必要はかなり小さくなります。
予想をしない人が強いのではありません。「予想が外れることまで計画へ入れている人が強い」です。
そして相場予想が何度も外れた人は、「自分は未来を完全には読めない」という大切なことを、すでに市場から教えてもらっています。
それは投資家として弱点どころか、FIREを長く続けるうえでは一つの強みになるかもしれません。
FIREの目的は、相場の未来を言い当てることではありません。
お金を使って、会社に依存しなくても生活を選べる状態へ近づくことです。
だったら目指したいのは、「次の相場を当てられる人」より、「次の相場を外しても困らない人」なのだと思います。
「相場は外してもいい、人生まで外さない」、そのくらいの投資が、40代から長くFIREを目指す人にはちょうどいいのかもしれません。
こちらの記事もあわせてどうぞ
▶ 株式掲示板を見るとメンタルが削られる?|Yahoo!ファイナンスに振り回されないFIRE投資の距離感 / FIRE計画の羅針盤
・他人の強気・弱気予想を読み続けることで、自分の投資判断やメンタルが揺れる問題を整理しています。
▶ 投資はお金より「注意力」を奪う?|FIRE民が払い続ける“見えない手数料”の罠 / FIRE計画の羅針盤
・株価やニュースを確認し続けることで失われる「注意力」というコストをFIRE目線で考えています。
▶ ポジション調整は難しく考えなくていい|FIREを目指す人が暴落前に見るべき3つのこと / FIRE計画の羅針盤
・暴落を当てるのではなく、相場が大きく動く前に自分の資産をどう確認するかを整理しています。
▶ 円高と円安、FIREにはどっちが怖い?|米国利下げ・日本利上げ時代の為替リスクを40代独身目線で整理 / FIRE計画の羅針盤
・為替の方向を予想するのではなく、円高・円安それぞれがFIRE資産と生活へどう影響するかを考える記事です。
▶ VIX指数が上がったらFIRE投資家はどうする?|恐怖指数に振り回されない40代独身の暴落対策 / FIRE計画の羅針盤
・市場の不安が強まったときに、指数の数字を見て慌てて行動しないための考え方を整理しています。
▶ 日経平均7万円説で焦る?|天井づかみも買い遅れも怖い40代独身のFIRE投資戦略 / FIRE計画の羅針盤
・強気の株価予想を見て「今買わないと置いていかれる」と感じたときの投資メンタルを考えています。
※本記事は、FIREや資産形成における相場予想との付き合い方について一般的な考え方を整理したものであり、特定の金融商品、銘柄、通貨、資産配分、売買時期等を推奨するものではありません。
※株式、投資信託、ETF、外貨建て資産その他の金融商品には、価格変動、為替変動、元本割れ等のリスクがあります。将来の市場動向、株価、為替、金利、運用成果を予測または保証することはできません。実際の投資判断は、ご自身の資産状況、投資目的、運用期間、リスク許容度等を踏まえてご判断ください。
※本記事で使用する「予想耐性」「予想依存型」「予想耐性型」等は、相場予想とFIRE投資の関係を分かりやすく説明するための本記事独自の表現であり、正式な金融・経済学上の用語ではありません。
※FIREに必要な資産額や適切な資産配分、退職時期は、年齢、生活費、収入、保有資産、住居、家族構成、健康状態、公的年金その他の条件によって大きく異なります。
コメント