FIRE計画の羅針盤

FIRE計画の羅針盤

同僚が先に早期リタイアすると、なぜモヤモヤする?|同年代が先に会社を降りると「自分も選べた」が刺さる理由 / FIRE計画の羅針盤

同年代の同僚が早期リタイアやFIREをすると、なぜ素直に喜べずモヤモヤするのでしょうか。単なる嫉妬ではなく、「自分も別の人生を選べたかもしれない」という後悔や比較心理、現状維持バイアス、退職判断への同僚の影響まで、40代会社員のFIRE目線で考えます。

FIRE計画の羅針盤
iDeCoはFIRE資産に数えちゃダメ?|60歳まで使えないお金が生む“見かけのFIRE達成” / FIRE計画の羅針盤

iDeCoの残高はFIRE必要資産に含めていい?原則60歳まで自由に引き出せないiDeCoを総資産へそのまま加えると、“見かけのFIRE達成”になることがあります。50代FIREまでの生活費、新NISAとの違い、取り崩し、老後資金を40代独身目線で整理します。
FIRE計画の羅針盤

「損益通算できないからNG」は本当?|新NISAで“勝ち株だけ非課税”を狙う無理ゲー / FIRE計画の羅針盤

新NISAで個別株は不利?NISAでは損失を損益通算できませんが、それだけで「個別株はNG」とは言い切れません。勝ち株だけNISAに入れたい不可能ゲームから、特定口座との使い分け、成長投資枠、FIRE後の取り崩しまで40代独身目線で整理します。
スポンサーリンク
FIRE計画の羅針盤

FIREすると「価値のない人」に見える?|FIRE後に起きる“キャリアの不可視化”問題 / FIRE計画の羅針盤

FIREして会社を辞めたら、20年以上積み上げたキャリアまで消えてしまう?勤務先・役職・年収という看板がなくなることで起きる“キャリアの不可視化”を、無職、世間体、市場価値、再就職、40代独身FIREの視点から考えます。
FIRE計画の羅針盤

FIREすると「家族・友人の便利屋さん」になる?|せっかくの自由時間が“みんなの空き時間”になる罠 / FIRE計画の羅針盤

FIREして自由時間が増えると、家族や友人から「時間あるよね?」と頼られやすくなる?親の介護、送迎、手続き、平日の用事など、早期リタイア後に“便利屋さん”にならないための時間の境界線と、40代独身FIREが自由を守る考え方を整理します。
FIRE計画の羅針盤

憧れの配当生活にも意外なデメリット?|FIRE後に高配当株が生む“使わない現金”と「自動取り崩し」の罠 / FIRE計画の羅針盤

高配当株の配当金だけで暮らせば、FIRE後も資産を取り崩さずに済む?実は生活費以上の配当は「使わない現金」を生み、課税や再投資の手間につながることもあります。配当生活のメリット・デメリット、自動取り崩し的な側面、必要額だけ売却する方法との違いを40代FIRE目線で整理します。
FIRE計画の羅針盤

積立投資で資産が増えるほど「暴落のダメージ」は大きくなる?|資産が増えた40代FIREが知るべきドルコスト平均法の限界 / FIRE計画の羅針盤

積立投資を続ければ暴落も怖くない?資産100万円と5,000万円では、同じ月3万円積立でも意味が変わります。ドルコスト平均法の効果と限界、資産が増えた40代FIREが積立額より資産配分を重視すべき理由を数字で解説します。
FIRE計画の羅針盤

「FIREするなら副業すべき」は本当?|40代会社員がハマる“時間を売って自由を買う”矛盾 / FIRE計画の羅針盤

副業で月5万円稼げばFIREは早まる。でも、そのために平日の夜や休日を何年も失っていない?40代会社員が副業収入だけでなく時間、実質時給、ストレス、撤退コスト、FIRE後の選択肢まで含めて「副業する価値」を考えます。
FIRE計画の羅針盤

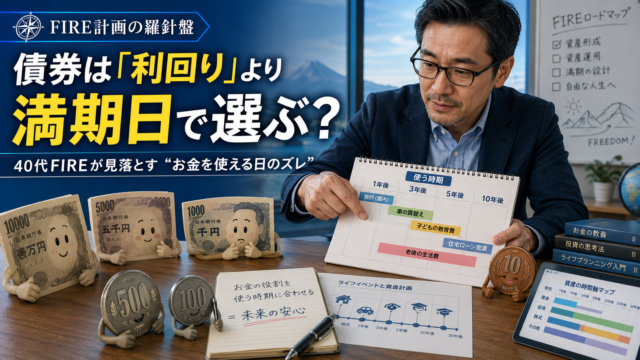
債券は「利回り」より「満期日」で選ぶ?|40代FIREが見落とす“お金を使える日のズレ” / FIRE計画の羅針盤

債券は利回りが高ければ得?FIREを目指す40代では、利率より「そのお金をいつ使えるか」が重要です。円建て債券の満期、途中売却、元本割れ、個人向け国債、定期預金、iDeCoとの違いから、退職後に使える資産の作り方を整理します。
FIRE計画の羅針盤

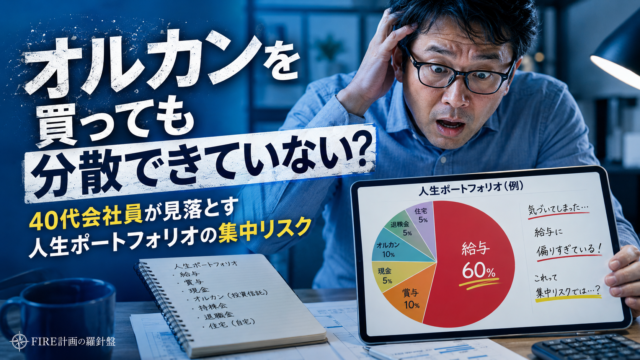
オルカンを買っても分散できていない?|40代会社員が見落とす“人生ポートフォリオ”の集中リスク / FIRE計画の羅針盤

オルカンを買っていれば分散投資は十分?金融資産が世界分散されていても、給与・賞与・持株会・退職金・住宅まで同じ会社や業界へ偏っているかもしれません。40代会社員がFIRE前に確認したい「人生ポートフォリオ」と集中リスクを整理します。