




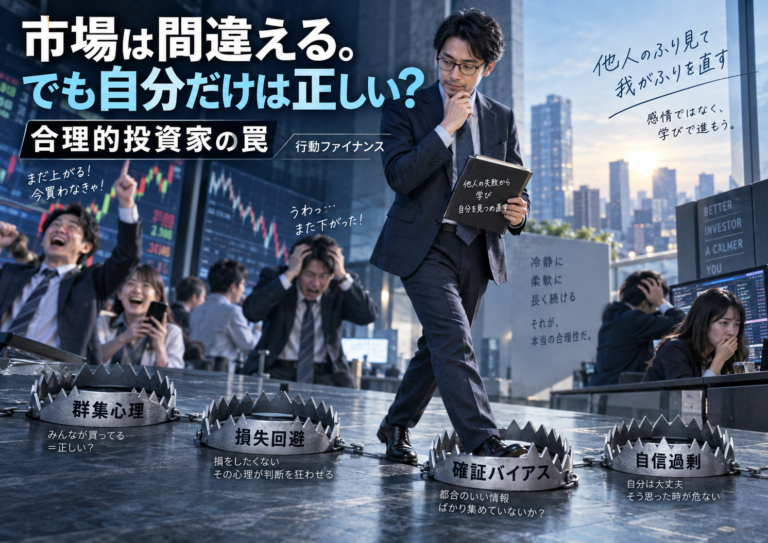
投資について少し勉強すると、「人間はそれほど合理的ではない」という話に出会います。
株価が上がり続けると、まだ上がるような気がして買いたくなり、暴落すると、このままずっと下がるように感じて売りたくなる。
含み益は早く確定したくなるのに、含み損は「いつか戻る」と抱え続け、SNSでみんなが買っている銘柄を見ると、自分だけ取り残されているような気がすることもあります。
こうした投資家心理や判断の偏りを考えるときによく登場するのが、「行動ファイナンス」です。
人間が常に合理的に判断するわけではなく、感情、過去の経験、情報の見せ方、周囲の行動などによって意思決定が変わることを、心理学などの知見も使いながら考えていきます。
行動ファイナンスを知ると、投資の世界が少し違って見えてきます。
「暴落で売る人は損失への恐怖に動かされているのかもしれない」、「人気株へ飛びつくのは群集心理かもしれない」、「以前の高値にこだわるのはアンカリングではないか」と、市場参加者の行動を一歩離れて眺められるようになります。
そこまでは問題ありません。ただ、その知識を身につけたところから、別の落とし穴が生まれます。
「他の投資家は感情に流される。でも、自分はそれを知っているから大丈夫」と思い始めることです。
行動ファイナンスを学んだから、自分は合理的に判断できる。みんなが熱狂しているから、自分は冷静に売れる。みんなが恐怖で売っているなら、逆張りで買えばいい。そんなふうに考えると、かなり賢い投資家になった気がします。
でも、よく考えてみると自分も同じ人間です。市場参加者が損失回避、群集心理、確証バイアス、自信過剰などに影響されるのなら、当然ながら「市場の非合理性を分析している自分」も、その影響の外にはいません。
この記事では、行動ファイナンスを使って市場の間違いを見抜く方法ではなく、少し逆方向から考えてみます。
市場が間違っているかもしれない。でも、自分が間違っているかもしれない。
その両方を最初から受け入れたうえで、FIRE資産をどう守るのか。
40代からのFIRE投資では、「正しい投資家になる」こと以上に、この視点が重要なのではないでしょうか。
- 行動ファイナンスとは?合理的な人間だけでは説明できない投資行動を見る
- 行動ファイナンスを知っても「自分だけ合理的」にはならない
- 「市場が間違っている」と「自分が正しい」は同じ意味ではない
- 逆張りなら冷静とは限らない|群衆と逆に動っても、群衆を見ている
- 投資家のバイアスは「合理的な理由」に化けてやってくる
- 確証バイアスが怖いのは「調べない人」より、よく調べる人かもしれない
- FIRE投資では「市場より正しい」より「自分が間違っても平気」の方が強い
- インデックス投資は「考えることを放棄した投資」ではない
- 「自分が正しい」と思ったときほど、ポジションサイズを見る
- 投資判断を「頭の良さ」から「仕組み」へ移す
- 市場が間違っていると思ったときに確認したい6つの質問
- 40代FIRE民は「正解を増やす」より「大間違いを減らす」
- 行動ファイナンスを学ぶ目的は「他人の間違い探し」ではない
- まとめ|市場が間違う世界では、自分も間違う前提で投資する
- こちらの記事もあわせてどうぞ
行動ファイナンスとは?合理的な人間だけでは説明できない投資行動を見る
行動ファイナンスは、投資家が実際にどのように意思決定をするのかを考える分野です。
伝統的な経済学や金融理論では、分析のために合理的な人間を前提とするモデルが使われますが、現実の人間は常にすべての情報を正しく処理し、感情を排除して期待値だけで判断できるわけではありません。
代表的な研究として知られるのが、ダニエル・カーネマンとエイモス・トベルスキーによる意思決定研究です。
カーネマンは、不確実性のもとでの人間の判断や意思決定に関する心理学研究を経済学へ統合した功績などにより、2002年にノーベル経済学賞を受賞しています。
投資で分かりやすいのが「損失への反応」です。100万円が110万円になる喜びと、100万円が90万円になる痛みは、単純に同じ10万円だから心理的にも同じとは限りません。
損を避けたいという感情が強く働けば、本来の投資方針とは違う行動を取ることがあります。
同じように、最初に見た数字へ引っ張られるアンカリング、周囲の投資家へ合わせる群集心理、自分に都合の良い情報を集めやすくなる確証バイアス、自分の判断能力を実際以上に高く評価する自信過剰など、投資にはさまざまな心理的偏りが関係します。
ただし、ここで「投資家は感情的だからダメなのだ」と単純化する必要はありません。
誰でも情報量や時間には限界がありますし、すべての選択肢を完全に比較することはできません。
ある程度の近道や経験則を使って判断すること自体は、人間が日常生活を送るうえで必要でもあります。
問題になるのは、その判断の癖があることに気づかないまま、大きなお金を動かしてしまうことです。
そしてもう一つ問題になるのが、「バイアスを知ったことで、自分だけはバイアスから自由になったと思ってしまうこと」です。
行動ファイナンスを知っても「自分だけ合理的」にはならない
投資のバイアスを勉強すると、他人の行動はかなり見つけやすくなります。
株価が急騰した後にSNSで「まだ上がる」と盛り上がっていれば群集心理に見えますし、暴落した日に投資信託を売った人を見れば「損失への恐怖に耐えられなかったのだろう」と考えられます。
以前の高値を基準に「ここまで戻れば売る」と言う人を見れば、アンカリングという言葉も浮かびます。
こうやって他人の行動へ名前を付けていくと、少しずつ自分が市場を上から見ているような気分になってきます。
しかし、他人の行動を説明できることと、「自分が同じ問題から自由であることは別」です。
むしろ厄介なのは、「投資知識が増えるほど、自分の感情的な行動へ立派な説明を付けられるようになる」ことです。
- 株価が下がった。初心者なら「怖いから売る」
- 投資用語を覚えた人なら「景気後退局面を踏まえたリスク資産の縮小」
- 株価が上がった。初心者なら「乗り遅れたくないから買う」
- 少し詳しい人なら「モメンタムが継続しているのでトレンドフォロー」
もちろん、本当に合理的な判断である場合もあります。
ただし、「合理的な言葉を使っていること」と「合理的な判断をしていること」は同じではありません。
そこでこの記事では、「自分は市場参加者より冷静に判断できている」と思った瞬間に生まれやすい状態を、分かりやすく「合理的投資家の罠」と呼んでみます。
行動ファイナンスを学ぶ本当の価値は、「自分は他の投資家より賢い」と確認することではありません。
「自分も同じように間違える可能性があると知ること」、FIRE投資では、こちらの方がずっと大切です。
「市場が間違っている」と「自分が正しい」は同じ意味ではない
ここで特に分けて考えたいのが、「市場が間違っていること」と「自分が正しいこと」です。
株価が適正価格から離れることがあり、投資家がニュースへ過剰反応し、群集心理によって価格が大きく動くことがあるとしても、それだけで自分がその誤りを正確に見抜けることにはなりません。
この二つの間には、かなり大きな距離があります。
たとえば、ある企業の株価が1万円から7,000円へ急落したとします。
自分では「市場は悲観しすぎだ。適正価格は9,000円くらいだろう」と考えたとしても、本当に市場が間違っているとは限りません。
自分がまだ知らない業績悪化を市場が先に織り込んでいるのかもしれませんし、以前の1万円の方が高すぎただけかもしれません。競争環境が変化し、事業そのものの価値が下がっている可能性もあります。
さらに、仮に最終的に自分の評価が正しかったとしても、すぐ利益になるとは限りません。
市場が価格を見直すまで何年もかかれば、その間にもっと良い投資機会が現れる可能性もあります。
| 判断の段階 | 確認したいこと |
|---|---|
| ①市場価格がおかしいと考える | 本当に価格付けが誤っているのか |
| ②自分なりの価値を見積もる | 自分の評価方法そのものが妥当なのか |
| ③売買する | いつ、どれくらいの金額を入れるのか |
| ④待つ | 市場の評価が変わるまで耐えられるか |
| ⑤出口を決める | 何が起きたら自分の仮説を捨てるのか |
つまり、「市場は間違っている」という認識だけでは投資戦略になりません。
市場の誤りから利益を得るためには、自分の評価が市場より正しく、さらに資金管理、時間管理、出口判断まで上手くいく必要があります。
ここを飛ばしてしまうと、「みんなが悲観しているから買う」という逆張りだけが残ります。
それは高度な行動ファイナンス投資というより、単に群衆と反対方向へ賭けているだけかもしれません。
逆張りなら冷静とは限らない|群衆と逆に動っても、群衆を見ている
投資では、群衆と逆方向へ動くことを高く評価する場面があります。
みんなが買っているときに売り、みんなが怖がっているときに買う。
極端な楽観や悲観によって価格が歪んでいるなら、逆張りが機能することもあります。
ただし、「逆張り = 合理的」ではありません。判断基準が、「みんなが買っているから、自分は売る」なのであれば、結局は群衆を基準にしています。
順張りする人は群衆と同じ方向へ動き、逆張りする人は群衆と反対方向へ動く。
しかし、どちらも最初に見ているのは群衆です。
だから、「群衆と逆に動くだけでは、群衆から自由になったことにはならない」です。
これは投資家心理を考えるうえでかなり重要です。
たとえばAI関連株が大きく上昇しているとします。「みんながAI株に熱狂している。これはバブルだ」と考えるのは一つの見方です。
しかし株価上昇の背景に利益成長、受注増加、設備投資などの実績が伴っていれば、人気があるという理由だけで割高とは限りません。
逆に、暴落した株を「みんなが怖がって売っているから逆張りチャンスだ」と買っても、企業の競争力が失われているなら安値には安値なりの理由があります。
投資家心理を見ることは役に立ちます。ただし、「心理分析は企業分析や資産配分の代わりにはならない」、ここを分けておいた方が安全です。
FIRE資産の場合、逆張りが外れたときに失うのは単なる投資成績だけではありません。
会社を辞める時期や、FIRE後の生活余力まで変わる可能性があります。
市場より賢くなるゲームへ、人生資金の大部分を乗せる必要はありません。
投資家のバイアスは「合理的な理由」に化けてやってくる
行動ファイナンスで知られる投資家心理の特徴を見ていくと、少し面白いことがあります。
バイアスは、「こんにちは。今あなたは確証バイアスに陥っています」と名札を付けて現れるわけではありません。
本人にはちゃんと理由があります。だから厄介です。
| 投資家心理・バイアス | 頭の中ではこう見えやすい | 一度確認したいこと |
|---|---|---|
| 群集心理 | 「みんなが買うほど良い銘柄なのだろう」 | 人気と企業価値を混同していないか |
| 損失回避 | 「今売るのはもったいない。戻るまで持とう」 | 買値を忘れても、今の価格で保有したいか |
| アンカリング | 「以前1万円だったから7,000円は安い」 | 過去株価ではなく現在の事業価値を見ているか |
| 確証バイアス | 「調べるほど自分の判断が正しいと分かる」 | 反対意見や悪材料も同じくらい探したか |
| 自信過剰 | 「今回はかなり読めている」 | 自分の過去の予想精度を確認したことがあるか |
| フレーミング | 「成長率30%なら魅力的だ」 | 同じ情報をリスク側から説明されても買いたいか |
特にFIREを目指して長く投資している人ほど注意したいのが、「経験の蓄積と一緒に自信も積み上がること」です。
最初は、「よく分からないからオルカンを積み立てておこう」だった。
数年たつと、「金利と為替と景気循環を考えると、今はこのセクターが有利だ」となる。
知識が増えること自体は良いことです。しかし、知識が10倍になったからといって、未来を読む能力まで10倍になるわけではありません。
株式市場では、専門用語をたくさん知っている人から順番に資産が増えるわけでもありません。
むしろ大事なのは、分かることが増えるほど、「分からない範囲まで分かったつもりにならないこと」、ここにある気がします。
確証バイアスが怖いのは「調べない人」より、よく調べる人かもしれない
投資では、「ちゃんと調べてから買いましょう」と言われます。
企業の決算を読み、事業内容を調べ、競合を確認し、PERやPBRなどの指標を見て、IRやニュースも確認する。
基本的には正しい行動です。ただし、「情報を集める」という行為にも落とし穴があります。
人間は完全に中立な検索エンジンではありません。すでに、「この株は上がりそうだ」と思っていると、その仮説を補強する情報が目に入りやすくなります。
AI企業へ強気なら「AI市場は今後10年成長する」という記事が魅力的に見え、弱気なら「AIバブル崩壊の兆候」という情報が気になります。
同じ決算を見ても、保有している人と売りたい人では注目する数字が違うことがあります。
だから「たくさん調べた」という事実だけでは、自分の判断が客観的だとは限りません。
むしろ怖いのは、「調べれば調べるほど、自分のストーリーが完成していくこと」です。
ストーリーが完成すると、売買したくなります。「これだけ調べたのだから、自分の分析は正しい」と感じるからです。
そこで投資判断をするときには、賛成材料を探した後に、「この投資をしない人は、何を見ているのだろう?」と考えてみます。これは簡単ですが、かなり使える問いです。
「この株が上がる理由を10個探す」だけでなく、「自分のシナリオが間違っているなら、どこが最初に崩れるか」を見る。
自分の信念を強くする情報だけではなく、「自分の信念を壊せる情報」まで探して初めて、調査が少し中立に近づきます。
▶ 経済ニュースを見て株を買うと遅い?|FIRE民がハマる“見出し直結投資”の罠 / FIRE計画の羅針盤
ニュースを見た直後に売買しないだけでなく、そのニュースを「もともと自分が信じたかった物語」の補強材料として使っていないかまで確認すると、情報との距離感はかなり変わります。
FIRE投資では「市場より正しい」より「自分が間違っても平気」の方が強い
市場平均を上回ること自体を目的にするアクティブ投資家なら、市場の価格付けの誤りを見つけることには大きな意味があります。
しかしFIREを目指す40代会社員の目的は、本当にそこでしょうか。
55歳で会社を辞めたい。年間生活費を確保したい。年金開始まで金融資産をつなぎたい。暴落しても生活を維持したい。病気や住まいの支出にも備えたい。
こういうFIRE計画で必要なのは、「市場より賢いこと」ではありません。
本当に必要なのは、「市場も自分も間違える前提で、それでも生活が続くこと」です。
| 「正しさ」を重視する投資 | 「壊れにくさ」を重視するFIRE投資 |
|---|---|
| 市場の間違いを探す | 自分の判断ミスも想定する |
| 買い時を当てる | 買い時を外しても続けられる金額にする |
| 上がる銘柄を選ぶ | 一銘柄が外れても資産全体が壊れないようにする |
| 暴落を避ける | 暴落しても生活費を確保する |
| 予想精度を上げる | 予想が外れても修正できる余白を残す |
| 市場より賢くなる | 市場へ依存しすぎない人生設計を作る |
個別株へ投資してはいけないという話ではありません。テーマ株を買ってもいいですし、日本株の割安銘柄を探してもいい。相場予想を楽しむこと自体にも問題はありません。
ただし、「その判断が外れたときに、FIRE計画まで一緒に壊れないようにする」、ここが重要です。
▶ 相場予想が当たらない人ほど実はFIRE投資に向いている?|予想が外れても壊れない“予想耐性” / FIRE計画の羅針盤
FIREでは「当たる確率」を上げることより、「外れたときの被害」を限定する方が、自分でコントロールしやすいからです。
インデックス投資は「考えることを放棄した投資」ではない
投資を勉強していくと、「市場には歪みがある」、「人間は非合理だ」、「市場平均には割高な銘柄も含まれている」という話を知ります。
すると、「だったらインデックス投資だけではもったいないのでは?」と思うことがあります。
しかし、必ずしもそうではありません。インデックス投資の背景には、「市場が完璧だから全部任せる」という考え方だけがあるわけではないからです。
市場が間違うことはある。個別企業の価格付けも間違うかもしれない。
でも、「自分がそれを継続的に見抜けるとは限らない」です。
だから多くの企業へ広く分散し、市場全体の成長を取りにいく。これは十分に一つの投資哲学です。
「自分には分からない」と認めることは、知識がないこととは違います。
むしろ、「自分の予測能力にも限界があるという認識を、資産配分へ反映する」という判断です。
FIREとの相性が良いのもここです。FIRE後に欲しいのは、毎日株価を読み解き、市場参加者と知恵比べを続ける生活とは限りません。
自由時間を取り戻すために作った資産なのに、毎日その資産の売買判断へ何時間も使っていたら、少し妙なことになります。
▶ 投資はお金より「注意力」を奪う?|FIRE民が払い続ける“見えない手数料”の罠 / FIRE計画の羅針盤
自分の投資能力を最大化するより、「投資について考えなくても普通に暮らせる時間を増やす」、それもFIRE投資では十分な価値があります。
「自分が正しい」と思ったときほど、ポジションサイズを見る
投資判断で一番怖いのは、迷っているときとは限りません。むしろ、「今回はかなり自信がある」というときです。
自信があるから大きく買う。自信があるから集中投資する。自信があるから現金比率を下げる。自信があるから下落しても買い増す。
判断が正しければ、大きな利益が出ます。問題は、間違っていた場合です。
市場に関する判断は、普通は0か100かではありません。「かなり割安に見える」、「このテーマは長期で伸びそうだ」、「70%くらい自信がある」という程度でしょう。
ところが資産配分になると、「70%の確信で、資産の100%を賭ける」ようなことが起きます。
ここにズレがあります。自分の分析へ自信があることと、その判断へ資産の大部分を乗せることは別問題です。
FIRE資産で重要なのは、予想の強さよりも、「外れたときにどこまで耐えられるか」です。
個別株を買うなら銘柄選びと同じくらい保有比率が重要になります。
その銘柄が本当に上がるかどうかは分かりませんが、「半値になっても生活は変わらない」という状態は自分で作れます。
市場の未来はコントロールできません。ポジションサイズはコントロールできます。FIRE投資で優先するなら、後者でしょう。
投資判断を「頭の良さ」から「仕組み」へ移す
では、行動ファイナンスを知ったうえで、実際の投資へどう生かせばいいのでしょうか。
「自分も非合理だから何も判断できない」と考えてしまえば、今度は動けなくなります。
必要なのは、毎回完璧に冷静な人間になることではありません。
「感情が動いても、極端な行動を取りにくい仕組みを先に作ること」です。
相場が大きく動いた日に資産全体を売らない。新しい個別株は一度に大きく買わない。SNSやニュースで初めて知った銘柄は、その日のうちに買わない。主力資産と、自分の相場観で勝負する資産を分ける。
買う前に「何が起きたら自分の仮説が間違いだったと判断するか」を決めておく。
こうしたルールは地味ですが、自分を天才投資家にする必要がありません。感情に流される日があっても、被害を小さくできます。
長期積立を資産形成の中心にするなら、「毎月相場を読んで正しい商品へ乗り換える」より、最初に方針を決め、自動積立を使って判断回数そのものを減らす方法もあります。
▶ 毎回の相場観に振り回されず、楽天証券で長期積立の仕組みを整えておくこれは考えることを放棄しているわけではありません。
むしろ、「重要な判断を一度して、重要度の低い判断を毎日繰り返さない」、それも立派な投資判断です。
▶ 投資判断は我流で本当に大丈夫?|FIRE民が決めたい“責任分界点” / FIRE計画の羅針盤
どこまで自分で決め、どこから投資信託や仕組みに任せるのかという視点を合わせると、投資を「毎回自分の頭で市場と勝負するゲーム」から離しやすくなります。
市場が間違っていると思ったときに確認したい6つの質問
では実際に、「市場はおかしい」、「この株は売られすぎだ」、「これはバブルだ」と感じたら、どう考えればいいでしょうか。売買の前に、次の6点だけ確認してみます。
| 確認すること | 見たいポイント |
|---|---|
| ①市場が間違っている根拠は何か | 単に自分の予想と株価が違うだけではないか |
| ②自分の基準価格はどこから来たか | 以前の高値や自分の買値に引っ張られていないか |
| ③反対意見を説明できるか | 自分と違う判断にも合理的な根拠がないか |
| ④何が起きたら判断を変えるか | どんな情報が出ても自分の説を守る状態になっていないか |
| ⑤外れたとき、いくら失うか | 正しさだけでなく損失額まで考えているか |
| ⑥その勝負はFIRE達成に本当に必要か | 市場平均を上回らなくても人生計画が成立しないか |
最後の質問は、FIRE民にはかなり重要です。
仮に広く分散された投資信託を中心とした資産形成で、予定しているFIREへ十分近づけるとします。
そこで、「市場は半導体株を過小評価している。ここへ集中投資すればFIREがさらに早まる」と思ったとき、本当に必要な勝負でしょうか。
勝てば2年早く辞められる。でも外れれば5年遅れる。それなら、「勝たなくても目的を達成できるのに、なぜ大きな勝負をするのか」という問いも出てきます。
投資では、見つけたチャンスを全部取る必要はありません。見送ることも、かなり高度な投資判断です。
40代FIRE民は「正解を増やす」より「大間違いを減らす」
40代からFIREを目指す場合、20代の投資とは少し事情が違います。
退職予定までの期間が短くなり、積み上がった金融資産も大きくなってきます。
若い頃なら数十万円の失敗を「勉強代」と呼べても、資産が数千万円になれば、一度の集中投資やパニック売りがFIRE時期そのものを変えることがあります。
だから40代になって投資知識が増えたとしても、「もっと積極的に相場を読もう」だけが答えではありません。
むしろ、「ここまで作った資産を、大きな思い込み一回で壊さないこと」の価値が上がります。
群集心理を完全に克服する必要はありません。損失回避をゼロにすることも、確証バイアスを永久に消すこともできません。
大事なのは、「自分にもそういう判断の癖がある前提で、大失敗をしにくくすること」です。
100回の投資判断すべてで市場より正しくある必要はありません。
生活防衛資金へ手を出さない。退職直前に資産全部を一つの相場観へ賭けない。暴落で資産全体を売らない。
「今回は絶対」と思ったときほど保有比率を見る。地味ですが、こういう行動の方が長く効きます。
FIREではホームランを何本打ったかより、「退場しないこと」の方が大切だからです。
行動ファイナンスを学ぶ目的は「他人の間違い探し」ではない
行動ファイナンスの記事を読むと、「これあるな」と思うものがたくさん出てきます。
群集心理、損失回避、アンカリング、確証バイアス、フレーミング、自信過剰。
一番簡単なのは、それを「他人へ当てはめる」ことです。
SNSで高値づかみしている人。暴落で狼狽売りしている人。昔の買値に固執している人。含み損を認められない人。そして自分は、「そうならないように気をつけよう」と思う。
もちろん、それだけでも意味はあります。ただ、もう一歩進めるなら、「自分が一番自信を持っている投資判断へこそ、同じ質問を向ける」ことです。
- なぜ自分はこれほど確信しているのか
- 逆の材料を見ても判断は変わらないのか
- 株価が自分の予想と逆へ動いたら、「市場が間違っている」で済ませ続けないか
- 成功した投資だけを覚えていないか。自分の投資成績を、同じ期間の市場平均と比べたことがあるか
こう考えると、行動ファイナンスは「市場攻略法」ではなく、「自分の投資判断を映す鏡」になります。
この使い方の方が、40代のFIRE投資には合っていると思います。
まとめ|市場が間違う世界では、自分も間違う前提で投資する
株式市場は、いつでも完璧に合理的とは限りません。
ニュースへ過剰反応することもある。投資家が一方向へ偏ることもある。
期待が大きくなりすぎることもあれば、悲観が行き過ぎることもあります。
行動ファイナンスは、こうした人間の判断と金融市場の関係を考えるための面白い分野です。
ただし、一つ忘れたくないことがあります。「その市場を作っている人間の中に、自分も入っている」ことです。
みんなが熱狂している。でも自分は冷静だ。みんなが怖がっている。だから自分は買える。
他人は損失回避に陥る。自分は行動ファイナンスを知っている。
こんなふうに思った瞬間こそ、一度だけ自分を疑ってみる価値があります。
市場が間違っている可能性と同じように、「自分が間違っている可能性」も残っているからです。
FIRE投資家に必要なのは、毎回答えを当てることではありません。
市場の誤りを誰より早く発見することでも、将来の株価を正確に予想することでもありません。
大切なのは、「自分が間違っても、会社を辞めた後の生活まで壊れないこと」です。
分散する。生活に必要な現金を持つ。一つの銘柄へ集中しすぎない。自分の相場観だけでコア資産を全部動かさない。判断に迷うときは少し時間を置く。自分と反対の材料も確認する。
そして、それでも間違えることはあります。それでいいと思います。
FIREは、「私は市場より賢い」と証明する計画ではありません。
会社への依存を減らし、自分の時間と選択肢を増やすための計画です。
市場平均に勝てなくても人生計画が成立する。予想が外れても生活できる。個別株で失敗してもFIRE資産全体は残る。
そんな状態を作れた方が、市場の間違いを探し続けるより、よほど自由へ近づけます。
行動ファイナンスを学んで本当に得たいものは、「他人は非合理だ」という優越感ではなく、「自分も間違える」という余白です。
市場は間違える。自分も間違える。だからこそ、「どちらが間違っても生き残れる投資をする」、40代独身のFIRE投資なら、これくらいの距離感がちょうどいいのではないでしょうか。
こちらの記事もあわせてどうぞ
▶ 相場予想が当たらない人ほど実はFIRE投資に向いている?|予想が外れても壊れない“予想耐性” / FIRE計画の羅針盤
・今回の記事が「自分の判断も間違う」という前提なら、こちらは予想が実際に外れたときにもFIRE計画を壊さない考え方を整理しています。
▶ 経済ニュースを見て株を買うと遅い?|FIRE民がハマる“見出し直結投資”の罠 / FIRE計画の羅針盤
・ニュース、金利、決算などの情報を見た直後に売買したくなる心理と、情報を投資行動へ直結させない考え方を扱っています。
▶ 投資はお金より「注意力」を奪う?|FIRE民が払い続ける“見えない手数料”の罠 / FIRE計画の羅針盤
・相場を気にしすぎることで、お金ではなく時間や集中力を失う問題を整理しています。投資メンタルを別方向から考えたい場合につながる記事です。
▶ 投資判断は我流で本当に大丈夫?|FIRE民が決めたい“責任分界点” / FIRE計画の羅針盤
・何を自分で判断し、どこから投資信託や仕組みに任せるのか。自分の判断能力そのものにも限界があるという今回のテーマと相性の良い記事です。
※本記事で使用している「合理的投資家の罠」は、行動ファイナンスや金融実務上の正式な用語ではなく、「他人の非合理性を理解したことで、自分自身は合理的に判断できると思い込みやすい状態」を整理するための本記事上の表現です。
※行動ファイナンスで研究されている心理的傾向は、すべての人へ同じ形で現れるものではありません。また、特定の投資行動が必ず特定のバイアスによって生じると断定できるものでもありません。本記事では、投資判断を点検するための一般的な考え方として紹介しています。
※株式、投資信託、ETFその他の金融商品には元本割れ等のリスクがあります。本記事は行動ファイナンスや投資家心理に関する一般的な情報を整理したものであり、特定の金融商品、銘柄、投資手法、売買タイミングを推奨するものではありません。
※FIRE・早期リタイアの可否や適切な資産配分は、資産額、収入、生活費、年齢、住居、健康状態、家族構成、公的年金、税金、社会保険等によって異なります。実際の投資・退職判断は、ご自身の状況や最新の公的情報等も踏まえて検討してください。
コメント