




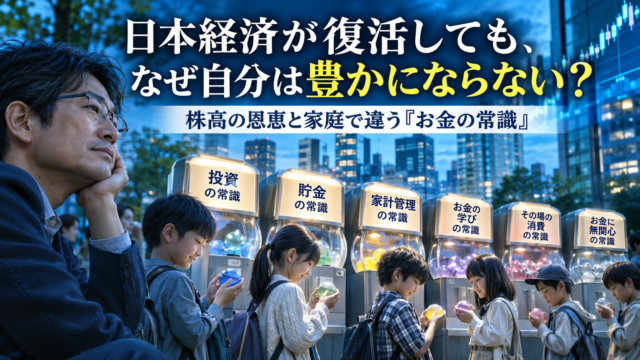
日経平均株価が上がった。日本企業の利益が伸びた。日本経済にはまだ成長の余地がある。
そんな景気のいいニュースを見ると、40代独身会社員の私は、少し複雑な気分になります。
日本の景気がよくなるのは歓迎したい。でも、ニュースの中で増えているお金と、毎月の生活に使えるお金は、どうも同じ速さでは増えていない気がするのです。
株価が上がった日にスーパーへ行っても、食料品の値札が下がるわけではありません。
給料が上がっても、食費や家賃、税金や社会保険料などの負担が増えれば、暮らしが楽になったとは感じにくい。
一方、ずっと株式や投資信託を持っていた人は、普段どおり働いている間に、資産評価額が大きく増えていることがあります。
同じ日本で暮らし、同じ景気のニュースを見ているのに、豊かさの実感が違う。どうしてでしょうか。
「株を買った人が得をした。預金していた人は損をした」と言えば、話は簡単です。
ただ、それでは大事なところを見落とします。そもそも、株を買うという選択肢を身近に感じる人と、投資と聞くだけで身構えてしまう人では、証券口座を開く前から差があるのかもしれません。
その差には収入や知識だけでなく、子どもの頃から家庭で接してきたお金の常識も関わっている可能性があります。
今回は、「日本経済がこれから何十年も成長する」という予想が当たるかどうかを論じたいわけではありません。
考えたいのは、「経済が成長したとき、その恩恵はどうやって私たちの家計に届くのか、そして、恩恵を受け取るための選択肢を、私たちはどこで身につけてきたのか」ということです。
株高なのに生活が豊かにならない理由と、家庭環境が投資への距離感に及ぼし得る影響を、40代独身のFIRE計画につなげて考えてみます。
- 日本経済が成長することと、自分の資産が増えることは別の話
- 家計金融資産2,519兆円は、私たち全員が豊かになった数字ではない
- 株高の恩恵は、「いつから」「何を」「いくら持っていたか」で変わる
- 投資格差は、証券口座を作る前から始まっているのかもしれない
- 「投資する家庭」の方が正しい、では話が浅くなる
- 家庭で学べなかった人は、40代から取り戻せないのか
- 新NISAが広がっても、「投資できる余裕」まで平等になるわけではない
- 40代独身FIREでは「株高の恩恵」だけを追いかけても足りない
- 日本経済が復活したとき、自分の「受け取り口」をどう確かめるか
- まとめ|日本が豊かになる話を、自分の人生に翻訳する
- こちらの記事もあわせてどうぞ
日本経済が成長することと、自分の資産が増えることは別の話
最初に整理したいのは、「日本経済がよくなる」という言葉の中身です。
企業の売上や利益が増えること、株価が上がること、賃金が上がること、物価が上がること。これらは互いに関係していますが、必ず同じ方向へ、同じタイミングで動くわけではありません。
企業が利益を増やしても、その利益が従業員の給与にどれだけ配分されるかは会社によって違います。
株価には将来の業績への期待も反映されるので、企業の利益が伸びていても株価が下がることはあります。
さらに、名目賃金が上がったとしても、物価の上昇がそれを上回れば、買えるものが増えたとは言えません。
私は、この違いを「経済成長の受け取り口」と呼ぶと分かりやすいと思っています。
経済のどこかで生まれた利益や価値が、給与として届くのか、保有資産の評価額として届くのか、あるいは商品やサービスの改善として届くのか。人によって受け取り方が違うのです。
| 受け取り口 | 家計に届く主な経路 | 実感に差が出る理由 |
|---|---|---|
| 給与・賞与 | 勤務先の賃上げや賞与の増加 | 業種・企業規模・雇用形態で差があり、物価上昇に追いつかない場合がある |
| 株式・投資信託 | 保有資産の値上がりや配当・分配金 | 持っている商品や金額で差が生まれ、値下がりもある |
| 預貯金・債券 | 預金金利や利子の受け取り | 金利が上がっても、物価上昇率を下回る場合がある |
| 暮らし・消費 | 商品やサービスの品質向上、選択肢の拡大など | 値上げや住居費負担が先に増えれば、生活改善を感じにくい |
もちろん、株式を持たない人が経済成長の恩恵をまったく受けないわけではありません。
賃金、雇用、公共サービス、年金など、直接の株式投資とは別の経路もあります。
ただし、「その恩恵が届くまでの距離も、届く時期も違う」、このことを忘れると、国全体の景気の数字と自分の生活実感の違いを説明できなくなってしまいます。
家計金融資産2,519兆円は、私たち全員が豊かになった数字ではない
このすれ違いを考える材料になるのが、日本銀行の資金循環統計です。
2026年6月末の日本の家計金融資産は約2,519兆円となり、過去最高を更新しました。
前年同月末と比べて11.0%増えており、株式や投資信託の評価額の上昇が大きく影響しています。
| 家計金融資産の主な内訳(2026年6月末) | 残高 | 全体に占める割合 |
|---|---|---|
| 金融資産合計 | 約2,519兆円 | 100% |
| 現金・預金 | 約1,132兆円 | 44.9% |
| 株式等 | 約486兆円 | 19.3% |
| 投資信託 | 約193兆円 | 7.7% |
| 保険・年金・定型保証 | 約586兆円 | 23.3% |
※日本銀行「資金循環統計(速報)(2026年第2四半期)」に基づく概数。ほかに債務証券等があるため、表の項目だけで100%にはなりません。「株式等」には非上場株式等も含まれます。
ここで注意したいのは、この2,519兆円が、「家計部門全体の金融資産を足し合わせた、負債を差し引く前の残高」だということです。
住宅ローンなどの負債を引いた純資産でもなければ、平均的な40代独身者の貯金額でもありません。
また、保険や年金関連の権利など、すぐに引き出して生活費に使えるとは限らない資産も含まれます。
それでも、数字には重要な特徴があります。現金・預金の残高も増えていますが、前年同月末比では0.5%増。一方、株式等は47.0%増、投資信託は36.8%増でした。
これはそれぞれの資産の残高の増加率であって、保有者全員がその利回りで儲かったという意味ではありません。新たな資金の流入や保有資産の評価額の変化などが合わさった結果です。
例えば、以前から多額の株式を持っていた家計なら、株高による評価益が大きくなりやすい。
対して、給与から毎月少しずつ預金を増やしている家計は、同じ株高のニュースを見ても残高が急に増えるわけではありません。
全体の合計額が過去最高になったという事実だけでは、誰の資産がどれだけ増えたかまでは分からないのです。
ここに、「家計全体では豊かになったように見えるのに、自分の暮らしは変わらない」という感覚の出発点があると思います。
数字の見かけと個人の実感が違うのは、国民全員が同じ金融資産を、同じ金額で持っているわけではないからです。
株高の恩恵は、「いつから」「何を」「いくら持っていたか」で変わる
では、保有資産の違いがどれほど影響するのか、単純な例で考えてみます。
金融資産をそれぞれ1,000万円持っている40代会社員が二人いるとします。
一人は300万円を株式、700万円を預金で保有し、もう一人は1,000万円を預金で持っています。二人の給与や生活費は同じと仮定します。
ここで仮に、株式の価格が20%上がったらどうなるでしょうか。前者の株式部分には60万円の評価益が生まれます。
後者の預金には、株高による直接の評価益はありません。預金利息などを別にすれば、金融資産の増え方には60万円の違いが出ます。
同じ給料で働いていても、「今日は景気のいいニュースだったな」と感じる度合いは違うかもしれません。
しかし、相場が20%下がれば結果は逆になります。株式を持つ人の評価額は60万円減り、預金中心の人は株価下落による直接の損失を受けません。
株式保有は経済成長の恩恵を受ける選択肢である一方、その価格変動を引き受けることでもあるのです。
重要なのは、経済成長の恩恵が、ニュースを見た瞬間に配られるわけではないという点です。
「値上がりが起こる前から資産を保有していたかどうか」で結果は大きく変わります。
そして、保有する金額が大きければ、同じ上昇率でも評価益の金額は大きくなる。
資産形成の初期段階では毎月の入金が主役でも、資産が積み上がるほど市場の値動きが存在感を増します。
だからといって、これから株を買えば過去の上昇分を取り戻せるわけではありません。
株価が上がったという情報は過去の結果であり、次の上昇を約束してくれません。
保有する人と持たない人の違いを知ることと、焦って投資を始めることは、分けて考える必要があります。
投資格差は、証券口座を作る前から始まっているのかもしれない
ここまでの話だと、経済成長の恩恵を受け取るには株式などを保有することが重要に見えます。
では、そもそも株式を買うという選択肢は、誰にとっても同じくらい身近なのでしょうか。
子どもの頃から、家族が企業の決算や株価を話題にしていた人なら、証券口座を作ることは、ある程度想像できる行動かもしれません。
反対に、家族から「株は危ない」、「お金は銀行に預けるもの」と繰り返し聞いて育った人は、投資信託を少額買うだけでも心理的な壁を感じる場合があるでしょう。
どちらの家庭がよいという話ではなく、「投資が生活の選択肢に入るまでの距離が違う」ということです。
その可能性を示す興味深い調査があります。SBI金融経済研究所の「次世代金融アンケート2025」では、日本の回答者について、親・兄弟姉妹に株式や債券等の投資経験がある人のうち、本人に国内株式の投資経験がある割合は65%でした。一方、親・兄弟姉妹に投資経験がない人では28%です。
| 親・兄弟姉妹の投資経験 | 回答者本人の国内株式投資経験がある割合 |
|---|---|
| ある | 65% |
| ない | 28% |
※SBI金融経済研究所「次世代金融アンケート2025」Q9・Q10の日本の回答結果。本人の投資経験には「現在保有している」と「以前投資したが現在は保有していない」の両方を含みます。
37ポイントという差は無視しにくい数字です。ただし、ここから「親の投資経験が子どもの投資行動を決めた」と結論づけることはできません。設問は親だけでなく兄弟姉妹も含みますし、家族の収入や教育、本人の関心など、ほかの要因が関係している可能性もあります。また、投資経験があることと、投資で利益を得ていることも別です。
それでも、私はこの調査から、「投資の最初の壁は商品の難しさだけではない」と感じます。
金融商品を比較する前に、投資という行動を自分事として考えられるかどうか。その入口には、家庭内で見聞きしたことが関わっているかもしれません。
この意味で、世代間で受け継がれるものはお金だけではないのでしょう。
株式や不動産を相続する前に、「お金の使い方や守り方」・「増やし方についての感覚」を受け取っていることもあるのです。
「投資する家庭」の方が正しい、では話が浅くなる
ただ、ここで「株を持つ家は賢く、貯金する家は時代遅れ」と結論づけるつもりはありません。
貯金を重視する家庭には、借金を避ける、急な支出に備える、生活を身の丈に合わせるといった堅実な知恵があるかもしれません。
投資に詳しい家庭であっても、値上がりへの過信や過度な集中投資を受け継いでしまう可能性はあります。
特に気をつけたいのは、「自分が生まれ育った時代の成功体験が、現在の経済環境でも有効とは限らない」ことです。
物価が上がりにくい時期には、預金を増やすことが安心につながりやすかったでしょう。
一方、物価上昇が続く時期には、預金金利が追いつかず、額面は変わらなくても買えるものが減ることがあります。
逆に、株式への投資を当たり前だと思っていても、大きな下落の直前に資金を集中させれば生活を不安定にしかねません。
家庭から教わった価値観は、いわば最初に配られた地図のようなものかもしれません。
地図を持っていることは便利だけれど、道が変わっていれば描き直さなければならない。
貯金を続けてきた人が投資を学ぶのも、投資を続けてきた人が現金の必要性を見直すのも、どちらも地図の更新です。
▶ 投資アレルギーの人はFIREできない?|「株は怖い、現金だけも不安」な40代の“取れるリスク”と“取れないリスク” / FIRE計画の羅針盤
今の自分にとって何が安全なのかは、持っている資産、収入、使う予定の時期によって変わります。
親が投資をしていたかどうかより、親から受け継いだ判断を、今の生活に合う形へ調整できるかの方が、40代からの資産形成では重要になってくると思います。
家庭で学べなかった人は、40代から取り戻せないのか
家庭環境によって投資への距離感が違うとしても、それが一生固定されるわけではありません。
同じ「次世代金融アンケート2025」には、もう一つ興味深い数字があります。
家庭・学校・職場などで金融教育を受けた経験がある日本の回答者では、本人に国内株式の投資経験がある割合が61%。金融教育を受けた経験がないと答えた人では39%でした。
こちらも因果関係を証明する数字ではありません。金融教育に関心のある人が、もともと投資に関心を持っている可能性もあります。
それでも、投資との接点が家庭の中だけに限られていないことを考える材料になります。
大人になってから学ぶ機会は、職場、書籍、公的な情報、金融機関の説明など、いくつもあるからです。
ここで私は、「40代から投資を始める人が取り戻したいのは、若い頃の値上がり益ではなく、自分で判断できる選択肢なのではないか」と思うのです。
20代で投資をしていた人と同じ運用期間を、今から手に入れることはできません。
でも、残りの人生で何のお金をどう持つかは、今からでも決められます。
例えば、これまで貯金しかしてこなかった人が、金融商品の仕組みを知った結果、「全部預金のままでよい」と判断することもあります。
その場合でも、何も知らずに預金を続けるのとは意味が違います。反対に、生活費とは別の長期資金について、少額から投資を始める選択肢も生まれます。
大切なのは、親の言葉を否定するために株を買うことでも、周囲に追いつくために投資額を増やすことでもありません。
知識を得たうえで、「自分の生活に照らして選び直せる状態を作ること」、そこに、家庭環境とは別の、40代からの強みがあると思います。
新NISAが広がっても、「投資できる余裕」まで平等になるわけではない
こうした選択肢は、制度面でも広がっています。金融庁の調査によると、2026年6月末のNISA口座数は約3,048万口座となりました。投資を始めるための仕組みは、以前より身近になっています。
ただし、口座数の増加だけで、投資を通じた資産格差がなくなるとは言えません。
毎月1万円を積み立てる人と、毎月10万円を積み立てる人では元手が違います。
家計に余裕がなく、当面は投資に回せる資金がない人もいます。
生活を支える現金を確保したうえで値動きする資産を持てるかどうかは、金融知識だけでは決まりません。
ここには、投資の話を個人の努力だけで説明しきれない難しさがあります。
仕事の収入が十分でない人に「株を買えば経済成長の恩恵を受けられる」と言っても、今日の家賃や食費を減らせるわけではありません。
景気回復の果実が給与として広く届くことや、暮らしの土台を安定させることも、家計にとっては重要です。
一方で、余裕があるのに「投資は怖いもの」という昔からの感覚だけで選択肢を閉じているなら、一度見直す価値はあります。
▶ 「みんな投資しよう」は誰のため?|新NISA時代の投資ブームで本当に得をする人 / FIRE計画の羅針盤
だから、私は「投資している人」と「していない人」の二つに分けるより、「自分の家計に合った選択肢を持てているか」を大切にしたいと思います。
証券口座があること自体を成果にするのではなく、それを無理なく使える環境があるか。資産形成の入口が広がるほど、この違いは意識しておきたいところです。
▶ 貯金だけでなく投資も選択肢に。楽天証券で新NISAの口座開設・サービス内容を確認する
40代独身FIREでは「株高の恩恵」だけを追いかけても足りない
ここまで経済成長と投資経験の話をしてきましたが、FIREを目指す40代独身にとっては、さらに一つ条件が加わります。
会社員のうちは、株価が上がらなくても給与から貯蓄を増やせます。ところが退職すれば、その収入の柱が細くなるか、なくなります。働いて得るお金と、資産から得るお金の比重が変わるのです。
景気がよくなれば、保有する株式の評価額が増える可能性があります。
けれど、同時に給与も上がっていれば、「今会社を辞めるのはもったいない」という気持ちが強くなるかもしれません。
反対に、退職した後は賃上げの恩恵を直接受ける機会が減り、生活費の値上がりを保有資産で受け止める場面が増えます。
つまり、「同じ好景気でも、会社員として働いている時期とFIRE後では、受け取り口が変わる」のです。
だから、将来のFIRE資産を日本株の強気予想だけで計算するのは危ういと思います。
日本経済が長期的に成長しても、退職直後に株価が下がる可能性はありますし、必要な生活費を払う日まで相場が回復するとは限りません。
株式を持つ意味はあっても、毎月使うお金まで同じ値動きに任せてよいわけではありません。
▶ 「貯金は日本円への集中投資」は本当か?|インフレ時代でも現金を持つ合理的な理由 / FIRE計画の羅針盤
私が40代独身の立場から考えたいのは、「株を持てば勝ち」という単純な話ではありません。
「これから働いて得る収入」、「生活のために確保する預金」、「長期間育てたい金融資産」、その三つは同じお金でも役割が違います。
家庭から受け継いだ常識に合わせてすべてを預金にする必要も、相場の勢いに合わせてすべてを株式にする必要もない。自分が必要とする自由の時期から逆算して、それぞれの役割を決める方が現実的だと思います。
日本経済が復活したとき、自分の「受け取り口」をどう確かめるか
では、経済成長のニュースを見たとき、40代独身の私たちは何を考えればよいのでしょうか。
私は、いきなり「今から買うべき日本株は何か」と探す前に、「自分の家計へ成長が届く経路を確認する」ことから始めたいと思います。
まず、「働いて得る収入はどう変わっているのか」です。勤め先の業績が改善しても、賃上げや賞与に反映されているとは限りません。
次に、「保有する金融資産はどこへ投資されているのか」です。世界に分散した投資信託、日本株、預金では、同じ日本の景気ニュースへの反応は違います。
そして、「生活費はどの程度上がっているのか」です。資産の評価額が増えても、毎年必要になる支出がもっと増えているなら、FIREに必要なお金も変わってきます。
ここで初めて、国の景気の数字と自分の家計簿がつながります。
日経平均が上がったから嬉しい、上がらなかったから残念という感情だけでなく、その値動きが実際に自分の生活設計へどの程度関係するのかが見えてくるからです。
そして、もう一つ確かめたいのは、今の金融資産の持ち方が「自分で選んだものなのか」、「昔からの習慣を続けているだけなのか」ということです。
投資に慣れた家庭で育った人は、株式を持つことを疑わないかもしれません。
預金を重視する家庭で育った人は、投資をしないことを当然だと思っているかもしれません。
どちらも、一度自分の人生に引き寄せて見直す余地があります。
選び直した結果が、必ずしも株式比率を増やすことになるとは限りません。
もう十分な資産があるなら、価格変動を抑える判断もあり得ます。逆に、まだ長く働く予定で、しばらく使わないお金があるなら、分散投資を取り入れる意味を考える余地があります。
重要なのは、経済成長のニュースを、自分の暮らしの目的に合う判断へ変えることです。
まとめ|日本が豊かになる話を、自分の人生に翻訳する
日本経済が成長すれば、企業の利益や株価、賃金など、さまざまな形で恩恵が生まれる可能性があります。
しかし、それがすべての家計へ同じ速さ、同じ金額で届くわけではありません。
日本の家計金融資産が2,519兆円という過去最高になっても、一人ひとりの暮らしが同じ割合で豊かになったとは言えないのです。
さらに、株式などを保有するかどうかの選択には、収入や資産だけでなく、家庭で身についたお金の常識が関わっている可能性があります。
家族の投資経験と本人の投資経験に関連が見られることは、金融商品を選ぶ前の「当たり前」が人によって違うことを考えるきっかけになります。ただし、それは誰かの人生が生まれた家庭で決まるという意味ではありません。
40代になった今、過去の相場へ戻って投資を始めることはできません。
でも、自分のお金を何のために持ち、どのような形で経済の変化を受け取るかは、今から考えられます。
親から受け継いだ貯金の習慣を生かすことも、知らなかった投資の選択肢を学ぶこともできる。
FIREを目指すなら、その両方を自分の生活に合わせて選びたいところです。
日本がこれから本当に豊かになるのか。その答えは、私には分かりません。
ただ、景気のよい話を聞くたびに「自分だけ取り残されているのでは」と焦るより、「自分にはどんな受け取り口があり、どんな自由を作りたいのか」を考える方が、よほどFIRE計画らしい気がします。
「国の未来を言い当てることより、自分の人生のお金の常識を自分で更新すること」、まずはそこから始めたいと思います。
こちらの記事もあわせてどうぞ
▶ 「投資は早く始めるほど有利」の定説に抗う|40代会社員には若者にないFIREの武器がある / FIRE計画の羅針盤
・若い頃から投資をしていなかったとしても、40代会社員が持っている収入や経験、これから使える時間をどう生かせるか。遅れを取り戻すために無理なリスクを取らない考え方につながります。
▶ 家族持ちの資産形成プランは独身おじさんにも参考になる?|家族持ち向けの定番プランを独身仕様に組み替えてみる / FIRE計画の羅針盤
・家庭ごとにお金の常識が違うなら、将来必要になるお金の役割も人それぞれ。家族世帯向けの定番プランを、40代独身の生活やFIREに合わせて組み替える視点を整理しています。
※参考にした主な公表資料
・日本銀行「資金循環統計(速報)(2026年第2四半期)」(2026年9月17日)
・SBI金融経済研究所「次世代金融アンケート2025」(2025年12月)
・金融庁「NISA口座の利用状況に関する調査結果(2026年6月末時点)」(2026年10月2日)
・金融庁「NISAを知る」
※本記事は2026年11月11日時点で公表されている統計・制度情報を基に、40代独身のFIREと資産形成について考えたものです。家計金融資産は負債控除前の集計値であり、個々の家計の豊かさを表しません。家族の投資経験・金融教育に関する数字は投資経験との関連を示すもので、因果関係や運用成果を示すものではありません。数値例は説明用の仮定で、特定の商品・投資方法による利益を保証・推奨するものではありません。株式・投資信託には価格変動や元本割れのリスクがあります。本文には広告・アフィリエイト広告を掲載する場合があります。
コメント