




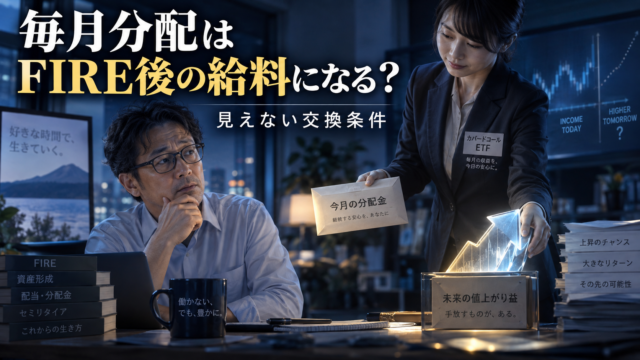
FIREを考えていると、妙に心をくすぐられる言葉があります。その一つが「毎月分配」です。
会社員なら、多くの場合は毎月決まった日に給料が振り込まれます。
ところがFIREすれば、その給与収入がなくなり、生活費は現金や投資資産から自分で用意しなければなりません。
証券口座に数千万円あったとしても、「来月も給料が入る生活」から「資産を使って暮らす生活」へ移るのは、単なる数字の問題以上に大きな心理的変化があります。
そんなとき、「NASDAQ100などに投資しながら、毎月分配金も受け取れるETF」と聞けば、気になるのは当然でしょう。
資産を売却することなく定期的に現金が入ってくるなら、会社員時代の給料の代わりとして使えるようにも見えます。
その代表的な仕組みの一つが、「カバードコールETF」です。
ただし、最初に一つだけ押さえておきたいことがあります。毎月お金が振り込まれることと、その投資でたくさん儲かっていることは同じではありません。
カバードコールETFは、何もないところから高い分配金を生み出す魔法の商品ではなく、株式などを持ちながらコールオプションを売り、その対価としてプレミアムを受け取る戦略です。
言い換えれば、「将来の値上がり可能性の一部と引き換えに、現在のキャッシュフローを得る仕組み」でもあります。
FIREで大切なのは「毎月いくら入ってくるか」だけではなく、そのお金を何と交換しているのかまで知ることです。
この記事では、カバードコールETFとは何かという基本から、毎月分配の仕組み、メリット・デメリット、高配当ETFやインデックス投資との違い、NISAとの関係、そしてFIRE後のキャッシュフローとして本当に使いやすいのかまで、順番に整理していきます。
- カバードコールETFとは?「株を持ちながら上昇余地の一部を売る」と考える
- 毎月分配の分配金はどこから来る?無料のボーナスではない
- 上昇・横ばい・下落でどうなる?カバードコールETFの得意・不得意
- 高配当ETF・インデックス投資との違いは「お金の作り方」にある
- FIREでは魅力的。でも「毎月入金される=安全資産」ではない
- 毎月分配と自分で取り崩す方法、FIREではどちらが使いやすい?
- NISAで買える?税金は?カバードコールETFで見落としやすいところ
- 40代の資産形成期とFIRE後では、同じETFでも役割が変わる
- カバードコールETFを買う前に確認したい10項目
- カバードコールETFが向いている人・向いていない人
- FIREで本当に欲しいのは「毎月分配」ではなく「毎月困らない仕組み」
- まとめ|カバードコールETFは「高い分配金」ではなく交換条件を見る
- こちらの記事もあわせてどうぞ
カバードコールETFとは?「株を持ちながら上昇余地の一部を売る」と考える
「カバードコール」という名前を見るだけで、少し難しそうです。
オプション取引の専門用語なので無理もありませんが、基本的な構造だけなら、それほど複雑ではありません。
カバードコールとは、株式や株価指数などの原資産を保有しながら、その資産を一定の価格で買う権利である「コールオプション」を売る戦略です。
コールオプションを売った側は、その権利を渡す対価として「プレミアム」を受け取ります。
JPXもカバードコールについて、原資産の価格が大きく上昇した場合の収益を限定する代わりに、オプションプレミアムを受け取って利回りの向上を狙う戦略と説明しています。
かなり単純化した例で考えてみましょう。1万円の株を保有しているとします。同時に、「この株を1万500円で買う権利」を別の投資家へ売り、その対価として200円のプレミアムを受け取ったとします。
| その後の株価 | 株だけを保有した場合 | カバードコールのイメージ |
|---|---|---|
| 1万300円 | 300円の値上がり益 | 値上がり益にプレミアム200円が加わる |
| 1万500円 | 500円の値上がり益 | 値上がり益にプレミアムが加わる |
| 1万1,000円 | 1,000円の値上がり益 | 値上がり益の一部が限定される一方、プレミアムを受け取る |
| 9,000円 | 1,000円の値下がり | 値下がりはするが、プレミアムが損失の一部を和らげる |
※説明のため税金、手数料、権利行使条件などを省略した単純例です。
重要なのは、カバードコールを使っても株価下落そのものが消えるわけではないことです。
横ばいや小幅下落ならプレミアムが役に立つ可能性がありますが、株式市場が大きく下落すれば、受け取ったプレミアムだけでは損失を補い切れません。
一方で株価が大幅に上昇した場合には、コールオプションを売ったことによって、通常の株式投資なら得られた値上がり益の一部を取り逃すことがあります。
JPXの説明でも、原資産が権利行使価格を大きく上回れば、カバードコール指標の上昇は原資産より限定されるとされています。
つまり、カバードコールETFの特徴を一言でまとめるなら、「下落しない投資」ではなく、「上昇余地の一部を使ってインカムを作る投資」です。
ここを理解しておくと、「分配金利回りが高いからお得」という見方から一歩抜け出せます。
毎月分配の分配金はどこから来る?無料のボーナスではない
FIREを目指していると、カバードコールETFの分配金利回りにはどうしても目が行きます。
毎月お金が入る商品なら、会社員の給与に近いキャッシュフローを作れるように感じるからです。
しかし、分配金には必ず源泉があります。カバードコールETFでは、保有資産から得られる配当などに加えて、コールオプションを売ったことで得られるプレミアムが重要な収益源になります。
JPXも、カバードコール指標に連動するETFでは、原資産からの配当などに加えて、オプションプレミアムによる収益分配が期待できると説明しています。
ここだけ見れば、かなり魅力的です。株式を持っているだけでなく、オプションからも収益が生まれるわけですから、「普通のETFより収入源が一つ増えた」と考えたくなります。
ただし、そのプレミアムにもきちんと交換条件があります。
買い手に一定価格で買える権利を渡しているからこそ、こちらは対価を受け取れるのであり、その後に株価が急上昇すれば、通常の株式投資で得られたはずの上昇利益の一部を諦めることになります。
これは「損をしている」という意味ではありません。最初から、そういう条件の取引なのです。
だから私は、FIRE目線ではカバードコールの分配金を、単なる「不労所得」と考えるよりも、「将来の値上がり可能性の一部を、現在使える現金へ変換したもの」と考える方が分かりやすいです。
これなら、「年間分配金○%」という数字だけを見て商品を選ぶ危うさも見えてきます。
分配金が大きいこと自体が悪いわけではなく、大切なのは、その分配金を受け取る代わりに何を手放しているのかまで確認することです。
上昇・横ばい・下落でどうなる?カバードコールETFの得意・不得意
カバードコールETFのメリット・デメリットは、相場環境によってかなり見え方が変わります。
普通の株式ETFと比べると、大まかには次のようになります。
| 相場環境 | 通常の株式ETF | カバードコールETF |
|---|---|---|
| 大きく上昇 | 市場上昇を大きく享受しやすい | オプション売却分だけ上昇益が抑えられやすい |
| 緩やかに上昇 | 値上がり益を得る | 値上がりとプレミアムの双方が機能する場合がある |
| 横ばい | 価格上昇による収益は乏しい | プレミアム収入が相対的に効きやすい |
| 小幅下落 | 下落分がそのまま響きやすい | プレミアムが損失の一部を緩和する可能性がある |
| 大幅下落 | 大きな損失になり得る | プレミアムだけでは防ぎ切れず、大きな損失になり得る |
ここで注意したいのは、「カバードコール」と名前が付いていれば全部同じ動きをするわけではないことです。
オプションをどの程度売るのか、どの権利行使価格を使うのか、どの頻度で売買するのかによって、上昇相場への参加度合いもプレミアム収入も変わります。
たとえば国内には、従来型の「グローバルX NASDAQ100・カバード・コール ETF(2865)」があります。
この商品はNASDAQ100指数のロングポジションとコールオプションの売りを組み合わせるカバードコール戦略を採用し、毎月分配を目指しています。
さらに2026年4月23日には、「グローバルX NASDAQ100・デイリー・カバード・コール ETF(563A)」が東証へ上場しました。
こちらはNASDAQ100を対象にしながら、相場環境に応じてオプションのカバー率を毎営業日調整する設計で、運用会社は概ね10%前後のカバー率を説明しています。
同じNASDAQ100のカバードコールETFでも、戦略は同じではありません。
つまり、「NASDAQ100だから同じ」、「毎月分配だから同じ」と考えず、「原資産とオプション戦略を別々に見る必要がある」わけです。
そして、もう一つ重要なのが、カバードコールと毎月分配も同じ概念ではないことです。
カバードコールは運用戦略であり、毎月分配は商品側の分配方針です。
この二つを分けて理解しておくと、かなり商品比較がしやすくなります。
高配当ETF・インデックス投資との違いは「お金の作り方」にある
カバードコールETFを検討するとき、高配当ETFや普通のインデックス投資と比較する人も多いでしょう。
FIREではいずれも「資産から生活費を生み出す方法」として候補に上がりますが、お金の作り方はかなり違います。
| 投資方法 | 主な収益源 | 現金収入 | 大幅上昇相場 | FIREでの特徴 |
|---|---|---|---|---|
| 広範なインデックス投資 | 株価上昇+配当 | 少ない、または内部再投資 | 市場上昇を享受しやすい | 必要な分だけ自分で売却できる |
| 高配当ETF | 企業配当+株価変動 | 比較的多い | 銘柄構成に左右される | 配当という形でキャッシュフローを得やすい |
| カバードコールETF | 株式等の収益+オプションプレミアム | 多めに設計される商品もある | 上昇利益が限定される場合がある | 上昇余地の一部をインカムへ変換する |
| インデックス+定期売却 | 株価上昇+配当 | 自分で作る | 市場上昇を享受しやすい | 金額や時期を自分で調整できる |
高配当ETFの場合、企業が生み出した利益から配当を受け取ることが基本です。
一方、カバードコールETFでは、それに加えてオプションプレミアムという別の収益源を使います。
そして普通のインデックス投資なら、資産を内部で成長させ、必要になった時点で自分で売却して生活費へ変えることもできます。
ここで面白い人間の心理が働きます。3,000万円の投資資産から10万円分を売って2,990万円になると、「資産を食いつぶしている」と感じる人がいます。
しかし10万円の分配金が口座へ振り込まれると、「今月も10万円の収入があった」と感じやすいです。
経済的な意味が完全に同じという話ではありません。それでも「自分で売る」と「向こうから振り込まれる」は、心理的にはかなり違います。
この心理的な快適さこそ、毎月分配型ETFがFIRE民に刺さる理由の一つです。
ただし、運用成果を見るときは分配金だけでは足りません。
仮に1年間で100万円の分配金を受け取っても、その間に保有資産の価値が150万円下がっていれば、「100万円もらったから儲かった」とは単純に言えないからです。
見るべきなのは、分配金だけでなく基準価額や市場価格の変動まで含めた「トータルリターン」です。
また、分配金の有無や金額が将来保証されているわけでもありません。
たとえば563Aについても、運用会社は将来の分配金額をあらかじめ回答できず、分配可能額が不足すれば分配されない場合があると説明しています。
「分配金は、給料のように会社との雇用契約で約束された固定収入ではない」、ここはFIREでかなり重要な違いです。
FIREでは魅力的。でも「毎月入金される=安全資産」ではない
FIRE後に毎月分配が魅力的に見える理由は明確です。
会社員なら、株価が20%下がっても翌月に給与が振り込まれますが、FIRE後は給与がないため、株価が大きく下落した局面でも、自分の資産から生活費を作らなければなりません。
そこで「売らなくても分配金が入ってくる商品」が欲しくなる。
これはかなり自然な心理ですし、定期的にキャッシュフローがあることで投資を続けやすくなる人もいるでしょう。
ただし、ここで絶対に混ぜない方がいいものがあります。
「キャッシュフローがあることと、安全資産であることは別」です。
カバードコールETFから毎月分配金が支払われていても、原資産が株式なら、市場が暴落すればETF自体も大きく値下がりする可能性があります。
JPXも、原資産が権利行使価格を下回って推移する局面ではプレミアム相当分が底上げ要因になる一方、原資産との日々の値動き自体は概ね同じ方向になると説明しています。
つまり、プレミアムは暴落を止める巨大な防波堤ではありません。せいぜい、下落の衝撃を少し和らげるクッションです。
100が95へ下がったときに2のプレミアムがあれば確かに助かります。しかし100が70まで下がれば、2のプレミアムでは救い切れません。
だから、年間240万円の分配金が期待できる株式系ETFを持っていることと、生活費240万円分の現金を持っていることは同じではありません。
FIREで本当に怖いのは、資産価格が下がることだけではなく、「資産価格が大きく下がったときに生活費のために売らなければならないこと」です。
これは収益順序リスクともつながります。FIRE開始直後に大きな下落が起き、その局面で資産を取り崩すと、その後に市場が回復しても運用に残る元本が少なくなってしまいます。
カバードコールETFがその問題を完全に消してくれるわけではありません。
毎月分配と自分で取り崩す方法、FIREではどちらが使いやすい?
ここまで読むと、「だったら普通のインデックス投資をして、必要な生活費だけ毎月売ればいいのでは?」と思うかもしれません。理屈としては、その通りです。
年間240万円使うなら、毎月20万円相当を売却する。毎月分配型ETFを使わなくても、自分でキャッシュフローを作ることはできます。
そして自分で取り崩す方法には、かなり大きな自由があります。
旅行へ行く月は30万円売却する。支出が少ない月は10万円だけにする。株式市場が大きく下落している間は現金から生活し、売却を一時的に減らす。臨時収入があれば、その月は売らない。こうした調整ができます。
一方、毎月分配型の商品では、基本的に商品側のルールで分配が行われます。
言い換えれば、毎月分配は「自分で売る判断をしなくてもいい」という便利さと引き換えに、「いつ、いくら現金化するかの自由度」の一部を商品側へ渡す仕組みでもあります。
だから、どちらが絶対に優れているとは言えません。自分で資産を売るたびに「また資産が減った」と強いストレスを感じる人なら、定期分配には心理的価値があります。
FIREの目的は理論上のリターンを0.1%でも最大化することではなく、資産によって自分の生活を安定させ、会社への依存を減らすことでもあるからです。
逆に、自分で売却額を調整することに抵抗がなく、資産成長や税効率を重視するなら、定期分配である必要はありません。
ここで大事なのは、「分配金が多い商品が欲しい」から出発するのではなく、「自分は生活費をどの方法で現金化したいのか」から逆算することです。
▶ 毎月分配だけに頼らず、楽天証券で長期運用の土台を整えておくNISAで買える?税金は?カバードコールETFで見落としやすいところ
カバードコールETFを見ていると、「新NISAの成長投資枠で買えば、毎月の分配金まで非課税になるのでは?」と考えたくなります。
ただし、ETFなら何でもNISA対象というわけではありません。
金融庁はNISAの成長投資枠について、毎月分配型の投資信託や、ヘッジ目的以外でデリバティブ取引を利用する一定の投資信託などを対象から除外しています。
カバードコール戦略ではコールオプションというデリバティブを利用します。
実際、2026年4月に上場した563Aについても、運用会社は「ヘッジ目的以外でデリバティブ取引を活用しているためNISA対象外」と明記しています。毎月分配でなくした場合でも、同じ理由で対象外になるとの説明です。
したがって、「ETFだからNISAの成長投資枠で買えるだろう」と思い込まず、商品ごとに確認した方が安全です。
また、課税口座で上場株式等の配当・分配を受ける場合、2026年時点では一般に20.315%が源泉徴収されます。
実際の税務上の扱いは商品、口座、損益通算、申告方法などによって変わるため個別確認が必要ですが、分配金を受け取って再投資するなら税負担も無視できません。ここが資産形成期には特に効いてきます。
まだ給与で生活できるのに、投資資産から毎月現金を受け取り、それを使わず再び投資するのであれば、「そもそも今、現金として受け取る必要があるのか?」は一度考えてみてもいいでしょう。
無分配型の商品などで資産内部に再投資される場合と、分配を受けて税引き後の金額を再投資する場合では、長期間では違いが生まれる可能性があります。
だからカバードコールETFの評価は、FIRE前とFIRE後で変わり得るのです。
40代の資産形成期とFIRE後では、同じETFでも役割が変わる
45歳でFIREまで10年ある人と、55歳ですでに会社を辞めた人では、投資資産に求める役割が違います。
まだ会社員で給与収入があり、生活費を給料から払える資産形成期なら、投資資産から毎月現金を受け取る必要性はそれほど高くありません。
むしろ将来使える金融資産をできるだけ育てることの方が重要になる人も多いでしょう。
その場合、強い上昇相場で値上がり益が限定されるカバードコール戦略が、自分の目的に合っているかは慎重に考える必要があります。
特にNASDAQ100へ投資する理由が、「長期的な成長をできるだけ取り込みたい」なのであれば、そのNASDAQ100の上昇利益を一部制限して現金化することには、少し矛盾が生じます。
一方、FIRE後は事情が変わります。給料がなくなり、資産から定期的に生活費を作る必要があるため、一定のキャッシュフローを自動的に作ってくれること自体に実用的な価値が出てきます。
多少の上昇余地を手放しても、定期収入を重視したいという考え方は十分あり得ます。
つまりカバードコールETFは、「高い分配金だから優秀」なのではなく、「資産成長の一部をキャッシュフローへ変換することに価値がある人に向いた商品」と考える方が自然です。
資産形成期なら成長を優先する。FIRE後なら現金化のしやすさも重視する。
ただしFIRE後だからといって全資産をカバードコールへ移す必要もありません。
資産成長を担う投資。暴落時の生活を守る現金。定期収入を作る資産。将来受け取る年金。必要なときに売却する投資信託。それぞれに役割を持たせればいいのです。
FIREのポートフォリオは、すべての仕事を一人のエースに任せるチームではありません。
カバードコールETFを買う前に確認したい10項目
カバードコールETFの商品ページを開くと、どうしても分配金や分配利回りが目に入ります。
しかし、長く持つ前提なら確認したいポイントはもっとあります。
| 確認項目 | なぜ確認するのか |
|---|---|
| 原資産 | NASDAQ100、S&P500、日経225など、そもそも何へ投資している商品なのかを見る |
| オプションのカバー率 | 保有資産の上昇余地をどの程度オプション売却へ回しているかに関係する |
| 権利行使価格の設計 | ATM・OTMなどによって上昇への参加度とプレミアムが変わる |
| オプション売却頻度 | 月次・日次などで戦略の性格が変わる |
| 分配頻度 | 毎月なのか年数回なのかを確認する |
| 分配金の推移 | 一時的な高分配だけでなく継続性を見る |
| 基準価額・市場価格 | 分配金を受け取りながら元本部分がどう推移しているかを見る |
| トータルリターン | 分配金だけでなく値動きまで含めた成果を確認する |
| 運用コスト・税金・NISA対象 | 手取りリターンと再投資効率へ影響する |
| 自分の投資目的 | 資産成長・定期収入・暴落対策のどれを求めているのかを明確にする |
この中で最も重要なのは、一番下かもしれません。「商品を見てから目的を作らないこと」です。
「年間分配利回りが高い商品を見つけた。FIREに使える理由を考えよう」では順番が逆です。
まず、「FIRE後に年間240万円必要になる」、「年金開始までの10年間をどうつなぐか」、「暴落時には現金から何年生活できるようにするか」といった生活設計がある。
そのうえで、「一部をカバードコールETFにすると便利かもしれない」と考える方が自然です。
投資商品を先に決めてから人生を商品に合わせ始めると、資産形成は簡単に迷走します。
カバードコールETFが向いている人・向いていない人
ここまで整理すると、カバードコールETFには明確な特徴があります。
だから「良いETFか悪いETFか」ではなく、自分の目的と合っているかで考えるのが現実的です。
| 状況 | カバードコールETFとの相性 |
|---|---|
| まだ資産形成の途中で、将来資産をできるだけ大きくしたい | 上昇余地を制限する仕組みが目的と合うか慎重に確認したい |
| FIRE後で定期的なキャッシュフローが欲しい | 検討余地はあるが、分配金だけでなくトータルリターンを見る |
| 株式暴落に備える安全資産が欲しい | 現金や債券の代替と考えるのは慎重にしたい |
| NASDAQ100などの大幅上昇を最大限取り込みたい | カバードコールの仕組みと目的が衝突する可能性がある |
| 自分で毎月売却することに強い心理的抵抗がある | 定期分配の仕組みに生活上の価値を感じる可能性がある |
| 分配金をすべて再投資する予定 | なぜ最初から再投資型の商品を使わないのか比較しておきたい |
| 分配金利回りだけを見て選ぼうとしている | 商品構造を理解してから判断した方がよい |
特に最後は重要です。カバードコールETFの分配利回りだけを見ると、一般的な株式ETFより非常に魅力的に感じる商品もあります。
しかし、分配金という数字だけでは「何を犠牲にした結果なのか」が見えません。
大きな上昇を一部手放しているかもしれない。課税口座で税負担が発生しているかもしれない。分配金を受け取りながら基準価額が下がっているかもしれない。大暴落では普通に大きく下落するかもしれない。
逆に、そうした特徴を全部理解したうえで、「私は最大リターンより、ある程度安定したキャッシュフローの方が生活しやすい」と判断するなら、それも一つの合理的な選択です。
FIREでは「一番儲かる投資」を選ぶことより、「自分が何十年も付き合える仕組みを選ぶこと」の方が大切になる場面があります。
FIREで本当に欲しいのは「毎月分配」ではなく「毎月困らない仕組み」
毎月分配という言葉は魅力的です。特に、毎月の給料がなくなるFIRE後ならなおさらでしょう。
でも少し離れて考えてみると、私たちが本当に欲しいのは「毎月分配金が振り込まれること」そのものではありません。
家賃が払える。食費や光熱費が払える。病院にも行ける。たまには旅行もできる。
そして市場が大きく下がったときでも、「今月の生活費を作るために安値で株を売らなければ」と慌てなくて済む。
欲しいのは、こうした状態です。つまり、FIREで目指したいのは、「毎月分配」ではなく「毎月困らない仕組み」なのだと思います。
その仕組みを作る方法は一つではありません。高配当株から配当を受け取ってもいい。カバードコールETFの分配を使ってもいい。インデックス投資を必要な分だけ売却してもいい。数年分の生活費を現金で持ち、年金受給開始後は年金と投資資産を組み合わせてもいいでしょう。
カバードコールETFは、その中の一つの道具です。
上昇余地の一部と引き換えにプレミアムを得るため、横ばい相場などではその仕組みが力を発揮する可能性があります。
一方で、大きな上昇相場では通常の株式ETFより利益が限定される可能性があり、大幅下落を完全に防ぐ商品でもありません。
だから、「毎月分配だからFIRE向き」とも、「上昇を取り逃すからカバードコールはダメ」とも言い切れません。
重要なのは、自分が求めているものを先に決めることです。
- 資産を最大限成長させたいのか
- 定期的なキャッシュフローが欲しいのか
- 相場下落時でも生活できる安全資産が欲しいのか
- 自分で売却する心理的負担を減らしたいのか
目的が違えば、選ぶ商品も変わります。
分配金が毎月入ると、「資産が働いてくれている」という感じがします。
しかしカバードコールETFの場合、その働き者は給料だけを持って帰ってくるわけではありません。
ときどき、今月の現金の代わりに、将来の値上がりを少し置いていきます。
その交換条件まで理解したうえで付き合うなら、カバードコールETFはFIREの選択肢としてかなり面白い商品だと思います。
まとめ|カバードコールETFは「高い分配金」ではなく交換条件を見る
カバードコールETFは、「株式などを保有しながらコールオプションを売り、そのプレミアムを収益源の一つとする投資戦略」です。
そのため、横ばいや一定の下落局面ではプレミアムが支えになる可能性がある一方、大きな上昇相場では通常の株式ETFより上昇利益が限定されることがあります。
また、株式市場が大幅に下落すれば、カバードコールETFも大きく値下がりする可能性があります。
FIRE目線では、毎月分配による定期的なキャッシュフローは確かに魅力です。
ただし、「分配金が多い=トータルリターンが高い」、「毎月分配=安全資産」、「カバードコール=暴落対策」、「ETF=NISAで買える」とは限りません。
見るべきなのは、毎月いくら入ってくるかだけではなく、「そのキャッシュフローがどんな仕組みから生まれ、何を手放すことで成立しているのか」です。
FIREでは、資産を作ること自体がゴールではありません。貯めた資産を、自分の生活を支えるお金へどう変えていくかまで設計して初めて、その資産は自由のために働き始めます。
カバードコールETFを主役にするのか。脇役として少し使うのか。そもそも使わないのか。
その答えを決めるのは、高い分配金利回りではなく、自分が作りたいFIRE生活です。
こちらの記事もあわせてどうぞ
▶ 高配当ETFとは何か?|メリット・デメリットと選び方をFIRE目線で解説 / FIRE計画の羅針盤
・高配当ETFの基本的な仕組みから、分配金の魅力と注意点、FIREで使う場合の考え方まで整理しています。
▶ 高配当株とインデックス投資はどっちが正解?|FIRE前後で後悔しない使い分け / FIRE計画の羅針盤
・定期的な配当を受け取る方法と、資産成長を重視するインデックス投資を、FIRE前後の目的の違いから比較しています。
▶ 憧れの配当生活にも意外なデメリット?|FIRE後に高配当株が生む“使わない現金”と「自動取り崩し」の罠 / FIRE計画の羅針盤
・分配金や配当が自動的に入ってくることは本当に便利なのか。FIRE後の現金化を「自分で売る場合」と比較して考えています。
▶ FIREに必要な安全資産は何を持てばいい?|現金・債券・ゴールドETFを40代独身おじさんが整理 / FIRE計画の羅針盤
・毎月分配のある株式系ETFと、安全資産は別物です。暴落時の生活を守るために、現金・債券・ゴールドなどをどう位置づけるか整理しています。
▶ FIRE資産はいつ取り崩す?|お金を減らさない取り崩しの順番 / FIRE計画の羅針盤
・FIRE後にどの資産から生活費を作るのか。現金、課税口座、NISAなどを含め、取り崩しの考え方を整理しています。
▶ 収益順序リスクと取り崩し初期の逆風|同じ利回りでもFIREの成否が変わる理由 / FIRE計画の羅針盤
・FIRE開始直後の暴落がなぜ危険なのか。同じ平均利回りでも、リターンが発生する順番によって資産寿命が変わる理由を解説しています。
※本記事は、2026年9月時点で確認できる日本取引所グループ、金融庁、国税庁、運用会社等の公開情報を参考に、カバードコールETFの一般的な仕組みとFIREとの関係を整理したものです。
※カバードコールETFの運用方法、オプション売却割合、分配方針、運用管理費用、NISA対象の可否等は商品ごとに異なります。投資前には最新の目論見書・商品概要等をご確認ください。
※分配金の支払いおよび金額は保証されていません。ETF、株式、投資信託等には価格変動、為替変動その他のリスクがあり、元本割れが生じる可能性があります。
※本記事は特定のETF、投資信託、株式、売買時期または投資戦略を推奨するものではありません。実際の投資判断は、ご自身の資産状況、生活費、投資期間、税務上の取扱い、リスク許容度等を踏まえてご判断ください。
コメント