




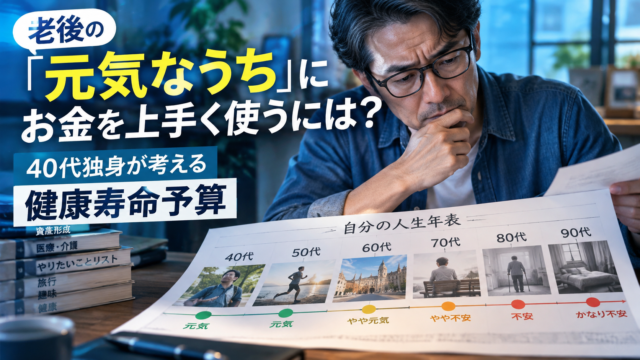
老後資金の話になると、たいてい最初に出てくるのは「いくら必要なのか」という質問です。
2,000万円で足りるのか。3,000万円必要なのか。独身ならいくらあれば安心できるのか。FIREするなら年間生活費の何倍を用意すればいいのか。
40代で資産形成を続けていると、どうしても最終的な資産額へ意識が向きます。
ただ、資産額と同じくらい考えておきたいことがあります。「そのお金を、いつ使うのか」です。
たとえば老後のために5,000万円用意できたとしても、60歳、70歳、80歳で同じように使えるとは限りません。
海外旅行へ行く、長距離を歩く、遠方のイベントへ出かける、スポーツを楽しむ。
こうした支出には、お金だけではなく体力や健康状態も必要です。
一方、年齢が上がってから必要になりやすいお金もあります。医療や介護、自宅の修繕、住み替え、生活を助けてもらうサービスなどは、「元気なうちに全部使ってしまえばいい」と片付けられるものではありません。
そう考えると、老後資金は「できるだけ長く残す」だけでも、「元気なうちにどんどん使う」だけでも少し足りません。「お金の役割によって、使う時期を変える」ことが大事です。
そこで考えてみたいのが、「健康寿命予算」です。旅行や趣味など体力がある時期ほど価値を受け取りやすい支出と、医療・介護・住まいなど後半まで残しておきたい支出を分け、「いくら使うか」だけでなく「いつ使うか」まで整理していきます。
- 結論|「元気なうち」は70代前半~半ばが一つの統計的な目安。でも人生の締切ではない
- 健康寿命と平均寿命は違う|65歳から先は意外と長い
- 老後資金を使い始める平均年齢は67.2歳|健康寿命まで何十年もあるわけではない
- 老後資金には「お金の寿命」と「使える自分の時間」がある
- 同じ100万円でも、60歳と85歳では役割が変わる
- 「老後は毎年300万円で暮らす」という計算だけでは見えないもの
- 「健康寿命予算」は老後資金を使い切る方法ではない
- 体験予算600万円なら「毎年30万円」にする必要はない
- 旅行や趣味は「高い順」ではなく「後回ししにくい順」で考える
- FIREの価値は「自由時間」だけではなく、比較的元気な時間を取り戻せること
- ただし「早くFIREすれば健康に得」とまでは言えない
- 40代のうちに「やりたいこと」を3種類に分ける
- 「元気なうち」は自分のやりたいことで変わる
- 老後安全予算まで「元気なうち」に使わない
- 独身の場合「誰に残すか」が曖昧なら、使えるお金も曖昧になる
- 健康寿命予算は旅行だけではない|「元気な時間を増やす支出」も含めていい
- 老後資金は「資産寿命・健康寿命・体験寿命」の3つで見る
- 年に一度「資産残高」ではなく“やりたいこと残高”も確認する
- お金を使うのが怖いなら「年間予算」より“生涯枠”を作る
- 「使わなかった後悔」と「使いすぎた後悔」の真ん中を作る
- 40代は「いくら貯めるか」と同じくらい「何に使うか」を決め始める時期
- まとめ|「元気なうち」は統計では70代前半~半ば。でも、本当に決めたいのは自分のお金の使いどき
- こちらの記事もあわせてどうぞ
結論|「元気なうち」は70代前半~半ばが一つの統計的な目安。でも人生の締切ではない
まず、「元気なうちは何歳までなのか」という疑問から整理します。
厚生労働省によると、2022年の日本の健康寿命は「男性72.57歳」、「女性75.45歳」です。
同年の平均寿命は男性81.05歳、女性87.09歳で、健康寿命との差は男性で約9年、女性で約12年あります。
健康寿命は「健康上の問題で日常生活が制限されることなく生活できる期間」を表す指標です。
数字だけを見るなら、男性では70代前半、女性では70代半ばが「比較的元気に活動しやすい時期」を考える一つの参考地点になります。
ただし、72.57歳になった瞬間に男性が旅行できなくなるわけではありません。
健康寿命は日本人全体について算出した平均的な統計指標であって、一人ひとりの健康状態を予測するカウントダウンではないからです。
当然70代後半でも海外旅行を楽しむ人はいますし、80代でも元気に出歩く人はいます。
反対に50代や60代でも、病気や体力の変化によって長距離移動が難しくなることはあります。
だから健康寿命は、「ここまでに使い切る期限」ではなく、「このあたりまでには一度、お金の使い方を見直しておこうという統計上のチェックポイント」くらいに考える方が自然です。
健康寿命と平均寿命は違う|65歳から先は意外と長い
健康寿命だけを見ると、「70代前半までにやりたいことを全部やらなければ」と焦りそうになります。
しかし、老後資金ではその先も考えなければなりません。
厚生労働省によると、2024年の65歳時点の平均余命は男性19.47年、女性24.38年です。単純に65歳へ足すと、男性は84歳台、女性は89歳台まで平均的には生存する計算になります。
つまり65歳を迎えた人にとって、老後は数年で終わる話ではありません。
比較的活動しやすい時期に旅行や趣味を楽しみたい一方、80代、場合によっては90代の生活費も必要になる。
健康上の制約が増えたときには、若い頃とは違う支出が生じる可能性もあります。
ここが老後のお金の難しいところです。「早く使いすぎても困る。遅くまで残しすぎても、使いたかったことに使えないかもしれない」、資産寿命と健康寿命という二つの時計を、同時に見る必要があります。
老後資金を使い始める平均年齢は67.2歳|健康寿命まで何十年もあるわけではない
もう一つ興味深い数字があります。生命保険文化センターの2025年度「生活保障に関する調査」では、預貯金や個人年金保険、有価証券など、老後のために準備した資金を生活費として使い始める、または使い始めた年齢は「平均67.2歳」でした。
回答では65歳が32.9%と最も多く、70歳が24.1%。つまり多くの人にとって、老後資金を「貯めるお金」から「使うお金」へ切り替える時期は60代後半あたりに来ています。
もちろん67.2歳は「この年齢から使うべき」という推奨値ではありません。
それでも、健康寿命との位置関係を見ると少し考えさせられます。
男性の健康寿命72.57歳と単純に並べれば、67.2歳との差は約5年。女性の75.45歳でも約8年です。
これは「5年後には健康でなくなる」という意味ではありません。
ただ、「老後資金を本格的に使い始める時期と、統計上の健康寿命との間には、何十年もの余裕があるわけではない」という見方はできます。
定年してから考えればいい。70代になってから旅行すればいい。80歳まで資産を増やして、その後に使えばいい。
そう先送りしているうちに、お金はあるのに自分の方の選択肢が減っている可能性はあります。
老後資金には「お金の寿命」と「使える自分の時間」がある
FIREでは、資産寿命をかなり真面目に考えます。4,000万円なら何年暮らせるのか。年間240万円使えば何歳まで持つのか。株価が暴落したらどうするのか。運用しながら取り崩せば資産寿命はどこまで伸びるのか。どれも重要です。
お金が先に尽きれば、FIRE生活は続けられません。ただ、資産寿命を延ばすことだけを目的にすると、もう一つの時間軸を忘れやすくなります。
「そのお金でやりたいことを実行できる自分の時間」です。
金融資産5,000万円は、60歳でも80歳でも額面上は5,000万円です。
でも60歳の自分と80歳の自分では、その5,000万円で選べる行動が同じとは限りません。
60代なら、長距離の海外旅行や複数都市を巡る旅を楽しみたいかもしれません。
70代では移動の負担を減らして、滞在型の旅行が心地よくなる可能性があります。
80代になれば、遠くへ行くより近場の食事や趣味、自宅で楽しめることへ価値を感じるかもしれません。
もちろん、これは年齢で人を決めつける話ではありません。
大事なのは、「お金だけは長く持たせられても、すべての体験を同じように先送りできるとは限らない」ということです。
▶ 資産寿命は何歳まで必要?|お金が尽きる年齢を見ない40代独身のFIRE不安と逃げ切り設計 / FIRE計画の羅針盤
資産寿命が「お金を何歳まで残すか」なら、健康寿命予算で考えたいのは「何歳の自分へ、そのお金を渡すか」です。同じ老後資金でも、問いの向きが逆になります。
同じ100万円でも、60歳と85歳では役割が変わる
お金そのものには年齢がありません。60歳の預金100万円も、85歳の預金100万円も100万円です。
しかし、お金を使う人間には年齢があります。
たとえば「一度は長距離の海外旅行へ行きたい」という希望があるとします。
比較的体力がある時期なら、長時間の移動や観光地での徒歩移動を含む旅行を楽しみやすいでしょう。
年齢を重ねても旅行そのものはできますが、移動時間や宿泊先、旅程の組み方を変えた方が負担を減らせる場合があります。
一方、高齢期の100万円には別の仕事が出てくるかもしれません。
通院しやすい場所へ住み替える。自宅を暮らしやすくする。家事や移動を助けてもらうサービスを使う。介護が必要になったときの自己負担へ備える。
つまり同じ100万円でも、「年齢によって価値が高い使い道が変わる」可能性があります。
だから老後資金では、「いくら残っているか」だけでなく、「いつの自分に、どんな目的で使わせるお金なのか」まで考えておくと、資産額の意味がかなり具体的になります。
「老後は毎年300万円で暮らす」という計算だけでは見えないもの
FIREでは年間生活費から必要資産を逆算する方法が便利です。
月20万円なら年間240万円。月25万円なら年間300万円。年間300万円を単純な4%で割れば7,500万円。
計画の入口としては非常に分かりやすいですが、現実の人生では「年間300万円」という数字の中身が30年間ずっと同じとは限りません。
60歳では、旅行や趣味への支出が多いかもしれません。
75歳では、遠方へ出かける回数が減る一方、健康関連や移動にお金を使うようになる可能性があります。
90歳なら、住まいや生活支援など別の支出が中心になるかもしれません。
だから、「支出額が毎年同じか」だけでなく、「支出の中身がどう入れ替わる可能性があるか」も見ておく必要があります。
| 時期のイメージ | 基礎生活費 | 旅行・趣味・体験 | 健康・住まい関連 |
|---|---|---|---|
| 活動しやすい時期 | 継続して必要 | 使いやすい時期 | 健康維持・予防中心 |
| 体力変化を感じ始める時期 | 継続して必要 | 内容や距離を調整 | 比重が高まる可能性 |
| 高齢期後半 | 継続して必要 | 低負荷な楽しみへ変化する可能性 | 医療・介護・住環境の重要性が高まりやすい |
ここにはあえて「65歳」・「75歳」といった年齢を固定していません。
自分にとって活動しやすい期間は、人によって違うからです。
ただ、日本の健康寿命が70代前半から半ばにある以上、「体力を必要とする体験を70代後半や80代へ全部先送りすることにもリスクがある」、これくらいの理解で十分だと思います。
「健康寿命予算」は老後資金を使い切る方法ではない
ここで、「健康寿命予算」をもう少し具体的にします。
健康寿命予算は、「60代で旅行へ年間100万円使う」といった推奨支出額ではありません。
まして、「健康寿命の年齢までに資産を使い切る」という考え方でもありません。
「老後資金の中から、身体的な自由度が高い時期ほど価値を受け取りやすい支出だけを切り出す」、それを健康寿命予算と呼びます。
老後資金をざっくり4つの箱にすると分かりやすくなります。
| お金の箱 | 主な役割 | 使う時期の考え方 |
|---|---|---|
| 基礎生活予算 | 食費・住居費・光熱費・通信費など | 年齢を問わず継続して必要 |
| 健康寿命予算 | 旅行・趣味・イベント・体験など | 体力のある時期に価値が高まりやすい |
| 老後安全予算 | 医療・介護・住み替え・住宅修繕など | 高齢期まで残しておく意味が大きい |
| 予備資金 | 想定外支出・相場下落等への余裕 | いつでも使える状態を保つ |
重要なのは、前倒しする候補が「健康寿命予算だけ」という点です。
生活費まで先に使ってはいけません。医療や介護への備えを全部旅行へ回す話でもありません。
予備資金をなくして「人生一度きりだから」と使う必要もありません。
安全性を確保したうえで、「将来使うつもりだった楽しみのお金について、使う時期だけを少し前へ動かす」、そのくらいの考え方です。
体験予算600万円なら「毎年30万円」にする必要はない
仮に老後の基礎生活費や安全資金とは別に、「60歳から79歳までの20年間で、旅行や趣味へ600万円使ってもよい」と計画したとします。
600万円という金額に意味があるわけではありません。仕組みを説明するための仮想例です。
20年間へ均等に配れば、「年間30万円」になります。これは分かりやすいです。
ただ、体力を使う体験を比較的早い時期へ寄せたいなら、こんな配分もできます。
| 年齢 | 年間の体験予算例 | 5年間の合計 |
|---|---|---|
| 60~64歳 | 45万円 | 225万円 |
| 65~69歳 | 40万円 | 200万円 |
| 70~74歳 | 25万円 | 125万円 |
| 75~79歳 | 10万円 | 50万円 |
| 合計 | 600万円 |
20年間の総額は同じ600万円です。支出を増やしているわけではありません。
使う順番を変えているだけです。これが健康寿命予算の面白いところだと思います。
「元気なうちにお金を使う」と聞くと、どうしても浪費を増やす話に聞こえます。
でも、生涯で使う予定だった600万円を毎年均等に30万円ずつ使うか、比較的元気な前半に少し厚く使うかという問題なら、話はかなり違います。
もちろん75歳になってまだ旅行を楽しみたいなら、計画を更新すればいいです。
「予算は人生を縛るルールではなく、その時点の自分が安心して使うための許可証」くらいに考えればいいと思います。
旅行や趣味は「高い順」ではなく「後回ししにくい順」で考える
健康寿命予算を作るときに、もう一つ使える判断軸があります。金額ではなく、「先送り可能性」です。
たとえば旅行や趣味にも、比較的体力を使うものと、年齢を重ねても続けやすいものがあります。
| やりたいこと | 身体的負荷の傾向 | 先送りしやすさ |
|---|---|---|
| 長距離海外旅行・周遊旅行 | 高め | 低め |
| 遠方のイベント・長時間移動 | 中~高 | 機会次第 |
| 国内の温泉・短期旅行 | 低~中 | 比較的高い |
| 美術館・映画・観劇・食事 | 比較的低め | 比較的高い |
| 読書・音楽・自宅中心の趣味 | 低め | 高い |
これは「海外旅行を先にやるべき」というランキングではありません。
海外旅行に興味がなければ、健康寿命予算に入れる必要はありません。
重要なのは、「自分が本当にやりたいことの中で、後からでも同じように楽しめるものと、そうではないものを分けること」です。
たとえば「いつかヨーロッパの街を歩き回りたい」と何十年も思っているのなら、80代まで待つ必要があるのかは考えていい。
一方、「本をたくさん読みたい」なら、高齢期にも比較的続けやすい可能性があります。
▶ FIREすると旅行のスタイルはどう変わる?|自由な旅のリアルと見落としがちな落とし穴 / FIRE計画の羅針盤
つまり健康寿命予算では、「値段の高いものから使うのではなく、先送りしにくいものから検討する」、ここが普通の家計予算との違いです。
FIREの価値は「自由時間」だけではなく、比較的元気な時間を取り戻せること
FIREには時間を増やす力があります。会社員を辞めれば、平日に旅行できます。混雑する時期を避けやすく、航空券や宿泊費が安い日を選べることもあるでしょう。
1週間や2週間の旅行でも、会社の有給残日数を気にする必要はなくなります。
これはFIREの大きなメリットです。ただし、FIREをしても寿命が増えるわけではありません。
50歳でFIREすれば、それ以降の時間を自分で使いやすくなりますが、その全期間を50歳の体力のまま過ごせる保証はありません。
この点を考えると、FIREの価値は単に、「働かなくていい時間を増やす」だけではありません。
「比較的活動しやすい年齢の時間を、自分へ戻せる可能性がある」ことにもあります。
この視点は、資産額だけでFIREを考えていると見落としやすいです。
55歳でもう一年働けば資産は増える。56歳まで働けば、さらに安全になる。57歳ならもっと増える。
この計算自体は正しいです。でも55歳の一年を資産へ変換したあと、その一年を後で5%の利回り付きで買い戻すことはできません。
だから「何歳まで働くか」は、「資産をあといくら増やせるか」だけでなく、「自分が何に使える年齢の時間をどれだけ残したいか」でも考えていいはずです。
ただし「早くFIREすれば健康に得」とまでは言えない
早く会社を辞めれば健康寿命が延びる、と断定することはできません。ここは誤解のないように線を引いておきたいところです。
仕事が生活リズムや人とのつながりを作っている人もいます。退職後に運動不足になったり、外出や交流が減ったりすれば、逆に生活の質が下がることもあり得ます。
FIREそのものが健康を保証するのではありません。「時間と体力には限りがあるので、やりたいことを退職後の遠い未来へすべて先送りしない」、それだけです。
会社員を続けながら有給を使って旅行してもいい。FIRE前から趣味を始めてもいい。仕事を辞めるまで人生を凍結する必要もありません。
「老後に楽しむために今を全部我慢する」という発想そのものを、少し疑ってみるくらいがちょうどいいと思います。
40代のうちに「やりたいこと」を3種類に分ける
老後資金を何に使うかは、退職してから考えても遅くありません。
でも40代の今からざっくり分けておくと、「なぜFIRE資産を作っているのか」がかなり見えやすくなります。
おすすめしたいのは、金額から考えないことです。まずはやりたいことを、「①比較的早くやりたいこと」、「②いつでもできそうなこと」、「③高齢期に備えておくこと」に分けます。
| やりたいこと | 体力依存 | 先送りリスク | 考え方 |
|---|---|---|---|
| 一度は行きたい遠方旅行 | 高め | 高め | 比較的早い時期を検討 |
| ライブ・イベント・スポーツ観戦 | 中程度 | 機会次第 | 機会が来たとき使う |
| 国内旅行・温泉・食事 | 低~中 | 比較的小さい | 広い年齢で楽しみやすい |
| 読書・映画・自宅の趣味 | 低め | 小さい | 後半にも残しやすい |
| 医療・介護・住まい | 娯楽ではない | 必要になる可能性あり | 安全資金として残す |
たとえば、こうしておくと、「FIREしたら何か楽しいことをする」という漠然とした目標が、「比較的元気な時期に、この経験へこのくらい使いたい」という生活設計へ変わります。
FIREは人生のスタートボタンではありません。会社員のうちにできることは今やってもいいし、FIRE後に時間ができてからやりたいことは、その時期に予算を置けばいいです。
「元気なうち」は自分のやりたいことで変わる
健康寿命の平均は参考になりますが、自分自身の「元気なうち」は、やりたいことによってかなり違います。
たとえば海外旅行なら、飛行機へ長時間座ること、空港を移動すること、一日にある程度歩くこと、環境や食事の変化へ対応することなどが必要になる場合があります。
一方、自宅近くの映画館へ行く趣味なら、必要な体力はずっと少なくなるかもしれません。
つまり、「旅行できる寿命」、「運転できる寿命」、「登山できる寿命」、「読書を楽しめる寿命」は全部同じではありません。
健康寿命という一つの数字だけで、「自分は72歳まで」と決める必要はありません。
自分がやりたいことごとに、「何ができれば楽しめるのか」を考える方が実用的です。
「ヨーロッパを一日2万歩歩いて回りたい」のか、「駅前のホテルに滞在してゆっくり街を見る」のかでも違います。同じ旅行でも、体力に合わせて形を変えられます。
健康寿命予算は、やりたいことを諦めるための仕組みではなく、「できる時期に合った形へ変えるための予算」でもあります。
老後安全予算まで「元気なうち」に使わない
健康寿命という数字を見ると、「男性なら72歳くらいまでに使わないともったいない」と考えたくなるかもしれません。
でも、それは今回の考え方とは違います。65歳時点でも平均余命は男性約19年、女性約24年あります。
健康寿命を過ぎた後にも長い生活が続く可能性がある以上、高齢期の生活費や住まい、医療・介護への備えを無視することはできません。
J-FLECもリタイア後のライフプランについて、やりたいことだけでなく、健康、物価上昇、長生きによる経済的リスクなどを合わせて考える必要性を示しています。
だから順番は、まず「生活を守るお金を考える」、次に「長生きや想定外への余裕を持つ」、そのうえで、「旅行や趣味など使う時期によって価値が変わりやすいお金を切り出す」です。
健康寿命予算は、安全資金を削るための理屈ではなく、「安全資金とは別に、使っていいお金を見えるようにする仕組み」だと考えた方がいいです。ここが「Die With Zero」との大きな違いです。
▶ Die With Zero(ゼロで死ぬ)は独身FIREに向いている?|お金を残しすぎて人生を使い切れない40代の現実 / FIRE計画の羅針盤
ゼロに近づける必要はありません。残したいお金は残す。でも、残す必要のないお金まで「念のため」で一生使えなくしない。その中間を作るのが健康寿命予算です。
独身の場合「誰に残すか」が曖昧なら、使えるお金も曖昧になる
40代独身の場合、老後資金の出口にはもう一つ特徴があります。
「自分が使わなかったお金を、誰にどれくらい残したいのか」です。
家族がいる人でも答えは人それぞれですが、独身で子どもがいない場合は、なおさら明確な答えが決まっているとは限りません。
兄弟姉妹や甥・姪へ残したい。寄付したい。世話になった人へ残したい。特に残す相手を決めていない。
どれでも構いません。問題なのは、「残す目的が決まっていないのに、何となく最大限残そうとすること」です。
これでは、いくら資産が増えても「使っていい部分」が分かりません。
老後資金を考えるなら、自分の生活に必要な資金、将来の安全のために残す資金、誰かへ承継したい資金、自分自身が使いたい資金を分ける。
独身だから全部使い切るべき、という話ではありません。「残すなら残すで、理由を持つ」、そうすると、自分に使っていいお金も見えやすくなります。
健康寿命予算は旅行だけではない|「元気な時間を増やす支出」も含めていい
健康寿命予算という名前からは、旅行や趣味へ使うお金ばかりをイメージしそうですが、それだけではありません。
「元気な時間を維持しやすくするための支出」も入れていいと思います。
運動しやすい環境を作る。歯のメンテナンスを続ける。睡眠環境を整える。健康診断や検診を受ける。無理なく栄養を取れる食生活を続ける。
もちろん、お金を使えば健康寿命が何年延びるという保証はありません。健康状態は個人差が大きく、医療的な判断も必要です。
それでも、「旅行には50万円使えるのに、身体を動かすための支出は全部もったいない」と考えるのは少し不思議です。
やりたいことを楽しむには、まずそれをできる状態の自分が必要だからです。
健康寿命予算は、「遊びへ使う予算」というより、「元気な時期の価値を高める予算」くらいに考える方がしっくりきます。
老後資金は「資産寿命・健康寿命・体験寿命」の3つで見る
ここまでの話をまとめると、老後資金には3つの時間軸があると考えられます。
| 時間軸 | 確認すること |
|---|---|
| 資産寿命 | お金を何歳まで持たせる必要があるか |
| 健康寿命 | 日常生活に大きな制限なく暮らせる期間をどう考えるか |
| 体験寿命 | 自分がやりたいことを希望する形で楽しめるのはいつまでか |
FIREでは資産寿命をかなり真面目に考えます。でも資産寿命だけを最大化しようとすると、お金を一円も使わないほど理論上は安全になります。
そこへ健康寿命と体験寿命を加えると、「使わないことにも機会損失がある」という別の面が見えてきます。
お金を残すことには価値があります。でも、使える時期に使うことにも価値があります。
どちらか一方ではなく、両方を見る。その方がFIRE後の資産設計には合っていると思います。
年に一度「資産残高」ではなく“やりたいこと残高”も確認する
資産形成をしていると、数字を見る習慣がつきます。証券口座はいくらになったか。今年はNISAへいくら入れたか。含み益はいくらか。総資産はいくらか。去年より何%増えたか。
それ自体は悪くありません。でも老後へ近づくほど、年に一度くらい逆方向の棚卸しもしてよさそうです。
「まだやりたいのに、先送りしていることは何か」を確認します。難しい人生ノートを作る必要はありません。
今後3年くらいで、やりたいこと。おおよその費用。どの程度の体力が必要か。後回しできるか。この4つを並べるだけでも十分です。
10年前からずっと「いつか行きたい」と言っている場所があるなら、その「いつか」は本当に70代後半でなければいけないのか。
逆に、旅行へそれほど興味がないなら、健康寿命予算を無理やり消化する必要はありません。
これは重要です。「健康寿命予算は、使い切るノルマではない」です。
やりたいことがあるときに、「お金が減るのが怖いからやめておこう」と毎回止めなくても済むよう、あらかじめ使っていい枠を作る。そのくらいの役割です。
お金を使うのが怖いなら「年間予算」より“生涯枠”を作る
長年資産形成を続けている人ほど、資産が減ること自体に抵抗を感じることがあります。
投資をしている間は、入金する、積み立てる、評価額が増えるという方向へ慣れています。
ところがFIRE後は、取り崩す、使う、評価額が減るという逆方向へ進まなければなりません。
そこでいきなり、「今年は旅行へ50万円使っていい」と考えると、50万円の資産減少だけが大きく見えます。
そんなときには年間予算より、「自分は人生で旅行や趣味へ総額いくら使っていいか」という生涯枠を先に作る方法があります。
先ほどの600万円の例なら、40万円の旅行をしたときに、「資産が40万円減った」だけではなく、「600万円の体験予算から予定どおり40万円使い、残り560万円」と見ることができます。
同じ支出でも意味が変わります。資産形成では生活防衛資金、老後資金、教育資金など目的別にお金を分けることがあるのに、使う段階になると全部を「総資産」という一つの数字で評価しがちです。
▶ FIREの出口戦略とは?|取り崩しが怖い・資産が減る不安・逃げ切り年齢を40代独身目線で整理 / FIRE計画の羅針盤
支出側にも目的別管理を持ち込めば、心理的なハードルは下げやすくなります。
「使わなかった後悔」と「使いすぎた後悔」の真ん中を作る
老後のお金については、どうしても話が両極端になりやすいです。
老後は何が起きるか分からないので、できる限り使わず残しておく。
あるいは、死ぬときに資産を残しても仕方がないので、元気なうちに使う。
どちらにも合理性がありますが、40代独身のFIRE計画で欲しいのは、思想としてどちらが正しいかを決めることではありません。「自分が後悔しにくい中間地点を作る」ことです。
70歳になって十分なお金が残っているのに、「60代であの場所へ行っておけばよかった」と思うのは避けたいです。
一方で60代に使いすぎて、80代になって生活費や住まいの不安を抱えるのも避けたいです。
だから、基礎生活予算を確保する。老後安全予算を残す。予備資金も持つ。
そのうえで健康寿命予算だけは、金額と使う時期の両方を決める。
こうすると、「使うか、残すか」ではなく、「どのお金を、いつ使うか」というもう少し現実的な問題へ変わります。
40代は「いくら貯めるか」と同じくらい「何に使うか」を決め始める時期
40代でFIREを目指しているなら、まだ資産形成期の人が多いでしょう。
老後資金を今から全部使う必要はありません。むしろ会社員収入がある間に現金を蓄え、NISAなどを利用しながら金融資産を増やすことは重要です。
ただ、「何のために増やしているのか」は決め始めてもいいです。
会社を辞めるためだけに5,000万円を作るのか。その5,000万円で何をしたいのか。
旅行したい。平日に散歩したい。長く本を読みたい。地方で暮らしてみたい。美術館へ通いたい。何もしない自由が欲しい。
答えは何でもいいです。ただ目的があると、お金の使いどきが見えてきます。
「体力を必要とすることは比較的早め」、「後からでもできる楽しみは後へ残す」、「医療や住居など生活を守るお金は最後まで残す」、こうやって資産へ時間軸を付けると、FIRE資産が単なる数字ではなくなります。
まとめ|「元気なうち」は統計では70代前半~半ば。でも、本当に決めたいのは自分のお金の使いどき
老後の「元気なうち」は何歳までなのか。統計上、一つの参考になるのが健康寿命です。
2022年の健康寿命は男性72.57歳、女性75.45歳でした。ただし、これはその年齢で個人の健康が急に失われることを意味する数字ではありません。あくまで日本人全体についての日常生活の制限がない期間の平均です。
一方、2024年の65歳平均余命は男性19.47年、女性24.38年あります。
比較的活動しやすい期間だけを考えて老後資金を使い切るわけにはいかず、その後の生活も含めて考える必要があります。
さらに2025年度の調査では、老後のために準備した資金を使い始める年齢は平均67.2歳でした。
老後資金を実際に使い始める時期と健康寿命の間には、無限の時間があるわけではありません。
だから老後のお金は、「全部を均等に使う必要も、全部を最後まで残す必要もない」です。
基礎生活費は長く確保する。医療・介護・住まいへの安全資金も残す。予備資金も持っておく。
そのうえで、旅行や趣味など「体力がある時期ほど価値を受け取りやすいお金」だけは、使うタイミングも考える。
それが「健康寿命予算」です。老後資金というと、「何円必要か」ばかり考えますが、本当に難しいのは、「何円を、何歳の自分へ渡すのか」なのかもしれません。
お金には年齢がありません。でも、お金を使う自分には年齢があります。
80歳の口座残高を最大化することだけが人生の目的ではないし、60歳で使い切ることが正解でもありません。
40代の今から考えたいのは、「最後まで困らないだけのお金を残しながら、途中でもちゃんと使うこと」です。
「資産寿命を延ばすだけではなく、比較的元気な時間へも資産を配分する」、老後のお金との付き合い方としては、そのくらいがちょうどよさそうです。
こちらの記事もあわせてどうぞ
▶ Die With Zero(ゼロで死ぬ)は独身FIREに向いている?|お金を残しすぎて人生を使い切れない40代の現実 / FIRE計画の羅針盤
・「資産を残しすぎること」そのものを考えたい方へ。健康寿命予算とは違い、老後に資産を残す意味から整理しています。
▶ 資産寿命は何歳まで必要?|お金が尽きる年齢を見ない40代独身のFIRE不安と逃げ切り設計 / FIRE計画の羅針盤
・今回の「いつ使うか」と反対側にある、「何歳まで資産を持たせる必要があるか」を確認したい方に。
▶ FIREすると旅行のスタイルはどう変わる?|自由な旅のリアルと見落としがちな落とし穴 / FIRE計画の羅針盤
・健康寿命予算の代表例である旅行について、FIRE後の時間・費用・旅の仕方をさらに考えたい方に。
▶ FIREの出口戦略とは?|取り崩しが怖い・資産が減る不安・逃げ切り年齢を40代独身目線で整理 / FIRE計画の羅針盤
・健康寿命予算を作っても実際に資産を減らすのが怖い場合に、FIRE後の取り崩し全体を整理できます。
▶ FIREするとお金を使う場所はどう変わる?|働かない生活の支出のリアルを独身40代目線で整理する / FIRE計画の羅針盤
・FIRE後に旅行費だけでなく、生活費全体の使い道がどう変わる可能性があるか確認したい方に。
※参考にした主な一次・公式情報
・厚生労働省「平均寿命と健康寿命」
・厚生労働省「平均余命の伸長と年金」
・生命保険文化センター「『老後』とはいつから?」
・J-FLEC「リタイア後のライフプラン戦略」
※本記事で使用している「健康寿命予算」「体験寿命」は、公的機関、金融業界、医療分野等で定められた正式な用語ではなく、老後資金とお金を使う時期を整理するために本記事で用いている説明上の表現です。
※健康寿命や平均余命は人口集団について算出された統計値であり、特定の個人が何歳まで健康でいられるか、旅行や運動などを何歳まで行えるかを予測するものではありません。健康状態や活動可能な年齢には大きな個人差があります。
※本文中の600万円の体験予算、年齢別配分等は考え方を説明するための仮想シミュレーションであり、特定の老後資金額や旅行・趣味への支出額を推奨するものではありません。
※老後資金、FIRE、資産取り崩し、旅行や趣味への支出は、年齢、資産額、収入、公的年金、住居、健康状態、医療・介護の必要性、家族構成、相続・遺贈の意向等によって異なります。本記事は一般的な情報提供を目的としたものであり、特定の退職、支出、投資その他の金融判断を推奨するものではありません。
※株式、投資信託、ETF等の金融商品には元本割れの可能性があり、将来の運用収益や資産寿命は保証されません。制度・統計・公的サービスは変更される場合があるため、実際の判断時には最新の公的情報をご確認ください。
コメント