




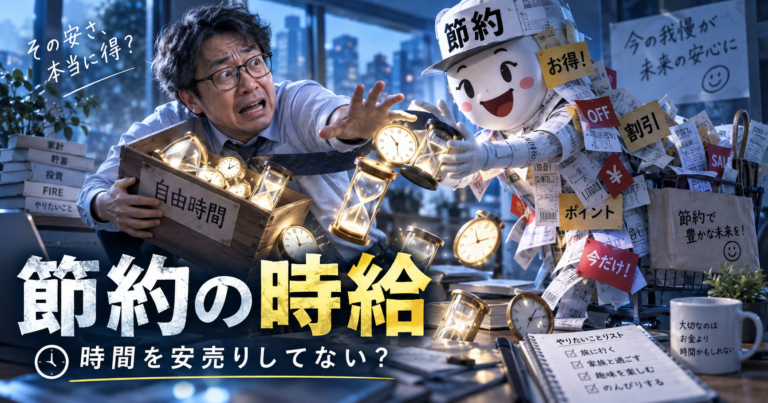
FIREを目指すなら、節約は避けて通れません。
毎月の生活費が下がれば、投資へ回せるお金は増えます。さらにFIRE後に必要となる年間生活費そのものが下がるため、目標とする資産額まで小さくできます。
相場のリターンは自分では決められませんが、自分の支出ならある程度コントロールできる。
だからこそ「収入を増やす」、「投資で増やす」と並んで、支出を減らすことはFIREの基本戦略です。
その考え方自体は間違っていません。ただし、家計簿には少し厄介な弱点があります。
100円安く買えば「100円節約」と記録できますが、その100円を節約するために30分使ったとしても、家計簿には30分という数字が残りません。
ポイ活で500円分のポイントを獲得すれば500円の成果は見えますが、条件を調べ、アプリを開き、キャンペーンへ登録し、決済方法を変えるために使った時間までは表示されない。
お金の帳簿だけを見ると、節約は常にプラスに見えやすいわけです。
でもFIREを目指している人が本当に増やしたいのは、お金だけでしょうか。
会社に縛られず、自分で使える時間を増やしたい。嫌な仕事から離れ、朝から晩まで自分の都合で過ごせる日を増やしたい。
そう考えて資産形成しているなら、「自由時間もまたFIREにとって重要な資産」のはずです。
それなのに、将来の自由時間を手に入れるために、現在の自由時間を100円、200円という値段で細かく売っていたら、どこか不思議な話になります。
そこでこの記事では、節約を「いくら浮いたか」だけではなく、「そのために自分の時間を何時間使ったのか」まで含めて考えてみます。
その物差しが、今回のテーマである「節約の時給」です。節約の時給を考える目的は、節約をやめることではありません。むしろ逆で、「時間を使う価値のある節約と、頑張らなくていい節約を分けること」にあります。
100円を50回追いかけるより、満足度の低い5,000円の支出を1回やめた方が楽かもしれない。
一方で、高い旅行代でも一年で一番楽しみにしている旅行なら、そこを削る必要はありません。
FIRE家計で本当に考えたいのは、「安いか高いか」ではなく、「お金と時間をどこへ使えば、自分の自由が最も増えるか」なのだと思います。
- 「節約の時給」を計算すると、今まで見えなかったコストが見えてくる
- 節約の時給は「自分の会社員時給」と比べなくていい
- 節約の回数を増やすより「一回あたりの単価」を上げる
- 「高い支出を削る」でもない|金額と満足度を分けて考える
- 「安く買う」より「一度決めたら考えなくていい節約」が強い
- ポイ活の時給も同じ|「得した額」だけで見ない
- 節約の時給が低くても、やめなくていい節約はある
- お金を使って時間を買うことも、FIREと矛盾しない
- 40代独身FIREでは「自分の時間は余り物」という考えをやめたい
- 節約を4種類に仕分けすると「残す・やめる」がかなり楽になる
- 節約額を増やすより「節約しなくていい状態」を作る
- 節約で生まれた余裕は「投資・安心・今の生活」に分ければいい
- まとめ|100円を守る前に、自分の1時間の扱いを考える
- こちらの記事もあわせてどうぞ
「節約の時給」を計算すると、今まで見えなかったコストが見えてくる
節約の時給は、難しい計算ではありません。基本的には、「純粋に節約できた金額 ÷ その節約のために余計に使った時間」で考えます。
たとえばネット通販で商品を比較し続け、30分かけて150円安い店を見つけたとします。この場合、節約の時給は300円です。
一方、料金プランを1時間かけて見直した結果、通信費が月1,200円下がったとします。1年間同じ状態が続けば14,400円の節約ですから、初年度だけで見れば節約の時給は14,400円になります。
同じ「1時間節約に使った」でも、結果はかなり違います。
| 節約行動の例 | 節約額 | 追加で使う時間 | 節約の時給の目安 |
|---|---|---|---|
| ネット通販で最安値を探す | 150円 | 30分 | 300円/時 |
| 複数サイトを比較して300円安くする | 300円 | 1時間 | 300円/時 |
| 通信プランを見直して月1,200円削減 | 年14,400円 | 1時間 | 初年度14,400円/時 |
| 使わない月1,000円のサービスを解約 | 年12,000円 | 15分 | 初年度48,000円/時相当 |
| 月2,000円の固定費をまとめて見直す | 年24,000円 | 2時間 | 初年度12,000円/時 |
もちろん、これを厳密な会計数字だと考える必要はありません。
通信会社を変更すれば手続きの面倒が増える場合もありますし、サービスを解約して生活の満足度が下がるなら、その点も考えなければなりません。
また、時間を使ったこと自体が楽しかったなら、その時間を丸ごとコストとして扱うのも不自然です。
それでも、これまで「300円安く買えた」という成果しか見ていなかったところへ「そのために1時間使った」という情報を加えるだけで、節約の見え方はかなり変わります。
特に、節約に疲れた、ポイ活に疲れた、最安値を探すことに疲れたと感じ始めている人ほど、一度だけ時給へ置き換えてみる価値があります。
節約の時給は「自分の会社員時給」と比べなくていい
節約を時給換算すると、「自分の会社員としての時給が3,000円なら、時給3,000円未満の節約は全部やめるべきなのか」という疑問が出てきます。
私は、そこまで単純に比べる必要はないと思います。休日の1時間を節約へ使わなかったからといって、その1時間だけ会社へ行って3,000円稼げるわけではありません。
副業できる人もいれば、できない人もいる。寝る、散歩する、動画を見る、料理する、何もしないといった時間にも価値がありますが、それを給与と同じ基準で円換算すると、かえって話がおかしくなります。
だから「節約の時給」は、会社員としての時給と勝負させる数字ではありません。
見るべきなのは、「私はこの時間を、この節約額と交換したいか」です。
30分使って100円なら、その30分を100円で手放しても構わないか。1時間使って300円なら、その1時間より300円の方が自分にとって大事か。こう考える方が自然です。
経済学には「機会費用」という考え方があります。ある選択をしたことで、別の選択肢から得られたはずの価値を手放すという考え方です。
消費者が時間とお金を交換するときにも、どちらの機会費用を意識するかによって判断が変わることが研究されています。
節約でも同じです。100円を節約するという行動には、「100円浮いた」という結果だけでなく、その時間に別のことができなかったという側面があります。
だから重要なのは、「節約の時給が何円なら合格かではなく、自分がその交換に納得しているか」です。
節約の回数を増やすより「一回あたりの単価」を上げる
節約というと、毎日の小さな支出を一つずつ潰していくイメージがあります。
100円安い物を選ぶ。50円のクーポンを使う。ポイントを取りこぼさない。ランチを100円安くする。日用品を数十円安く買う。
一つ一つは確かに節約です。でも、月5,000円を減らしたいからといって、50回も100円の判断をする必要があるでしょうか。
同じ5,000円なら、「満足度の低い5,000円の支出を一度やめても結果は同じ」です。
| 節約方法 | 月の節約額 | 必要な判断回数 | 時間・手間の傾向 |
|---|---|---|---|
| 100円を50回削る | 5,000円 | 50回 | 大きい |
| 500円を10回削る | 5,000円 | 10回 | 中程度 |
| 2,500円を2回削る | 5,000円 | 2回 | 小さい |
| 満足度の低い5,000円を1回やめる | 5,000円 | 1回 | かなり小さい |
たとえば、なんとなく行っている外食ランチを一度だけ弁当や自炊へ置き換える。あまり乗り気ではない飲み会を一回断る。ほとんど使っていない有料サービスを解約する。買っても大して嬉しくないセール品を一回見送る。
一回あたりの金額を少し大きくすれば、日常生活のすべてを節約モードにする必要がなくなります。
旅行でも同じです。旅行は高額になりやすいので、「旅行を一回やめれば早い」と考えることはできます。
ただし、一年で最も楽しみにしている旅行を削ってまで、日々100円を自由に使えるようにするのでは本末転倒です。
一方、「なんとなく毎年行っているけれど、今年はそれほど行きたくない」という旅行なら、一回見送るだけで数万円浮くかもしれません。
ここで大切なのは、金額の大きさではありません。「単価が大きく、満足度が低い支出を先に探す」ことです。
FIRE民が減らした方がいいのは、支出の総額だけではなく、「節約のために判断する回数そのもの」なのかもしれません。
毎日細かく我慢するより、一年に数回だけ大きな判断をした方が、節約の時給も生活の快適さも上げやすくなります。
「高い支出を削る」でもない|金額と満足度を分けて考える
ここまで読むと、「では、大きい支出から順番に切ればいいのか」と思うかもしれません。
それも少し違います。10万円の旅行が自分にとって一年最大の楽しみなら、その10万円はかなり価値の高い支出かもしれません。一方、月1万円の会費を惰性で払っているだけなら、その方が先に見直す対象です。
支出は、金額だけでは判断できません。そこでシンプルに、「金額の大きさ × 自分の満足度」で見てみると整理しやすくなります。
| 支出のタイプ | 基本的な考え方 |
|---|---|
| 高額 × 満足度が低い | 最優先で見直す。節約単価が高くなりやすい |
| 高額 × 満足度が高い | 無理に削らない。人生の中心的な支出かもしれない |
| 少額 × 満足度が低い | 習慣化しているなら仕組みで減らす |
| 少額 × 満足度が高い | 家計に余裕があるなら残してよい |
この考え方なら、「コーヒーを買う人は浪費家」、「旅行へ行くならFIREできない」、「外食するなら節約不足」という雑な話にはなりません。
たとえば毎日500円の支出でも、それが仕事の休憩として大きな満足を生んでいるなら、月1万円前後の価値ある支出として残す選択肢があります。一方、年1回しか払わない3万円でも、毎回後悔するものなら見直した方がいいです。
節約は、支出額の大きい順に敵を倒すゲームではなく、自分の満足度に対して割高な支出を見つける作業です。
▶ ラテマネーは本当に小さな浪費なのか?|ついで買いに削られる40代独身のFIRE家計 / FIRE計画の羅針盤
小さな支出を放置すると年間では大きくなる一方、小さな支出を減らすために毎日多くの時間を投入しても効率が悪くなる。
この二つは矛盾せず、「習慣化した無駄は仕組みで消し、細かな最適化には時間を使いすぎない」というところで両立します。
「安く買う」より「一度決めたら考えなくていい節約」が強い
節約の時給を高くするうえで、一番強いのは「固定費」です。
通信費、使っていないサブスク、決済サービス、各種会費などは、一度見直せば、その後は基本的に何もしなくても効果が続きます。
月1,000円の節約でも一年なら12,000円です。これを毎月1,000円分クーポンで稼ごうとすれば、一年間ずっと何かを確認し続けなければならないかもしれません。
でも固定費なら、一度手続きしてしまえば次の月から自動的に家計が軽くなります。
FIREと相性がいいのは、こういう節約です。「頑張れば節約できる家計ではなく、頑張らなくても節約された状態が続く家計」、これはかなり強いです。
ただし、固定費なら何でも削ればいいわけではありません。保険なら保障内容、通信なら通信品質、住居なら通勤・安全性・住環境など、単純な月額料金だけでは比べられないものもあります。
「月額が下がった = 必ず得」と考えるのではなく、必要な機能を残したうえで余分な支出を落とすことが大切です。
その意味では、節約の時給をさらに高める方法は、「価格を調べる回数そのものを減らすこと」でもあります。
毎回安い物を探すより、「これはこの店で買う」、「日用品はこの価格帯なら買う」、「ポイント還元は通常分だけで十分」と自分なりの基準を決める。
そうすれば、最安値を逃すことはあるかもしれませんが、比較する時間はかなり減ります。
100点の節約を毎回目指すより、「80点の節約を自動運転にする」方が、FIREでは使いやすい場合が多いです。
ポイ活の時給も同じ|「得した額」だけで見ない
「ポイ活 時給」という言葉で検索する人も増えていますが、考え方はまったく同じです。
ポイントは、使えば実質的なお金になります。普段使っているクレジットカードや決済サービスで自然に貯まるポイントなら、わざわざ否定する理由はありません。
問題は、ポイントを得るために行動が複雑になったときです。
エントリーを確認する。キャンペーン日を覚える。複数アプリを使い分ける。買う予定のなかった物を還元率のために買う。期限が切れそうなポイントを使うために、さらに何かを探す。
ここまで来ると、「ポイントをもらう」のではなく、「ポイントのために働く」に近づいていきます。
仮に500円分のポイントを得るために一時間使えば、単純計算では時給500円です。
それでも楽しいなら構いません。ゲーム感覚でポイントを集めること自体が趣味なら、余暇時間として価値があります。
でも、面倒だと思いながら「FIREするためには一円も逃してはいけない」と続けているなら、一度止めてみてもいいです。
ここで大事なのは、ポイントを捨てることではなく、「ポイントを得るために自分の生活を複雑にしすぎない」ことです。
FIREでは資産管理、税金、年金、投資、社会保険など、もともと考えることが多い。
そこへ日々の支払いまでフル最適化すると、家計は強くなっても生活は忙しくなります。
節約の時給が低くても、やめなくていい節約はある
節約の時給には大きな注意点があります。時給が低ければ、全部やめればいいわけではありません。
たとえば、自宅から少し離れた店まで歩けば200円節約できるとします。往復40分なら、単純な節約時給は300円です。
数字だけなら低い。でもその40分が運動になり、散歩が好きで、気分転換にもなっているなら、その時間は「200円を稼ぐためだけの労働」ではありません。
料理も同じです。外食より自炊の方が安いからといって、調理時間を全部節約コストにすると、自炊の時給が低く見えることがあります。
しかし料理自体が趣味なら、その時間は娯楽でもあります。逆に、料理がかなり苦痛な人なら話は変わるでしょう。
つまり、節約時間には、「苦痛な時間」と「それ自体に価値がある時間」があります。
同じ一時間でも、意味は同じではありません。だから「節約の時給」は機械的に使うのではなく、「その時間を使っている自分がどう感じているか」とセットで見ます。
これはかなり重要です。計算上は時給が低くても楽しいなら続ければいいし、時給1,500円あっても毎回イライラしているなら、やめる選択肢があります。
数字は、自分の価値観を代わりに決めてくれるものではありません。
あくまで、「私はこの時間とこの金額を本当に交換したいか」に気づくための物差しです。
お金を使って時間を買うことも、FIREと矛盾しない
節約を考えていると、「お金を使わないこと」が常に正解に見えてきます。
でも場合によっては、お金を少し多く使って時間を守る方が合理的です。
これは心理学の研究でも興味深い結果があります。2017年にPNASへ掲載されたAshley Whillansらの研究では、米国、カナダ、デンマーク、オランダなどの調査で、時間を節約するサービスへお金を使う人ほど生活満足度が高い傾向が見られました。また実験では、物を買うより時間を節約する支出をした場合の方が幸福感が高かったと報告されています。
もちろん、この研究から「時短サービスへお金を使えば誰でも幸せになる」とまでは言えませんが、「お金を守るだけでなく、時間を守る支出にも価値があり得る」ことを示す研究です。
FIREとの関係を考えると、ここは面白いところです。
普通は、「今はお金を節約する → 資産を作る → FIREする → 自由時間を得る」と考えます。
でも、極端にすると、「現在の自由時間を削り続ける → その対価で少しだけ資産を早く作る → 将来になって自由時間を買い戻す」という形にもなります。
もちろん若いうちに節約し、将来の選択肢を増やすことには十分意味があります。ただ、時間にはお金と違う特徴があります。
- 今日の一万円は、使わなければ来月へ持ち越せます
- 今日の一時間は、使わなくても明日二時間にはなりません
だからFIREを目指しているからこそ、「今の時間も、未来の時間も両方守る」という発想が必要になります。
40代独身FIREでは「自分の時間は余り物」という考えをやめたい
40代会社員になると、平日の時間の大部分はすでに売っています。
勤務時間だけではなく、通勤、身支度、会社からの連絡、疲労からの回復まで含めれば、仕事が一日へ与える影響はかなり大きい。
だから休日になると、「今日は特に予定もないし」と思ってしまいます。この「予定がない時間」が曲者です。
予定がなければ価値がないわけではありません。昼まで寝てもいいし、散歩してもいい。本を読んでもいいし、何もせずぼんやりしてもいい。旅行の予定を考えたり、将来どう暮らすかを考えたりしてもいい。
FIREで取り戻したいのは、まさにこういう「誰にも用途を決められていない時間」ではないでしょうか。
それなら、FIRE前だからという理由で自分の自由時間を極端に安く扱うのは、少しもったいないです。
特に独身の場合、支出も時間も自分だけの判断で最適化しやすいので、節約の沼にはまりやすい面があります。
誰かから「もういいんじゃない?」と言われない分、自分で止めなければ最適化には終わりがありません。
一円安い。ポイント還元率が0.5%高い。この買い方なら100円多く戻る。どこまでも続けられます。
でもFIREとは、最適化選手権ではありません。お金の心配を減らし、自分で選べる時間を増やす計画です。
▶ FIRE疲れに悩む独身おじさんへ|投資貧乏で今の生活を削りすぎない資産形成休憩術 / FIRE計画の羅針盤
節約そのものが苦しくなってきた場合は、節約の時給だけでなく、FIRE計画全体のペースまで一度見直した方がいい場合もあります。
節約を4種類に仕分けすると「残す・やめる」がかなり楽になる
では、実際の生活でどう使えばいいのでしょうか。毎回「この節約の時給はいくらだ」と電卓を叩く必要はありません。一度だけ、自分の節約を4種類に分けてみるとかなり整理できます。
| タイプ | 特徴 | 基本方針 |
|---|---|---|
| 高効果・低手間 | 固定費、不要サービス解約など | 最優先でやる |
| 高効果・高手間 | 大きな契約変更、住居見直しなど | 年1回程度まとめて検討 |
| 低効果・低手間 | 自然にできる習慣、小さな無駄防止 | 苦しくなければ続ける |
| 低効果・高手間 | 細かい最安値追求、複雑なポイ活など | まずやめる候補 |
一番先にやめていいのは、「効果が小さいのに、時間と手間が大きい節約」です。
ここを削るだけで、節約額はほとんど変わらないのに、生活がかなり楽になることがあります。
月額支出を一回見直せば、その後ほとんど何もしなくても年間支出が下がります。
そしてもう一つ、「支出額 × 満足度」の表も作ってみる。
この二枚を組み合わせれば、「時間を使う価値のある節約」と「そもそも削る価値のある支出」を分けられます。
節約というと、支出側ばかり見ます。でも実際には、「何を削るか」と「どうやって削るか」の二つがあります。
「満足度の低い大きな支出を見つけ、それをできるだけ少ない判断回数で減らす」、これが、節約の時給を高くする一番シンプルな方法です。
節約額を増やすより「節約しなくていい状態」を作る
FIREを長く続けるなら、最終的には、「節約を頑張り続ける家計」ではなく、「あまり節約を考えなくても大きく崩れない家計」を作ることが大切です。
毎月の固定費が適正で、投資は自動積立、生活防衛資金も確保してある。不要なサービスは少なく、日常の買い物にも自分なりの予算感がある。
そうなれば、一つ一つの商品を最安値で買えなくても問題ありません。年間で見れば十分収まっているからです。
これは投資にも少し似ています。毎日の値動きを完璧に当てようとするより、自分に合った資産配分を作って長く続ける方が現実的です。
家計も、一回一回の買い物に勝とうとするより、全体として大崩れしない仕組みを作った方が続けやすいです。
▶ 投資はいつまで続ける?|FIRE民がハマる「資産形成のオーバーラン」 / FIRE計画の羅針盤
資産形成では「もっと増やす」が目的化することがありますが、節約でも「もっと安く」が目的化することがあります。どちらも、本来は人生を楽にする手段だったはずです。
FIRE家計で目指したいのは、「一番安く生きること」ではありません。
「自分が納得できる生活を、無理なく長く維持できる支出に収めること」です。
そこまで整えば、スーパーで30円高く買った日があっても、ポイントを一回取り逃しても、大した問題ではなくなります。これこそ、家計の自由だと思います。
節約で生まれた余裕は「投資・安心・今の生活」に分ければいい
節約でお金が浮いたら、そのすべてを投資しなければならないわけでもありません。
FIREを目指していると、1万円余れば、「新NISAへ入れなければ」と思いやすいです。
もちろん資産形成へ回すのは合理的です。でも、浮いたお金の使い道は三つくらいに分けて考えていいと思います。
一つ目は「未来の自由を買うお金」です。
投資信託などへ回し、将来の金融資産に変える。これはFIREの王道です。
二つ目は、「今の安心を買うお金」です。
生活防衛資金を厚くしたり、突然の家電故障や医療費へ備えたりする。
現金が十分あることで、会社で何か起きても慌てずに済むなら、それ自体が会社依存を減らします。
三つ目は、「今の時間や満足を買うお金」です。
趣味、旅行、運動、快適な住環境、少し楽な移動、便利なサービスなどへ使う。
必要であれば、お金を使って面倒な作業を減らすことも含まれます。
ここで全部を投資へ回す必要はありません。節約によって月1万円余裕ができたなら、5,000円は投資。3,000円は安心。2,000円は今を良くする。そんな配分でいいです。
FIREは現在を全部犠牲にして、未来だけを良くする計画ではないはずです。
むしろ、「現在の会社依存を少しずつ減らしながら、今の生活も壊さず、将来の選択肢を増やす」、その方が、何年も続くFIRE計画には向いています。
まとめ|100円を守る前に、自分の1時間の扱いを考える
節約はFIREに必要です。生活費が下がれば必要資産は下がり、投資へ回せるお金も増えます。無駄な支出を減らすことは、これからも重要でしょう。
でも、節約できた金額だけを見ていると、もう一つのコストを見落とします。「自分の時間」です。
0分使って100円を節約した。1時間かけて300円安い物を見つけた。何度もアプリを確認して500円分のポイントを取った。その結果だけを見れば、すべて得です。
でも「節約の時給」で見ると、「そこまでやらなくてもいいかもしれない」という節約が見えてきます。
だから、節約額を増やしたいなら、節約の回数まで増やす必要はありません。
100円を50回削るより、満足度の低い5,000円の支出を一回見直す。毎回最安値を探すより、一度固定費を見直す。高額でも大好きな旅行は残し、惰性で払っている支出を削る。この方が、節約の時給は高くなりやすいです。
一方で、節約の時給が低くても、散歩や料理のように、その時間自体が楽しいなら続けるべきです。
結局、「節約の時給」は、何円なら正解かを決める数字ではありません。
自分へ、「私は、この時間を、この金額と交換して本当にいいのか」と問いかけるための数字です。
FIREは、将来の自由時間を手に入れるための計画です。
だからこそ、未来の自由だけではなく、現在の自由時間にももう少し高い値段をつけていいです。
家計の100円を守ることに夢中になって、自分の一時間を安売りしてしまったら、本末転倒です。
節約する。投資する。資産を増やす。その先にあるのは、もっと節約する人生ではありません。
「自分のお金と時間を、自分で決められる人生」です。
だったらFIREへ向かう途中から、少しずつその使い方を練習しておいてもいいのではないでしょうか。
最安値を逃しても大丈夫。ポイントを一つ取り損ねても大丈夫。
「家計全体が整っていて、本当に大切な支出へお金を使え、自分の時間も守れている」、そこまで来れば、節約は我慢ではなくなります。
FIRE民が上げたいのは、投資利回りだけではなく、「節約の時給」なのかもしれません。
こちらの記事もあわせてどうぞ
▶ ラテマネーは本当に小さな浪費なのか?|ついで買いに削られる40代独身のFIRE家計 / FIRE計画の羅針盤
・小さな支出を軽視してよいわけではありません。「小さな浪費を仕組みで防ぐ」と「小さな節約へ時間を使いすぎない」を両立させたい人向けです。
▶ メンパはFIREの新基準になる?|コスパ・タイパに疲れた40代独身が“心の消耗”でお金と時間を見直す話 / FIRE計画の羅針盤
・お金と時間だけでなく、「その最適化でどれだけ心が消耗しているか」という別のコストまで考えたい場合はこちらです。
▶ FIRE疲れに悩む独身おじさんへ|投資貧乏で今の生活を削りすぎない資産形成休憩術 / FIRE計画の羅針盤
・節約の時給以前に、FIREのための節約・投資そのものが生活を圧迫し始めている人へ、計画を少し緩める方法を整理しています。
▶ 投資はいつまで続ける?|FIRE民がハマる「資産形成のオーバーラン」 / FIRE計画の羅針盤
・「もっと安く」が止まらない節約と同じように、「もっと増やす」が止まらなくなる資産形成の問題を扱っています。
※本記事で使用している「節約の時給」は、節約額とそのために使う時間の関係を分かりやすく考えるための本記事上の表現です。正式な会計指標や経済学上の統一された指標ではありません。
※節約の効果や時間の価値は、収入、生活環境、家族構成、健康状態、趣味、居住地域などによって異なります。また、固定費の変更では料金だけでなく必要なサービス・保障内容なども確認してください。
※投資信託、株式、ETFなどの金融商品には元本割れ等のリスクがあり、将来の運用成果は保証されません。制度・税制等も変更される可能性があります。
コメント