




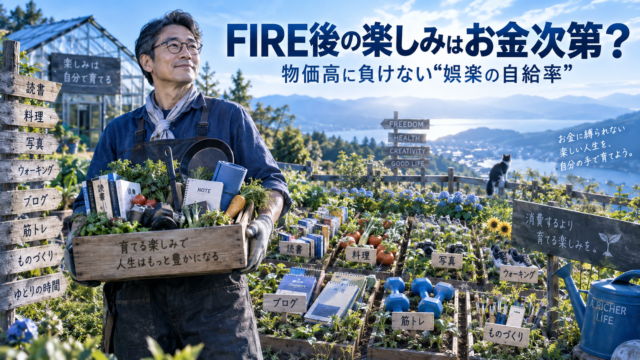
FIREを目指していると、物価高が気になります。
食料品が上がり、電気代が上がり、外食も旅行も以前より高く感じる。
会社員なら賃金が上がる可能性もありますが、FIRE後は給与収入がなくなるか小さくなるため、「この先も物価が上がったら、必要資産はいくら増えるのだろう」と不安になるのは自然です。
そこでFIREのインフレ対策というと、普通はお金側の話になります。
現金だけで持たず株式なども組み合わせる、生活費を少し多めに見積もる、取り崩し率へ余裕を持たせる、完全FIREにこだわらず少し働ける余地を残す。いずれも長いFIRE生活を考えるうえでは重要です。
ただ、FIRE後の暮らしまで考えると、もう一つ気になることがあります。
物価が上がったとき、私たちの「幸せになる値段」まで一緒に上がるのでしょうか。
休日を楽しむために、毎回外食へ行く。旅行へ行く。ホテルに泊まる。ライブやスポーツ観戦へ行く。テーマパークへ出掛け、買い物をする。こうした楽しみが悪いわけではありませんし、自分にとって価値があるなら、FIRE後にこそお金を使いたいところでしょう。
問題は、「お金を払わないと楽しい時間を作れない状態になっていないか」です。
FIRE後には、会社員時代より自由時間が大幅に増えます。
平日の夜と土日だけだった自由時間が、極端にいえば毎日になる。その大量の時間を全部「お金を払って買う娯楽」で埋めようとすると、思っていた以上にFIRE後の娯楽費が膨らむ可能性があります。
逆に、散歩、読書、料理、運動、写真、創作、勉強、友人との会話など、比較的少ないお金でも楽しめることを複数持っていれば、物価が上がったからといって自分の楽しさまで同じ割合で値上がりするとは限りません。
この記事では、自分の生活満足度のうち、毎回市場から買わなくても自分で作れる部分を、分かりやすく「娯楽の自給率」と呼んでみます。
FIREのインフレ対策は、資産だけをインフレに強くすることではありません。
物価が高くなっても、それなりに機嫌よく暮らせる自分を作っておくことも、長いFIRE生活にはかなり効いてくるのではないでしょうか。
- FIREのインフレ対策は「生活費」だけ見ても足りない
- 会社員は「お金で時間を買い」、FIRE後は「時間で楽しみを作れる」
- お金のかからない休日はつまらない?「安い趣味」より選択肢の多さが大事
- 「娯楽の自給率」が低いと、自由時間が増えるほど支出機会も増える
- 物価高で本当に怖いのは「値段」より“幸せになる価格”が上がること
- お金を使わない休日でも満足しやすい「時間型の楽しみ」を持っておく
- 消費型の楽しみと「作る楽しみ」では、時間の価値が変わる
- 「無料なら正義」になった瞬間、またFIREが苦しくなる
- 40代独身は「暇つぶし」より、自由時間を楽しむ練習をしておく
- 娯楽費は「削る固定費」ではなく、調整できる余白として持つ
- FIREの必要資産は「生活水準」だけでなく、楽しみ方の柔軟性でも変わる
- 独身FIREでは「一人で楽しめる」と「人と楽しめる」の両方が強い
- FIRE前に確認したい「娯楽の自給率」チェック
- 物価高に強いFIREとは「何も買わない生活」ではない
- まとめ|FIREでは「幸せになる値段」を上げすぎない
- こちらの記事もあわせてどうぞ
FIREのインフレ対策は「生活費」だけ見ても足りない
FIREの必要資産を考えるとき、最初に見るのは年間生活費です。
家賃、食費、光熱費、通信費、医療費、税金や社会保険、趣味や旅行などを合計し、退職後にどれくらいのお金が必要になるのかを考えます。
ただし、一つの「年間生活費」という数字の中には、性質の違う支出が混ざっています。
家賃、電気、食費、医療費などは、多少の調整はできても簡単にゼロにはできません。
一方で、旅行、外食、ライブ、買い物、レジャーなどは、本人の価値観や状況によって支出額を動かしやすいものです。
FIRE計算上はどちらも同じ1万円ですが、物価高への対応力はかなり違います。
食料品が値上がりすれば、ある程度受け入れるしかありません。家賃が上がれば、引っ越さない限り負担は増えます。
しかしホテル代が上がったなら、宿泊回数を少し減らしたり、日帰り旅行へ変えたり、別の楽しみへ振り替えたりできます。つまり、FIREのインフレ耐性には二つあります。
| 視点 | 意味 | 主な対策 |
|---|---|---|
| 資産のインフレ耐性 | 物価上昇で資産の実質価値が下がることへ備える | 資産配分、現金比率、取り崩し余力などを考える |
| 暮らしのインフレ耐性 | 物価が上がっても生活満足度を大きく落とさない | 楽しみ方を分散し、支出を柔軟に変えられるようにする |
FIRE記事でよく扱われるのは前者ですが、退職後の生活を20年、30年と続けるなら後者も無視できません。
楽しさを維持するための金額まで物価と同じように上がっていくのか。それとも、価格が上がっても別の楽しみ方へ切り替えられるのか。この違いは、長期になるほど効いてきます。
▶ インフレ時代にFIREはもう無理なのか?|暴落不安・再就職リスクまで現実チェック / FIRE計画の羅針盤
資産側のインフレ対策と、暮らし側のインフレ対策。この二つを分けて考えると、物価高への不安も少し整理しやすくなります。
会社員は「お金で時間を買い」、FIRE後は「時間で楽しみを作れる」
会社員時代とFIRE後では、時間とお金の関係が大きく変わります。
会社員には給与がありますが、自由時間は限られています。平日は仕事に時間を使い、帰宅すれば疲れている。
休日も家事や買い物を済ませれば、自由に使える時間はそれほど多くありません。
だからこそ、短い時間を効率よく楽しむためにお金を使うことがあります。
料理する余裕がないから外食する。短い休暇しかないから新幹線や飛行機で遠くへ行く。せっかくの連休なのでホテルを予約し、イベントやテーマパークへ出掛ける。
これは浪費とは限りません。むしろ時間が不足している会社員にとっては、「お金で時間や体験を買う合理的な行動」です。
ところがFIRE後は、その関係が変わります。給与は減る一方、時間は増えます。平日の朝から散歩してもいいし、空いている時間に買い物へ行ってもいい。料理に2時間かけても、電車を乗り継いで遠回りしても、誰にも怒られません。
会社員時代には「そんな時間はない」と切り捨てていた過ごし方が、FIRE後にはむしろ使いやすくなります。
つまり、「会社員時代は、お金を使って時間を節約する」、「FIRE後は、時間を使ってお金を節約しながら楽しむこともできる」、この交換レートの変化を無視して、会社員時代の休日の過ごし方をそのまま365日へ拡大すると、FIRE後の娯楽費はかなり大きくなります。
毎週旅行する。暇だから毎日外食する。何かイベントがないと休日らしく感じられない。ショッピングモールへ行けば何となく買い物をして帰ってくる。自由時間が増えるほどお金も必要になる生活です。
でもFIREの大きなメリットは、その時間を手に入れることです。
だったら自由時間をただ消費するだけではなく、「時間そのものを材料にして楽しみを作る」という方向も使えるはずです。
お金のかからない休日はつまらない?「安い趣味」より選択肢の多さが大事
「お金を使わない休日」と聞くと、少し寂しく感じる人もいるかもしれません。
一日家にいる。散歩する。本を読む。自炊する。確かに、華やかな旅行や高級レストランでの食事と比べれば地味です。
しかし今回考えたいのは、「無料の趣味こそ最高」という話ではありません。
年間数十万円かかる旅行が人生最大の楽しみなら、FIRE後にこそ楽しめばいいと思います。
ライブへ行く、車に乗る、カメラを買う、ゲームをする。本人が納得してお金を使い、それが生活満足度につながるなら立派なFIRE支出です。
むしろ問題なのは、「楽しみが一種類しかないこと」です。
「休日=旅行でしか満足できない」、「外食しない休日はつまらない」、「暇になったら買い物をする」。
こうした状態では、その市場価格が上がったときに生活満足度まで直撃します。
反対に、旅行も好きだけれど散歩も好き。外食もするけれど料理も好き。ライブにも行くけれど家で音楽を聴く時間も好き。こんなふうに楽しみの選択肢が多ければ、物価や資産残高に合わせて柔軟に切り替えられます。
| 楽しみ方 | お金のかかり方 | FIRE後の使いやすさ |
|---|---|---|
| 旅行・宿泊 | 比較的大きい | 強い思い出を作れる一方、交通費・宿泊費の影響を受けやすい |
| 外食・カフェ | 回数次第で大きくなる | 手軽だが、自由時間が増えると頻度も増えやすい |
| ライブ・イベント | チケット以外にも交通・宿泊費がかかる場合がある | 大きな楽しみとして残しやすい |
| 買い物 | 商品価格に左右される | 短時間で満足を得やすいが、退屈と消費が結びつきやすい |
| 散歩・読書・料理 | 比較的小さい | 時間があるFIRE後と相性が良い |
| 創作・ブログ・写真 | 初期費用後は低コストの場合も多い | 時間そのものを楽しみに変えやすい |
| 運動・筋トレ | 方法により幅がある | 健康維持も兼ねやすい |
| 友人・地域との交流 | 工夫次第で抑えられる | 独身FIREの社会的な接点としても使いやすい |
FIREに強いのは、何でも無料で楽しめる人ではありません。
「お金を使う楽しみと、あまり使わない楽しみの両方を持っている人」です。
旅行に行けない月があっても退屈ではない。でも行きたい場所があればお金を使う。
これくらいの柔軟さが、長いFIRE生活にはちょうどいいと思います。
▶ FIREを目指すと趣味は変わるのか?お金と時間のリアル/ FIRE計画の羅針盤
趣味を節約のために変える必要はありません。お金を使わなくても楽しめる選択肢も持っておくことで、趣味や旅行へ使うお金をむしろ気持ちよく使いやすくなります。
「娯楽の自給率」が低いと、自由時間が増えるほど支出機会も増える
「娯楽の自給率」を、もう少し具体的に考えてみます。厳密な割合を計算する必要はありません。
予定のない休日を一日想像してみるだけで、その人の傾向はある程度見えてきます。
朝起きて、「今日は何をしよう」と考えたとき、最初に思い浮かぶのが外食、買い物、旅行、イベントなどの有料サービスばかりなら、楽しみを市場から購入する比率は比較的高いと考えられます。
一方で、散歩、料理、読書、運動、写真、創作、勉強なども自然に候補へ入ってくるなら、自分の時間を材料にして楽しみを作れる割合は高い。
会社員時代には、この違いはそれほど目立ちません。休日が週2日程度しかないからです。
しかしFIRE後には、その「休日」が大幅に増えます。
仮に会社員時代の土日に平均3,000円ずつ娯楽費を使っていたとします。月8日なら約2万4,000円です。
ところがFIRE後に同じ感覚で月20日以上外へ出て過ごせば、単純には同じ金額では済みません。
あくまで説明用の仮定ですが、自由時間の増加と支出機会の関係はこんなふうに考えられます。
| 過ごし方の例 | 1日あたりの娯楽費を仮定 | 月20日なら |
|---|---|---|
| 街歩き+外食 | 3,000円 | 6万円 |
| 映画+食事 | 4,000円 | 8万円 |
| 日帰りレジャー | 8,000円 | 16万円 |
| 散歩+自炊+読書 | 500円 | 1万円 |
もちろん、映画へ20回行く人もいませんし、散歩でもカフェへ寄れば支出は増えます。
この表で言いたいのは、具体的な金額ではありません。
「自由時間が増えると、支出するチャンスまで増える」、ここがポイントです。
FIREすると通勤費や会社員特有の支出は減るかもしれません。
しかし、暇になって外出や旅行が増えれば、別の支出が増える可能性もあります。
FIRE計画では年間生活費をかなり細かく計算するのに、「自由時間が増えた結果の娯楽費」は意外と見落とされやすいところです。
物価高で本当に怖いのは「値段」より“幸せになる価格”が上がること
物価高では、どうしても商品の値段へ目が向きます。
ホテルが高くなった。外食が高くなった。チケット代が上がった。航空券も高い。
もちろん、それだけでも家計への負担です。しかしFIRE後の生活を考えると、もう一段気になることがあります。
その支出をしないと満足できない場合、「生活満足度を維持する費用まで一緒に上がってしまう」ことです。
たとえば毎年の旅行費が40万円だった人が、同じ内容を楽しむために50万円必要になったとします。年間10万円の差でも、取り崩し生活が20年、30年と続けば無視しにくくなります。
では旅行をやめればいいのかといえば、そうではありません。
旅行が人生の大きな楽しみなら、そのために資産を使う価値があります。
FIREは資産残高を競うゲームではなく、自分の時間と人生の選択肢を増やすためのものだからです。
問題は、「旅行へ行けない年 = つまらない一年」になってしまうことです。
旅行も楽しい。近所を歩くのも悪くない。高級レストランにも行きたい。でも自分で料理するのも面白い。ライブには行く。ただし家で音楽を聴く休日も好き。
この状態なら、物価高で旅行回数を少し減らしたとしても、人生全体の幸福度まで同じ割合で下がるわけではありません。
だからFIREでは、生活費のインフレ率だけでなく、「自分が幸せになるために必要な金額は、物価と一緒にどこまで上がるのか」を考えてみてもいいと思います。
ここでは便宜的に、それを「幸福のインフレ率」と呼んでみます。
物価が20%上がったとき、自分が幸せになるための価格まで20%上げる必要はありません。
お金を使わない休日でも満足しやすい「時間型の楽しみ」を持っておく
検索で「お金のかからない趣味」、「休日 お金使わない」、「一人でできる趣味」と調べる人の多くは、おそらく単なる節約術だけを探しているわけではありません。
「お金を使わずに、どうすれば休日をちゃんと楽しくできるのか」、ここが知りたいはずです。
その意味で、FIRE前から試しやすいのは、短時間で刺激を買う娯楽よりも、「時間を使うこと自体が楽しさにつながる活動」です。
| 楽しみ方 | 向いている人 | FIRE後に使いやすい理由 |
|---|---|---|
| 散歩・街歩き | 外へ出たい人 | 時間をかけるほど行動範囲を広げられ、特別な予約もいらない |
| 読書・図書館 | 一人時間が苦にならない人 | 長時間過ごせて、知識や興味も広がる |
| 料理 | 作ることを楽しめる人 | 生活費と趣味を兼ねられ、時間があるほど試せることが増える |
| 筋トレ・ウォーキング | 体を動かしたい人 | 健康維持と娯楽を兼ねやすい |
| 写真 | 外出の目的が欲しい人 | 近所でも被写体を探すことで散歩がイベント化する |
| 文章・創作 | 作ることが好きな人 | 時間をそのまま成果物へ変えられ、完成までの過程も楽しめる |
| 勉強・語学 | 知ること自体が好きな人 | 終わりがなく、自由時間を長く使える |
| 友人との散歩・自宅での食事 | 一人だけでは物足りない人 | 高い外食に頼らず人との接点を持てる |
ここで重要なのは、全部やることではありません。二つ、三つあれば十分です。
「今日は金を使っていないから負け」でも、「無料だから正義」でもありません。
「お金を使う予定がない日でも、普通に一日を楽しめる選択肢がある」、それだけでFIRE後の自由時間はかなり扱いやすくなります。
消費型の楽しみと「作る楽しみ」では、時間の価値が変わる
FIRE後の娯楽を考えるうえで、もう一つ面白い違いがあります。
映画を見る、外食する、旅行へ行く、ライブを見るといった楽しみは、「完成されたサービス」を受け取る側に回ることが多いものです。短い時間でも強い満足を得やすいため、忙しい会社員とは非常に相性があります。
一方、料理する、写真を撮る、DIYをする、絵を描く、楽器を練習する、家庭菜園をするといった活動では、自分自身も結果を作る側になります。
どちらが優れているという話ではありません。ただ、自由時間が大量にあるFIRE後とは、後者の相性が良い場面があります。
作る楽しみには時間がかかります。上達するまで練習が必要ですし、失敗もします。最初から上手くできるわけではありません。会社員時代なら、それが面倒に感じるかもしれません。
FIRE後は違います。料理に2時間かけてもいい。一駅歩いてもいい。写真を撮りながら何時間も歩いてもいい。
別に生産性は高くありません。むしろ効率だけ考えれば、かなり悪い。でも、それで構いません。
FIREは、生産性を最大化するために会社を辞める計画ではありません。
「時間を効率よく使わなくてもいい自由を買う計画」でもあります。
会社員時代は「時間がかからないこと」に価値があります。
FIRE後は、逆に「時間がかかること自体が娯楽になる」可能性があります。
ここへ気づくと、お金のかからない趣味は単なる節約ではなくなります。
「無料なら正義」になった瞬間、またFIREが苦しくなる
ここまで読んで、「よし。FIRE後は一円も娯楽に使わないぞ」となったら少し待った方がいいです。
それでは、別の形の我慢大会になってしまいます。旅行へ行く。ライブへ行く。美味しいものを食べる。ゲームを買う。カメラを買う。好きな趣味へお金を使う。全部いいと思います。
そもそも何のために資産形成しているのかを考えれば、お金を最後まで使わずに残すことだけがFIREの目的ではありません。
重要なのは、「お金を使う楽しみしか持っていない状態を避けること」です。
娯楽の自給率を100%にする必要はありません。むしろ100%なら、旅行や外食へまったく行かない生活になってしまうかもしれません。
有料の楽しみと低コストな楽しみを両方持ち、その日の気分や家計、相場環境によって選べる状態の方が自由です。
資産が好調な年は少し遠くへ行く。暴落した年は近場で楽しむ。若くて元気なうちは旅行へ使う。疲れている時期は家での趣味を増やす。支出をゼロにするのではなく、「楽しみ方を切り替えられること」が強さです。
▶ FIRE疲れに悩む独身おじさんへ|投資貧乏で今の生活を削りすぎない資産形成休憩術 / FIRE計画の羅針盤
FIREを急ぐあまり、趣味や外食まで全部削って現在の生活が干からびてしまえば本末転倒です。
「娯楽の自給率」は、さらに節約するためではなく、お金を使う日と使わない日の両方を楽しめるようにする考え方です。
40代独身は「暇つぶし」より、自由時間を楽しむ練習をしておく
会社員として20年以上働いていると、平日の時間割はほぼ会社が作ってくれます。
起床して通勤し、仕事をして昼休みを取り、また仕事をして帰宅する。平日の大部分は、自分で予定を決めなくても埋まっています。休日になって初めて「今日は何をしよう」と考えます。
だから私たちは、お金を稼ぐことには長い経験があっても、「自由時間を毎日自分で使う経験」は意外と少ないものです。
長期休暇に入った最初の数日は嬉しい。しかし一週間もすると、何をしていいか分からなくなる人もいます。
FIRE後には、その状態が数十年続く可能性があります。
▶ FIRE後にやることがない問題|早期リタイアの意外な現実 / FIRE計画の羅針盤
だからFIRE後に突然「生涯楽しめる趣味を探そう」とする必要はありません。
会社員の今から少しずつ試せます。あえて何も予定を入れない休日を作ってみる。少額だけ持って出掛けてみる。スマホを見ずに近所を歩いてみる。料理に時間をかけてみる。昔好きだったことをもう一度やってみる。
最初から面白いとは限りません。でも、それでいいと思います。自由時間を楽しむことも、一種の技術です。
会社員時代は、お金を稼ぐ能力を磨きますが、FIRE後には、「時間を楽しみに変える能力」も使うことになります。
娯楽費は「削る固定費」ではなく、調整できる余白として持つ
FIRE計画では固定費削減が重視されます。家賃、通信費、保険、車、サブスクなどは、一度見直せば毎月効果が続くため、必要資産を減らすうえでも非常に強い項目です。
一方、娯楽費は少し性質が違います。完全に削るより、「家計に応じて増減できる余白」として持っておく方がFIREには使いやすいと思います。
相場が好調な年は旅行を増やす。大きな出費があった年は近場中心にする。健康なうちに使いたいことへ少し多めに使う。暴落時には高額レジャーの頻度を少し下げる。こうした調整ができれば、FIRE資産への圧力も下げられます。
たとえば「毎年必ず海外旅行4回」が絶対条件になれば、その支出は半分固定費に近づきます。
一方、「旅行は好きだけれど、行かない月も普通に楽しい」なら、旅行費は本当の意味で変動費です。この違いは意外と大きいです。
FIRE後の支出には、「生活を維持するために必要なお金」と「生活を楽しくするためのお金」があります。
後者は削るべきお金ではありません。むしろFIRE後にこそ使いたい。
ただし、その金額を毎年必ず維持しないと生活満足度が崩れる状態にすると、長期の資産計画へ強く影響します。
だから「娯楽費をいくら減らせるか」ではなく、「娯楽費を必要に応じて動かせる生活になっているか」を見る方が、FIREには合っていると思います。
FIREの必要資産は「生活水準」だけでなく、楽しみ方の柔軟性でも変わる
一般的なFIRE計画では、年間生活費を基準に必要資産を考えます。
ここで同じ年間300万円の生活をしている二人がいたとします。一人は、家賃や生活固定費の割合がかなり大きく、娯楽費は少ない。もう一人は固定費を比較的抑え、その代わり旅行や趣味に多く使っている。
支出総額は同じでも、相場が悪化したときに動かせる金額は違います。
もちろん、固定費が低ければ必ず安全という単純な話ではありません。住環境や健康への支出を無理に削れば、別の問題が出ます。
ただ、同じ生活費でも、「絶対に必要な金額」と「必要なら調整できる金額」の比率は人によって異なります。
この差はFIREの安全余力になります。さらに、低コストな楽しみも複数持っていれば、娯楽費を少し落としても生活満足度が急落しにくくなります。
つまりFIREの安全性は、「年間生活費がいくらか」だけでは決まりません。
「その生活費をどこまで柔軟に動かせるか」も重要です。
私はこれを、ある意味で「娯楽の分散投資」だと思っています。
旅行。料理。散歩。映画。友人との時間。運動。読書。創作。一つだけではなく複数持つ。
高コストと低コスト。一人でできるものと、人とやるもの。外でやるものと、家でできるもの。体を使うものと、頭を使うもの。
投資資産だけ分散して、人生の楽しみを一種類へ集中させる必要はありません。
独身FIREでは「一人で楽しめる」と「人と楽しめる」の両方が強い
40代独身の場合には、もう一つ注意しておきたいことがあります。
お金のかからない趣味というと、どうしても一人でできるものが多くなります。読書、散歩、ゲーム、料理、動画などは、独身FIREとはかなり相性がいい趣味です。
ただし、全部を一人で完結させる必要はありません。会社を辞めると、職場で人と会う機会は減ります。そこで「交際費も高いから全部削ろう」とすると、人との接点まで一緒に減ってしまう可能性があります。
独身FIREでは、「一人でも楽しめる力」と「大きなお金を使わなくても人と楽しめる力」の両方があると強いです。
友人と散歩する。自宅で食事をする。地域の活動へ参加する。趣味のコミュニティへ行く。公園や公共施設で会う。もちろん飲みに行っても構いません。
重要なのは、「人と会う = 必ず高い外食」という形だけに固定しないことです。
独身FIREでは、人間関係そのものが生活の重要な要素になります。
安く暮らすために、大切な人との関係まで切り売りする必要はありません。
FIRE前に確認したい「娯楽の自給率」チェック
最後に、自分の生活がどれくらい物価に左右されやすいか確認してみます。
点数をつける必要はありません。休日を思い浮かべながら、「これは弱いかもしれない」と感じるところが一つ見つかれば十分です。
| 確認すること | 見えてくるもの |
|---|---|
| 予定のない休日でも、それほど苦痛ではないか | 自由時間そのものを扱えるか |
| 少額で楽しめることが3つ以上あるか | 物価に左右されにくい選択肢があるか |
| 旅行・外食・買い物以外にも楽しみがあるか | 娯楽費が一分野へ集中していないか |
| 一人でも楽しめることがあるか | 独身FIREとの相性 |
| 低コストでも人と会える方法があるか | 節約と孤立が直結しないか |
| 暇だから買い物する習慣が強くないか | 退屈と消費が結びついていないか |
| 長時間かけて楽しめる活動があるか | FIRE後の大量の自由時間を使えるか |
| 物価が上がったとき代替案を思いつけるか | 暮らしのインフレ耐性があるか |
| 高い娯楽を我慢せず、低コストな日も楽しめるか | 節約ではなく選択になっているか |
| 楽しみを一つの趣味だけへ集中させていないか | 娯楽の分散ができているか |
YESが少ないからといって、FIREに向いていないわけではありません。今から選択肢を増やせばいいだけです。
逆に、「散歩して本を読んで料理していたら休日が終わる」という人は、本人が思っている以上にFIRE生活との相性が良いかもしれません。
お金のかからない趣味があるから偉いのではなく、「お金を使わない日でも、自分の時間を持て余しにくい」、この能力が強いのです。
物価高に強いFIREとは「何も買わない生活」ではない
物価高に強いFIREとは、極端に生活費が低いFIREではありません。
旅行へ行かない。外食しない。何も買わない。家から出ない。資産残高だけを守る。そんな生活を目指す話でもありません。
むしろ、「値段が上がったときに楽しみ方を切り替えられる生活」です。
ホテルが高ければ日帰りにする。でも本当に行きたい旅なら泊まる。外食が高ければ自炊を楽しむ。でも行きたい店には行く。ライブが高くても、本当に好きならチケットを買う。何も予定がない日は散歩する。どちらも選べる。ここが強い。
節約は、「どうやって支出を減らすか」を考えます。今回考えているのは少し違います。
「支出が少ない日でも、生活満足度を大きく減らさない方法」です。
同じ0円の休日でも、「お金がないから何もできない」のと「今日はお金を使わなくても十分楽しい」では意味がまったく違います。FIREで欲しいのは後者だと思います。
まとめ|FIREでは「幸せになる値段」を上げすぎない
FIREを目指していると、どうしても資産額へ意識が向きます。
3,000万円。5,000万円。1億円。さらに物価が上がると、「もっと必要なのではないか」という不安が出てきます。
これは自然です。生活費が上がれば、必要資産も増えます。だから資産側のインフレ対策は必要です。
でも、FIRE後にはもう一つ大きな変化があります。「自由時間」が増えます。
その大量の時間を毎回お金で埋めようとすれば、自由時間が増えるほど娯楽費も増えていきます。
さらに旅行、外食、ホテル、イベントなどの価格が上がれば、「楽しい生活を維持する費用」まで上昇します。
そこで持っておきたいのが、「娯楽の自給率」という視点です。
散歩でも楽しい。本を読んでもいい。料理してもいい。何か作ってもいい。友人と話してもいい。そして旅行もする。高い店にも行く。ライブにも行く。どちらか一方ではありません。
「お金を使わない楽しみがあるからこそ、本当に使いたいところでは気持ちよくお金を使える」状態が理想です。
会社員時代は時間が少ないため、お金を使って短時間で楽しむことに合理性があります。
FIRE後は違います。時間が豊富になります。だったら、その時間を単に消費する対象ではなく、「楽しみを作る材料」として使ってみる。
FIREは、お金持ちになって高い娯楽を好きなだけ買うことだけが目的ではなく、自分の時間を取り戻すための計画です。
ならば最終的には、「お金があるから楽しい」だけではなく、「時間があること自体を楽しめる」ところまで行ければかなり強いです。
ホテルが高くなった。外食も高くなった。旅行費も上がった。それでも、人生の楽しさまで同じ割合で値上がりする必要はありません。
資産をインフレに強くする。生活費を整える。そしてもう一つ、「自分の幸福まで市場価格へ完全連動させない」、これも、何十年も続くFIRE生活を守る立派なインフレ対策だと思います。
こちらの記事もあわせてどうぞ
▶ FIREを目指すと趣味は変わるのか?お金と時間のリアル/ FIRE計画の羅針盤
・FIREへ近づくにつれて趣味や時間の使い方がどう変化するのかを考えた記事です。今回の記事と合わせると、「何を楽しむか」と「その楽しみをいくらで維持するか」の両方からFIRE後の暮らしを考えられます。
▶ インフレ時代にFIREはもう無理なのか?|暴落不安・再就職リスクまで現実チェック / FIRE計画の羅針盤
・今回の記事が暮らし側のインフレ耐性なら、こちらは資産、生活費、労働余地などFIRE計画そのもののインフレ耐性を整理しています。
▶ FIRE疲れに悩む独身おじさんへ|投資貧乏で今の生活を削りすぎない資産形成休憩術 / FIRE計画の羅針盤
・FIREを急ぐあまり趣味や外食など現在の生活まで削りすぎている場合に。娯楽の自給率を単なる節約競争へ変えないためにもつながる記事です。
▶ FIRE後にやることがない問題|早期リタイアの意外な現実 / FIRE計画の羅針盤
・会社を辞めて大量の自由時間が生まれたとき、どう過ごすのか。今回の記事で考えた「時間を楽しみに変える力」の土台になるテーマです。
※本記事で使用している「娯楽の自給率」「幸福のインフレ率」「娯楽の分散投資」等は、経済学・心理学・金融実務上の正式な用語ではなく、FIRE後の生活費と楽しみ方の関係を整理するための本記事上の表現です。
※趣味、旅行、外食、レジャー等へ感じる価値や生活満足度には大きな個人差があります。本記事は、高額な娯楽を否定したり、低コストな趣味を優れていると評価したりするものではありません。家計に無理がなく、本人が納得して使う支出であることが重要です。
※FIRE・早期リタイアの可否は、資産額、収入、生活費、年齢、住居、健康状態、家族構成、公的年金、税金、社会保険、将来の物価などによって大きく異なります。本記事は一般的な生活設計の考え方を整理したものであり、特定の退職判断や必要資産額を推奨・保証するものではありません。
※株式、投資信託その他の金融商品には元本割れ等のリスクがあります。インフレ対策を目的とする場合も、特定の金融商品が将来の物価上昇を上回ることを保証するものではありません。投資判断は商品内容やリスクを確認したうえで、ご自身の状況に応じて行ってください。
コメント