




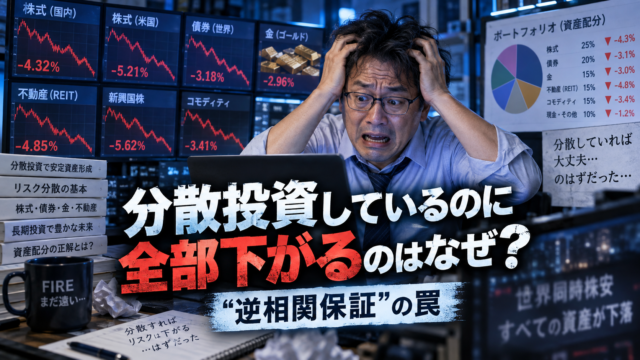
投資について勉強すると、かなり早い段階で「分散投資」という言葉に出会います。
一つの会社だけに集中せず、多くの企業へ分ける。日本だけでなく海外にも投資する。
株式だけでは不安なら、債券や現金、場合によっては金なども組み合わせる。
投資のリスクを抑える基本として、これは非常に分かりやすい考え方です。
ところが、実際に相場が大きく崩れた日に証券口座を開くと、少し話が違って見えることがあります。
株式が下がっているだけならまだ分かるのに、債券も下がっている。
安全資産のつもりで持っていた金まで下落し、海外資産も為替の動き次第では頼りにならない。
せっかくいろいろ持ったのに、画面のほとんどが赤くなっていることがあります。
そんな日には、「分散投資って意味ないのでは?」と思っても不思議ではありません。
株が下がったときは債券が助け、債券が弱ければ金が助けてくれる。
分散投資とは、ポートフォリオのどこかが必ず踏ん張り、損失を打ち消してくれる仕組みだと思っていたからです。
しかし、ここには一つ誤解があります。Investor.govも、分散投資はリスクを減らすための考え方ではあるものの、市場全体が下落したときに損失を受けないことを保証するものではないと説明しています。
つまり、「分散投資 = 全部同時には下がらない仕組み」ではありません。
この記事では、「株が下がったら債券が必ず上がる」、「債券がダメなら金が必ず助ける」というように、別の資産が自動的に逆方向へ動いて損失を埋めてくれるはずだという期待を、便宜的に「逆相関保証」と呼びます。分散投資に対して私たちが抱きやすい思い込みを整理するための表現です。
分散投資は保険会社ではありません。株が20%下がったからといって、債券が責任を取って20%上げてくれるわけではないです。
では、分散投資には何の意味があるのか。FIREを目指す40代なら、むしろここを理解しておいた方がいいと思います。
分散とは、誰かが必ず助けてくれる布陣ではなく、「誰かが倒れたときに自分まで退場しないための布陣」です。
- 分散投資は「下がらない仕組み」ではなく「一つに賭けない仕組み」
- 株と債券と金が同時に下がるのは、分散が壊れたからではない
- 「株と債券は逆に動く」という“逆相関保証”を捨てる
- 投資商品を何本持っていても、本当に分散しているとは限らない
- FIREの安全資産は「暴落時に上がる資産」だけではない
- FIREで本当に怖いのは「全部下がる日」より「その日に売る必要があること」
- 40代独身FIREでは「家計の分散」まで考えたい
- 債券や金の役割を「株に勝ったか」で毎年採点しない
- 「全部下がった日」にポートフォリオを作り直さない
- 「分散投資は意味ない」と感じたときに確認したいこと
- 分散投資の目的は「最強の資産」を見つけなくて済むこと
- まとめ|全部下がっても、分散投資が失敗したとは限らない
- こちらの記事もあわせてどうぞ
分散投資は「下がらない仕組み」ではなく「一つに賭けない仕組み」
分散投資が何のためにあるのかを考えるとき、最初に「値下がりを防ぐ」というイメージを少し外した方が分かりやすくなります。
たとえば金融資産の大半を一社の株式へ投資していた場合、その会社で重大な不祥事や経営悪化が起これば、資産全体が一緒に大きく傷みます。
一つの業界へ集中していれば、その業界そのものに逆風が吹いたときに同じことが起こります。
さらに一国、一通貨、一つの資産クラスだけに依存すれば、その前提が崩れた場合の影響も大きくなります。
分散投資は、それを避けるために投資先を分けます。
複数の企業、複数の業種、複数の地域、複数の資産クラスを組み合わせることで、「この一つがダメになったら自分の資産形成も終了」という状態を減らしていくわけです。
FINRAも、特定の銘柄・資産クラス・市場セグメントに資産が偏ると損失が増幅される集中リスクがあるとして、資産クラス間だけでなく、それぞれの資産クラス内でも分散することを挙げています。
ここで重要なのは、分散の反対は「下落」ではなく「集中」だということです。
株式と債券を持っていて、ある一週間に両方とも下がったとしても、それだけで分散投資に失敗したとは言えません。
株式だけを持っている場合とは、金利、企業業績、信用、満期、利用時期など、資産全体が抱えているリスクの構造が違うからです。
世界株式へ広く投資している場合も同じです。世界同時株安になれば、多くの国の株が一緒に下がることはあります。
それでも特定企業の倒産だけで資産の大部分を失うリスクや、一国だけの長期停滞へ全面的に巻き込まれるリスクまで同じになるわけではありません。
つまり、「今日は全部下がっている」ことと「全部が同じリスクを抱えている」ことは別です。
この区別がつくと、「分散したのに全部赤い」という日の見え方が少し変わってきます。
株と債券と金が同時に下がるのは、分散が壊れたからではない
そもそも性質の違う資産を持ったのに、なぜ株式と債券、場合によっては金まで同時に下落するのでしょうか。
理由の一つは、それぞれの資産が完全に独立した世界で値付けされているわけではないからです。
株式、債券、金、REITなどは異なる投資対象ですが、金利、インフレ、景気、通貨、投資家心理、資金需要といった同じ大きな力から影響を受けることがあります。
分かりやすいのが「金利」です。一般に固定金利の債券は、市場金利が上昇すると既存債券の価格が下がりやすくなります。
Investor.govも、市場金利と固定金利債券の価格は基本的に逆方向へ動く関係を説明しています。
一方、急激な金利上昇は株式市場にも影響を及ぼす可能性があります。
企業の資金調達コストが上昇するだけでなく、投資家が株式と債券のどちらを選ぶかという比較も変わりますし、将来の企業利益に対する評価の仕方も変化します。
その結果、一つの金利ショックによって株式と債券の双方が値下がりする局面はあり得ます。
では、「有事の金」と呼ばれることもある「金(ゴールド)」なら必ず守ってくれるのでしょうか。
ここも保証はありません。CFTCは、金などの貴金属も価格変動の大きい投資対象であり、「安全な投資先」と決めつけることに注意を促しています。
市場が大きく混乱したときには、投資家が値上がりしている資産まで売って現金を確保することがあります。
急な資金需要が起きれば、「本当は持ち続けたかった資産」まで売却されることがありますし、リスクを減らそうとする動きが一斉に広がれば、本来は性質の違う資産が短期間だけ同じ方向へ動くこともあります。
これは、株と債券と金が突然まったく同じ資産になったという意味ではありません。
普段は違う要因で動いている資産でも、非常に強い共通ショックが発生すれば、一時的に同じ方向へ押されることがあります。
雨に強い靴、風に強い上着、日差しを防ぐ帽子を持っていても、巨大な台風が来れば全部まとめてびしょ濡れになることはある。
だからといって、普段から全部同じ役割だったわけではありません。分散投資もそれに少し似ています。
「株と債券は逆に動く」という“逆相関保証”を捨てる
分散投資について調べると、「相関」という言葉がよく出てきます。
簡単にいえば、二つの資産価格がどの程度同じ方向へ動きやすいかを見る考え方です。
同じ方向へ動きやすいほど正の相関が強く、反対方向へ動く傾向があれば負の相関があります。
関係が弱い資産同士を組み合わせれば、片方の値下がりをもう片方がある程度和らげる可能性があるため、分散投資では相関の低い資産を組み合わせるという話が出てきます。
問題は、この説明がいつの間にか、「株と債券は逆に動くものだ」という固定ルールへ変わってしまうことです。
相関は資産に刻印された性格ではありません。景気、インフレ、金利、金融政策などが変われば、資産同士の関係も変化します。
ある期間では株式と債券が逆方向へ動きやすくても、別の期間には同じ方向へ動くことがあります。
だから過去のチャートを見て「株が下がったとき、この資産は上がっていた。だから次も大丈夫」と考えすぎるのは危険です。
Investor.govも、異なる資産クラスは市場環境によって異なる動きをするため分散の効果が期待できる一方、その組み合わせは投資期間やリスク許容度などによって変わるとしています。
つまり「株50%、債券50%なら永遠に同じ効果」という固定された正解があるわけではありません。
この点は、過去の投資シミュレーションを見るときにも似ています。
過去20年間で有効だった組み合わせが、次の20年間にもまったく同じ動きをする保証はありません。
過去データは非常に有用ですが、それを未来の契約書として読むと話が変わります。
▶ 過去の運用実績はどこまで信じていい?|投資シミュレーションに潜む“終点バイアス”の罠 / FIRE計画の羅針盤
過去実績そのものが間違っていなくても、期間の取り方によって投資の印象が変わることがあります。
相関について考えるときも、「過去にそうだった」と「今後も必ずそうなる」を分ける必要があります。
分散投資に求めたいのは「必ず逆方向へ動く相手を探すこと」ではなく、「未来の一つの経済シナリオだけに自分の資産を依存させないこと」なのだと思います。
投資商品を何本持っていても、本当に分散しているとは限らない
分散投資とは、持っている金融商品の数を増やすことではありません。
投資信託を5本持っている。ETFを3本持っている。日本株を20銘柄保有している。
それだけを見ると十分に分散されているように感じますが、中身を確認すると同じ方向へかなり偏っていることがあります。
たとえば米国大型テクノロジー株を多く含む投資信託を持ち、さらにNASDAQ系の商品を買い、AIや半導体のテーマETFも追加する。
商品名は違っていても、上位組入銘柄を確認すると似た企業へ何度も投資しているかもしれません。
日本株を20社保有していても、その多くが半導体、データセンター、AI関連なら、一つのテーマが崩れたときに同じ方向へ動きやすい。
世界株式ファンドと米国株式ファンドを両方持っていても、前者にも米国株が多く含まれていれば、「世界と米国で完全に半分ずつ分散した」ことにはなりません。
FINRAも、同じ業種、地域、証券タイプなど相関の高い資産を複数持つことによって、本人が気付かない集中リスクが生まれることがあるとしています。
複数の投資信託やETFを保有している場合も、中身の重複を確認することを勧めています。
つまり本当の分散を見るなら、商品の本数よりも、「何が起きたとき、一緒に下がる可能性があるのか」を考えた方が分かりやすいです。
| 分散しているように見える状態 | 実際に残っているかもしれない偏り | 見るポイント |
|---|---|---|
| 投資信託を5本保有 | 同じ大型株を重複保有 | 上位組入銘柄が似ていないか |
| 日本株を20銘柄保有 | 一業種・一テーマへ集中 | 利益の源泉が同じではないか |
| 世界株+米国株 | 米国株の比率が想像以上に高い | 地域別の実質比率を見る |
| インデックス+テーマETF | 大型ハイテク株の重複 | 同じ銘柄を何重にも持っていないか |
| 国内資産を複数保有 | 日本経済・円への集中 | 地域・通貨を分けて考える |
| 株・債券・金を保有 | 強い共通ショック時には同時下落もある | 常時逆相関を期待しない |
商品を増やすほど管理は複雑になります。気付けば「何にいくら投資しているのか」が自分でも分からなくなり、分散のために買った商品が既存資産とほとんど同じ中身だった、ということも起こります。
分散投資とは金融商品のコレクションではありません。
企業、業種、地域、通貨、資産クラスなど、「自分がどんな一つの前提へ依存しているのかを減らしていく作業」です。
FIREの安全資産は「暴落時に上がる資産」だけではない
安全資産という言葉を聞くと、株式市場が暴落した日に逆に値上がりしてくれる資産を想像しやすくなります。
株が下がれば債券、インフレなら金、円が弱ければ海外資産という具合に、「危機が来たときに上がるもの」を探したくなります。
もちろん、異なる値動きを期待できる資産を組み合わせることには意味があります。
ただしFIRE生活で安全資産に期待する役割は、それだけではありません。
むしろ実生活では、「株式が大きく下がったときに、その株を生活費のために売らなくて済ませてくれること」の方が重要になる場面があります。
ここを考えると、「現金の見え方」が変わります。
現金は、暴落日に株価と逆方向へ20%上昇してくれる資産ではありません。
長期間インフレが続けば実質的な購買力が低下する可能性もありますし、株式のような長期成長を期待するものでもありません。
それでも、100万円の預金は明日100万円の支払いに使いやすい。
株式市場が大幅安でも、家賃、食費、公共料金を払うために含み損の株を換金する必要がない。FIREではこの機能がかなり大きいです。
だから安全資産について考えるときには、「暴落時に何%上がるか」だけでなく、「暴落時に何を売らずに済ませてくれるか」という尺度を持っていいと思います。
▶ FIREに必要な安全資産は何を持てばいい?|現金・債券・ゴールドETFを40代独身おじさんが整理 / FIRE計画の羅針盤
「全部下がったら困る」と考えると、絶対に値下がりしない魔法の金融商品を探すことになります。
しかし「全部下がったときに何を売らずに済ませるか」と考えると、市場ではなく自分の生活設計へ視点が戻ってきます。
そして後者の方が、自分でコントロールできる部分がずっと大きいのです。
FIREで本当に怖いのは「全部下がる日」より「その日に売る必要があること」
会社員時代とFIRE後では、同じ30%の株価下落でも意味が違います。
会社員なら毎月の給与があります。株価が大きく下がっても、日々の家賃や食費は給与から払える人が多く、長期積立を続けているなら下落相場でも一定額を積み立てることができます。
一方、FIRE後は給与収入がなくなるか、大きく減るケースがあります。
生活費の一部を金融資産から取り崩しているなら、株価が下落している時期でもお金を引き出さなければなりません。
ここで怖いのは、評価額が赤く表示されていること自体ではありません。
「値下がりした資産を、生活するために売らなければならないこと」です。
仮に300万円の年間生活費が必要だとします。株価が高いときなら少ない口数を売れば300万円を作れますが、株価が大幅に下落した状態では、同じ生活費を確保するためにより多くの株数や口数を手放す必要があります。
その後、市場が回復しても、一度生活費として売却した資産は戻ってきません。
これは、FIREで重要になる「収益順序リスク」ともつながります。
平均リターンが同じでも、取り崩し開始直後に大幅下落が来るか、後半に来るかによって資産寿命が変わり得ます。
▶ 収益順序リスクと取り崩し初期の逆風|同じ利回りでもFIREの成否が変わる理由 / FIRE計画の羅針盤
そこで、FIREの分散投資では、「値動きの分散だけでなく、お金を使う時期も分散する」という考え方が大切です。
たとえば、今月や来年使う可能性が高い生活資金と、10年以上使わない長期資金をまったく同じリスク資産へ置く必要はありません。
近いうちに使うお金は、値上がり期待より使いやすさを重視する。
しばらく使わないお金には、より長い時間軸で価格変動を受け入れる余地があります。
こうして資産の役割を時間で分ければ、「株が下がった日に何が上がってくれるか」を当てなくても、株を売らない選択肢を持ちやすくなります。
▶ バケツ戦略はFIREに必要か?|現金・個人向け国債・新NISAをどう分けるか40代独身が整理 / FIRE計画の羅針盤
FIRE後のポートフォリオを考えるとき、「何が最も上がるか」だけを考えると市場予想になります。
しかし、「悪い相場が何年か続いたとして、その間の生活費をどうするか」なら生活設計になります。
FIREでコントロールしやすいのは、こちらです。
40代独身FIREでは「家計の分散」まで考えたい
夫婦で共働きしている家計なら、一方が退職してももう一方の給与が残るケースがあります。
もちろん家庭ごとに事情は違いますが、家計内に複数の給与収入があれば、金融市場が下落したときにも生活費をすべて資産取り崩しへ頼らずに済む可能性があります。
独身の場合、基本的に自分の家計は自分一人です。
社員時代には「給与 + 金融資産」という二つの柱がありますが、完全FIREすると給与の柱を自分で外すことになります。
すると同じ3,000万円、5,000万円の金融資産でも、会社員時代とは意味が変わります。
株式市場が下落しても、翌月25日に給料が入る生活と、資産から来月の家賃を作る生活では、心理的にも実務的にも違います。
だから40代独身FIREでは、金融商品の分散だけを見るより、「収入源、現金、使用時期、支出の柔軟性まで含めて家計全体を分散する」という考え方を持っていいと思います。
たとえば完全FIREだけが正解ではありません。少額でも仕事を残す、FIRE直後だけ収入を持つ、固定費を下げて必要取り崩し額を減らすといった方法もあります。
これは「投資で勝つ方法」の話ではありません。「相場が悪いとき、自分に売却を強制するものを減らす方法」です。
株価はコントロールできませんが、毎月いくら必要なのか、どれだけ現金を置くのか、FIRE後に収入を完全にゼロにするのかは、市場よりは自分で決められます。
分散投資を金融商品だけで完結させず、生活まで含めると、FIREとの相性が一気に良くなります。
債券や金の役割を「株に勝ったか」で毎年採点しない
分散投資をしていると、資産ごとに毎年成績を比べたくなります。
株式市場が20%上昇した年に債券がほとんど上がらなければ、「債券を持たず全部株にしておけばよかった」と感じます。
翌年、株も債券も下がれば、今度は「株安から守ってくれないなら債券を持つ意味がない」と思う。
金も同じです。株価暴落時に思ったほど値上がりしなければ、「有事の金じゃなかったのか」と不満になります。
でも、これではすべての資産に毎年ホームラン王を要求しているようなものです。
ポートフォリオでは、資産ごとに役割が違います。
| 資産の例 | 主な役割として考えられるもの | 求めすぎない方がいいこと |
|---|---|---|
| 株式 | 長期的な企業成長を取り込む | 毎年プラスになること |
| 債券 | 利息、満期、株式とは異なる値動き | 株安の日に必ず上昇すること |
| 現金・預金 | 短期支出と流動性の確保 | 長期で株式並みに成長すること |
| 金など | 異なるリスク要因への分散 | 危機のたび必ず値上がりすること |
| 海外資産 | 地域・経済圏・通貨の分散 | 円換算で常に利益が出ること |
たとえば個別債券なら、株価下落日に値上がりすることだけが役割ではありません。
満期時期や利息を、自分がお金を使うタイミングに合わせるという使い方もあります。
▶ 債券は「利回り」より「満期日」で選ぶ?|40代FIREが見落とす“お金を使える日のズレ” / FIRE計画の羅針盤
現金についても同じです。「インフレに負けるから現金は悪い」と考えて株式比率を極端に上げれば、いざお金が必要な時期の暴落で困る可能性があります。
▶ 「貯金は日本円への集中投資」は本当か?|インフレ時代でも現金を持つ合理的な理由 / FIRE計画の羅針盤
現金は高いリターンを狙う資産ではありませんが、「いつでも円として使える」という独特の機能があります。
FIREでは期待リターンだけで資産を評価しない方がいい理由の一つです。
つまり、分散投資では「今年一番儲かった資産」を探すより、「自分のポートフォリオの中で、それぞれが何の仕事を担当しているのかを決めておく方が大切です。
全員に株式と同じ役割を求めたら、分散した意味そのものが薄れてしまいます。
「全部下がった日」にポートフォリオを作り直さない
複数資産が同時に値下がりすると、ポートフォリオを全部変えたくなることがあります。
「分散したのに全部下がった。設計を間違えた」、そう思って債券を売り、金を売り、その時いちばん強い資産へ資金を移したくなる。
ただし、ここには少し注意が必要です。そもそも分散投資を選んだ理由は、「将来どの資産が一番強いか分からない」からだったはずです。
それなのに全面安を経験した直後だけ、「次に勝つのはこれだ」と突然確信して資産配分を大きく変更すれば、出発点だった分散の考え方から離れてしまいます。
FINRAも、市場が荒れているときに衝動的な投資判断をするのではなく、自分の投資目標と長期計画へ戻ることを投資家向けに案内しています。
もちろん、一度決めたポートフォリオを一生変えてはいけないという話でもありません。
FIREまで10年あった人が、いよいよ来年退職する。生活費が大幅に変わった。給与収入がなくなった。住宅購入など大きな支出予定ができた。自分が想像していたより価格変動へ耐えられないことが分かった。
こうした「自分側の条件変化」なら、資産配分を見直す合理的な理由になります。
また、株式の大幅上昇によって当初60%だった株式比率が80%まで膨らむような場合には、設定した資産配分へ戻すリバランスという考え方があります。
Investor.govも、市場変動によって目標とする資産配分からずれた場合、リバランスによって元の配分へ戻す考え方を紹介しています。
大事なのは、「値下がりしたから設計が間違っていた」と「自分の人生と設計が合わなくなった」を分けることです。
前者だけを理由に毎回動かしていたら、安くなった資産を売って、値上がりして人気になった資産へ移ることを繰り返しかねません。
FIREのポートフォリオは、ニュースに合わせて毎週着替える服ではありません。
自分の生活計画が変わったときに調整するもの、と考えるくらいの方が落ち着きます。
「分散投資は意味ない」と感じたときに確認したいこと
分散投資しているのに資産全体が下がると、不安になるのは普通です。
ただ、その瞬間の損益だけを見て「意味がなかった」と判断する前に、ポートフォリオの目的を確認した方がいいでしょう。
見るべきなのは、全部が一度に下がったかどうかではありません。
「全部が下がったとしても、自分のFIRE計画が継続できるかどうか」です。
| 確認したいこと | FIRE目線の問い |
|---|---|
| 生活資金 | 相場が悪い時期でも当面の生活費を確保できるか |
| 株式比率 | 想定以上に値動きの大きい資産へ偏っていないか |
| 債券 | 値上がり期待だけでなく満期・利息・信用リスクを理解しているか |
| 現金 | 何のために置き、何年分必要なのか説明できるか |
| 金など | 「安全」という言葉だけで値下がりしないと思っていないか |
| 投資信託・ETF | 商品数は多くても中身が重複していないか |
| 地域・通貨 | 自分の生活費と資産の通貨が極端にずれていないか |
| リバランス | 相場の恐怖ではなく事前のルールで判断できるか |
| FIRE時期 | 退職直後に大きな下落が来ても売却を急がずに済むか |
| 収入と支出 | 資産以外に相場悪化時の調整余地があるか |
この表を見て気付くのは、分散投資の成否が「何銘柄持っているか」だけでは決まらないことです。
むしろFIREでは、「金融資産の種類」・「使う時期」・「生活費」・「収入」・「売却の必要性」までつながっています。
だから「株30%、債券30%、金10%、現金30%なら絶対安全」といった万能配分はありません。
同じ資産配分でも、30歳で20年以上給与を受け取りながら積み立てる人と、来年退職して資産を取り崩し始める人では意味が違います。
Investor.govが資産配分は投資期間やリスク許容度によって変わるとしているのも、この考え方につながります。
40代からFIREを考えるなら、利回りの最大化だけではなく、「自分が最も弱い時期に何を売らずに済むか」まで含めてポートフォリオを見る。その方が現実的だと思います。
分散投資の目的は「最強の資産」を見つけなくて済むこと
投資を続けていると、「結局どれを持てばいいのか」という答えが欲しくなります。
株式だけでいいのか。債券は必要なのか。金を入れるべきなのか。現金を何%持つべきなのか。日本株か米国株かオルカンか。
しかし考えてみれば、分散投資をする理由は、そもそも「最強の資産が事前には分からないから」です。
もし次の10年間で最も上昇する資産を確実に知っているなら、分散する必要などありません。
その一つに全財産を投資すればいい。でも誰にもそれが分からないから、私たちは分けます。
将来の予測を諦めるというより、「将来を一つに決めつけないために分散する」わけです。
そう考えると、全部が一時的に下落した日に、「やっぱり分散は意味がなかった。正解の資産を探さなければ」と考えるのは少し逆説的です。
正解が分からないから分散していたのに、相場が荒れた瞬間だけ正解探しへ戻っているからです。
FIREで欲しいのは、毎年一番儲かるポートフォリオではありません。
50%上昇する年には周囲より少し物足りなくても、30%下落する年にも生活が破綻せず、会社を辞めるという人生計画まで投げ出さなくて済む。そういう「長く持ち続けられる資産構造」にも価値があります。
もちろん分散しすぎれば、管理が複雑になることもあります。
期待リターンやコストとのバランスもあり、資産を増やせば増やすほど良いわけではありません。
だから大切なのは資産の種類ではなく、「この資産は、自分のFIRE計画の中で何のためにあるのか」を説明できることです。
それが説明できれば、ある年にその資産だけ値下がりしていても、すぐに不要とは感じにくくなります。
まとめ|全部下がっても、分散投資が失敗したとは限らない
「分散投資しているのに、株も債券も金も下がる」、そんな相場は起こり得ます。
そしてその瞬間だけを見ると、「何のために分散したのだろう」と感じるのも自然です。
しかし分散投資は、一つが下がったら必ず別の一つが上昇する「逆相関保証」ではありません。
複数の資産が同じ強い経済要因に押されれば、一時的に同じ方向へ動くことがあります。
株と債券の関係も固定されているわけではなく、金も値下がりする金融資産です。
それでも分散する意味は残ります。一社に人生を賭けない。一業界だけに賭けない。一つの国だけに賭けない。一つの資産クラスだけに賭けない。
そしてFIREを目指すなら、もう一つ加えたいと思います。「一つの時期に生活資金を賭けない」です。
10年後まで使わないお金と、来年必要になるお金を同じように扱わない。
そうすれば「暴落した日にどの資産が上がるか」を完璧に予測しなくても、一番傷んでいる資産を生活費のために売らずに済む可能性を高められます。
FIREで本当に怖いのは、証券口座の数字が一時的に赤くなることだけではありません。
相場が最も悪いときに、自分の生活が売却を強制してくることです。
だから安全資産に求める役割も、「株が下がったら代わりに上がること」だけではありません。
「株が下がっているときに、株を売らずに生活できる時間を作ってくれること」にも価値があります。
全部が下がった日に、慌ててポートフォリオを解体しなくてもいいです。
家賃を払える。食事もできる。しばらく市場を待てる。そして、一つの企業、一つの国、一つの市場の失敗で、自分の人生まで即座に終わらない。それなら分散は、ちゃんと仕事をしています。
分散とは、誰かが必ず助けてくれる布陣ではなく、「誰かが倒れても、自分まで退場しないための布陣」です。
FIREで守りたいのは、毎日の評価額ではありません。
会社を辞める自由、休む自由、働き方を変える自由、そして相場が悪い日に「今日は売らなくてもいい」と言える自由です。
全部が下がらないポートフォリオを探すより、「全部が下がっても、自分の人生まで一緒に売らなくて済むポートフォリオを作る」、40代からFIREを目指すなら、分散投資はそのための道具として考えるくらいが、ちょうどいいのではないでしょうか。
こちらの記事もあわせてどうぞ
▶ FIREに必要な安全資産は何を持てばいい?|現金・債券・ゴールドETFを40代独身おじさんが整理 / FIRE計画の羅針盤
・現金・債券・ゴールドを一括りにせず、それぞれ何のために持つのかをFIRE目線で整理しています。
▶ バケツ戦略はFIREに必要か?|現金・個人向け国債・新NISAをどう分けるか40代独身が整理 / FIRE計画の羅針盤
・「どの資産を持つか」だけでなく、「いつ使うお金なのか」で分ける考え方はこちらです。
▶ 収益順序リスクと取り崩し初期の逆風|同じ利回りでもFIREの成否が変わる理由 / FIRE計画の羅針盤
・FIRE直後の暴落で資産を取り崩すことが、長期の資産寿命へどう影響するかを整理しています。
▶ 債券は「利回り」より「満期日」で選ぶ?|40代FIREが見落とす“お金を使える日のズレ” / FIRE計画の羅針盤
・債券を株式との逆相関だけで見るのではなく、生活資金を使う時期から考える記事です。
▶ 「貯金は日本円への集中投資」は本当か?|インフレ時代でも現金を持つ合理的な理由 / FIRE計画の羅針盤
・現金を利回りだけで評価せず、FIREにおける流動性や生活防衛の役割から考えています。
▶ トリプル安でFIRE資産は崩れる?|株安・円安・債券安にビビる40代独身の資産防衛戦略 / FIRE計画の羅針盤
・今回が「分散投資とは何か」という原理編なのに対し、こちらは株・円・債券が同時に弱くなる具体的な局面を扱っています。
※本文中の「逆相関保証」は、「一つの資産が下落すれば別の資産が必ず逆方向へ動き、損失を埋めてくれる」と期待してしまう状態を説明するために、本記事で使用している独自の表現です。正式な金融・経済用語ではありません。
※分散投資は、特定の銘柄・業種・地域・資産クラス等への集中リスクを抑える方法の一つですが、損失を防止したり、元本や将来の運用成果を保証したりするものではありません。市場環境によっては複数の資産が同時に値下がりすることがあります。
※債券価格は金利、残存期間、信用力等の影響を受けます。また、金などの貴金属についても価格変動があり、「安全資産」と呼ばれることが価格の維持や上昇を保証するものではありません。
※本記事は特定の資産配分、現金比率、金融商品、売買時期、リバランス方法、取り崩し方法等を推奨するものではありません。適切な資産配分は、年齢、収入、生活費、資産額、投資期間、FIRE予定時期、リスク許容度等によって異なります。投資には価格変動や元本割れ等のリスクがあるため、実際の判断はご自身の状況に応じて行ってください。
コメント