




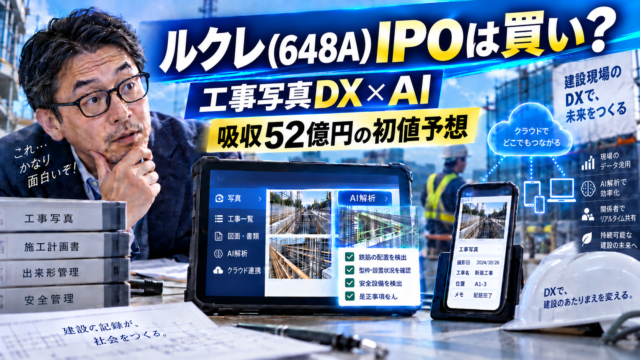
独身おじさんのIPO日記、今回検討するのは「ルクレ(648A)」です。
2026年10月15日に東証グロース市場へ上場予定で、主幹事は野村證券。
想定発行価格は1,360円で、公募扱いとなる自己株式の処分50万株、売出284万株、オーバーアロットメント最大50万1,000株というIPOです。
想定価格ベースでOAまで含めると、吸収金額は約52.2億円になります。
会社名の「ルクレ」だけでは何をしている会社なのか分かりにくいですが、建設業界の人なら「蔵衛門(くらえもん)」の名前を知っているかもしれません。
建設現場で撮影する大量の工事写真を、専用端末やスマートフォンからクラウドへ送り、整理・共有・台帳作成まで行える施工記録サービスです。
しかも現在のルクレは、昔ながらの工事写真ソフト会社ではありません。
約11万社の顧客基盤を持つ「蔵衛門」を買い切りソフトからクラウドへ移行し、17億枚を超える施工写真を活用する記録特化型AI「RecAI」を組み合わせることで、「デバイス × AI×クラウドの記録DX企業」へ変わろうとしています。
業績もかなり改善しています。2025年9月期は売上高約29.2億円、営業利益約3.30億円、純利益約2.26億円。
さらに2026年9月期第3四半期累計では、売上高約24.7億円、営業利益約4.95億円、純利益約3.16億円と、利益はすでに前年通期を上回りました。
ここだけ見るとかなり魅力的です。ただしIPOの需給は、決して軽くありません。
公募相当50万株に対して売出284万株。公募+売出だけで見ると、「約85%が売出株」です。
さらにOAまで含めた吸収金額は約52億円で、東証グロースIPOとしては「小型で品薄だから初値が跳ねる」というタイプではありません。
そこで今回は、ルクレ(648A)の事業内容、「蔵衛門」の強み、AI・クラウドへの転換、業績、売出株、株主構成、ロックアップ、想定価格まで確認し、ブックビルディングへ参加する価値があるIPOなのか考えてみます。
- ルクレIPOの結論|参加。ただし需給はかなり重い
- ルクレ(648A)のIPO基本情報
- ルクレは何をしている会社?|「写真を撮った後」をDXする
- 「蔵衛門」は28年もの|約11万社の顧客基盤が武器
- 買い切りソフトからサブスクへ|赤字期にも意味がある
- AI「RecAI」は17億枚の施工写真をどう生かす?
- 保育写真の「みんなの写真屋さん」も売上9億円
- 第3の柱は自動車整備|「AITURBO」はまだ期待枠
- 売出284万株|今回最大の注意点
- 「公募50万株」は実は新株発行ではなく自己株式の処分
- 公募資金はAIエンジニア・開発・営業へ
- 主幹事は野村證券|SBI証券も幹事入り
- ロックアップは180日|価格解除条件がないのは好材料
- 想定価格1,360円は高い?|前年実績だけなら安くはない
- ルクレIPOのプラス材料と注意点
- 初値予想|中心は1,450円~1,600円
- 独身おじさんの最終判断|B評価、BBは参加
- こちらの記事もあわせてどうぞ
ルクレIPOの結論|参加。ただし需給はかなり重い
先に結論です。現時点では「BB参加」で考えます。
ただ、A級の初値爆発案件というより、業績成長とストック化を評価して公開価格超えを狙うIPOという見方です。
| 判断項目 | 現時点の評価 |
|---|---|
| 申込判断 | 参加 |
| IPO評価 | B程度 |
| 初値妙味 | 中程度 |
| 公募割れリスク | 低~中程度 |
| 想定価格 | 1,360円 |
| 想定必要資金 | 13万6,000円 |
| 吸収金額 | 約52.2億円(OA込み) |
| 最大のプラス材料 | 蔵衛門の顧客基盤・AI・ストック収益拡大・利益成長 |
| 最大の注意点 | 売出中心・公開規模の大きさ |
会社そのものはかなり面白いと思います。28年間積み上げた蔵衛門という既存顧客基盤があり、そこからクラウド契約へ移行している。
2026年6月末には蔵衛門プレミアムの累計ID数が12万2,380ID、契約社数が1万2,264社まで増え、施工記録領域のストック売上比率も38.2%まで上昇しています。
いわゆる「AIと言っているだけのIPO」ではない。ただ、その魅力を「約52億円の公開規模と284万株の売出しがどこまで打ち消すか」、ここが初値判断の中心になります。
ルクレ(648A)のIPO基本情報
まずIPOスケジュールを整理します。
| 項目 | 内容 |
|---|---|
| 会社名 | 株式会社ルクレ |
| 証券コード | 648A |
| 市場 | 東証グロース |
| 上場予定日 | 2026年10月15日 |
| 想定発行価格 | 1,360円 |
| 仮条件決定日 | 9月28日 |
| BB期間 | 9月29日~10月2日 |
| 公開価格決定日 | 10月5日 |
| 申込単位 | 100株 |
| 想定必要資金 | 13万6,000円 |
| 公募相当 | 500,000株 |
| 売出 | 2,840,000株 |
| OA | 最大501,000株 |
| 公開株数合計 | 最大3,841,000株 |
| 主幹事 | 野村證券 |
JPXでもルクレは10月15日に東証グロースへ上場予定で、募集50万株、売出284万株、OA50万1,000株と公表されています。
100株なら想定価格ベースで13万6,000円。IPOとして特別高い必要資金ではありませんが、公開株数そのものが多いため、「買いやすい価格だから上がる」という単純な案件でもありません。
ルクレは何をしている会社?|「写真を撮った後」をDXする
ルクレの事業を一言で表すなら、「仕事で撮影した写真を、業務で使える記録に変える会社」です。
建設現場では、ただ写真を撮れば終わりではありません。
どの現場なのか、どの工程なのか、何を施工した写真なのかを整理し、関係者と共有し、工事写真台帳などの成果物にまとめる必要があります。
ルクレの主力「蔵衛門」は、この面倒な部分をデジタル化します。
現場では「蔵衛門Pad」やアプリ「蔵衛門カメラ」で撮影し、写真を「蔵衛門クラウド」へ送る。そこで写真を共有し、台帳作成などに利用する仕組みです。
つまり工事写真を保管するオンラインアルバムではありません。
「撮影 → 分類 → 共有 → 帳票化」という、施工管理の仕事そのものへ入り込んでいる。ここが強い。
工事写真は施工品質を証明する記録なので、「面倒だから撮るのをやめよう」とも言いにくい業務です。
ルクレは、なくせない仕事を効率化している会社と考えると分かりやすいでしょう。
「蔵衛門」は28年もの|約11万社の顧客基盤が武器
IPO資料を読んで一番印象に残ったのは、AIよりむしろ「既存顧客の厚さ」です。
蔵衛門は1998年に発売されました。2026年6月時点で、買い切り版「蔵衛門御用達」とクラウド型「蔵衛門プレミアム」の累計導入企業は約11万社。会社は、この顧客基盤をクラウド契約へ移していく戦略を取っています。
これが新興SaaS企業との大きな違いです。普通ならクラウドサービスを作ってから、「さて、どうやって顧客を集めるか」と考えます。
ルクレは逆です。すでに長年使っている顧客がいる。そこへ、「今までの買い切りソフトではなく、クラウド版へ移りませんか」と提案できる。
2025年9月期には「蔵衛門プレミアム」の契約社数が1万763社、有料ID数が9万5,157IDまで増加。
2026年6月末には契約1万2,264社、ID数12万2,380まで伸びました。
しかも2025年9月期のエンタープライズプランにおける月平均解約率は0.16%とされています。
解約率の対象は企業単位で契約するエンタープライズプランに限られるため、全サービスが0.16%という意味ではありません。
それでも、仕事の現場に一度入り込むと簡単には外されにくいサービスであることは想像できます。
買い切りソフトからサブスクへ|赤字期にも意味がある
ルクレの過去業績を見ると、2022年と2023年は赤字です。これだけ見ると少し不安になります。
| 決算期 | 売上高 | 経常利益 | 純利益 |
|---|---|---|---|
| 2021年9月期 | 約18.40億円 | 約1.85億円 | 約1.21億円 |
| 2022年9月期 | 約15.81億円 | ▲約2.40億円 | ▲約1.24億円 |
| 2023年9月期 | 約16.46億円 | ▲約1.26億円 | ▲約0.84億円 |
| 2024年9月期 | 約22.24億円 | 約0.77億円 | 約0.49億円 |
| 2025年9月期 | 約29.20億円 | 約3.42億円 | 約2.26億円 |
| 2026年9月期3Q | 約24.73億円 | 約5.11億円 | 約3.16億円 |
ただ、会社は2022年・2023年の赤字について、主力の蔵衛門の販売形態を「買い切り型からサブスクリプション型へ移行した影響」と説明しています。
サブスクへの切り替えでは、従来なら最初にまとまって計上できた売上が契約期間へ分散されます。
一時的には数字が悪く見えやすい。その代わり移行が進めば、翌年以降も利用料が積み上がります。
実際、施工記録領域のストック売上高は2024年9月期の約5.50億円から2025年には約9.02億円へ増え、全社売上高に占めるストック売上比率も24.7%→30.8%へ上昇。
2026年6月までの3Q累計では38.2%まで伸びています。この変化はかなり重要です。
「昔からあるソフト会社が、既存顧客を使ってSaaS企業へ変身している途中」と考えると、ルクレの見え方がかなり変わります。
AI「RecAI」は17億枚の施工写真をどう生かす?
そしてIPOで人気が出やすいAIテーマもあります。
ルクレは施工現場などから蓄積された約17億枚超の写真データを背景に、記録特化型AI「RecAI」を開発しています。
目論見書では、RecAIが施工写真を約1,500種類の施工記録に分類・構造化すると説明されています。
ここは結構面白いです。ChatGPTのように何でも答えるAIを作ろうとしているわけではありません。
「この写真は何の工事記録か」、「どの工程に属するか」、「どの帳票へ入れるべきか」という狭い用途へAIを最適化する。
こういう「業界特化AI」の方が、実務では価値を作りやすいケースがあります。
しかも施工現場で長年集めてきた写真と業務ノウハウがあるため、単純に他社が「うちも生成AIを始めました」と真似するより参入障壁は高そうです。
ただし、17億枚あるから必ずAIで勝てるという意味ではありません。
AIそのものの性能、競合サービス、大手建設IT企業との競争などは今後も確認する必要があります。
保育写真の「みんなの写真屋さん」も売上9億円
ルクレは建設一本足ではありません。第2の柱が、保育園や学校で撮影した写真を保護者へオンライン販売する「みんなの写真屋さん」です。
昔なら学校行事の写真を壁に貼り、番号を見て注文用紙へ記入し、現金を集める。若い人にはもはや民俗資料みたいな話かもしれませんが、独身おじさん世代には見覚えがあります。
ルクレはそこをオンライン化しました。2025年9月期の成長記録領域売上高は約9.04億円で、年間アクティブユーザーは約21.8万人。主力事業の「施工記録領域」約20.11億円に次ぐ規模へ育っています。
特に2025年の成長記録領域は前年比64.2%増。建設DXだけに依存しない第2の収益源が存在することは評価したいです。
一方で保育・教育分野には少子化という長期的な逆風もあります。
会社自身も少子化を市場制約と認識しており、利用者数だけでなく、1人当たり売上を高める方向も掲げています。
第3の柱は自動車整備|「AITURBO」はまだ期待枠
さらに2026年6月から、自動車修理・整備向けAIクラウド「AITURBO(アイターボ)」を開始しました。
自動車整備では、修理前・修理中・修理後の写真を撮影し、作業工程や品質を記録する必要があります。
だったら、建設で培った「写真を撮る → AIで整理する → クラウドで共有する」という仕組みを横展開できる。
AITURBOでは工程管理、品質管理、案件管理、リソース管理などを写真起点でまとめる構想です。
まだ2026年6月に始まったばかりなので、IPO評価で大きな利益を織り込む段階ではありません。
ただしルクレの成長ストーリーは、建設の「施工記録」→ 保育・教育の「成長記録」→ 自動車の「整備記録」と、写真を業務記録として使う産業へ共通基盤を横展開することです。
「AIだから買い」より、こちらの方を評価したいです。
売出284万株|今回最大の注意点
ここからIPOの需給です。
| 区分 | 株数 | 想定価格1,360円ベース |
|---|---|---|
| 公募相当(自己株式処分) | 500,000株 | 約6.8億円 |
| 売出 | 2,840,000株 | 約38.6億円 |
| OA | 501,000株 | 約6.8億円 |
| 合計 | 3,841,000株 | 約52.2億円 |
公募+売出334万株のうち、売出284万株。「約85%が売出」です。
そして売出人は、創業者で元代表取締役の池田武史氏。保有する個人名義の284万株を今回すべて売り出します。
これは当然、IPO評価ではマイナス材料です。
ただし「創業者が会社から完全退出する」と考えるのも正確ではありません。
池田氏の資産管理会社であるTAK株式会社は上場前に380万株を保有し、今回の通常売出人には入っていません。
目論見書では、池田氏本人や親族、TAKを合わせた保有株を池田氏関連として説明しています。
つまり、個人名義株は全部売る。ただし資産管理会社経由では大株主として残る。この見方が一番自然です。
それでも吸収約52億円は軽くありません。今回の初値を考えるなら、「AI」・「蔵衛門」というテーマより、この需給を先に見るべきだと思います。
「公募50万株」は実は新株発行ではなく自己株式の処分
もう一つ、今回ちょっと特殊なのがここです。一般的なIPOでは、公募増資によって新しい株を発行します。
ところがルクレの公募50万株は、「会社がすでに持っている自己株式を市場へ出す自己株式処分」です。
上場前の発行済株式総数は950万株ですが、このうち185万株は会社自身が保有する自己株式でした。
その一部50万株を公募として処分します。したがって、通常の新株発行のように発行済株式総数950万株自体が増えるわけではありません。
一方、自己株式だった株が一般株主へ渡るため、実際に市場で流通できる株式は増えます。
さらにOAに対応する第三者割当も、最大50万1,000株の自己株式処分です。
細かい話ですが、ルクレIPOを数字で見るうえでは知っておきたいところです。
公募資金はAIエンジニア・開発・営業へ
自己株式処分等で会社に入る資金は、OA対応の第三者割当まで含め最大約12.48億円を見込んでいます。
使い道はかなり成長投資寄りです。
| 資金使途 | 予定額 |
|---|---|
| 採用費・人件費 | 4.82億円 |
| AI・システム開発 | 約2.83億円 |
| オフィス増床 | 2.49億円 |
| 販売促進 | 2.34億円 |
特にAIエンジニア、プロダクトマネージャー、営業・カスタマーサクセスなどの採用を増やし、RecAIやクラウド基盤、AITURBOなどの開発へ投資する計画です。
借金返済のためのIPOではありません。売出比率は高いものの、会社側へ入る資金にも明確な成長用途があることはプラスです。
主幹事は野村證券|SBI証券も幹事入り
主幹事は「野村證券」です。公募相当50万株については目論見書上、野村證券が全株を引き受ける予定。
一方、284万株の売出しについては野村證券とSBI証券が引受人として記載されています。
したがってIPO抽選を狙うなら、まず主幹事の野村證券が中心。
ネットから参加しやすいルートとしてはSBI証券も確認しておきたいところです。
▶ IPOはごちゃごちゃ考えず簡単スタート!|FIRE計画迷走中おじさんの初心者向け証券会社4選 / FIRE計画の羅針盤
ロックアップは180日|価格解除条件がないのは好材料
大株主のTAK株式会社、経営陣、従業員株主、新株予約権者などには、上場日を含む180日後の2027年4月12日までロックアップが設定されています。
目論見書では「公開価格の1.5倍になれば解除」といった価格による解除条件は記載されていません。
主幹事会社が書面で同意した場合は解除できますが、通常の需給を見る限り、かなり素直な180日ロックアップです。
今回すでに384万株近い公開株があるため、上場直後に大株主の株まで追加で大量に出てこないことは重要です。
ただし新株予約権による潜在株式はあります。目論見書提出時点で潜在株式は80万5,000株で、発行済株式総数に対して8.5%。将来的な希薄化要因としては無視できません。
初値狙いなら180日ロックアップの方を重視しますが、中長期保有を考えるならストックオプションも頭に置いておきたいところです。
想定価格1,360円は高い?|前年実績だけなら安くはない
2025年9月期の1株利益は29.55円です。想定価格1,360円を単純に割ると、「実績PERは約46倍」です。
これだけ見ると安くありません。ただ、ここには注意が必要です。
2026年9月期第3四半期累計の1株利益はすでに41.34円。
純利益も約3.16億円で、2025年通期の約2.26億円を上回っています。
つまり前年実績PER46倍だけを見て、「高すぎる」と判断するのも少し乱暴です。
一方、今回の目論見書には通期会社予想をそのまま使った予想PERが示されているわけではありません。
さらに自己株式処分によって実際の流通株・利益計算上の株式数も変化します。
現時点では、「前年実績では割安ではないが、足元の利益成長を考えると、見た目ほど割高とも言い切れない」くらいで見ておきます。
仮条件が1,360円から大きく上振れする場合は、ここを再評価したいところです。
ルクレIPOのプラス材料と注意点
最後に材料を整理します。
| プラス材料 | 注意点 |
|---|---|
| 東証グロース上場 | 吸収金額約52.2億円 |
| 「蔵衛門」約11万社の顧客基盤 | 公募+売出の約85%が売出 |
| 建設DX・AIというテーマ性 | 創業者個人名義株284万株を全売出 |
| 17億枚超の施工写真データ | 施工記録領域への売上依存が高い |
| クラウド契約・ID数が増加 | 2025年実績PERは約46倍 |
| ストック売上比率38.2%まで上昇 | 新株予約権80.5万株 |
| 2026年3Q利益が前年通期超え | 保育分野には少子化リスク |
| 成長記録領域も約9億円規模 | AITURBOはまだ立ち上げ段階 |
| 主要株主180日ロックアップ | 建設業界のIT投資動向に影響される |
| 公募資金はAI・採用など成長投資 | 公開株が多く品薄感は弱い |
会社の質だけを見るなら、かなりプラス材料があります。
特に施工記録領域は2025年売上の68.8%を占める一方、会社自身も建設業界への依存をリスクとして認識し、保育・教育、自動車整備へ横展開しています。
今回のIPOで難しいのは、「会社の成長性は好きだが、需給は好きじゃない」、まさにここです。
初値予想|中心は1,450円~1,600円
仮条件決定前なので暫定ですが、現時点では次のレンジを想定します。
| シナリオ | 初値予想 | 見方 |
|---|---|---|
| 弱い地合い | 1,200円~1,380円 | 売出中心・約52億円の需給負担が勝つ |
| 通常地合い | 1,450円~1,600円 | 利益成長・蔵衛門・AI・ストック化を評価 |
| 強い地合い | 1,700円~2,000円 | 建設DX・AIテーマへ買いが集まる |
私の中心予想は「1,450円~1,600円前後」です。初値2倍を期待するような案件ではありません。
ただし、2026年3Qまでの利益成長、蔵衛門の顧客基盤、ストック化、AIという材料を考えれば、通常の地合いなら公開価格を上回る方を中心に見ます。
反対にIPO地合いが悪くなれば、約52億円という公開規模が一気に重くなる。
このタイプは、「会社の良さより需給で公募近辺へ押し戻される可能性」を忘れない方がいいです。
独身おじさんの最終判断|B評価、BBは参加
最後にまとめます。
| 項目 | 判断 |
|---|---|
| 会社 | 株式会社ルクレ |
| 証券コード | 648A |
| 事業 | 記録DXプラットフォーム |
| 主力 | 工事写真管理「蔵衛門」 |
| テーマ | 建設DX・AI・クラウド・SaaS |
| 想定価格 | 1,360円 |
| 必要資金 | 13万6,000円 |
| 公開規模 | 約52.2億円 |
| 主幹事 | 野村證券 |
| その他幹事 | SBI証券 |
| ロックアップ | 180日・価格解除条件なし |
| 初値中心予想 | 1,450円~1,600円 |
| IPO評価 | B |
| 参加判断 | 参加 |
ルクレ(648A)は、最初に会社名だけ見たときより、調べた後の方がかなり面白く感じるIPOでした。
工事写真ソフトだけなら地味です。でも中身を見ると、1998年から続く蔵衛門、約11万社の顧客基盤、12万ID超まで育ったクラウドサービス、38.2%まで伸びたストック売上、17億枚超の施工写真を背景にしたAI、そして保育・教育、自動車整備への横展開があります。
さらに2026年3Qの利益は前年通期をすでに超えています。事業にはかなり惹かれます。
ただ、公募相当50万株に対して売出284万株。OA込み約52億円。この需給は軽視できません。
だから今回を一言でまとめるなら、「中身は成長IPOらしい。でも株はかなり出てくる」です。
想定価格1,360円前後なら私はBB参加。ただし「AIだから上がる」・「蔵衛門が有名だから大丈夫」と強気一本にはせず、9月28日の仮条件で価格がどこまで引き上げられるかを確認して最終判断します。
今回、ネットから狙うならSBI証券も幹事入り。
とはいえ主幹事は野村證券。毎度の結論ですが、問題は当たるかどうかですね。
こちらの記事もあわせてどうぞ
▶ IPO投資は本当に安全?|独身中年男がリスクと現実を徹底解説 / FIRE計画の羅針盤
・IPOの公募割れ、上場後の急落、初値狙いの基本的なリスクを整理しています。
▶ IPOはごちゃごちゃ考えず簡単スタート!|FIRE計画迷走中おじさんの初心者向け証券会社4選 / FIRE計画の羅針盤
・IPO抽選へ参加するための証券口座をこれから準備する方向けです。
▶ 40代独身おじさんが選ぶ証券会社5選|IPO・NISA・iDeCo目的別に整理してみた / FIRE計画の羅針盤
・IPOだけでなく、新NISAやiDeCoまで含めて証券会社を使い分けたい方向けです。
※本記事は2026年9月9日時点の株式会社ルクレ「自己株式の処分並びに株式売出届出目論見書」、東京証券取引所の公開情報等をもとに作成しています。想定発行価格1,360円の段階での考察であり、9月28日決定予定の仮条件、10月5日決定予定の公開価格、公開株数、市場環境等によって評価は変わる可能性があります。
※本文中の吸収金額、売出比率、PER等には公開情報をもとにした筆者による単純試算が含まれます。特にルクレの募集50万株およびOAに関連する第三者割当は新株発行ではなく自己株式の処分であるため、一般的な公募増資型IPOとは株式数の考え方が一部異なります。
※本文中の初値予想1,450円~1,600円、IPO評価B、BB参加判断は筆者個人の考察であり、将来の初値や株価を保証するものではありません。
※本記事は特定の金融商品、IPOへの申込み、株式購入または売買タイミングを推奨するものではありません。IPO投資には公募割れ、価格変動、流動性低下、上場後の急落等のリスクがあります。最新の目論見書、訂正目論見書、仮条件、公開価格および各証券会社の取扱条件をご確認のうえ、ご自身の判断で投資してください。
コメント