FIRE計画の羅針盤

FIRE直前は株式比率を下げるべき?|「年齢とともに守りに入る」の定説を疑う / FIRE計画の羅針盤

FIRE直前は株式比率を下げるべきなのか。年齢とともに株を減らす「100-年齢」「120-年齢」やグライドパスの考え方を、40代早期リタイアの長い運用期間、暴落、取り崩し、現金・債券まで含めて検証します。
FIRE計画の羅針盤
円安で資産が増えてもFIREできない?|「円換算マジック」に注意 / FIRE計画の羅針盤

円安でオルカンやS&P500、新NISAの評価額が増えたらFIREは近づいたのでしょうか。外貨資産は円安で円換算額が膨らむ一方、生活費や海外での購買力も変化します。「円換算マジック」とFIRE購買力から、円安時代の必要資産を考えます。
FIRE計画の羅針盤

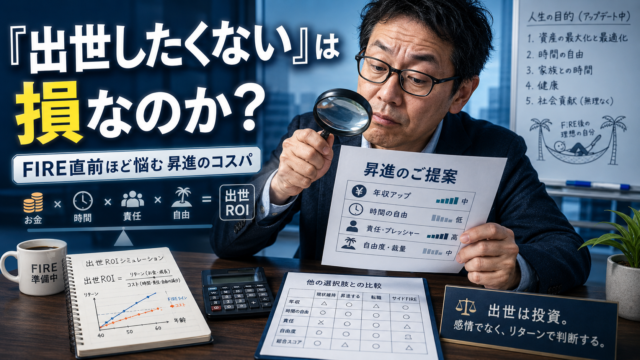
「出世したくない」は損なのか?|FIRE直前ほど悩む昇進のコスパ / FIRE計画の羅針盤

出世したくない、管理職になりたくない40代は損なのか。昇進すれば年収は上がっても、責任・拘束時間・転勤・ストレスが増えることもあります。FIREまでの残り年数、手取り増、退職金、残業代まで含め、「出世ROI」で昇進のコスパを考えます。
スポンサーリンク
FIRE計画の羅針盤

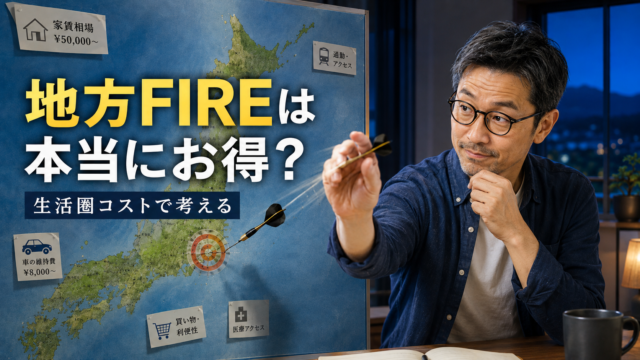
地方FIREは本当にお得?|家賃だけでは見えない「生活圏コスト」を考える / FIRE計画の羅針盤

地方FIREなら生活費を安くできる?家賃は下がっても、車の維持費、光熱費、医療・買い物への移動、帰省費、老後の交通費まで含めると答えは変わります。東京・地方を単純比較せず、40代独身FIREが住む場所を「生活圏コスト」で考えます。
FIRE計画の羅針盤

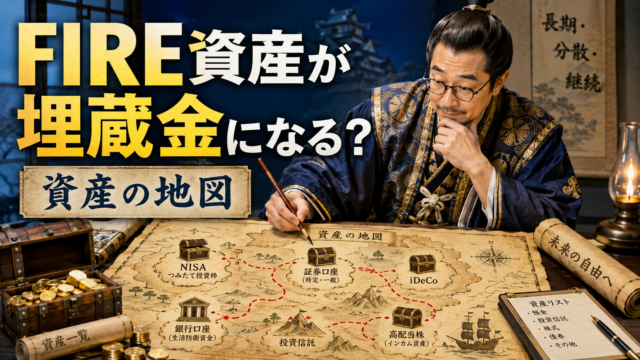
FIRE資産が埋蔵金になる?|独身40代が今から作る「資産の地図」 / FIRE計画の羅針盤

FIREを目指して資産を増やすほど、NISA、特定口座、ネット銀行、iDeCoなどの管理先は増えがちです。独身40代ほど起こりやすい「見つからない資産」「デジタル遺産」問題を、FIRE視点で整理し、今から作れる「資産の地図」の考え方と作り方を解説します。
FIRE計画の羅針盤

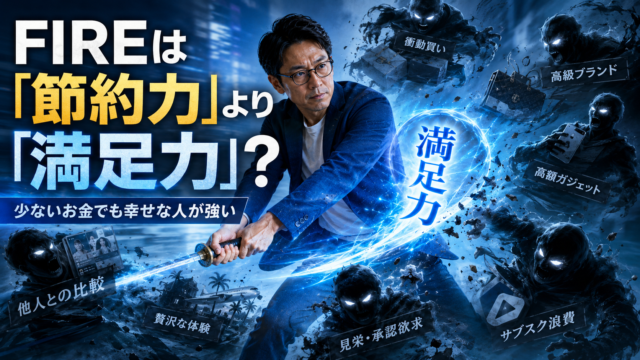
FIREは「節約力」より「満足力」で決まる?|少ないお金でも幸せな人が強い理由 / FIRE計画の羅針盤

FIREには厳しい節約が必要なのでしょうか。重要なのは我慢して支出を削る「節約力」より、自分に何があれば十分かを知る「満足力」かもしれません。40代独身FIRE目線で、生活費、貯蓄率、必要資産、使うべきお金と削れる支出を整理します。
FIRE計画の羅針盤

新NISAは売ったらもったいない?|FIRE後にハマる「NISA資産の聖域化」 / FIRE計画の羅針盤

新NISAは売ったらもったいない、せっかくの非課税枠だから取り崩したくない――そんな「NISA資産の聖域化」に注意。1800万円の非課税枠、売却後の枠再利用、FIRE後の取り崩しを踏まえ、NISAを使えない資産にしない出口戦略を考えます。
FIRE計画の羅針盤

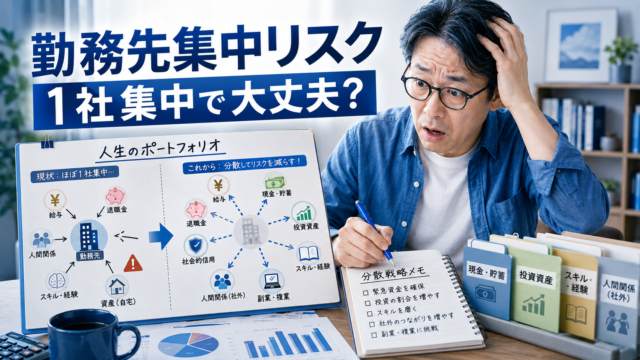
給料も退職金も人脈も1社に集中して大丈夫?|40代会社員の「勤務先集中リスク」 / FIRE計画の羅針盤

給料、退職金、人脈、信用、スキルまで一つの会社に集中していませんか。40代会社員が見落としやすい「勤務先集中リスク」をFIRE目線で整理し、会社に残りながら依存を減らす方法を考えます。
FIRE計画の羅針盤

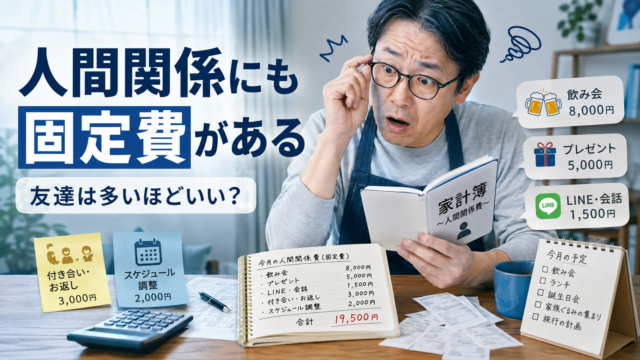
人間関係にも固定費がある|40代独身FIREが「友達は多いほどいい」を疑う / FIRE計画の羅針盤

40代で友達が少ない、独身で人間関係に疲れた。でも友達は多いほど幸せなのでしょうか。飲み会、LINE、SNS、義理の付き合いなど「人間関係の固定費」をFIRE目線で整理し、一人の自由と孤立しない備えを両立する方法を考えます。
FIRE計画の羅針盤

定年まで働いてから自由になるのは本当に得?|FIRE民が考える「時間の先送りリスク」 / FIRE計画の羅針盤

定年まで働くのが一番安全とは限りません。給与や年金では有利でも、40代・50代の自由時間は後から買い戻せないからです。FIREを目指す40代独身が、お金だけでなく「時間の資産価値」「自由時間の現在価値」「定年まで働くメリットとリスク」を現実的に整理します。