




FIREを目指して投資を続けていると、つい資産残高ばかり見てしまいます。
新NISAでいくら増えたか、あと何年で目標額に届くか、退職するころには何千万円になっているか。会社員の間は給料が毎月振り込まれるので、投資信託は基本的に「買って育てるもの」と考えていれば、日常生活は回っていきます。
でも、いざ会社を辞めた後の月曜日を想像してみると、妙に具体的な疑問が浮かびます。
家賃の引き落とし日は変わらない。クレジットカードの請求も待ってくれない。食費も電気代も普通にかかる。それなのに、毎月決まった日に振り込まれていた給料だけは、きれいさっぱりなくなっているのです。
「資産が3,000万円あるから大丈夫」と言われても、その3,000万円の大半が投資信託なら、今日のスーパーでそのまま使えるわけではありません。
投資信託を売り、売却代金を受け取り、必要なら銀行へ出金して、ようやく普段の生活費として使える。
会社員時代には意識する必要のなかった手続きが、FIRE後は自分の仕事になります。
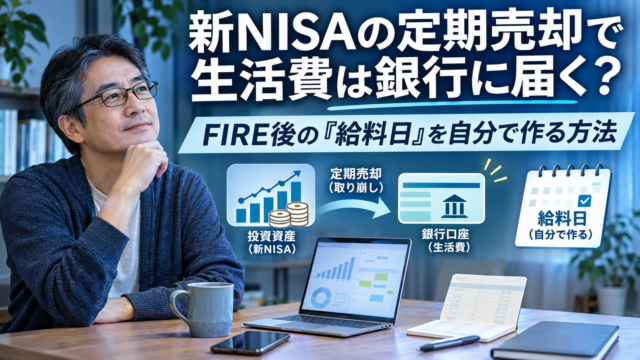
そこで今回考えたいのは、「新NISAの定期売却で現金化したお金を、どうやって生活費を払う銀行口座まで届けるか」です。
楽天証券・SBI証券・マネックス証券の公式サービスを確認しながら、40代独身会社員が退職前に準備しておきたいことを、実際の家計の流れまで含めて整理してみます。
最初に結論を言えば、定期売却は「投資資産を現金にする作業」を自動化できる便利な道具です。
ただし、給料のように確実な収入を生み出す仕組みではなく、証券口座から銀行口座まで完全自動になるとも限りません。ここを区別するだけで、FIRE後のお金の管理はかなり考えやすくなります。
- 給料がなくなると、資産残高より先に困ることがある
- 定期売却サービスとは? 新NISAの投資信託を毎月自動で現金化する仕組み
- 「投資信託を売る」と「生活口座に給料が入る」は別の手続き
- 楽天・SBI・マネックスを比較|定期売却の後、銀行へ自動出金できる?
- 定額・定率・期間指定、どれがFIRE後の生活費に向いている?
- 月20万円の独身生活なら、いくらを定期売却する? 家計の具体例
- FIRE後の家計は「生活口座・待機資金・投資資産」で回す
- 新NISAから売ると非課税枠はどうなる? 課税口座では税引後の入金額にも注意
- 証券口座を増やしても、生活費の受取口座は整理したい
- 退職前の確認ポイント|積立設定のままでは売れないこともある
- 退職前に「給料日」を試運転する|見るのは運用成績ではなく入金ルート
- 毎月は残高確認、年に一度は「家計の決算」をする
- 独身FIREの「給料日」を自作する意味
- まとめ|FIRE後の給料日は「利回り」ではなく「着金の仕組み」で作る
- こちらの記事もあわせてどうぞ
給料がなくなると、資産残高より先に困ることがある
会社員には、当たり前すぎて意識しなくなっている便利な仕組みがあります。
それが給料日です。働いた分の給与が決まった日に銀行口座へ入るため、家賃や公共料金の引き落とし日をだいたい把握していれば、生活費の管理はそれほど複雑になりません。
残高が心細い月もありますが、通常は次の入金日を予定に入れられます。
FIRE後は、この「次に入るお金」が自動的には存在しません。
年金を受け取る年齢になれば公的年金という別の収入源が生まれますし、配当や副業収入を得る人もいます。
それでも、退職直後から公的年金の受給が始まるまでの期間は、まとまった資産があっても生活費を自分で用意する必要があります。
しかも、証券会社の画面に表示される評価額と、銀行口座の普通預金残高は別物です。
投資信託の評価額が増えていても、翌週のカード引き落としに間に合わなければ困る。
反対に、相場が下がっている月でも銀行に十分な現金があれば、慌てて投資信託を売らずに済みます。
FIRE後の生活を支えるのは、資産の総額だけでなく、「必要な日までに使えるお金がどこにあるか」という管理なのです。
例えば、年間の生活費と必要資産を綿密に計算していても、「家賃が引き落とされる前に、証券口座のお金をどう銀行へ移すか」という手順が空白なら、退職後の暮らしはまだ完成していません。
これは利回りの話ではなく、家計のインフラの話。地味ですが、電気や水道と同じで、仕組みが動いている間は存在を忘れ、止まると急に困る部分だと思います。
定期売却サービスとは? 新NISAの投資信託を毎月自動で現金化する仕組み
投資信託の定期売却サービスは、保有している投資信託について、あらかじめ決めた条件で定期的に売却注文を出してくれるサービスです。
毎月、保有商品を選び、何口売るかを計算し、注文を入力する手間を減らせるのが大きな特徴です。証券会社によっては、毎月だけでなく隔月などの受取頻度も設定できます。
ここで重要なのは、「自動的に増えるお金」ではないということです。
毎月10万円を受け取ったら、基本的には保有している投資信託の一部を10万円分売った結果です。
投資信託の値上がり益だけをきれいに取り出す仕組みではなく、元本相当部分も含めて資産を現金化します。
保有残高が減ることも、相場が悪ければ想定以上の口数を売ることもあります。
それでも、現金化の手間を減らせる効果は小さくありません。
FIRE後の暮らしを想像すると、毎月の売却日にスマホを開き、「今月は上がったからもう少し待とうかな」、「下がったから売りたくないな」と悩む姿も思い浮かびます。
自動化しておけば、その判断を毎回繰り返す必要は減ります。ただし、自動化できるのは売却操作であって、家計の管理そのものではありません。
新NISAで保有する対象投資信託も、対応する証券会社なら定期売却できます。
非課税口座で売却した利益は、原則としてNISAの非課税対象ですが、銀行口座へお金を移すことや、定期売却サービスを設定すること自体が、新しい利益を生むわけではありません。
NISAの本来の役割は運用益への課税を抑えることであって、生活費の不足を自動で解消してくれる制度ではないのです。
「投資信託を売る」と「生活口座に給料が入る」は別の手続き
定期売却という名前を見ると、指定日に自分の銀行口座へ現金が振り込まれるところまで、全部やってくれるように感じるかもしれません。でも、実際の流れには段階があります。
| 段階 | 何が起きるか | 見落としやすい点 |
|---|---|---|
| ① 定期売却の設定 | 商品・金額など・受取日を登録 | 対象商品や設定条件に制限がある |
| ② 投資信託の売却注文 | 証券会社が所定の日に注文を出す | 注文日と受取日が同じとは限らない |
| ③ 売却代金の受渡し | 売却代金が受渡日に利用可能になる | ファンドの受渡日数や休業日に左右される |
| ④ 銀行口座への出金 | 生活に使う銀行口座へ資金を移す | 証券会社によって自動・手動が異なる |
| ⑤ 家賃やカードの支払い | 銀行口座から各種料金が引き落とされる | 入金が遅れても支払日は待ってくれない |
例えば「毎月20日に定期売却を受け取る」と設定した場合、ファンドの売却注文が20日に行われるとは限りません。
証券会社は受渡日に間に合うよう、各商品の受渡日数を逆算して注文日を決めることがあります。
海外の市場が休場だったり、ファンドが注文受付を停止したりすれば、予定通りにならない場合もあります。
さらに、証券口座で現金として受け取っただけでは、家賃の引き落とし用口座にお金があるとは限りません。
株式や投資信託を買うための預り金と、日常生活に使う銀行の残高を、同じ感覚で見ないことが大事です。
会社員の給料でいえば、「振込処理が終わった」と「自分の給与口座に着金した」は違う、ということです。
さらにややこしいのは、証券会社に登録した出金先の銀行口座が、必ずしも家賃やカードの引き落とし口座とは限らないことです。
例えば定期売却のお金が銀行Aに入っても、家賃が銀行Bから落ちるなら、資金移動はまだ終わっていません。
証券口座からの出金は自動でも、銀行間の振替が手作業ということもあります。
「生活費が銀行に届いた」という判断を、どの口座の残高で行うのか。そこまで決めておくと、使える現金の見通しがはっきりします。
ここにこそ、これまでの「何%ずつ取り崩すべきか」という出口戦略記事とは違う、実務上の問題があります。
FIRE後の家計では、利回りの数%の差を追いかける前に、支払い遅延を起こさない仕組みを整える方が先だと私は思います。
楽天・SBI・マネックスを比較|定期売却の後、銀行へ自動出金できる?
2026年11月時点で確認できる公式情報では、楽天証券、SBI証券、マネックス証券はいずれも、新NISAで保有する対象投資信託の定期売却に対応しています。ただし、使える売却方式と売却後の入金先には違いがあります。
| 比較項目 | 楽天証券 | SBI証券 | マネックス証券 |
|---|---|---|---|
| 新NISAの定期売却 | 対応 | 対応 | 対応 |
| 定額指定 | 対応 | 対応 | 対応 |
| 定率指定 | 対応 | 対応 | 非対応(確認時点の定額サービス) |
| 期間指定 | 対応 | 対応 | 非対応(確認時点の定額サービス) |
| 定期売却代金の受取先 | 証券口座、設定により登録銀行口座への自動出金も可能 | 証券口座。銀行で使うには原則別途出金指示が必要 | 証券総合取引口座。銀行への出金は別手続き |
| 特徴 | 2026年7月に自動出金・受取月選択などを拡充 | 2025年12月からNISA・定率・期間指定にも対応 | 2026年7月にNISA対応の定期売却を開始 |
※2026年11月2日時点の各社公式案内による整理。対象商品、最低売却金額、受取日、休日の扱い、サービスの併用条件などは会社・商品によって異なります。
比較表の「自動出金」は定期売却に付随する機能を指し、各社の別の銀行連携サービスをすべて比較したものではありません。
この表を見て、機能が多い会社を機械的に選べばいいという話ではありません。
定率方式があると便利な人もいれば、毎月決まった金額を受け取りたい人もいます。
すでにNISA口座を使っている会社から、退職前に無理に別の会社へ移す必要もありません。
ただ、今から口座を選び、何年も積み立てて将来取り崩す予定なら、購入時のポイントだけでなく、「最後にどう現金化できるか」も確認しておく価値はあります。
楽天証券|「売却した後」を銀行までつなぎやすい
楽天証券の定期売却は、金額指定・定率指定・期間指定の三方式に対応しています。
2026年7月には、受取月の選択肢を広げるとともに、売却代金の自動出金に対応しました。
公式ガイドでは、証券口座での受取りに加え、出金先として設定した銀行口座への自動出金を選べると案内しています。
この違いはFIRE後に大きいと思います。毎月の生活費を楽天証券の投資信託から取り崩すとして、売却代金を証券口座に置いたままにせず、銀行へ移す部分も設定できるなら、毎月繰り返す操作を減らせます。楽天銀行とのマネーブリッジや自動スイープを使っている場合には、受取日当日の夜以降に楽天銀行へ移る仕組みも案内されています。
ただし、設定状況や売却代金を別の取引に利用した場合などによって動きが変わるので、「必ず指定日の朝に生活口座へ入る」と決めつけるのは禁物です。
また、楽天証券の公式ガイドには、現在積立設定がある同一口座の銘柄を定期売却に指定できないという制限もあります。NISAで同じファンドを積み立て続けながら、その同じ保有分を同時に定期売却するつもりなら、設定できるか確認が必要です。
資産形成期には気にならなかった組み合わせが、出口の設定時に引っかかることもあるわけです。
マネックス証券|定額の自動売却で生活費を設計。ただし残高条件に注意
マネックス証券は2026年7月に、NISA口座の残高にも対応する投信定期売却サービスを開始しました。
現時点の中心は、受取日と金額を決め、毎月一定額を売却する定額方式です。
売却代金は指定した受取日に証券総合取引口座へ入る仕組みで、銀行への出金には別の手続きが必要になります。2026年8月に始まったドコモSMTBネット銀行との「自動入金(スイープ)」も、銀行から証券口座への入金を助ける機能であり、証券口座から銀行への自動出金には対応していません。
名前が似ていても、資金移動の方向が反対なので注意したいところです。
定額方式は、毎月必要なお金がはっきりしている人には分かりやすい方法です。
ただし、サービスの細かい条件は確認しておきたいところ。公式案内では、原則1,000円以上の金額を指定し、申込時には最低申込金額の2倍を超える残高が必要です。
また、設定時の保有評価額の50%以上となる売却金額は指定できず、残高不足などで売却注文が2回続けて失効すると、契約が自動終了します。
残高が細くなったときに売却注文が失効すれば、生活費の補充が途切れる可能性があります。
これは自動化の便利さと表裏一体で、設定後の定期的な点検が欠かせない理由です。
定額・定率・期間指定、どれがFIRE後の生活費に向いている?
定期売却の比較で必ず出てくるのが、定額・定率・期間指定という三つの方法です。
言葉だけ並べると金融商品の比較表になってしまいますが、生活に置き換えると、何を固定して何を変動させるかという違いです。
| 方式 | 固定するもの | 変動するもの | 生活費との相性 |
|---|---|---|---|
| 定額指定 | 毎回受け取る金額 | 売却する口数、残りの資産 | 家賃・食費など毎月の支払いを合わせやすい |
| 定率指定 | 保有口数に対する売却割合 | 受取額、将来の残高 | 資産規模に応じて使う額を調整したい人向き |
| 期間指定 | 売却を続ける期間、売却口数の配分 | 毎回の受取額 | 年金開始までなど、期間を区切る補助に使いやすい |
「定額方式」は、会社員の給与に最も近い感覚です。
毎月10万円を指定すれば、条件を満たす限り原則としてその金額の売却が行われます。
家計簿も作りやすい一方、相場が下がっても同じ額を確保しようとするため、売却する口数が増えやすい。評価額が減った状態で売却を続けると、資産の回復力を弱めるおそれがあります。
「定率方式」は、売る口数の割合を固定する考え方です。
例えば毎月保有口数の0.5%を売る場合、単純には月ごとに保有口数が減り、受取金額は基準価額の動きに左右されます。
相場が好調なら受取額が大きく、不調なら少なくなるので、生活費が毎月一定とは限りません。
「毎月0.5%だから年間6%の受取りが保証される」という理解は違います。売却対象の口数が毎月減り、基準価額も変動するからです。
期間指定は、たとえば65歳の年金受給までのつなぎ資金を段階的に売りたいときに考えられます。
ただし、期間中に毎月10万円が保証されるという意味ではありません。
仕組みとしては保有口数を設定した期間で割り振って売るため、相場が変われば受取額も変わります。
65歳までの家賃や食費を確実に賄いたいなら、定期売却だけに支払い能力を任せないことが重要です。
三方式の違いは、受取額を優先するか、保有口数や期間を優先するかという設計の違いです。
生活費の不足を毎月同じ額だけ補うなら定額は分かりやすいけれど、どの方式でも資産が尽きるリスクはなくなりません。
月20万円の独身生活なら、いくらを定期売却する? 家計の具体例
ここで、40代独身のFIRE後を想定した架空の家計を作ってみます。
実際の生活費や税金は住まい、退職時期、前年所得などで大きく異なるので、あくまで仕組みを考えるための例です。
家賃などを含めた月の支出が20万円、年240万円。副業などの収入は当面なく、資産と手元現金を使って暮らすケースとします。
| 月の支出例 | 金額 | 考えておきたいこと |
|---|---|---|
| 家賃・食費・水道光熱費・通信費など | 14万5,000円 | 毎月の引き落としが中心 |
| 税金・社会保険料のための月割り積立 | 2万5,000円 | 実際の負担額・納期は個人差が大きい |
| 医療・家電・帰省などの臨時支出積立 | 1万5,000円 | 毎月は使わなくても別管理する |
| 趣味・外食などの調整できる支出 | 1万5,000円 | 相場や家計の状況で見直せる |
| 合計 | 20万円 | 年間では240万円 |
仮に毎月20万円を投資信託から定期売却するなら、年間の売却額は240万円になります。
ただし、最初から「毎月20万円の自動売却」を設定することが最適とは限りません。
すでに生活口座に現金があるなら、その預金から当面の支払いをしつつ、投資信託の売却は四半期に一度でも家計が回るかもしれません。副業収入や配当金が入る月なら、売却を減らす選択肢もあります。
私なら、最初に投資信託からいくら出すかを決めるのではなく、銀行口座へいつ、いくら必要なのかを考えます。
例えば生活口座に60万円を置いて始め、毎月20万円の支出があるなら、翌月の引き落とし前に残高を確認して必要額を補充する。最初から20万円を必ず売る方法だけでなく、複数月分をまとめて現金化する方法もあります。
支出が予定より少なかった月に同額を売り続けるより、生活口座の残高を目安に調整する方が分かりやすいと思います。ただし、60万円は説明用の例で、誰にでも適した必要現金額という意味ではありません。
ここで、表の税金や社会保険料のための月割り積立にも意味が出てきます。
住民税や国民健康保険料は、支払い方法や自治体によって、毎月同じ日に同じ額が落ちるとは限りません。
退職直後は前年の所得を基準に税金・保険料が計算される場合もあり、会社員時代と違う支出の山ができることがあります。
毎月の家計簿では20万円に収まっていても、ある月にまとめて請求が来れば預金残高は急に減る。定期売却の受取額だけでなく、「数か月先に支払いが集中する日」もカレンダーに入れておきたいですね。
▶ 「理想の生活」を目指すほどFIREが遠のく?|40代独身が決めたい3つの生活費 / FIRE計画の羅針盤
この表は「生活費をどう銀行へ届けるか」を示すための家計例で、FIREに必要な資産額を示していません。
例えば運用資産3,500万円から年間240万円を全額売るなら、初年度の取り崩し率は約6.9%。年金や将来の支出、相場の下落を考えなければ、持続可能だとは言えない水準です。
月20万円を売却設定できることと、何十年も月20万円で暮らせることは別の問題。毎月の受取額は、退職後全体の資金計画で先に検証しておく必要があります。
FIRE後の家計は「生活口座・待機資金・投資資産」で回す
ここからは証券会社の機能説明を離れて、私自身ならどう家計を組み立てるかを考えます。
定期売却は便利でも、その売却が一度遅れただけで家賃が払えなくなるなら、仕組みとしてはまだ不安定です。
そこで、生活費を置く銀行口座、予定外の支出や売却の遅れに備える待機資金、長期運用を続ける投資資産という、役割の違う三つの置き場所を用意したいと思います。
| 置き場所 | 主な役割 | 定期売却との関係 |
|---|---|---|
| 生活口座 | 家賃・カード・食費などの日常支払い | 売却代金の最終的な着地点 |
| 待機資金 | 急な出費や入金遅延への対応 | 売却が止まったときのクッション |
| 投資資産 | 長期運用と将来の生活費原資 | 必要に応じて部分売却する供給源 |
この三層を考えると、退職後の「給料日」は月末や25日にこだわる必要がないと分かります。
例えばカードの支払いが毎月27日、家賃の引き落としが翌月初めなら、売却代金を26日に銀行へ移せばいいと考えるのは少し危うい。
海外市場の休業やファンドの受渡日数、銀行の処理時間などで予定がずれることがあるからです。
私なら月の前半に生活口座の残高を確認し、次の引き落としまでに必要な金額を余裕を持って置く方法を選びます。
楽天証券やマネックス証券では、指定した受取日から逆算して売却注文日を設定する仕組みが案内されています。
指定日が「自分で相場を見て売る日」ではなく、あくまで売却代金の受渡しを予定する日である点は押さえておきたいですね。
さらに銀行へ自動出金する設定があっても、実際の入金日時や余力の拘束による出金額の変動には注意が必要です。
「家賃の支払日に合わせてぴったり売るのではなく、支払日より先に生活口座を満たしておく」、私はこの考え方の方が安心できます。
そして、生活口座と待機資金を持つメリットは、相場が下がったときにも出てきます。
値下がりした投資信託を毎月同じ金額で売れば、その分多くの口数を手放しやすくなります。手元の現金に余裕があれば、一時的に売却額を減らすこともできる。
ただし、暴落後いつ回復するかは分からず、待機資金も使えば減るので、「下がったら絶対に売らない」というルールは勧めません。運用資産と現金をどちらも点検しながら、売却額を調整できる余地を持ちたいのです。
▶ 収益順序リスクと取り崩し初期の逆風|同じ利回りでもFIREの成否が変わる理由 / FIRE計画の羅針盤
現金を多く持てばインフレによる購買力低下のリスクもありますし、適切な現金額は人によって違います。
それでもFIREをしてまで、今日の株価によって明日の食費を心配する生活にはしたくない。資産を増やすリスクは取りつつ、日々の支払いだけは値動きから切り離す。そのために定期売却と預金を組み合わせるのだと思います。
新NISAから売ると非課税枠はどうなる? 課税口座では税引後の入金額にも注意
新NISAで保有する対象の投資信託を売却した利益は、原則として非課税です。
売却すると非課税保有限度額のうち、売却した商品の取得価額(簿価)に相当する金額が翌年以降に再利用できます。
例えば100万円で買って150万円に値上がりした商品を全部売っても、翌年以降に再利用できる総枠は150万円ではなく100万円分。その年の年間投資枠が売却と同時に復活するわけでもありません。
ここを押さえておけば、定期売却を設定しただけで税制上の枠が永久に失われる、と過度に心配せずに済みます。
▶ 新NISAは売ったらもったいない?|FIRE後にハマる「NISA資産の聖域化」 / FIRE計画の羅針盤
一方、特定口座などで利益が出ている投資信託を売る場合には、税金が生活口座への入金額に影響することがあります。
例えば特定口座(源泉徴収あり)で15万円分売り、そのうち4万円が譲渡益なら、税率20.315%を単純に適用すると税額は8,126円、税引後の受取額は約14万1,874円。
計算方法を示すための仮定で、実際の譲渡損益や源泉徴収、取引状況、手数料などによって変わります。15万円分を売る設定と、銀行に15万円を届ける設定は同じではないということです。
▶ つみたて投資枠と成長投資枠、どっちから売る?|40代FIREが「枠名」で取り崩し順を決めない理由 / FIRE計画の羅針盤
だからといって、税金がかからないNISAから必ず先に売ればよいわけでもありません。
非課税で長期保有する価値、課税口座の含み益、保有商品の役割などによって判断は変わります。
今回の主題は売却順の正解ではなく、どの口座を売るとしても、税引後にいくら残り、生活口座へいつ届くかを確認すること。生活費の不足が出そうな月は、販売会社の設定額だけでなく受取額を見たいところです。
証券口座を増やしても、生活費の受取口座は整理したい
新NISAは原則として同一年に利用できる金融機関が一つですが、特定口座などの証券口座を複数の会社に持つこと自体はできます。
IPOへの参加、ポイント還元、個別株の取引などを続けていると、気づけば証券口座が増えている人もいると思います。私もIPOを調べる立場だから、その気持ちはよく分かります。
でも、FIRE後に毎月の生活費を受け取る段階では、証券口座の数が多いほど便利とは限りません。
A証券から5万円、B証券から8万円、C証券から7万円という形で毎月現金化し、別々の日に銀行へ動かすと、残高確認や出金処理が増えます。
売却注文を忘れるリスクだけでなく、どの口座に現金が残っているのか分からなくなるリスクも増えるでしょう。
そこで、新しい口座を作るにしても、実際に生活費を受け取る中心口座はどこにするかを考えたい。
NISAの移管には制度上の条件があり、すでにNISAで保有している商品をそのまま別の金融機関のNISA口座へ移すことはできません。
だから、今使っているNISAを安易に移管するのではなく、将来の受け取り方まで見て、今後どこで資産を積み上げるのが自分に合うか判断する方が現実的です。
▶ 40代独身おじさんが選ぶ証券会社5選|IPO・NISA・iDeCo目的別に整理してみた / FIRE計画の羅針盤
楽天証券やマネックス証券の口座開設を考えるなら、今の積立時の使いやすさに加えて、将来の売却代金をどこで受け取れるかも判断材料にしたい。ただし、機能一つで証券会社の優劣を決めるつもりはありません。
退職前の確認ポイント|積立設定のままでは売れないこともある
会社を辞める直前までNISAの積立設定を続け、退職後は同じ投資信託を定期売却したい。
自然な流れに見えますが、積立設定と定期売却を同時に利用できるかは証券会社や預り区分などによって異なります。
たとえば楽天証券では、現在積立設定のある同一口座の銘柄を定期売却に指定できない場合があります。
マネックス証券でも、同じ口座区分で「投信つみたて」を利用中の再投資コースは対象にならず、積立の取消しが必要なケースがあります。積立と売却は表裏一体の操作ではなく、別のサービスなのです。
さらに、定期売却を設定できても、その後ずっと注文が作成され続けるとは限りません。
投資信託の受渡日数や海外市場の休業日、商品ごとの売買停止、保有残高の減少などによって予定が変わります。
マネックス証券では、残高不足などで売却注文が2回連続で失効すると契約が自動終了すると案内されています
定期売却の画面に「設定済み」と表示されていても、それだけで安心はできません。
私なら、「売却注文が作成されたか」、「代金の受渡しが終わったか」、「銀行口座に必要な金額があるか」を別々に確認するようにします。
銀行口座の登録名義や出金先設定、ほかの買付注文で資金が拘束されていないかも、退職前に確認しておきたいところです。
もし入金予定日にお金が来なかったら、私なら最初に銀行の残高と引き落とし予定日を確認します。
まだ口座に十分な余裕があるなら、慌てて投資信託を追加売却する必要はありません。
次に証券会社の注文照会で、売却注文が失効したのか、まだ受渡日前なのか、証券口座に入った現金が出金されていないだけなのかを切り分けます。
原因が違えば対処も違うからです。足りない資金を補う際にも、出金可能日や銀行の振込処理日を見ずに「すぐ移せる」と決めつけない方が安全です。
反対に、引き落としが目前で残高が不足しているなら、金融機関や支払先に必要な手続きを早めに確認することになります。
投資信託は売却注文を出しても当日に現金化できるとは限らないので、いざという日にすぐ使える現金は別に必要です。
定期売却を導入する前に「予定の入金が来なかったら、まず何を確認するか」を一度決めておくと、トラブルのたびにゼロから慌てずに済みます。
会社員の間は毎月3万円積み立て、FIRE後は同じ商品から毎月3万円取り出す。
数字の上では簡単でも、実際には積立をいつ止めるか、売却サービスをいつ申し込むか、最初の代金がいつ銀行へ届くかをつなげる必要があります。
退職日の前日に初めて設定画面を開くより、余裕を持って確認しておいた方が、せっかくの自由な生活を慌ただしく始めずに済みます。
退職前に「給料日」を試運転する|見るのは運用成績ではなく入金ルート
ここまで整理してみると、定期売却は退職後に初めて使うより、会社員の間に一度仕組みを確かめておきたいと感じます。
実際に売却すれば非課税枠や課税口座の損益などに影響するので、無理に試す必要はありません。
それでも少額で試す場合、確認したいのは利回りではなく、注文から銀行着金までの日数と操作です。
まず保有商品が対象かを確かめ、最低金額や変更期限を調べます。そのうえで、次の受取予定日に向けて売却が成立するか、代金がいつ証券口座に入るか、銀行への移動は自動か手動かを確認する。
取引履歴や入出金履歴のどこに記録が残るかも分かれば、将来トラブルが起きたときに原因を探しやすくなります。
| 確認する段階 | 自分が確かめること |
|---|---|
| 売却設定前 | 保有商品・NISA預り区分・積立設定との併用条件 |
| 注文作成時 | 売却予定日・変更期限・残高不足時の扱い |
| 受渡日 | 証券口座に反映された金額とタイミング |
| 銀行への移動 | 自動出金の有無、出金先、銀行着金日 |
| 月末の家計確認 | 家賃・カード支払後にも残高の余裕があるか |
例えば、旅行中やスマホの機種変更直後に入金ルートを操作しなければならないとしたら、どこが面倒になりそうかも想像できます。
FIREで得たいのは証券口座を毎日管理する仕事ではありません。設定と確認の負担を必要最小限にしながら、家計を止めないこと。そのための試運転だと考えると、少し意味が違って見えると思います。
毎月は残高確認、年に一度は「家計の決算」をする
FIRE後に自分の給料日を作るというと、すべてを自動化して放っておきたくなるかもしれません。
毎月の売却も、銀行への移動も、家賃の引き落としも自動化できれば、確かに手間は減ります。
ただ、会社員の給料と違い、資産の取り崩しは残高が減っていく可能性を前提にしています。
何も確認しないでいると、家計の変化に気づくのが遅れるおそれがあります。
そこで、私は年に一度くらい、自分の家計を小さな会社に見立てて「決算」してみたいです。
前年にいくら生活費を使い、NISAと課税口座からいくら売り、現金がどれだけ増減したか。さらに、投資資産の評価額がどう変わり、翌年の家賃や物価、税金、社会保険料をどう見込むかを確認します。
残高だけでなく、売却した金額と使った金額を分けて見るのがポイントです。
例えば年240万円のつもりが実際は280万円使ったなら、相場が好調で資産が増えていても支出計画を見直したい。反対に、現金が必要以上に積み上がっているなら、売却設定額を減らす選択もあります。
毎月細かく成績を追いかける必要はありません。私なら、生活口座の支払い能力は月ごとに軽く確認し、資産配分や売却方針は半年から年に一度まとめて見直します。
FIREの目的は証券会社の管理画面を毎日眺めることではなく、自分の時間を取り戻すことなのだから、確認する頻度も暮らしに合わせて決めればいいと思うのです。
独身FIREの「給料日」を自作する意味
会社員の給料日には、働いた対価が振り込まれる安心があります。
FIREはその安心を手放して、自分の資産を頼りに生活する選択です。資産を少しずつ売ることを「減ってしまう」とだけ感じていると、退職できても心が休まらないかもしれません。
でも、生活のために積み上げた資産を、予定した範囲で現金化するのは失敗ではない。「自分のお金を、自分の時間へ変えている」とも考えられます。
▶ 独身おじさんに個人年金保険は必要?|FIRE後に“給料の代わり”を買う意味を考える / FIRE計画の羅針盤
ただし、投資信託から毎月15万円を売っても、それは終身給付や元本保証のある給与ではありません。
売却額を増やし続ければ資産が尽きる可能性もあります。だからこそ生活口座の入金を確認し、待機資金を持ち、年に一度は支出と資産の釣り合いを見直す。
独身だからこそ、誰かが家計の異変に気づいてくれる前提にはしない方がいいと思っています。
まとめ|FIRE後の給料日は「利回り」ではなく「着金の仕組み」で作る
新NISAの定期売却サービスを知ると、会社を辞めた後の生活を少し具体的に想像できるようになります。
毎月投資信託を売る注文を手入力しなくても、設定した条件で現金化することができる。
楽天証券では2026年7月から、定期売却代金を銀行へ自動出金する選択肢も加わりました。
SBI証券とマネックス証券もNISAの定期売却に対応していますが、銀行口座へ現金を動かす部分には別の手続きが必要になるケースがあります。
だから口座を選ぶときは、「毎月いくら売れるか」・「どの方法で売るか」だけでなく、「お金が最終的にどの口座へ、いつ届くのか」まで確認したい。
それと同時に、定期売却が予定どおりに動かなかった月でも、家賃やカードの支払いに困らない現金を確保しておく。
自動化の良さは、投資のリスクがなくなることではなく、生活を回す手間と迷いを減らせることにあります。
今回は4%ルールの是非や売却順を主役にはしませんでした。どちらも重要ですが、資産を持っているだけで家賃を払う口座への入金ルートが完成するわけではないからです。
会社員を辞めたら、給与明細は届かなくなる。でも、その代わりに、生活費がどこから、どうやって入るのかを自分で決めることはできる。
FIRE後の「給料日」は、資産が勝手に稼いでくれる日ではなく、「自分が安心して生活できるよう設計した入金日」なのだと思います。
私もまだ会社員の立場からFIREを考えている独身おじさんですが、こういう地味な準備こそ自由を実生活に変える作業なんだと思います。
資産残高のグラフを眺めるだけでなく、そのお金で家賃を払い、好きなものを食べ、翌月も安心して暮らす。そこまでできて初めて、FIRE計画が家計として動き始める気がします。
こちらの記事もあわせてどうぞ
▶ 投資の前に必要な「生活防衛資金」はいくら?|独身おじさんの現実的ライン / FIRE計画の羅針盤
・FIRE後の定期売却を安心して活用するには、手元の現金も欠かせません。独身者に必要な生活防衛資金を、生活費や働き方の違いから考えています。
▶ FIRE後に少し働くっていくら稼げばいいの?|40代独身は「月収」より“何年働くか”で考える / FIRE計画の羅針盤
・生活費をすべて資産の取り崩しで賄う必要はあるのか。FIRE後に少し働くことで、資産への負担や必要な取り崩し額がどう変わるのかを整理した記事です。
▶ 40代独身がハマる「老後資金の二重計上」|FIRE資金と老後資金を別々に足していないか / FIRE計画の羅針盤
・毎月の生活費を確保する仕組みができても、必要資産の計算が間違っていれば安心できません。FIRE資金と老後資金を重複して見積もってしまう落とし穴を解説しています。
▶ NISA貧乏とは何か?|投資ブームの落とし穴と40代独身の現実 / FIRE計画の羅針盤
・将来の資産形成を優先しすぎて、今の生活が苦しくなっていないか。NISAへの投資と手元資金のバランスを、40代独身の暮らしから考えています。
※参照した公的・公式資料
・金融庁「NISAを知る」
・楽天証券「定期売却サービス」
・楽天証券「投資信託定期売却取引約款」改定のお知らせ(2026年7月3日)
・SBI証券「投資信託定期売却サービス」
・マネックス証券「投信定期売却」
・マネックス証券「投信定期売却サービスの提供開始!NISAにも対応!」(2026年7月15日)
・マネックス証券「ドコモSMTBネット銀行 連携サービス」(自動出金の対応状況)
・SBI証券「投資信託の定期売却代金はいつ出金できますか?」
※本記事は2026年11月2日時点の公表情報をもとに、40代独身のFIRE計画における資産取り崩しと生活費の受取り方を整理したものです。各証券会社のサービス内容、対象商品、設定条件、入出金方法、取引可能日時等は変更されることがあります。実際に設定する際は、各社の最新の公式案内や取引画面をご確認ください。
※本記事の家計・売却額・税額の例は説明用の仮定であり、特定の人の生活費や税負担を示すものではありません。投資信託は元本保証ではなく、基準価額の下落や為替変動等により損失が生じる可能性があります。自動売却は将来の収入額・運用成果・資産寿命を保証しません。投資判断はご自身の資産状況、生活設計、リスク許容度に応じて行ってください。
※本記事にアフィリエイト広告を掲載する場合があります。広告を掲載する場合は、記事冒頭など読者が認識しやすい位置に「PR」「広告」等を明示し、広告主・ASPの掲載条件も確認します。


コメント