FIRE計画の羅針盤

FIRE計画の羅針盤

新NISAは売ったらもったいない?|FIRE後にハマる「NISA資産の聖域化」 / FIRE計画の羅針盤

新NISAは売ったらもったいない、せっかくの非課税枠だから取り崩したくない――そんな「NISA資産の聖域化」に注意。1800万円の非課税枠、売却後の枠再利用、FIRE後の取り崩しを踏まえ、NISAを使えない資産にしない出口戦略を考えます。

FIRE計画の羅針盤
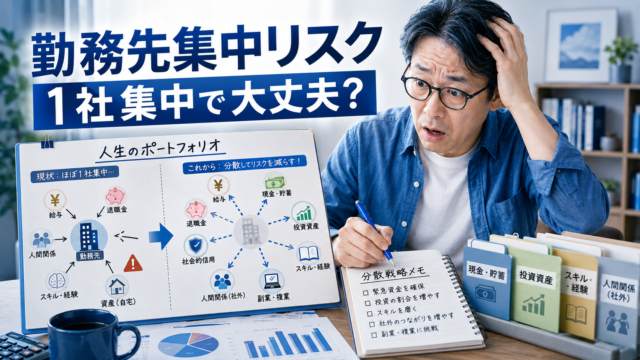
給料も退職金も人脈も1社に集中して大丈夫?|40代会社員の「勤務先集中リスク」 / FIRE計画の羅針盤

給料、退職金、人脈、信用、スキルまで一つの会社に集中していませんか。40代会社員が見落としやすい「勤務先集中リスク」をFIRE目線で整理し、会社に残りながら依存を減らす方法を考えます。
FIRE計画の羅針盤

人間関係にも固定費がある|40代独身FIREが「友達は多いほどいい」を疑う / FIRE計画の羅針盤

40代で友達が少ない、独身で人間関係に疲れた。でも友達は多いほど幸せなのでしょうか。飲み会、LINE、SNS、義理の付き合いなど「人間関係の固定費」をFIRE目線で整理し、一人の自由と孤立しない備えを両立する方法を考えます。
スポンサーリンク
FIRE計画の羅針盤

定年まで働いてから自由になるのは本当に得?|FIRE民が考える「時間の先送りリスク」 / FIRE計画の羅針盤

定年まで働くのが一番安全とは限りません。給与や年金では有利でも、40代・50代の自由時間は後から買い戻せないからです。FIREを目指す40代独身が、お金だけでなく「時間の資産価値」「自由時間の現在価値」「定年まで働くメリットとリスク」を現実的に整理します。
FIRE計画の羅針盤

GDPニュースは全部わからなくていい|FIREを目指す人が「ここだけ見ればいい」ポイント / FIRE計画の羅針盤

GDP速報が出るたびに実質GDP、名目GDP、年率、個人消費、内需・外需など難しい言葉が並びます。FIREを目指す人がGDPニュースで本当に見るべきポイントだけを整理。GDPと株価は連動するのか、物価や実質賃金、FIRE後の生活費にどう関係するのかまでわかりやすく解説します。
FIRE計画の羅針盤

株には「季節」がある?|夏枯れ・セルインメイ・9月効果・年末ラリーをFIRE目線で検証 / FIRE計画の羅針盤

株価が下がりやすい月、上がりやすい季節は本当にあるのでしょうか。夏枯れ相場、セルインメイ、9月効果、サンタクロースラリー、1月効果、日本株のデカンショ節効果まで整理し、FIREを目指す長期投資家が季節アノマリーとどう付き合うべきかを検証します。
FIRE計画の羅針盤

FIRE直前5年は「退職レッドゾーン」|FIREを7段階で考える“もうすぐ自由”が一番危ない理由 / FIRE計画の羅針盤

FIRE直前5年から退職直後は「退職レッドゾーン」と呼ばれる重要な時期です。なぜ目標資産へ届いた直後ほど暴落に弱いのか。シークエンス・オブ・リターンズ・リスク、現金、資産配分、退職後の税・社会保険まで整理し、FIREを7段階で考えます。
FIRE計画の羅針盤

「まだお金が足りない」はマネーディスモーフィア?|給料という“見えない債券”まで含めてFIREの必要資産を考える / FIRE計画の羅針盤

金融資産が増えても「まだお金が足りない」と感じるのはなぜでしょうか。マネーディスモーフィアという考え方と、給料を“見えない債券”として捉えるライフサイクル投資の考え方から、給与・金融資産・公的年金まで含めたFIREの必要資産と資産配分を整理します。
FIRE計画の羅針盤

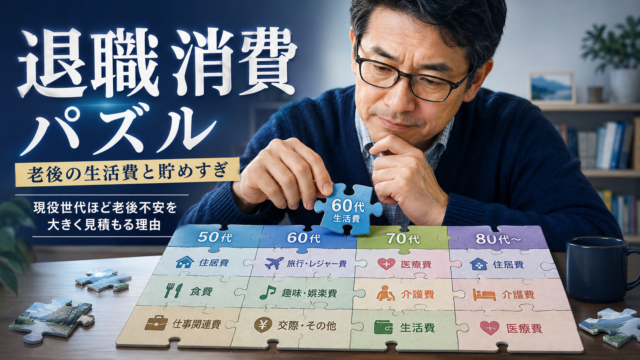
“退職消費パズル”で考える老後の生活費と貯めすぎ問題|現役世代ほど老後不安を大きく見積もる理由 / FIRE計画の羅針盤

退職後の消費が予想以上に減る「退職消費パズル」とは何でしょうか。老後の生活費、退職後の支出、老後資金への不安を最新データから整理し、現役時代の生活費をそのまま将来へ延ばして「貯めすぎる」問題をFIRE目線で考えます。
FIRE計画の羅針盤

高年収なのにお金が貯まらない「HENRY」とは?|年収より金融資産がFIREを決める理由 / FIRE計画の羅針盤

HENRY(High Earners, Not Rich Yet)とは、高収入でもまだ十分な資産を持たない人を表す言葉です。年収1000万円でもお金が貯まらないのはなぜか。高年収、生活水準、固定費、純資産、金融資産の関係を整理し、FIRE目線で「年収を自由へ変える方法」を考えます。