




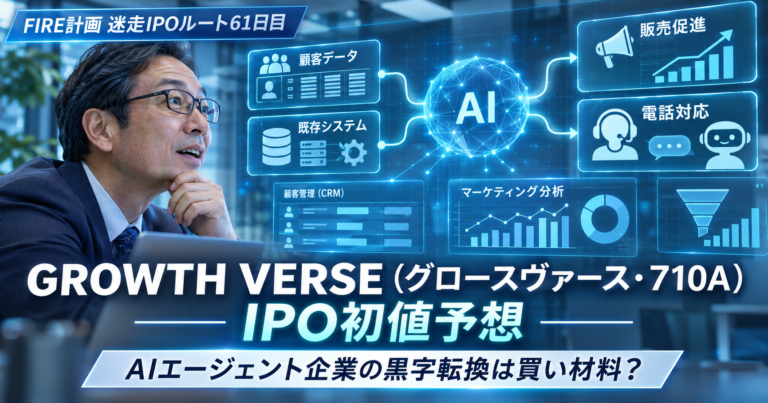
独身おじさんのIPO日記。今回取り上げるのは、2026年12月18日に東証グロース市場への上場を予定している「GROWTH VERSE(グロースヴァース/710A)」です。
同社は、マーケティングや小売店の運営、電話応対などにAIを組み込み、企業の売上拡大や業務効率化を支援する会社です。
AIエージェントという言葉には期待が集まりそうですが、私がIPOで重要なのは、話題性だけでなく実際の利益と公開価格に対する買い需要です。
2026年9月期に営業黒字へ転換し、翌期の業績予想も示している点は評価できます。
一方で、想定価格は1,890円、OA込みの吸収金額は約25.9億円。初値が何倍にもなるような極端な小型案件ではありません。さらに、買収によって急改善した利益を今後も伸ばせるかという課題があります。
そこで、IPO評価は「B」、中心初値予想は「2,050~2,550円」、BB参加は「仮条件を見て前向きに検討」としました。今回は黒字転換の中身、株価水準、売出しとロックアップを中心に判断します。
GROWTH VERSE(710A)のIPO概要|想定1,890円・吸収約25.9億円
| 項目 | 内容 |
|---|---|
| 証券コード・市場 | 710A・東証グロース |
| 上場予定日 | 2026年12月18日(金) |
| 想定価格 | 1,890円 |
| 仮条件決定日 | 12月2日(水) |
| BB期間 | 12月3日(木)~12月9日(水) |
| 公開価格決定日 | 12月10日(木) |
| 購入申込期間 | 12月11日(金)~12月16日(水) |
| 公募株数 | 580,000株(新株発行) |
| 売出株数 | 610,700株 |
| OA上限 | 178,600株 |
| 公開株数合計(OA込み) | 最大1,369,300株 |
| 想定吸収金額(OA込み) | 約25.88億円 |
| 上場時発行済株式総数 | 6,128,578株(公募を含む予定) |
| 想定時価総額 | 約115.83億円 |
| 100株の購入資金 | 約18万9,000円 |
| 主幹事証券 | SBI証券 |
※2026年11月19日時点の届出目論見書および東証公表資料に基づく予定・概算です。仮条件、公開価格、株数、申込条件は変更される場合があります。
今回の公募と通常売出しはほぼ半々です。新株発行によって会社に成長資金が入る一方、既存株主が持ち株を売却する面もあります。どちらか一方だけで評価する案件ではありません。
OAを含む公開株数は、上場時発行済株式数の約22.3%に相当します。極端に流通が少ない銘柄ではなく、初値を押し上げるには相応の買い需要が必要です。
初値予想は2,050~2,550円|B評価とした3つの理由
私の中心初値予想は「2,050~2,550円」、中心は2,300円前後です。
想定価格で100株取得した場合の初値売り損益を、三つのシナリオで整理しました。
| シナリオ | 予想初値 | 1,890円で100株取得した場合の損益 |
|---|---|---|
| 弱気 | 1,600~1,890円 | ▲29,000~0円 |
| 中心 | 2,050~2,550円 | +16,000~+66,000円 |
| 強気 | 2,700~3,100円 | +81,000~+121,000円 |
※2026年11月19日時点の独自予想。損益は想定価格での取得を仮定し、税金・手数料を除いて計算。実際の公開価格が決まれば損益は変わります。
① 営業黒字化は評価できる。ただしM&Aの効果を分けて見る
最大のプラス材料は、赤字だった事業が利益を生む段階に入ったことです。
2025年9月期の営業赤字から、2026年9月期には約9.9億円の営業黒字へ転換しました。
利用料を継続して受け取る企業向けサービスが収益の土台にあることも好印象です。
ただし、この改善をそのまま既存事業の成長率と考えるのは早いと思います。
2025年7月に買収した電話放送局は、前期には3か月分しか業績に含まれず、翌期に通期で寄与しました。買収関連の一時費用の有無も比較に影響します。
黒字転換の実績は評価する一方、同じペースで利益が増え続けるとは見ないというのが私の判断です。
② 会社予想PER約12.4倍には魅力。ただし税効果に注意
2027年9月期の会社予想EPSは152.00円。想定価格に対する予想PERは約12.4倍で、利益を出しているAI関連企業としては検討しやすく見えます。
初値が2,300円なら約15.1倍、2,550円でも約16.8倍。中心レンジを想定価格より上に置いた理由の一つです。
一方、会社予想の最終利益には、繰越欠損金や繰延税金資産に伴う税負担の軽減が織り込まれています。
税効果が将来も同じように続くとは限らないため、PERが低いことだけで割安と断定しないようにしたいです。
③ 公開規模と同日上場の集中は、初値の上値を抑える可能性
約26億円の吸収金額は、AI関連という話題だけで簡単に買い上がるには、それなりの規模です。
通常の公募・売出しに占める売出比率も約51.3%で、既存株主の換金が含まれます。
さらに12月18日は、コネクティ(688A)、Berry(681A)、IGホールディングス(686A)も上場予定です。
同日上場だから必ず買いが分散するわけではありませんが、初値を狙う資金や注目が集中するとは限りません。
黒字化と価格面を評価しつつ、大幅上昇を基本シナリオにしなかった理由です。
売出し・ロックアップ|90日と180日の違いを確認
今回の通常売出しは61万700株。主な売出人を見ると、株主の保有株を市場へ出す案件であることが分かります。
| 主な売出人 | 売出株数 |
|---|---|
| ipoca | 180,500株 |
| KUROKAWA ZAAG有限責任事業組合 | 169,100株 |
| ミダスキャピタルGVファンド有限責任事業組合 | 125,000株 |
| その他5者 | 136,100株 |
| 合計 | 610,700株 |
上場後の売却制限は、株主によって条件が異なります。
| 主な対象 | 期間 | 主な価格条件 |
|---|---|---|
| 主要な経営陣・株主、主な売出人など | 原則180日(2027年6月15日まで) | 1.5倍の価格例外なし |
| SBI系ファンドなど一部株主 | 原則90日(2027年3月17日まで) | 公開価格の1.5倍以上で所定の市場売却は例外 |
※目論見書記載の主な条件を要約。すべての株主が同じ条件ではなく、主幹事の承諾による解除などの例外もあります。
想定価格1,890円の1.5倍は2,835円です。私の中心予想より上なので、強気シナリオに近づいたときに意識したい水準。ただし、基準となるのは確定した公開価格であり、その価格に達せば必ず売られるわけではありません。
初値売りが基本の私としては、上場後に売却され得る株式と、初日に投資家へ販売される公開株を分けて考えます。
ロックアップの条件は大切ですが、まずは公開株を十分な買い需要で消化できるかを重視したいです。
GROWTH VERSEは何の会社?|企業の仕事を動かすAIエージェント
同社は企業の顧客データや既存システムとAIを結びつけ、販売促進や電話応対などの業務を支援しています。
個人向けの生成AIアプリを販売する会社というより、企業の現場でAIを継続利用してもらう事業です。
| サービス・領域 | 主な内容 |
|---|---|
| AIMSTAR(マーケティング) | 顧客データ分析と販促施策の支援 |
| ミセシル・Zero(小売) | 商圏・来店データの分析、売上管理の支援 |
| 電話放送局(音声・CX) | 電話の自動応答、問い合わせ対応の効率化 |
| MRR比率 | 2026年9月期第3四半期累計で85% |
| ARR | 2026年6月末で約32.7億円 |
注目したいのは継続利用料が中心という収益構造です。ただし、MRR比率は売上収益に占めるストック型収益の割合で、ARRは月次収益を年換算した経営指標。いずれも将来の売上や利益が約束される数字ではありません。
同社はM&Aで顧客基盤を取得し、そこへAI機能を追加して事業を広げる戦略を掲げています。
買収した企業の顧客に新しいサービスを使ってもらえれば成長につながる一方、買収を繰り返すだけでは利益は増えません。AIの技術力を企業の継続利用と利益に結びつけられるかが、事業の評価を左右すると思います。
業績とPER|黒字転換の先で利益成長は続くか
初値判断に必要な連結業績を整理します。2026年9月期は監査未了、2027年9月期は会社予想です。
| 業績(IFRS連結) | 2025年9月期 | 2026年9月期(監査未了) | 2027年9月期(会社予想) |
|---|---|---|---|
| 売上収益 | 約18.7億円 | 約37.5億円 | 約45.8億円 |
| 営業損益 | ▲約2.6億円 | 約9.9億円 | 約10.4億円 |
| 税引前損益 | ▲約3.1億円 | 約8.9億円 | 約9.4億円 |
| 親会社所有者帰属損益 | ▲約2.0億円 | 約8.5億円 | 約9.1億円 |
| 営業利益率 | ▲14.0% | 26.4% | 22.6% |
| 基本的EPS | ▲58.89円 | 152.76円 | 152.00円 |
※2025年9月期は監査済み、2026年9月期は監査未了、2027年9月期は2026年11月18日公表の会社予想。金額は億円単位の概数です。
最も気になるのは、2027年9月期は売上収益が22.1%増える一方、営業利益は4.9%増にとどまるという会社予想です。AIエンジニアや営業人材の採用、グループ管理体制の強化で費用が増える見込みで、黒字転換した直後の利益率をそのまま維持する計画ではありません。
これは必ずしも悪材料ではなく、将来へ向けた投資とも考えられます。
ただ、利益が急増した2026年9月期だけを見て、高い成長率が続くと想定するのは早いでしょう。
私としては、買収による業績拡大の効果が一巡した後にも、既存顧客への追加サービスが利益を押し上げられるかを確認したいです。
もう一つ、予想PERの分母となる最終利益には税効果が影響することも重要です。
事業の収益力を評価する際は、PERだけでなく営業利益やキャッシュ創出力も合わせて見る必要があります。
買収を活用する会社として、のれんの減損や借入金管理にも目を向けたいところです。
目論見書には、一部借入金の財務制限条項への抵触と、2026年12月の返済予定も開示されています。
営業黒字化は明確なプラスですが、「黒字になった会社」と「利益を伸ばし続ける会社」はまだ同じではない。この点が、予想PERに魅力を感じながらも強気一辺倒にしなかった理由です。
調達資金の使い道|AI人材とM&A後の管理体制へ
今回は新株発行による公募なので、既存株主による売出しとは別に会社へ資金が入ります。目論見書の資金計画は次のとおりです。
| 項目 | 金額・使い道 |
|---|---|
| 公募の差引手取概算額 | 約9.63億円 |
| OA関連の第三者割当増資 | 最大約3.11億円 |
| 手取金合計 | 最大約12.73億円 |
| 2027年9月期の充当予定 | 約7.53億円 |
| 2028年9月期の充当予定 | 約5.21億円 |
| 主な用途 | AIエンジニア・データサイエンティストの採用、人件費、M&A後の経営管理体制の強化など |
※想定価格に基づく概算で、OA関連の増資は実施されない場合もあります。各金額の端数処理により合計は一致しません。
人材と管理体制への投資は、AI開発と買収後の事業統合を進める方針に沿っています。
一方、採用を増やした分だけ短期の利益が伸びるわけではありません。
今回の資金調達を評価するなら、増やした人材が継続収益をどれだけ積み上げられるかを見たいところです。
IPO幹事証券一覧|主幹事SBI、松井・マネックスも参加
主幹事はSBI証券で、引受人は全部で11社。松井証券とマネックス証券も正式な引受人に入っています。
| 区分 | 証券会社 |
|---|---|
| 主幹事 | SBI証券 |
| 引受人 | みずほ証券 |
| 引受人 | 東海東京証券 |
| 引受人 | 松井証券 |
| 引受人 | FFG証券 |
| 引受人 | 岡三証券 |
| 引受人 | 九州FG証券 |
| 引受人 | 極東証券 |
| 引受人 | 静銀ティーエム証券 |
| 引受人 | マネックス証券 |
| 引受人 | 丸三証券 |
※2026年11月18日付届出目論見書・東証資料による引受人。個人向けの取扱い、抽選方法、受付期限は各社の最新案内をご確認ください。
最初に確認したいのは主幹事SBI証券の申込条件です。ただし、主幹事であっても当選が保証されるわけではありません。申込みできるかどうかと、抽選で当選するかどうかは別の話です。
松井証券も今回の幹事証券です。今後もIPOへ継続的に申し込むなら、取扱銘柄と抽選条件を確認する意味があると思います。
▶ GROWTH VERSE(710A)のIPO幹事・松井証券で口座開設を検討するBB期間は12月3~9日、公開価格決定は12月10日の予定です。証券会社によって実際の受付時刻は異なるため、申込画面で確認しておきます。
まとめ|黒字転換と株価水準は魅力。BBは仮条件を見て判断
GROWTH VERSE(710A)は、企業向けAIサービスを継続利用料で提供し、営業黒字へ転換した会社です。
買収した事業の寄与を含むとはいえ、利益を生む基盤ができてきた点は評価したいと思います。
一方、公開規模は極端に小さくなく、同日上場も重なります。株価面では予想PER約12.4倍に魅力を感じるものの、来期の営業利益の伸びは緩やかで、税効果にも注意が必要。AI関連という人気だけで初値の大幅上昇を見込むつもりはありません。
そこで、IPO評価は「B」、中心初値予想は「2,050~2,550円」、BBは「仮条件を見て前向きに検討」という結論です。想定価格から仮条件が大きく上振れする場合は、買う価格と期待できる利益のバランスを改めて考えます。
こちらの記事もあわせてどうぞ
▶ IPO目論見書の見方はここだけでいい?|公募割れを避けたい独身おじさんの簡単チェックリスト / FIRE計画の羅針盤
・公募と売出し、吸収金額、ロックアップなど、初値の判断に必要な確認ポイントを整理しています。
▶ IPO投資は本当に安全?|独身中年男がリスクと現実を徹底解説 / FIRE計画の羅針盤
・公募割れや上場後の値動きなど、IPO投資を始める前に知っておきたいリスクを考えています。
▶ IPOはごちゃごちゃ考えず簡単スタート!|FIRE計画迷走中おじさんの初心者向け証券会社4選
・IPO抽選に継続して参加するための証券口座の選び方や、複数口座の使い分けを紹介しています。
▶ 40代独身おじさんが選ぶ証券会社5選|IPO・NISA・iDeCo目的別に整理してみた / FIRE計画の羅針盤
・IPOだけでなく、積立投資や老後資金の運用も見据えて、証券会社の使い分けを考える記事です。
※参考資料
・GROWTH VERSE「東京証券取引所グロース市場への新規上場承認に関するお知らせ」(2026年11月18日)
・GROWTH VERSE「2027年9月期の業績予想について」(2026年11月18日)
・日本取引所グループ「新規上場会社情報」
・マネックス証券「GROWTH VERSE(710A)取扱情報」
・株式会社GROWTH VERSE「新株式発行並びに株式売出届出目論見書」(2026年11月、提供資料)
※本記事は2026年11月19日時点の公表資料に基づく個人の分析です。IPO評価・初値予想は独自の暫定判断であり、株価上昇や利益を保証するものではありません。仮条件・公開価格・申込条件は変更される可能性があります。最新の目論見書等を確認のうえ、最終的な投資判断はご自身でお願いします。
コメント