独身おじさん

FIRE計画の羅針盤

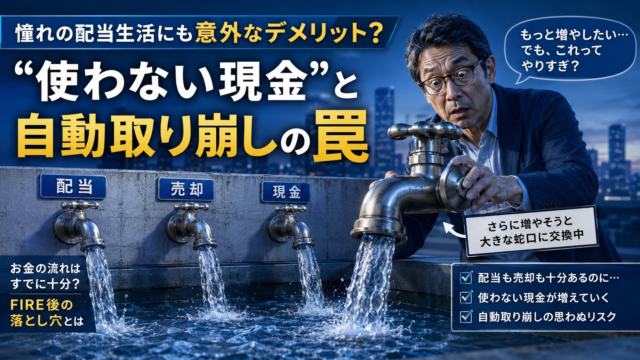
憧れの配当生活にも意外なデメリット?|FIRE後に高配当株が生む“使わない現金”と「自動取り崩し」の罠 / FIRE計画の羅針盤

高配当株の配当金だけで暮らせば、FIRE後も資産を取り崩さずに済む?実は生活費以上の配当は「使わない現金」を生み、課税や再投資の手間につながることもあります。配当生活のメリット・デメリット、自動取り崩し的な側面、必要額だけ売却する方法との違いを40代FIRE目線で整理します。
FIRE計画の羅針盤
積立投資で資産が増えるほど「暴落のダメージ」は大きくなる?|資産が増えた40代FIREが知るべきドルコスト平均法の限界 / FIRE計画の羅針盤

積立投資を続ければ暴落も怖くない?資産100万円と5,000万円では、同じ月3万円積立でも意味が変わります。ドルコスト平均法の効果と限界、資産が増えた40代FIREが積立額より資産配分を重視すべき理由を数字で解説します。
FIRE計画の羅針盤

「FIREするなら副業すべき」は本当?|40代会社員がハマる“時間を売って自由を買う”矛盾 / FIRE計画の羅針盤

副業で月5万円稼げばFIREは早まる。でも、そのために平日の夜や休日を何年も失っていない?40代会社員が副業収入だけでなく時間、実質時給、ストレス、撤退コスト、FIRE後の選択肢まで含めて「副業する価値」を考えます。
スポンサーリンク
FIRE計画の羅針盤

債券は「利回り」より「満期日」で選ぶ?|40代FIREが見落とす“お金を使える日のズレ” / FIRE計画の羅針盤

債券は利回りが高ければ得?FIREを目指す40代では、利率より「そのお金をいつ使えるか」が重要です。円建て債券の満期、途中売却、元本割れ、個人向け国債、定期預金、iDeCoとの違いから、退職後に使える資産の作り方を整理します。
FIRE計画の羅針盤

オルカンを買っても分散できていない?|40代会社員が見落とす“人生ポートフォリオ”の集中リスク / FIRE計画の羅針盤

オルカンを買っていれば分散投資は十分?金融資産が世界分散されていても、給与・賞与・持株会・退職金・住宅まで同じ会社や業界へ偏っているかもしれません。40代会社員がFIRE前に確認したい「人生ポートフォリオ」と集中リスクを整理します。
FIRE計画の羅針盤

FIREするのに誰の許可がいる?|40代独身がハマる“見えない決裁者”の罠 / FIRE計画の羅針盤

FIREできる資産があるのに会社を辞められない。家族や親の反対、会社への罪悪感、世間体が気になって退職を決断できないのはなぜ?40代独身がハマりやすい「見えない決裁者」の正体と、経済的自立の先に必要な“意思決定の自立”を考えます。
FIRE計画の羅針盤

「資産形成」という“安全そうな言葉”の罠|新NISA・積立投資でも消えないリスクを40代独身目線で考える / FIRE計画の羅針盤

「資産形成」「新NISA」「積立投資」と聞くと安全そうに感じませんか?しかし、非課税・積立・分散・長期でも投資リスクが消えるわけではありません。40代独身がFIREを目指すうえで知っておきたい、元本割れ・株式比率・現金との付き合い方を整理します。
FIRE計画の羅針盤

FIRE前に「退職後の幸せ」はどのくらい予測できる?|40代がハマる“未来の自分を分かったつもり”の罠 / FIRE計画の羅針盤

FIRE後は本当に幸せになれる?退職前に想像する理想の早期リタイア生活は、どこまで当たるのでしょうか。心理学の「感情予測」を手掛かりに、40代独身が未来の自分を分かったつもりになる罠、FIRE後悔を減らす考え方、予想が外れても修正できる生活設計を考えます。
FIRE計画の羅針盤

投資アレルギーの人はFIREできない?|「株は怖い、現金だけも不安」な40代の“取れるリスク”と“取れないリスク” / FIRE計画の羅針盤

投資が怖い、株は嫌い、でも現金だけでは不安。そんな40代でもFIREはできるのでしょうか。リスク許容度、現金比率、必要利回りを「取りたい・取れる・取る必要があるリスク」に分け、FIRE向けのリスク予算を考えます。
FIRE計画の羅針盤

FIRE後の家計は「平均」で考えるな?|40代独身が作る“値上げに強い生活” / FIRE計画の羅針盤

FIRE後の生活費は平均額や消費者物価指数だけで考えて大丈夫?40代独身向けに、自分の支出構成から「自分専用CPI」を考え、食費・住居費・固定費・趣味などの値上げに強い家計を作る方法を解説します。