




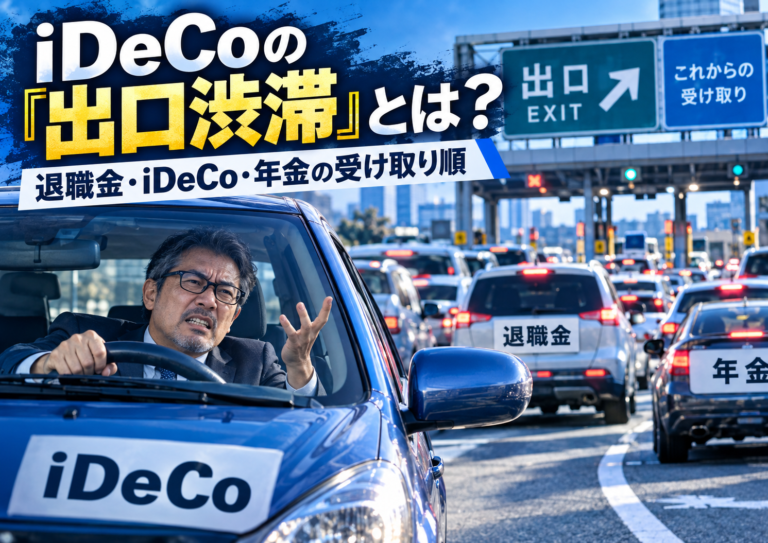
iDeCoについて調べ始めると、最初に気になるのはたいてい入口です。
毎月いくら積み立てるのか。どの商品を選ぶのか。掛金の所得控除で税金はいくら軽くなるのか。40代から始めても遅くないのか。NISAとどちらを優先した方がいいのか。
ところがFIREや早期退職を考える40代には、もう一つ先に見ておきたい問題があります。
それが、「積み立てたiDeCoを最後にどう受け取るか」です。
iDeCoの老齢給付金には一時金や年金といった受取方法があり、一時金なら退職所得、年金なら公的年金等に係る雑所得として扱われます。しかも会社員には会社の退職金があり、その先には公的年金も待っています。
厚生労働省によれば、iDeCoの老齢給付金は原則60歳から受給可能で、一時金・年金・その組み合わせという形があります。60歳時点の通算加入者等期間が10年未満なら、受給可能年齢は加入期間に応じて61~65歳へ後ろ倒しになります。
たとえば55歳でFIREした場合を考えてみます。55歳で会社を辞めて退職金を受け取る。60歳以降にiDeCoを受け取る。そして65歳になれば公的年金の原則的な受給時期に入る。
本人にとってはそれぞれ別のお金ですが、税制上まで完全に別々とは限りません。
退職金とiDeCo一時金では退職所得控除の重複調整があり、iDeCoを年金で受け取れば今度は公的年金との関係が出てきます。
つまり「50代後半から60代にかけて、複数のお金が同じ出口付近へ集まってくる」、ここでは、この状態を「iDeCoの出口渋滞」と呼ぶことにします。
FIREのiDeCo戦略は、「いくら積み立てるか」だけでは完成しません。
「会社を辞める時期、退職金、iDeCo、公的年金を一本の時間軸へ並べ、最後にどう受け取るかまで見て初めて完成する」と考えた方が分かりやすいです。
- iDeCoは「積立中だけお得な制度」ではなく、出口まで税制がつながっている
- iDeCoの受け取り方は一時金・年金・併用|「どっちが得?」だけでは決められない
- 40代FIREは「55歳退職→60歳iDeCo→65歳年金」の一本線で考える
- 一時金で受け取るときの本丸は「退職所得控除を何回使えるか」ではない
- 2026年からの「10年ルール」|iDeCo一時金を先に受ける場合
- 40代FIREでは「19年ルール」の方が先に効くケースがある
- 「55歳退職、60歳iDeCoなら5年空くから大丈夫」が危ない理由
- 年金受取なら退職金問題から逃げられる。でも次は公的年金と合流する
- 「一時金と年金どっちが得?」を4つの数字へ分解する
- 一時金+年金の併用は「第三の道」だが、半分ずつが正解ではない
- FIRE民は出口の税金より前に「60歳まで使えない」を確認する
- 「税金が最小になる出口」がFIREにとって一番いい出口とは限らない
- 40代で受取方法を決めなくていい|代わりに「出口カルテ」を作っておく
- FIREで会社を辞めたら、退職金の資料は「終わった書類」にしない
- iDeCo出口は「一つずつ最適化しない」のがコツ
- iDeCoの出口で迷ったら、最後にこの8項目を確認する
- まとめ|iDeCoの「出口渋滞」は40代のうちに解消するのではなく、見えるようにしておく
- こちらの記事もあわせてどうぞ
iDeCoは「積立中だけお得な制度」ではなく、出口まで税制がつながっている
iDeCoとNISAは一緒に語られることが多いので、「どちらも運用益が非課税になる資産形成口座」と理解している人もいるでしょう。ただ、税制の構造はかなり違います。
iDeCoは、掛金を拠出するときには所得控除、制度内で運用している間は運用益が非課税となり、最後に給付を受けるときにも一時金なら退職所得、年金なら公的年金等として、それぞれに対応した控除の仕組みがあります。
だから受取時に所得として扱われることだけを見て、「最後に課税されるならiDeCoは損」と考えるのも違います。
反対に、「iDeCoは節税制度だから最後まで全部非課税」と考えるのも違います。全体像は次のようになります。
| 段階 | iDeCoの基本的な扱い |
|---|---|
| 掛金を出す | 掛金が所得控除の対象になる |
| 運用する | 制度内の運用益は非課税で再投資される |
| 一時金で受け取る | 退職所得として扱われ、退職所得控除が関係する |
| 年金で受け取る | 公的年金等に係る雑所得として扱われ、公的年金等控除が関係する |
国税庁も、確定拠出年金に基づいて受け取る一定の一時金を退職手当等として扱っています。
また、確定拠出年金として受け取る年金は、公的年金等に係る雑所得の対象となります。
つまりiDeCoには、「入口・運用・出口まで一本につながった税制上の仕組み」があります。
会社員の場合、この最後の出口へ会社の退職金も入ってくるから話が少し複雑になります。
40代の時点で一時金か年金かを決める必要はありません。ただし、受取方法によって何が変わるのかを知っておけば、60歳になって初めて退職金との関係に気づくことは避けられます。
iDeCoの受け取り方は一時金・年金・併用|「どっちが得?」だけでは決められない
iDeCoの老齢給付金は、年金として受け取る方法、一時金として受け取る方法、さらに制度・運営管理機関の取扱いによっては両方を組み合わせる方法があります。
厚生労働省では、老齢給付金について5年以上20年以下の有期年金、一時金、一時金と年金の組み合わせという受給方法を示しています。大まかな違いを整理すると、こうなります。
| 項目 | 一時金 | 年金 |
|---|---|---|
| 税務上の扱い | 退職所得 | 公的年金等に係る雑所得 |
| 関係する主な控除 | 退職所得控除 | 公的年金等控除 |
| 会社の退職金との関係 | 大きい | 一時金ほど直接的ではない |
| 公的年金との関係 | 比較的小さい | 受給時期が重なると重要になる |
| 受け取り方 | まとまった資金になる | 複数年に分けて受け取る |
| 向きやすい使い方 | 大型支出や手元資金の確保 | 定期的な生活費補填 |
ここだけを見ると、「退職所得控除が使えるから一時金の方が得」、「複数年に分けられるから年金の方が得」と言いたくなります。でも、どちらも単独では判断できません。
一時金を選ぶなら、会社の退職金をいつ受け取ったかが重要になります。年金を選ぶなら、公的年金と何年間重なるのかが重要になります。
さらに退職金額、iDeCo残高、勤務期間、iDeCoの加入期間、他の所得などによっても結果は変わります。
だから検索でよく見かける、「iDeCoは一時金と年金、どっちが得?」への答えは、万人共通ではありません。
特にFIREを考える人は、「受取方法の比較より先に受取順序を確認する」方が重要になります。
40代FIREは「55歳退職→60歳iDeCo→65歳年金」の一本線で考える
FIREを目指す会社員と、定年近くまで働く会社員では、お金が出てくる順番が違うことがあります。
55歳で早期退職すると仮定してみます。
| 年齢 | 主なイベント |
|---|---|
| 55歳 | FIRE・会社退職・退職金受取 |
| 55~59歳 | NISA・預金・課税口座などを中心に生活 |
| 60歳以降 | 要件を満たせばiDeCoの老齢給付金を受給可能 |
| 65歳 | 公的年金の原則的な受給開始年齢 |
この並びを見ると、FIRE民にとってiDeCoは面白い位置にあります。
会社員として働いている間には節税効果があるが、早期退職直後の生活費としては原則自由に引き出せない。
そして受給可能年齢へ到達すると、今度は数年前に受け取った会社の退職金との税務上の関係を確認する必要がある。さらに年金で受け取るなら、その数年後には公的年金が始まる。
つまり、「iDeCoだけを切り取って考えると出口が見えにくい制度」なのです。
55歳で会社を辞めたなら、55歳時点で「退職金の税金は終わった」と考えるのではなく、その退職金の受取記録が60歳のiDeCo一時金に関係する可能性があります。
そして60歳でiDeCoを年金にしたなら、65歳になった時点で公的年金との合計を確認する必要が出てきます。
一つずつは正しい判断でも、時間軸へ並べると別の景色が見える。これが「出口渋滞」を先に考える理由です。
一時金で受け取るときの本丸は「退職所得控除を何回使えるか」ではない
iDeCoを一時金で受け取る場合、その老齢一時金は退職所得として扱われます。
退職所得には退職所得控除があるため、条件によって課税対象額を大きく抑えられることがあります。
ここでよく出てくるのが、「会社の退職金でも控除を使い、iDeCoでももう一度使えるのか」という疑問です。
ただ、「使える・使えない」を二択で覚えるより、「勤続期間やiDeCo加入期間が重複する場合に調整されることがある」と理解した方が正確です。
国税庁では、過去の退職手当等と今回の退職手当等の勤続期間に重複がある一定の場合、本年分の退職所得控除額から、重複期間に対応する控除額相当額を差し引く仕組みを示しています。
つまり、「一度退職所得控除を使ったら二度と使えない」わけではありません。
逆に、「受取年を少し離せば毎回まっさらな控除が復活する」とも限りません。
実際には、「どちらを先に受け取ったのか、何年前だったのか、その期間がどれだけ重複しているのか」を見る必要があります。
この違いを知らないまま、「5年空ければ大丈夫」・「10年空ければ大丈夫」と年数だけ覚えると、かえって判断を誤りやすくなります。
退職所得控除そのものの計算は、会社の退職金を主役にした方が理解しやすいので、必要なら先にそちらを確認しておくと流れが自然です。
▶ 退職金に税金はいくらかかる?|40代独身が知るべき手取りと退職所得控除 / FIRE計画の羅針盤
そのうえでiDeCoでは、「会社の退職金といつ交差するか」だけを追加して考えれば十分です。
2026年からの「10年ルール」|iDeCo一時金を先に受ける場合
2026年以降、検索で特に見かけるようになったのが「iDeCoの10年ルール」です。
国税庁の現行説明では、2026年1月1日以後に確定拠出年金の老齢一時金を先に受け、その後に退職手当等を受ける一定の場合、前年以前9年内に受けた老齢一時金が重複調整の対象になります。
この「前年以前9年内」を含む関係が、一般に「10年ルール」と呼ばれています。
典型的には、60歳でiDeCo一時金を受け取る。その後、会社員を続けて65歳で会社の退職金を受け取る。といったケースです。以前の知識で「5年離せばいい」と覚えていると、2026年以降はズレる可能性があります。
ただし、ここで注意したいのは、「10年間ずっと同じ税金が二重にかかる」という制度ではないことです。
問題になるのは、退職所得控除を計算するときの「期間の重複調整」です。
受取額、勤続期間、確定拠出年金の加入期間などによって実際の税額は変わります。
そのため「10年ルールがあるからiDeCo一時金は不利」と単純化するのも正しくありません。
FIREを考える人にはこの順番が必ずしも多いとは限りませんが、完全FIREではなく60歳以降も会社員や別の勤務先で働く可能性があるなら、知っておいて損はないルールです。
40代FIREでは「19年ルール」の方が先に効くケースがある
早期退職を目指す人にとって、より現実的なのは逆の順番かもしれません。
55歳で会社を辞め、退職金を先に受け取る。その後、60歳でiDeCo一時金を受け取る。このケースです。
本人の感覚では5年離れているので、「もう退職金とは関係ないだろう」と感じます。
しかし国税庁の現行ルールでは、その年に確定拠出年金の老齢一時金を受ける場合、前年以前19年内の退職手当等が一定の重複調整の対象になります。ここが、いわゆる「19年ルール」です。
| 受取順序 | 確認したい代表的な期間 |
|---|---|
| iDeCo一時金 → 後から会社の退職金 | 前年以前9年内のiDeCo一時金が関係する一定の調整 |
| 会社の退職金 → 後からiDeCo一時金 | 前年以前19年内の退職手当等が関係する一定の調整 |
この表を見ると、FIREと19年ルールの関係が見えてきます。
一般的な定年退職の記事では、60歳でiDeCoを受け、65歳で退職金という順番も考えられます。
一方、55歳前後でFIREするなら、「会社の退職金が先、iDeCoが後」になりやすいです。
だから40代FIREでは、「2026年から10年ルールになったらしい」と覚えるだけでは足りません。
むしろ、「自分の想定している順番では19年側が関係する可能性がある」、この逆転が、今回一番押さえておきたいポイントの一つです。
「55歳退職、60歳iDeCoなら5年空くから大丈夫」が危ない理由
少し具体的に考えてみます。55歳でFIRE。会社から退職金を受け取る。60歳でiDeCoの受給資格を満たし、一時金で受け取る。この二つの間には5年間あります。
しかし、先ほどのとおり「退職金→iDeCo一時金」という順番では、前年以前19年内の退職手当等との関係を確認する必要があります。つまり、カレンダー上で5年空いているだけでは判断できません。
では20年空ければいいのか、とすぐ考えるのも少し違います。FIRE生活には税金以外の事情があります。
60歳で使いたい資金があるかもしれませんし、iDeCoを何歳まで運用し続けたいかも人によって違います。税制も今後変更される可能性があります。
さらに、退職所得控除の重複調整があったとしても、一時金が必ず大きく課税されるとは限りません。
退職金額やiDeCo残高によっては、調整後でも課税所得が小さいケースもあり得ます。
だから出口戦略として必要なのは、「○年空ければ正解」という年数当てゲームではありません。
「55歳の退職金」・「60歳以降のiDeCo」・「65歳以降の公的年金」、この三つを並べ、実際の金額と最新制度で確認することです。税制上の最適化は、その後です。
年金受取なら退職金問題から逃げられる。でも次は公的年金と合流する
一時金と退職金の関係が面倒なら、「iDeCoは全部年金で受け取ればいいのでは?」という考えも出てきます。
年金受取にすれば、iDeCo一時金と会社の退職金が退職所得としてぶつかる問題からは離れます。
ただし、出口渋滞そのものが消えるわけではありません。iDeCoを年金として受け取る場合、税務上は公的年金等に係る雑所得として扱われます。
そして国民年金や厚生年金も、公的年金等として所得計算されます。国税庁では、確定拠出年金に基づく年金も公的年金等に含めています。
たとえば60歳からiDeCo年金を受け取り始め、65歳から公的年金も受け取るとします。
60~64歳は、「iDeCo年金」が主な年金収入。65歳以降は、「iDeCo年金+国民年金・厚生年金」となります。
公的年金等控除は、それぞれの年金ごとに独立した控除枠が一つずつ付くわけではありません。
公的年金等の収入をまとめて所得計算するため、65歳から収入構造が変わります。
公的年金等控除額そのものも年齢や収入、その他の所得状況などで変わります。
つまり、一時金を避ければ「退職金との出口渋滞」は軽くなる一方、年金を選べば「公的年金側の車線へ合流する」、どちらにも交差点があります。
「一時金と年金どっちが得?」を4つの数字へ分解する
iDeCoの受け取り方を考えるとき、一番簡単なのは「どちらが得か」を直接考えないことです。
先に4つの数字を並べます。「会社の退職金見込額」・「iDeCo残高」・「公的年金見込額」・「それぞれを受け取る年齢」、この4つです。
| 項目 | 仮の例 |
|---|---|
| FIRE年齢 | 55歳 |
| 会社の退職金 | 1,500万円 |
| iDeCo残高 | 800万円 |
| iDeCo受給開始候補 | 60歳 |
| 公的年金開始候補 | 65歳 |
| 公的年金見込額 | 年150万円 |
たとえば、この表のような人がいたとします。この段階では、一時金と年金のどちらが有利かはまだ決まりません。
- 会社の勤続期間とiDeCo加入期間がどれだけ重なるか
- 退職金で退職所得控除をどの程度使うのか
- iDeCoを年金にした場合、公的年金開始後にいくら重なるか
- 60代にまとまった支出予定があるか
こうした条件で答えが変わります。
逆に言えば、この四つの数字さえ把握していれば、出口が近づいたときに専門家へ相談する場合でも話が早いです。
「iDeCoをやっています。どっちが得ですか?」より、「55歳に退職金○万円、60歳時点のiDeCo見込み○万円、65歳から公的年金○万円です」の方が、はるかに具体的な出口設計ができます。
一時金+年金の併用は「第三の道」だが、半分ずつが正解ではない
一時金か年金かという二択に見えますが、制度や運営管理機関によっては、一部を一時金、残りを年金として受け取る方法もあります。
厚生労働省も老齢給付金について、一時金と年金の組み合わせを受給方法として示しています。
併用には、出口を分散できる可能性があります。たとえば退職所得控除との関係を確認し、一定額までは一時金として受け取る。残りは年金として数年間に分ける。
こうすれば、iDeCo全額を一時金へ集中させる方法とも、公的年金と長期間重ねる方法とも違う出口になります。
ただし、「半分ずつなら安全」という意味ではありません。一時金部分には退職所得のルールが適用され、年金部分には公的年金等の所得計算があります。
受取期間、回数、給付時の手数料なども運営管理機関によって異なることがあります。iDeCo公式資料でも受給方法の取扱いは運営管理機関によって異なるとされています。
併用は万能解ではなく、「一時金と年金の間にもう一つ選択肢がある」と覚えておく程度で十分です。40代の時点で割合まで決める必要はありません。
FIRE民は出口の税金より前に「60歳まで使えない」を確認する
ここまで退職所得控除や10年ルール、19年ルールを見てくると、税金の最適化がiDeCo出口の最大問題に見えてきます。
でもFIREを考える人には、その前にもっと重要な問題があります。
「iDeCoは原則として受給可能年齢まで、生活費として自由に引き出せない」ことです。
厚生労働省も、iDeCoは原則60歳になるまで積み立てた年金資産を引き出せない制度として案内しています。
60歳から受け取れるかどうかは通算加入者等期間によって異なります。
たとえば55歳でFIREするとします。現金・NISA・課税口座が3,000万円。iDeCoが1,000万円。総金融資産は4,000万円です。でも55歳から60歳までの生活費に、iDeCoの1,000万円を普通預金のように使うことは原則できません。
この5年間をどう橋渡しするかが先です。だからFIREでは、「60歳でiDeCoをどう受け取れば一番税金が安いか」より、「55~59歳をiDeCo以外の資産で無理なく生活できるか」を先に確認する必要があります。
▶ iDeCoはFIRE資産に数えちゃダメ?|60歳まで使えないお金が生む“見かけのFIRE達成” / FIRE計画の羅針盤
税金をきれいに最適化できても、その前に生活資金が足りなくなればFIRE計画としては本末転倒です。
「税金が最小になる出口」がFIREにとって一番いい出口とは限らない
iDeCoの受取方法を調べると、どうしても節税額を最大化したくなります。
でもFIREの出口戦略では、税金だけを最小化すればいいわけではありません。
たとえば一時金で受け取れば税負担が小さくなるケースがあったとしても、その時点で大きな現金が必要なければ、受取後に資金をどう管理するかという別の問題が出てきます。
反対に年金で受け取れば毎年のキャッシュフローは安定しやすくても、住宅の修繕や住み替えなどでまとまった資金が必要になれば使いにくい場合があります。
受取時期を遅らせた方が税制上有利だったとしても、それまでにNISAや課税口座を無理に取り崩す必要があるなら、家計全体では必ずしも有利とは言えません。
FIREでは給与という毎月の大きな入金がなくなるため、税金と同じくらい「資金繰り」が重要です。
| 視点 | 出口で確認すること |
|---|---|
| 税金 | 退職所得控除・公的年金等控除との関係 |
| 生活資金 | FIRE後の生活費をいつまで何で払うか |
| 大型支出 | 住宅・医療・住み替えなどまとまった資金が必要か |
| 運用 | iDeCo内でいつまで運用を続けたいか |
| 公的年金 | 開始年齢と見込額はいくらか |
節税は大事です。でも10万円の税金を減らすために、FIRE後の資金繰りを不安定にする必要はありません。
「税金が最小」ではなく、「税引後のお金を必要な時期に使える」ことまで含めて出口を考える。
この視点を入れると、iDeCoの受け取り方を税金だけで比較しなくて済みます。
40代で受取方法を決めなくていい|代わりに「出口カルテ」を作っておく
40代の読者にとって、iDeCoの受け取りはまだ10年以上先かもしれません。
税制も変わります。iDeCo残高も変わります。会社の退職金制度も変わる可能性があります。
FIRE予定年齢そのものが55歳から57歳へ変わることもあるでしょう。
だから今、「一時金にする」・「年金にする」と決め切る必要はありません。
むしろ40代でできることは、受取方法を決めることではなく、「将来判断するための情報を一か所に集めること」です。
たとえば次のような表を自分用に作っておけば十分です。
| 項目 | 現在確認すること |
|---|---|
| FIRE予定年齢 | ○歳 |
| 会社の退職金見込額 | ○○○万円 |
| 会社の勤続期間 | ○年 |
| 退職金受取予定年 | ○年 |
| 現在のiDeCo残高 | ○○○万円 |
| iDeCoの通算加入者等期間 | ○年 |
| iDeCo受給可能年齢 | ○歳 |
| 公的年金見込額 | 年○○万円 |
| 公的年金開始予定 | 65歳・繰上げ・繰下げ等 |
| FIREからiDeCo開始までの生活資金 | ○年分 |
これを毎月更新する必要はありません。退職金制度が変わった。転職した。FIRE予定年齢が変わった。50代へ入り退職が現実的になった。そんなタイミングで確認すればいいでしょう。
出口戦略は十数年先の税金を今から当てる作業ではなく、「将来選べるように、必要な情報を失わない作業」です。
FIREで会社を辞めたら、退職金の資料は「終わった書類」にしない
早期退職で会社の退職金を先に受け取る場合、意外と重要なのが「書類の保管」です。
55歳で会社を辞めると、退職所得の源泉徴収票などは「退職した年の税務書類」に見えます。
ところが60歳になってiDeCo一時金を受け取るとき、過去の退職手当等との関係を確認する必要が出る可能性があります。
国税庁の退職所得の説明でも、過去の退職手当等や勤続期間との重複関係を使って計算するケースが示されています。
つまり55歳でもらった退職関係の資料が、数年後には「iDeCo出口の資料」になります。
会社を辞めると、給与明細や人事関係書類を一気に処分したくなるかもしれません。
でも、退職金額。勤続期間。受取年。源泉徴収された税額。こうした情報は、iDeCoの受取方法を判断するときに使う可能性があります。
FIRE後の書類整理では、退職金・企業年金・iDeCo・公的年金関係だけは、同じファイルへまとめておくくらいでちょうどいいでしょう。
iDeCo出口は「一つずつ最適化しない」のがコツ
出口渋滞が起きる最大の理由は、それぞれのお金を別々に最適化しようとすることです。
会社の退職金だけを見れば、この受け取り方。iDeCoだけを見れば、この受け取り方。公的年金だけを見れば、この開始年齢。それぞれ単独では合理的でも、三つを並べると違う答えになることがあります。
だから会社員のFIREでは、「退職金・iDeCo・公的年金」、この三つを一枚に並べる。
そのうえで、退職所得に寄りすぎていないか、公的年金等に寄りすぎていないか、特定の年に現金が集中していないか、逆に生活資金が薄い年はないかを見る。
積立期には「資産分散」が大事と言われます。出口では、「受取時期・税区分・キャッシュフローの分散」を考えるイメージです。
税制を完璧に攻略するというより、「お金同士を同じ狭い出口へ一斉に押し込まない」、その方が「出口渋滞」という言葉には近いでしょう。
iDeCoの出口で迷ったら、最後にこの8項目を確認する
受け取りが近づいたら、次の順番で確認すると整理しやすくなります。
| 確認項目 | 見るところ |
|---|---|
| ① 会社を辞める年齢 | 退職金を何年に受け取るか |
| ② 会社の退職金 | 金額・勤続期間・退職所得控除との関係 |
| ③ iDeCo受給可能年齢 | 通算加入者等期間から確認 |
| ④ iDeCo残高 | 一時金・年金・併用を比較する基礎 |
| ⑤ 退職金→iDeCoの順番 | 19年内の調整が関係するか |
| ⑥ iDeCo→退職金の順番 | 2026年以降の9年内の調整が関係するか |
| ⑦ 公的年金 | iDeCo年金と受給期間が重なるか |
| ⑧ FIRE後の資金繰り | 税金だけでなく必要な時期に現金があるか |
この8項目を確認してから、「一時金・年金・併用」を比べます。
逆に最初から「一時金が得らしい」、「年金が安全らしい」と結論を置くと、自分には関係のない一般論へ引っ張られやすくなります。
まとめ|iDeCoの「出口渋滞」は40代のうちに解消するのではなく、見えるようにしておく
iDeCoは、積み立てている間だけを見ると比較的分かりやすい制度です。
掛金による所得控除がある。制度内の運用益は非課税。老後資金として積み立てる。
ところが受け取りが近づくと、会社員には別のお金が合流してきます。
50代でFIREすれば、会社の退職金。60歳以降にはiDeCo。65歳前後からは公的年金。
ここで初めて、「iDeCoを一時金にすると退職金とどうなる?」、「10年ルールって何?」、「自分は退職金が先だから19年ルールでは?」、「年金受取なら公的年金と重ならない?」という疑問が出てきます。
でも、これはiDeCoが悪い制度だから起こる問題ではありません。
「複数の老後資金を別々に考えていたものが、受取時期になって一つの家計へ戻ってくるから」です。
会社の退職金。iDeCo。公的年金。どれも最終的には同じ自分の生活を支えるお金です。
だからFIREを考える40代が今やることは、一時金か年金かを決めることではありません。
退職金見込額を知る。iDeCoの加入期間を確認する。公的年金の見込額を把握する。FIREから60歳まで使える資産を確認する。退職関連の資料を残しておく。
そして出口が近づいたときに、その時点の最新税制で改めて比較する。これで十分です。
2026年から退職所得控除の調整ルールも変わりました。これから10年、15年と制度が一度も変わらない保証はありません。
だから40代で作るべきなのは、完成した出口計画ではなく、「いつでも出口計画を作り直せる状態」です。
FIREでは資産額が増えるほど安心したくなります。でも最後に必要なのは、資産を最大まで積み上げることだけではありません。
貯めた退職金、iDeCo、公的年金を、自分が必要とする時期へうまくつなげていくことです。
FIREのiDeCo戦略は、「いくら貯まったか」では終わらず、「退職金から公的年金まで渋滞せずにつながったところで完成」です。
40代のうちは、その出口までまだ距離があります。だからこそ、今から全部決める必要はありません。
出口が一車線ではないことだけは知っておくだけで、60歳を迎えたときの選択肢はかなり変わってくるはずです。
こちらの記事もあわせてどうぞ
▶ iDeCoはFIRE資産に数えちゃダメ?|60歳まで使えないお金が生む“見かけのFIRE達成” / FIRE計画の羅針盤
・iDeCoをFIRE資産へ含めるとき、60歳前に使える資産との違いを整理したい方に。
▶ 退職金に税金はいくらかかる?|40代独身が知るべき手取りと退職所得控除 / FIRE計画の羅針盤
・iDeCoとの出口調整を考える前に、会社の退職金と退職所得控除そのものを確認したい方に。
▶ iDeCo改正で40代独身は得する?|2026年制度変更とFIRE戦略の見直しポイント / FIRE計画の羅針盤
・受け取り側ではなく、2026年の制度変更を含めたiDeCo全体の使い方を確認したい方に。
▶ 40代からiDeCoは遅い?独身おじさんの現実的シミュレーション / FIRE計画の羅針盤
・これからiDeCoを始める場合に、40代から使う意味とNISAとの優先順位を考えたい方に。
※参考にした主な一次・公的情報
・厚生労働省「iDeCoの概要」
・厚生労働省「確定拠出年金制度の概要」
・国税庁「No.2725 退職所得となるもの」
・国税庁「No.2732 退職手当等に対する源泉徴収」
・国税庁「No.2735 同じ年に2か所以上から退職手当等が支払われるとき」
・国税庁「No.1600 公的年金等の課税関係」
※「出口渋滞」「10年ルール」「19年ルール」は、制度の関係を分かりやすく表現するため一般的・説明上用いられる呼び方であり、正式な法令用語ではありません。実際の退職所得控除の調整では、受取年、勤続期間、確定拠出年金の加入期間、過去の退職手当等の受給歴など個別条件を確認する必要があります。
※本記事は2026年10月時点で確認できる公的情報をもとに、iDeCo、退職金、公的年金とFIREの関係を一般的に整理したものです。特定の受取方法、退職時期、投資商品、節税方法等を推奨するものではありません。税額や最適な受取方法は個別条件によって異なり、税制、iDeCo、公的年金等の制度は今後変更される可能性があります。実際に受取方法を決める際は、国税庁、厚生労働省、加入先の運営管理機関等の最新情報を確認し、必要に応じて税理士等の専門家へご相談ください。

コメント