




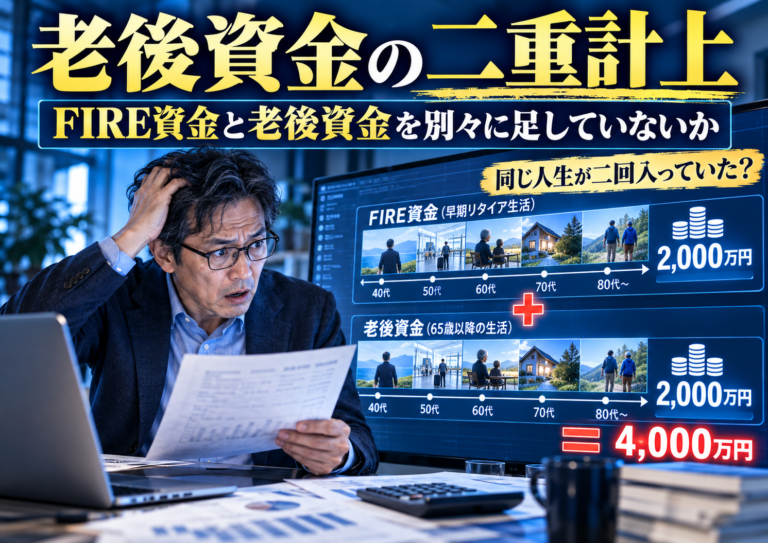
FIREに必要な資産を調べ始めると、不思議なくらい「必要なお金」が増えていきます。
会社を辞めるためのFIRE資金として5,000万円。あるいは6,000万円。
そこまででも十分に高いハードルなのに、老後について調べると今度は「老後2000万円」という数字が出てきます。
すると、頭の中では自然に足し算が始まります。
「FIRE資金5,000万円 + 老後資金2,000万円 = 7,000万円」。
さらに医療費、介護費、住まいの予備費、生活防衛資金まで別枠で足していけば、「結局1億円くらいないと会社を辞められないのではないか」と感じても不思議ではありません。
もちろん、早期退職後の長い人生に備えて余裕を持つことは大切です。
40代独身なら、家計を自分一人で支えるケースも多く、病気や住まい、介護などのリスクを誰かの収入で吸収できるとは限りません。
ただし、慎重に計算しているつもりなのに、「同じ将来支出を名前だけ変えて二度数えている」としたら話は別です。
FIRE資金の中に65歳以降の生活費をすでに入れているのに、そこへ「老後資金2,000万円」をもう一度追加する。年間生活費に医療費をある程度含めているのに、さらに同じ医療費を別枠で積む。
このように、同じ期間・同じ支出を複数の必要資産として数えてしまう状態を、ここでは「老後資金の二重計上」と呼びます。FIREを考える40代にとって、かなり重要な点検ポイントです。
なぜならFIRE資金は、会社を辞める日のためだけのお金ではないからです。
55歳で会社を辞めても、その先には65歳があり、75歳があり、85歳があります。FIREと老後は別々の人生ではありません。
「同じ一人の人生を、違う名前のお金で二度数えていないか」、そこを整理すると、「あといくら必要なのか」の見え方はかなり変わります。
- 老後資金の二重計上は「金額」ではなく「同じ将来支出を二度数える」と起きる
- 「老後2000万円」をFIRE資金へそのまま足さない
- FIRE資金は65歳で終わらない|変わるのは財布ではなく収入源
- 二重計上を防ぐなら「期間・支出・役割」の3つを見る
- FIRE資産を4つの役割に分けると「何を足すべきか」が分かる
- 55歳FIREで「7,700万円必要」が「5,700万円になる」例の意味
- 追加資金が必要でも、それは二重計上とは限らない
- 40代独身は年金を「別の老後資金」ではなくFIRE後半の収入として入れる
- 「安心のための別枠」が増えすぎると、使える資産がなくなる
- 「自前100%主義」と老後資金の二重計上は分けて考える
- 総額を決める前に、一枚のキャッシュフローへ並べる
- 老後資金の二重計上を見つけるための最終チェック
- まとめ|FIRE資金と老後資金は別々の山ではない
- こちらの記事もあわせてどうぞ
老後資金の二重計上は「金額」ではなく「同じ将来支出を二度数える」と起きる
老後資金の二重計上というと、単純な計算ミスのように聞こえるかもしれません。
実際にはもう少し厄介です。5,000万円を6,000万円と入力してしまった、という話ではありません。
それぞれの計算自体は正しくても、「計算対象が重なっている」ことで起こります。
たとえば55歳でFIREし、90歳までの生活費を支えるために必要資産を計算したとします。
その計算の中に65歳以降の生活費も入っているなら、その資産はすでに「老後に使うお金」を含んでいます。
ところが、「これはFIRE資金」と名前を付けた瞬間、別の情報で見た「老後資金2,000万円」を追加したくなる。ここで重複が起きます。
反対に、55歳から65歳までの10年間だけを「FIRE資金」として計算しているなら、65歳以降を別途考える必要があります。その場合は二重計上ではありません。
つまり、「FIRE資金はいくらか」・「老後資金はいくらか」という二つの金額だけ見ても、重複しているかどうかは分かりません。
確認すべきなのは、「そのお金は、何歳から何歳までの、何の支出を賄うためのお金なのか」です。
同じ5,000万円でも、「55歳から65歳までを支える5,000万円」と「55歳から90歳までを支える5,000万円」では意味がまったく違います。
FIREの必要資産を考えるときは、金額そのものより先に「計算範囲」を見る必要があります。
「老後2000万円」をFIRE資金へそのまま足さない
「老後2000万円問題」は非常に有名なので、2,000万円が老後生活へ入るための最低ラインのように感じることがあります。しかし、もともとの話はもっと限定的です。
2019年の金融審議会・市場ワーキング・グループ報告書では、高齢夫婦無職世帯の平均的な収入と支出の差をもとに、毎月の不足が約5万円続く場合、20年間で約1,300万円、30年間で約2,000万円の資産取り崩しが必要になるという例が示されました。
個人全員について「2,000万円を別に用意しなければならない」としたものではありません。
ここで重要なのは、2,000万円が「生活費とは別に必要になるお金ではない」ことです。
老後の収入がある。老後の支出がある。支出の方が多ければ、その差を金融資産から補う。その不足が長期間続けば、大きな金額になる。話の構造はこれです。
2025年の総務省「家計調査」では、65歳以上の単身無職世帯の平均について、実収入は月13万1,456円、可処分所得は11万8,465円、消費支出は14万8,445円でした。
単純に可処分所得と消費支出を比べれば月約3万円の差になりますが、これはあくまで全国平均であり、個人の必要老後資金を示すものではありません。
生活費が月15万円の人と25万円の人では違いますし、受け取る年金額も住居費も違います。
だからFIREを計算するときに、「世間では老後2,000万円と言われているから追加」とするより、「自分の65歳以降の不足額を、すでにFIRE計算へ入れているか」を確認する方が先です。
もし入っているなら、別の2,000万円を追加する根拠はありません。
逆に、FIRE計算が65歳で終わっているなら、その後を計算する必要があります。
問題は「2,000万円では足りるか、足りないか」ではなく、「同じ老後生活を二度請求していないか」です。
FIRE資金は65歳で終わらない|変わるのは財布ではなく収入源
FIRE資金を「会社を辞めるためのお金」と考えると、退職から老後までを別々に分けたくなります。
でも55歳で会社を辞めた人にとって、64歳と65歳は別の人生ではありません。
同じ家に住み、食事をし、電気代を払い、趣味を楽しみ、ときには病院へ行きます。
変わるのは、主に「収入源」です。日本の老齢基礎年金は、受給資格期間などの要件を満たせば原則65歳から受け取れます。
希望すれば60歳から65歳になるまでの繰上げ受給や、66歳以降75歳までの繰下げ受給も選択できます。
55歳でFIREし、65歳から年金を受け取るなら、55~64歳は公的年金が原則まだない「橋渡し期間」になります。
この10年間は金融資産への依存度が高くなります。一方、65歳以降は年金収入が加わるため、同じ生活費でも金融資産から取り崩す必要額は小さくなる可能性があります。
たとえば年間生活費が240万円で、65歳以降に年120万円の年金収入があるなら、単純化すれば資産から補う金額は年120万円になります。
つまり、55~64歳は年間240万円を資産側から支える。65歳以降は年間120万円を補う。というように、同じFIRE後でも資産の役割が変わります。
65歳になった瞬間に「FIRE資金」という財布を閉じ、新しく「老後資金」という財布を開ける必要はありません。
「同じ資産を使いながら、年金開始によって取り崩す量が変わる」、こう考える方が、実際のキャッシュフローに近くなります。
二重計上を防ぐなら「期間・支出・役割」の3つを見る
老後資金を重複していないか確認するときは、資産額そのものを見るより、三つに分けると整理しやすくなります。
| 確認軸 | 確認すること | 例 |
|---|---|---|
| 期間 | いつ使うお金か | 55~64歳、65~79歳、80歳以降 |
| 支出 | 何に使うお金か | 生活費、税・社会保険、住居、医療、介護 |
| 役割 | 何に備える資産か | 平時生活、予備費、安全余裕、相続資産 |
二つの資金について、この三つがほぼ同じなら重複を疑えます。
たとえば、FIRE資金の中に「65~90歳の年間生活費」が入っている。老後資金2,000万円も「65歳以降の生活費不足」に使う。
この場合、期間も支出も役割も重なっています。かなり二重計上の可能性が高いです。
一方、FIRE資金は平時の生活費だけで計算している。老後用300万円は、自宅の大規模修繕や住み替えなど、通常生活費に含めていない大型支出へ使う。
これは支出も役割も違います。二重計上とは言えません。
この考え方なら、「老後資金」という曖昧な言葉に振り回されにくくなります。
何千万円という大きな数字を先に置くのではなく、「いつ・何に・何のために使うのか」、この三つを決める。
それから必要額を計算する方が、FIRE資産はずっと見やすくなります。
FIRE資産を4つの役割に分けると「何を足すべきか」が分かる
FIRE資金と老後資金を二つの巨大な山として管理するより、FIRE後に必要になるお金を役割で分解した方が実用的です。大きく分けるなら、次の四つで十分でしょう。
| 資産の役割 | 内容 | 主な時期 |
|---|---|---|
| ① 年金開始までの橋渡し資金 | 退職後から年金受給までの生活費・税・社会保険等 | FIRE直後~年金開始 |
| ② 年金開始後の不足補填資金 | 生活費から年金等の収入を引いた不足分 | 年金開始後 |
| ③ 大型支出への予備費 | 住居・家電・医療・介護など平時の生活費では吸収しにくい支出 | 必要時 |
| ④ 安全余裕 | 相場、物価、制度、長寿など計算どおりにならない場合への余白 | 全期間 |
これは「四つの口座を作る」という意味ではありません。同じ金融資産の中で、何に使う予定なのかを整理するための分類です。
①の橋渡し資金は、早期リタイアするほど重くなります。45歳でFIREすれば原則65歳まで20年。55歳なら10年。60歳なら5年です。
一方、②の年金開始後の不足補填は、実際に受け取る年金額によって変わります。年金額が多ければ不足額は小さくなりますし、生活費が高ければ大きくなります。
③の大型支出は、毎月の生活費とは性質が違います。自宅の修繕、賃貸の住み替え、家電の一斉買い替え、医療・介護など、毎年同じように発生するとは限らない費用です。
④の安全余裕は、「何が起きても大丈夫な無限の現金」ではありません。
運用結果、インフレ、制度変更、想定以上の長生きなど、シミュレーションには必ず誤差が出るため、そのズレを吸収する余白です。
この四つを整理したうえで、「すでに①~④へ入っている支出を、別の名前で再度足さない」、それだけでも必要資産の膨張はかなり防げます。
FIRE後の資産は使う時期によって役割が変わるので、すべてを現金で分けて置く必要もありません。数年以内に使う資金と、長期間運用できる資金を区別しながら、資産全体で管理していく考え方になります。
55歳FIREで「7,700万円必要」が「5,700万円になる」例の意味
二重計上を具体的に見るため、かなり単純化した例を作ります。
55歳でFIREする独身者。年間生活費は240万円。年金は65歳から年間120万円受け取る。90歳までの生活を確認する。さらに、平時の生活費に含めていない大型支出用として300万円を確保する。
運用益、インフレ、税金、社会保険、年金額の改定などは、二重計上だけを見るためここではいったん無視します。
まず55歳から64歳までの10年間。年間240万円を金融資産から出すなら、「240万円 × 10年 = 2,400万円」です。
次に65歳から89歳までの25年間。生活費240万円に対して年金収入120万円なら、年間不足は120万円。「120万円 × 25年 = 3,000万円」になります。
大型支出用300万円も加えると、「2,400万円 + 3,000万円 + 300万円 = 5,700万円」です。
ここまでで55歳から89歳までの平時生活費の不足と大型支出用資金を数えています。
ところが、この5,700万円を「FIRE資金」と呼び、「老後には別に2,000万円必要」として足すと、「5,700万円 + 2,000万円 = 7,700万円」になります。
では、この追加した2,000万円は何に使うのでしょうか。もし65歳以降の生活費不足を補うためなら、その支出はすでに3,000万円として計算しています。
その場合、2,000万円を削ったのではありません。「同じ費用を二回数えていたので、一回に戻しただけ」です。
| 計算 | 金額 | 内容 |
|---|---|---|
| 55~64歳の生活費 | 2,400万円 | 年金開始前の橋渡し |
| 65~89歳の不足分 | 3,000万円 | 年金開始後の不足補填 |
| 大型支出予備費 | 300万円 | 通常生活費外 |
| 合計 | 5,700万円 | この例で一度数えた必要額 |
| さらに「老後資金」2,000万円 | +2,000万円 | 同じ65歳以降の生活費なら重複 |
| 重複した場合の見かけ上の総額 | 7,700万円 | 必要額が膨らんで見える |
もちろん、実際に5,700万円あれば55歳でFIREできるという意味ではありません。
実際には投資リターン、インフレ、税金、社会保険、年金額、医療・介護、住居、資産配分などを入れなければ判断できません。
この例が示しているのはただ一つ。「必要資産を増減させる前に、その金額が何のために入っているのか確認する」ことです。
二重計上を見つけた後に「本当に抜けている支出」を足す
もう一段、実際のFIRE計画に近づけてみます。先ほどの人が7,700万円を目標にしていたとします。
内訳を確認すると、追加した2,000万円は65歳以降の生活費用でした。それなら重複なので取り除く。
ところが改めて計算表を見ると、自宅の大規模修繕に備える資金をどこにも入れていなかった。そこで300万円を追加した。これは二重計上ではありません。
また、90歳までしか計算していなかったけれど、95歳まで生きる場合も耐えられるか確認したいと思った。これも、計算期間を延ばすという意味があります。
つまり二重計上の点検は、「必要資産を減らす作業」ではありません。
一度すべて分解して、重複しているものは一回に戻す。抜けているものは追加する。
その結果として、本当の必要資産へ近づけていく作業です。
ここを間違えると、「二重計上を避ければFIRE資金を少なくできる」という危険な話になります。
目的は早く会社を辞めるために数字を小さくすることではなく、「数字の中身を正しくすること」です。
追加資金が必要でも、それは二重計上とは限らない
FIRE資産とは別にお金を確保することが、すべて間違いというわけではありません。
むしろ、別に見た方がいい支出もあります。代表的なのは、「普段の生活費に入っていない大型支出」です。
たとえば持ち家なら大規模修繕。賃貸でも高齢期の住み替えや引っ越し費用が発生する可能性があります。
家電の買い替え、医療・介護なども、月々の生活費へ十分織り込めていなければ別途見る意味があります。
また、計算期間そのものが短ければ、長生きへの余裕も必要です。
厚生労働省の2025年簡易生命表では、60歳時点の平均余命は男性23.86年、女性29.07年です。これは平均なので、当然それより長く生きる人もいます。
90歳まで計算したから十分、と機械的には言えません。逆に105歳までの生活費を全額現金で確保しなければ不安、となればFIREのハードルは際限なく上がります。
どこまで安全余裕を取るかは、資産額、支出、年金、働く余地、リスク許容度などによって変わります。
相続や寄付のためにお金を残したい場合も同じです。自分が生活で使い切っていい資産とは別に、「最後まで残したい資産」があるなら、それは別の目的を持ったお金です。
ここで判断基準になるのも、名前ではありません。
| 追加する資金 | 判断 |
|---|---|
| すでに計算済みの65歳以降の生活費を「老後資金」として再追加 | 二重計上の可能性が高い |
| 生活費に含めていない住宅修繕・住み替え費用 | 別途見る意味がある |
| 計算期間より長生きした場合への余裕 | 追加する意味がある |
| 平時の生活費に十分含めていない介護・医療への予備費 | 内容を確認して追加 |
| 相続・寄付など、使わず残したい資産 | 別目的なので二重計上ではない |
| 理由を決めず「念のため」と積んだ金額 | 他の予備費との重複を確認 |
何のためのお金か説明できるなら、別枠にする意味があります。
説明できず、「老後だから」、「心配だから」、「ネットで必要と書いてあったから」だけで足しているなら、一度分解した方がいいでしょう。
40代独身は年金を「別の老後資金」ではなくFIRE後半の収入として入れる
FIRE資金の二重計上を防ぐうえで、年金の扱いはかなり重要です。
年金を、「65歳になったら何となく入ってくるお金」として扱うと、FIRE計算と老後計算が分かれやすくなります。
そうではなく、年金もFIRE後のキャッシュフローへ最初から入れてしまう。
55歳から64歳までは年金0円。65歳以降は年金○万円。というように、同じ表の中へ入れます。
ここで使いたいのは、世間の「平均的な年金額」ではなく、自分自身の見込額です。
日本年金機構の「ねんきんネット」では、将来受け取る老齢年金の見込額を試算できます。
「かんたん試算」は現在と同じ条件で60歳まで加入し続ける前提ですが、詳細な条件による試算では、今後の働き方や受給開始年齢などを設定できます。
FIREを考える人にとって、ここはかなり重要です。55歳で退職する予定なのに、60歳まで現在と同じ厚生年金加入が続く前提の見込額をそのまま使えば、FIRE計画と年金の前提がズレる可能性があります。
だから、FIRE予定年齢。その後の働き方。年金開始年齢。これらを自分の想定に近づけて試算する。
その年金額を、65歳以降の収入としてFIRE計画へ入れる。
こうすれば、FIRE資金の計算と老後資金の計算を一本化できます。
年金の受取額や仕組みを自分の条件で確認したい場合は、年金単体の計算も別途見ておくと精度を上げやすくなります。
▶ 40代独身の年金はいくら?|年収別に受給額とFIRE戦略を考える / FIRE計画の羅針盤
独身の場合は、配偶者の年金や退職時期を組み合わせる必要がないため、家計のキャッシュフロー自体は比較的シンプルです。
その一方で、配偶者の収入という第二の柱がない人も多いため、計算をギリギリまで削るのも危険です。
二重計上を除いた後に、どの程度の安全余裕を残すか。そこまで含めて初めて、40代独身のFIRE計画になります。
「安心のための別枠」が増えすぎると、使える資産がなくなる
老後資金の二重計上が起こる理由には、もう一つあります。「別枠にしておくと心理的に安心だから」です。
FIRE資金5,000万円。老後資金2,000万円。生活防衛資金500万円。医療・介護用500万円。
このように用途を決めれば、「そのお金は別だから触らない」と考えられます。
確かに安心感はあります。ただし、すべてを「触ってはいけない資産」にすると不思議なことが起きます。
総資産7,000万円ある。でも老後資金2,000万円には触れない。残り5,000万円。
そのうち生活防衛資金500万円にも触れない。医療・介護用500万円にも触れない。
すると本人の感覚では、「FIREに使えるのは4,000万円しかない」となります。
資産は7,000万円まで増えたのに、FIRE可能資産はなかなか増えません。
さらに資産が8,000万円になれば、「物価も上がっているし、老後用を2,500万円に増やそう」となる。
これを繰り返せば、目標資産はいくらでも逃げていきます。
安全余裕を持つことと、資産を永久に使用禁止にすることは違います。
FIREのために作った金融資産なら、本来はその後の生活を支えるために使うものでもあります。
70代で資産がFIRE開始時より減っている。80代でさらに減っている。それだけで計画失敗とは言えません。
残高を一円も減らさず人生を終えることが目的なら別ですが、FIREの目的が「金融資産を使って会社への依存度を下げること」なら、計画的な取り崩しは想定された使い方です。
だから二重計上を点検するときには、数字だけでなく、「このお金はいつになったら使っていいのか」も確認した方がいいです。
「一生使ってはいけない老後資金」が大量にあるなら、その資産はFIRE計画の中で何の役割を果たしているのか、改めて考える余地があります。
「自前100%主義」と老後資金の二重計上は分けて考える
似た問題として、医療や介護への不安があります。高額療養費制度などの公的制度があっても、医療費用の現金を大きく積む。さらに民間保険にも入り、生活防衛資金も厚くする。
こうした状態では、一つのリスクに複数の防具を重ねている可能性があります。
これは「老後資金の二重計上」と似ていますが、同じではありません。
「老後資金の二重計上は、同じ将来支出を二度数える問題」、一方、「自前100%主義は、公的制度等も存在するリスクについて、すべてを自己資金だけで最大限カバーしようとする問題」です。
今回のチェックで、「65歳以降の生活費を二重に入れていた」と分かったからといって、医療・介護の備えまで不要になるわけではありません。
▶ 老後のセーフティネットを知らないと貯めすぎる?|FIRE民がハマる“自前100%主義”の罠 / FIRE計画の羅針盤
逆に医療費への備えが十分だからといって、65歳以降の生活費を二度数えていいわけでもありません。
二つは別々に確認した方が、必要資産を整理しやすくなります。
総額を決める前に、一枚のキャッシュフローへ並べる
老後資金の二重計上を避ける最も確実な方法は、最初から「FIREには○千万円必要」と決めないことです。
まず時間を並べます。たとえば55歳でFIREするなら、この表の時間軸へ、自分の数字を入れていきます。
| 年齢 | 主な収入 | 主な支出 | 金融資産の役割 |
|---|---|---|---|
| ~54歳 | 給与 | 生活費・積立 | 資産形成 |
| 55~64歳 | 副収入等があれば加算 | 生活費・税・社会保険等 | 年金までの橋渡し |
| 65歳~ | 公的年金等 | 生活費・税・社会保険等 | 不足分を補填 |
| 高齢期 | 年金中心 | 生活費+大型支出の可能性 | 取り崩し+予備費 |
年間生活費はいくらか。FIRE後に収入はあるか。年金開始は何歳か。年金見込額はいくらか。税金や社会保険はどうなるか。平時の生活費に含まれない大型支出は何か。安全余裕をどこまで持つか。
この順番で考えれば、「FIRE資金」と「老後資金」は自然につながります。
逆に、FIRE資金5,000万円。老後2,000万円。医療500万円。介護500万円。予備費500万円。名前だけで足していくと、どの支出がどこへ含まれているのか分からなくなります。
「総額の前にキャッシュフローを作る」、ここがかなり重要です。
そして一度作った計画も、ずっと固定する必要はありません。生活費、資産額、積立額、想定利回り、物価、年金見込額は変わります。
FIRE予定年齢も、その数字を更新した結果として動くことがあります。
二重計上をなくした後は、年に一度程度、同じ時間軸を更新していけばいい。
その方が「老後にさらに○千万円必要らしい」という新しい数字を見つけるたび、FIRE目標を作り直すよりずっと安定します。
老後資金の二重計上を見つけるための最終チェック
FIRE必要資産へ新しい金額を追加したくなったときは、いきなり総額へ足さず、一度確認します。
| 確認項目 | チェックする内容 |
|---|---|
| FIRE資金は何歳までを対象にしているか | 65歳までか、90歳前後までか |
| 65歳以降の生活費はすでに入っているか | 入っているなら同じ老後生活費を再追加しない |
| 年金見込額を収入として反映しているか | 平均ではなく自分の条件で確認する |
| 通常生活費に何が入っているか | 税・社会保険・医療などの重複を確認する |
| 大型支出は別途必要か | 生活費に入っていないものだけ追加する |
| 安全余裕の目的は明確か | 他の予備費と同じリスクをカバーしていないか確認する |
| その資産はいつ使っていいのか | 永久に触れない資金になっていないか確認する |
この確認をして、「同じ期間・同じ支出・同じ役割」が重なっていれば二重計上を疑う。
重なっていなければ、別途確保する意味がある。これくらいシンプルに考えれば十分です。
二重計上を防ぐ目的は、FIRE可能年齢を無理やり早めることではありません。
逆に、「念のため」という一言だけで必要資産を際限なく増やさないことでもあります。
「少なく見積もりすぎない、多く数えすぎない」、その中間に、自分のFIREラインがあります。
まとめ|FIRE資金と老後資金は別々の山ではない
FIREを考えるほど、老後への不安も具体的になります。
会社員を辞めた後の生活費。年金開始までの空白期間。65歳以降の生活。医療。介護。住まい。長生き。
考えれば考えるほど、「別にお金を用意しなければ」と感じます。
慎重になること自体は悪くありません。ただ、必要資産を増やす前に確認したいことがあります。
FIRE資金の中に65歳以降の生活費がすでに入っているなら、その部分は老後資金でもあります。
年金開始後の不足額まで計算しているなら、そこへ「老後だから2,000万円」と同じ生活費を追加する必要はありません。
一方で、通常生活費に含まれていない住宅、医療、介護などの大型支出や、計算期間を超える長寿への安全余裕が不足しているなら、その分は別途考える意味があります。
つまり、「同じ支出は一度だけ数える、入っていない支出は足す」、これが基本です。
40代独身なら、老後資金を「65歳から始まる別の貯金」として考えるより、FIRE予定年齢から高齢期まで一本のキャッシュフローとしてつないだ方が分かりやすくなります。
55歳でFIREするなら、55歳から64歳までを橋渡しする。65歳から年金収入を加える。
その後は年金で足りない分を金融資産から補う。大型支出と安全余裕を別に確認する。
この順番で計算した最後に出てくる数字が、自分にとってのFIRE必要資産です。
5,000万円かもしれません。7,000万円かもしれません。もっと必要な人もいれば、少なくて済む人もいます。
大事なのは、金額を小さくすることではありません。「その数字の中に、同じ人生が二回入っていないこと」です。
二重計上を取り除いた結果、それでも7,000万円必要なら、その7,000万円には意味があります。
でも5,000万円の中に老後生活まで入っているのに、何となく2,000万円を追加して7,000万円にしているなら、その差は単なる数字ではありません。
FIREが2年、3年と遠ざかれば、その分だけ会社員として過ごす時間も増えます。40代になると、お金と同じように時間も有限です。
- 不足を恐れて楽観的にならないこと
- 安心を求めて同じ支出を何度も数えないこと
その両方を守ったところに、自分で納得できるFIREラインが見えてくるのだと思います。
こちらの記事もあわせてどうぞ
▶ 40代独身の老後資金はいくら必要?|3,000万・5,000万の現実ライン / FIRE計画の羅針盤
・二重計上を整理したうえで、自分の生活費と年金から老後資金の具体的な目安を考えたい方に。
▶ FIREの出口戦略とは?|取り崩しが怖い・資産が減る不安・逃げ切り年齢を40代独身目線で整理 / FIRE計画の羅針盤
・FIRE後に資産をどう使い、どのように長持ちさせるかを考えるときにつながります。
▶ 老後のセーフティネットを知らないと貯めすぎる?|FIRE民がハマる“自前100%主義”の罠 / FIRE計画の羅針盤
・医療・介護・住居などへの不安から、同じリスクへ何重にも備えて必要資産が膨らむ問題を整理しています。
▶ 40代独身の年金はいくら?|年収別に受給額とFIRE戦略を考える / FIRE計画の羅針盤
・FIRE後半の収入となる公的年金を、自分の老後キャッシュフローへ入れる際の参考に。
※参考にした主な一次・公的情報
・金融庁・金融審議会「高齢社会における資産形成・管理」関連資料
・総務省統計局「家計調査報告 2025年平均結果」
・日本年金機構「老齢年金」「老齢基礎年金の受給要件・支給開始時期・年金額」
・日本年金機構「『ねんきんネット』による年金見込額試算」
・厚生労働省「令和7(2025)年簡易生命表」
※「老後資金の二重計上」は、FIRE資産と老後資金の重複を分かりやすく整理するために本記事で用いている表現であり、正式な会計・金融用語ではありません。
※本記事は、FIRE、老後資金、公的年金、資産形成について一般的な考え方を整理したものであり、特定の必要資産額、退職時期、金融商品、投資方法等を推奨するものではありません。本文中の金額例は考え方を説明するために単純化した仮定であり、実際の必要資産額は生活費、退職年齢、公的年金、税金・社会保険、住居、医療・介護、物価、運用成果、資産配分、寿命等によって異なります。金融商品には元本割れを含む価格変動リスクがあり、公的年金、税制、社会保障制度等は今後変更される可能性があります。具体的な計画を立てる際は、最新の公的情報と自身の状況をご確認ください。
コメント