




FIREを目指し始めると、多くの人が一度は「自分はいくらあれば会社を辞められるのか」を計算します。
年間生活費を出して、必要資産を考え、毎月の積立額と想定利回りを入れる。
すると「55歳ごろには3,000万円」、「このままなら5,000万円まであと10年」といった数字が出てきます。
数字として見えるようになると、ぼんやりしていたFIREが急に現実的になります。
目標額が決まれば積立額も決めやすくなりますし、「あと何年働けばいいのか」という目安にもなります。
ただ、そこで一つ忘れやすいことがあります。
「そのFIRE計画を作ったときの前提は、今も同じでしょうか」。
計画を作った頃は月20万円で暮らしていたのに、数年後には22万円かかっているかもしれません。
毎月12万円を投資する予定だったものの、生活費の上昇によって10万円になっていることもあります。
反対に、昇給や運用益によって想定より資産形成が進み、「本当に当初予定していた年齢まで働く必要があるのか」という状態になる場合もあります。
世の中の物価も動きます。総務省が公表した2026年8月の全国消費者物価指数は、総合指数が前年同月比1.9%上昇しました。
もちろん、この1か月の数字だけを見て長期のFIRE計画を変える必要はありませんが、10年前に設定した生活費を10年後まで固定して使うのも現実的ではありません。
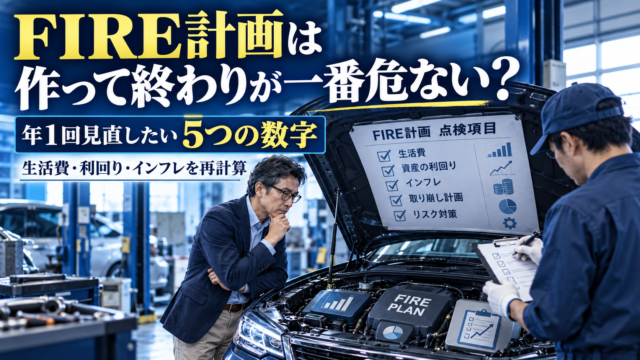
FIRE計画は、一度作ったら完成する設計図というより、現在地に合わせて更新していくナビに近いものです。
とはいえ、毎月の株価を見るたびに「FIREは1年延期」、「今月上がったから2年前倒し」とやっていたら、それは人生設計というより相場実況です。
そこでちょうどいいのが、「年1回くらいのFIRE健康診断」です。
見る数字は多くありません。年間生活費、FIREに使える資産、年間積立額、運用と物価の前提、そしてFIRE後に資産から補う年間不足額。
この5つを更新するだけでも、昔作ったFIRE計画が今の自分にも使えるのか、かなり見えてきます。
- FIRE計画は「未来予想」ではなく、その時点の仮説
- FIRE計画がズレる原因は「株価」だけではない
- 年1回見直したい5つの数字|まず全体像を確認する
- ① 年間生活費|「月20万円」ではなく直近12か月を見る
- ② FIREに使える資産|「総資産」だけでは現在地が分からない
- ③ 年間積立額|年収ではなく「実際に残せた金額」を見る
- ④ 想定利回りとインフレ|未来を当てるより「外れても大丈夫か」を見る
- ⑤ FIRE後の年間不足額|必要資産を決める本当の数字
- 「事実・前提・判断」を混ぜないだけでFIRE再計算はかなり楽になる
- FIRE予定年齢は「入力」より「結果」にする
- 年1回の「FIRE健康診断」は30分で終わるくらいがいい
- 計画が悪化しても「全部節約」で解決しない。良くてもゴールを逃がさない
- 40代独身は、数字だけでなく「今もFIREしたいか」も更新する
- まとめ|FIRE計画は、年1回くらい書き換えていい
- こちらの記事もあわせてどうぞ
FIRE計画は「未来予想」ではなく、その時点の仮説
FIREシミュレーションを作ると、数字がきれいに並びます。
たとえば現在資産1,000万円、毎月10万円を積み立て、想定利回り5%。
計算機へ入力すれば、何歳ごろにいくらになるという結果がすぐ出てきます。
数字が細かくなるほど説得力も増しますが、その結果は未来を予言しているわけではありません。
今後の株式リターンは分かりません。インフレ率も分かりませんし、10年後に自分が年間いくら使って暮らしているかも完全には分かりません。
「55歳で会社を辞めたい」という気持ちでさえ、10年間ずっと同じとは限りません。
だから、「55歳で4,000万円になる」という数字は、「今わかっている条件を置けば、55歳ごろに4,000万円になる計算」と受け止める方が正確です。
この違いは小さく見えて、かなり重要です。未来予想だと思っていると、55歳が56歳になっただけで「計画が失敗した」と感じます。
しかし仮説だと考えれば、前提が変わったので結果も変わっただけです。
家賃が上がった。給与が増えた。積立額が変わった。住みたい場所が変わった。資産が想定より増えた。
それなら最新の条件を入れ直して、もう一度計算すればいい。
カーナビでも道路が混んでいれば到着予定時刻は変わります。最初に表示された17時30分へ意地でも到着するため、路肩を爆走する必要はありません。
FIRE計画も同じです。最初に決めた数字を守ることより、「現実に合わせて数字を更新できること」の方が重要です。
FIRE計画がズレる原因は「株価」だけではない
FIRE計画が予定どおり進まなくなると、まず運用成績が気になります。
S&P500が思ったほど上がらなかった。円高で海外資産の円換算額が減った。暴落が来た。
投資をしている以上、当然気になるところです。ただ、実際にFIRE計画を動かすものは市場だけではありません。
| 変わるもの | 具体例 | FIRE計画への影響 |
|---|---|---|
| 市場 | 株価・金利・為替・資産価格 | 現在資産と到達時期が変わる |
| 物価 | 食費・家賃・光熱費・サービス価格 | FIRE後に必要な生活費が変わる |
| 家計 | 固定費・趣味・旅行・住居費 | 必要資産が変わる |
| 働き方 | 昇給・転職・時短・退職時期 | 年間積立額とFIRE時期が変わる |
| 制度 | 年金・税金・社会保険など | FIRE後の収支が変わる |
株価は毎日見ているのに、自分が昨年1年間でいくら使ったか分からない。これはFIREを目指している人には意外とありがちな状態です。
証券口座なら数円単位まで評価額が分かるのに、「去年の生活費は?」と聞かれると「たぶん240万円くらい」で終わってしまう。
でもFIREの必要資産を左右するのは、株価だけではなくこちらの数字でもあります。
退職前後には税金や社会保険のタイミングも変わります。たとえば個人住民税の所得割は前年所得に応じて課税される仕組みなので、会社を辞めて給与がなくなったからといって、直後の負担が同時にゼロになるわけではありません。
つまりFIRE計画を見直す目的は、来年の株価を予想し直すことではありません。
「市場・物価・家計・働き方・制度という五つの現実が、最初の前提からどれくらい動いたかを確認する」ことです。
年1回見直したい5つの数字|まず全体像を確認する
FIRE計画を毎年ゼロから作り直す必要はありません。確認するのは、基本的に次の5項目です。
| 見直す数字 | 確認する内容 | 変わった場合に影響するもの |
|---|---|---|
| ① 年間生活費 | 直近12か月で実際にいくら使ったか | FIRE必要資産 |
| ② FIREに使える資産 | 生活費へ使える金融資産はいくらあるか | 現在地 |
| ③ 年間積立額 | 実際に1年間でいくら資産形成できたか | 到達時期 |
| ④ 想定利回り・インフレ | 長期前提が極端になっていないか | 将来資産・購買力 |
| ⑤ FIRE後の年間不足額 | 生活費から副収入・年金等を引くといくら必要か | 取り崩し額・必要資産 |
ポイントは、この5つを毎年全部変更することではありません。
「実績は更新する。前提は確認する。人生の判断は最後にする」、この順番です。
① 年間生活費|「月20万円」ではなく直近12か月を見る
FIREの必要資産を考えるうえで、「生活費は土台」です。
年間180万円で暮らす人と年間300万円必要な人では、同じ3,000万円を持っていても意味がかなり違います。
ここで使いたいのは、一般的な40代単身世帯の平均生活費ではなく、自分自身の「直近12か月の支出実績」です。
家賃、食費、水道光熱費、通信費といった毎月の支出だけでなく、旅行、家電、医療、更新料、税金、冠婚葬祭など、年に数回しか発生しない支出も含めます。
毎月の通常生活費が20万円だから年間240万円、と12倍するだけだと、大きな出費が抜けやすくなります。
40代独身なら、教育費のように毎年決まって発生する大きな家族支出は少ない一方で、家電の買い替え、引っ越し、親関連の支出、旅行、医療などが年によって振れやすいでしょう。
だから一度、「普通の月はいくら」ではなく「昨年1年間で結局いくら使ったか」を見る意味があります。
また、現在の生活費とFIRE後の生活費が同じとも限りません。
通勤や会社関係の付き合いに使うお金は減るかもしれません。一方、自由時間が増えれば旅行や趣味の支出が増えたり、自宅にいる時間が長くなって光熱費が増えたりする可能性があります。
そこで生活費は、次の三つに分けると整理しやすくなります。
| 生活費 | 見るもの |
|---|---|
| 現在の実績 | 直近12か月で実際に使った金額 |
| FIRE直後 | 会社員を辞めることで増減する費用 |
| その先 | 住居・医療・趣味・老後など長期的な変化 |
物価を見るためにはCPIも参考になります。総務省の消費者物価指数は、家計が購入する財・サービス全体の価格変動を測る統計です。
ただし、指数のウエイトは一般的な家計構造をもとにしているため、自分自身の支出構成と完全に一致するものではありません。
だから「CPIが1.9%上がったから、自分の生活費も機械的に1.9%増やす」というより、世の中の物価をCPIで確認しながら、自分の支出は自分の家計実績で確かめる。FIRE計画の見直しでは、この二つを組み合わせる方が現実的です。
② FIREに使える資産|「総資産」だけでは現在地が分からない
次に見るのが「資産額」です。とはいえ、銀行口座と証券口座と自宅評価額を全部足して「総資産5,000万円」とするだけでは、FIREの現在地としては少し粗すぎます。
重要なのは、「その資産をいつ、生活のために使えるのか」です。
たとえば同じ金融資産3,000万円でも、現金300万円と株式2,700万円の人と、現金800万円・債券500万円・株式1,700万円の人では、退職直後に株式市場が大きく下落したときの対応が変わります。
「自宅」についても同じです。5,000万円相当の自宅と500万円の金融資産を持っているからといって、毎月の生活費へ使える資産が5,500万円あるとは限りません。
自宅へ住み続けるなら、それは生活を支える重要な資産ではあっても、そのままスーパーの支払いには使えません。
逆に、将来売却して小さな住宅へ移る計画があるなら、一部をFIRE計画へ組み込む余地があります。
だから年1回の資産チェックでは、総資産だけではなく、このくらいに分けて見る方が実態に近くなります。
| 資産の種類 | FIRE計画での見方 |
|---|---|
| 現金・預金 | すぐ生活費へ使える |
| 株式・投資信託・ETF | 長期運用しながら将来取り崩す |
| 債券など | 時期を決めて使う資金にも使える |
| 年金など将来の収入 | 現在資産とは分けて将来キャッシュフローへ入れる |
| 自宅など非金融資産 | 実際に売却・活用する予定があるかで扱いを変える |
金融庁も、家計管理とライフプランニングを資産形成の基本に位置づけ、預貯金、株式、債券、投資信託にはそれぞれ安全性・収益性・流動性の違いがあると説明しています。
すべてに優れる金融商品があるわけではないため、目的に応じて使い分ける考え方が重要です。
ここで一つ注意したいのは、「1年間の運用結果だけでFIRE計画そのものを大きく動かさないこと」です。
今年株式が大きく上がれば、現在資産はもちろん増えます。しかし、だからといって今後も毎年同じペースで増える前提へ変える必要はありません。
反対に暴落した年も、現在資産という事実は更新しますが、それだけで長期計画を全部捨てる話にはなりません。
「今いくらあるのかは正確に」、「将来どう増えるかは慎重に」、この二つを分けます。
③ 年間積立額|年収ではなく「実際に残せた金額」を見る
FIREシミュレーションでは、運用利回りへ目が向きやすくなります。年3%ならどうなる。5%なら。7%なら。
ただ、FIREまでまだ何年もある40代にとって、利回りと同じくらい大きな変数になるのが「年間積立額」です。
月10万円なら年間120万円。そこへ賞与から30万円追加すれば年間150万円です。
この金額を何年間続けられるかによって、FIREまでの距離は大きく変わります。
ここで見るのは年収そのものではありません。たとえば年収が50万円増えても、税・社会保険や生活費も増えて、投資へ回せる金額がまったく変わらなければ、FIRE計画への効果は限定的です。
逆に年収が変わらなくても、住宅費や固定費が下がって年間30万円多く資産形成できるようになれば、計画は前進します。
だから年1回、「昨年、本当にいくら新しいお金を投資・貯蓄へ回したか」を確認します。
予定では年間150万円だったのに、実績は90万円だった。その60万円の差が家電買い替えなど一時的な出費なら、今後の計画を変えなくてもいいかもしれません。
しかし固定費が増え、毎年90万円程度しか積み立てられそうにないなら、FIRE再計算へ反映した方がいい。
逆に予定150万円に対して実績200万円なら、目標到達が前倒しになる可能性があります。
この数字を見ると、「もっと高い利回りを狙わなければ」という焦りも少し減ります。
将来の市場リターンは自分では決められません。でも、年間生活費、積立額、働く期間などには、自分で調整できる余地があります。
NISAや投資信託、ETFを使って積立を続けているなら、年次点検のタイミングで積立設定や保有商品の整理もまとめて確認すると効率的です。
▶ FIRE計画の見直しに合わせて、楽天証券でNISA・積立設定を確認する制度の枠が余っているから無理に買うのではなく、FIRE計画上必要な積立額を決め、その手段として証券口座を使うくらいの順番が自然です。
④ 想定利回りとインフレ|未来を当てるより「外れても大丈夫か」を見る
想定利回りは、FIREシミュレーションの中でも特に扱いが難しい数字です。
年利7%で計算すればFIREは早くなり、3%なら遅くなります。それなら利回りを高く設定すれば、表計算上は明日にでも自由へ近づけます。
もちろん、そんな使い方では意味がありません。想定利回りは、希望する結果を作るための調整つまみではなく、「将来を試すために置く仮定」です。
まず、直近1年の成績をそのまま長期へ伸ばさないことが重要です。
今年株式が20%上がったから、今後も年20%。暴落で15%下がったから、これからもマイナス。どちらも長期のFIRE計画には向きません。
また、「過去の平均利回り」・「自分が置く想定利回り」・「バックテストで出たリターン」は似ていても同じものではありません。
過去データや投資シミュレーションをFIRE計画へ使うときには、平均値だけでなく対象期間や計算条件まで確認した方が安全です。
▶ 過去の運用実績はどこまで信じていい?|投資シミュレーションに潜む“終点バイアス”の罠 / FIRE計画の羅針盤
そのうえで、FIRE計画の再計算では一つの未来だけを出さない方が使いやすくなります。
たとえば基本ケースに加えて、少し厳しい条件を入れたケースを作ります。
| ケース | 運用前提 | 支出・物価 | 見るもの |
|---|---|---|---|
| 基本ケース | 現在採用している長期前提 | 現在の支出を基準 | 通常ならどうなるか |
| 慎重ケース | 利回りを低めにする | 支出をやや多めにする | 悪い方向へ外れたときの耐久性 |
| 柔軟ケース | 基本前提 | FIRE時期や副収入を調整 | 人生側でどこまで吸収できるか |
数字を10種類も並べる必要はありません。大事なのは、「この未来になるか」ではなく、「この未来にならなくても困らないか」を見ることです。
そして「インフレ」もセットで考えます。運用資産が名目5%増えても、生活費そのものが上昇していれば、購買力まで5%増えたことにはなりません。
だからFIREシミュレーションは資産側だけでなく、「生活費側も定期的に更新する」、この二つを分けないことが大切です。
⑤ FIRE後の年間不足額|必要資産を決める本当の数字
最後に確認したいのが、FIRE後の「年間不足額」です。
年間生活費が240万円なら、毎年240万円を資産から取り崩す。そう考えがちですが、実際には必ずしもそうなりません。
副収入が年間60万円あるなら、資産から補う必要があるのは単純計算で180万円です。将来、公的年金を受け取り始めれば、その後の不足額も変わります。
つまりFIRE後は、「年間生活費 - 年間収入 = 資産から補う金額」を見る必要があります。
特に40代や50代からFIREするなら、「退職から年金受給まで」と「年金受給開始後」をまったく同じ収支として扱わない方が現実的です。
日本年金機構の「ねんきんネット」では、自分の年金記録を使って将来の老齢年金見込額を試算できます。
現在と同じ加入条件が続く前提の簡易試算だけでなく、今後の働き方や受給開始年齢などを変えた試算もできます。
もちろん試算結果も将来の確定額ではありません。それでも、「65歳くらいになればたぶん○万円だろう」と何年も前の記憶で置いておくより、現在の年金記録を基にした見込額へ更新した方がFIRE計画の精度は上がります。
たとえば、この表のように時期を分けます。
| 時期 | 年間生活費 | 年間収入 | 資産からの不足額 |
|---|---|---|---|
| FIRE直後 | 240万円 | 60万円 | 180万円 |
| 副収入をやめた後 | 240万円 | 0円 | 240万円 |
| 年金受給開始後 | 240万円 | 年金等 | 差額を資産から補う |
こうすると「人生の最後まで毎年240万円を資産から取り崩す」という単純化から離れられます。
逆に、FIRE後も少し働く前提にしていたのに、その仕事を10年、20年続けられる保証もありません。
だから副収入を入れる場合も、「あれば計画が楽になる収入」と「なければ計画が成立しない収入」では意味が違います。ここも慎重ケースを一度作っておく価値があります。
「事実・前提・判断」を混ぜないだけでFIRE再計算はかなり楽になる
5つの数字を毎年確認すると言っても、全部を同じように書き換えるわけではありません。
ここを混ぜると、株価が下がっただけで想定利回りまで下げたり、生活費が1年増えただけでFIRE予定年齢を一気に延期したりしやすくなります。そこで、FIRE計画を三層に分けます。
| 種類 | 具体例 | 年1回どうするか |
|---|---|---|
| 事実 | 現在資産・昨年の生活費・実際の積立額・年金記録 | 最新値へ更新する |
| 前提 | 想定利回り・インフレ・将来生活費 | まだ妥当か確認する |
| 判断 | 退職年齢・働き方・生活水準 | 最後に考える |
まず「事実」を直します。次に、それまで使っていた「前提」が現実から大きく外れていないかを確認します。
その結果を見たうえで、必要なら退職時期や働き方を「判断」します。
たとえば相場が1年間悪かった場合、現在資産という事実は下がります。
しかし、それだけを理由に「今後20年間の期待リターンもゼロ」と置き直す必要はありません。
反対に、当初年間200万円と考えていた生活費が3年続けて250万円前後になり、今後もその生活を続けたいのであれば、「200万円」という前提の方を直した方が自然です。
「事実は毎年更新する」→「前提は根拠が変わったときに直す」→「人生の判断はその後」、この順番だけでも、一年の相場にFIRE計画を振り回されにくくなります。
FIRE予定年齢は「入力」より「結果」にする
FIRE計画を見直すとき、ありがちな落とし穴があります。
「目標年齢を守るために、他の数字を都合よく変えてしまうこと」です。
「55歳でFIRE」と決めた。ところが現在資産と生活費を入れ直すと、57歳になった。
そこで想定利回りを4%から6%へ変更する。すると55歳に戻る。
計算上は解決です。でも、現実の問題は何も解決していません。
FIRE予定年齢は、できれば最初に固定する入力条件ではなく、「今の資産、生活費、積立額、運用前提なら何歳になるか」という結果として見る方が扱いやすくなります。
55歳なら55歳。57歳なら57歳。それでも55歳を目指したいなら、そこで初めて自分で動かせる条件を考えます。
積立額を増やせるか。生活費を少し下げられるか。完全FIREではなく多少の収入を残すか。あるいは、56歳や57歳でも別に困らないのか。
目標年齢はもちろん必要です。期限がなければ資産形成がだらだら続く人もいます。
ただ、その数字を守るために生活を必要以上に削ったり、投資リスクを上げたりするなら、目的と手段が逆転しています。
目標年齢を決める意味はありますが、人生の状況が変われば数字も変えていいです。
▶ FIREの目標年齢はどう設定する?|「○歳までに○万円」と決めすぎる“締切FIRE”の罠 / FIRE計画の羅針盤
FIRE計画を更新した結果、目標年齢が動いても、それだけで計画失敗とは考えない。「なぜ動いたのか分かっていることの方が重要」です。
年1回の「FIRE健康診断」は30分で終わるくらいがいい
年1回FIRE計画を見直すと聞くと、大きなExcelを作り、何十種類ものシミュレーションを回すイメージになるかもしれません。
そこまで複雑にしなくても十分です。むしろ手間がかかりすぎると毎年続かなくなるので、前年と今年を一枚の表で比較するくらいがちょうどいいでしょう。たとえば、こんな形です。
| 項目 | 前年 | 今年 | 確認ポイント |
|---|---|---|---|
| 年間生活費 | ○○万円 | △△万円 | 一時的な増加か、恒常的な増加か |
| FIRE対象資産 | ○○○○万円 | △△△△万円 | 積立と運用でどれだけ動いたか |
| 年間積立額 | ○○万円 | △△万円 | 今後も同じ額を続けられるか |
| 想定利回り | ○% | △% | 希望的な数字になっていないか |
| 物価・生活費前提 | ○% | △% | 実生活とズレていないか |
| FIRE後の年間不足額 | ○○万円 | △△万円 | 副収入や年金を反映したか |
| FIRE予定年齢 | ○○歳 | △△歳 | 再計算した結果、どう動いたか |
やることは、前年の数字を消して今年の数字へ上書きするのではなく、横に並べて変化を見るだけです。
「年間生活費」が増えたのであれば、それが旅行や家電購入など一時的な支出なのか、それとも家賃や食費の上昇によって今後も続く変化なのかを確認します。
「FIRE対象資産」が増えていても、相場上昇によるものなのか、自分の積立によるものなのかで意味は少し違います。
「年間積立額」についても同じです。前年より減っていたとしても、それだけで計画悪化とは限りません。
たまたま大きな出費があっただけなら翌年には戻るかもしれませんし、逆に固定費が上がって今後も同じ水準が続くのであれば、FIRE予定年齢へ影響する可能性があります。
「想定利回りや物価の前提」は、毎年数字を変更する必要はありません。むしろ一年の相場や物価だけを見て頻繁に変えていると、長期計画なのに短期の数字へ振り回されます。前年と同じ前提を使うのであれば、そのまま「変更なし」で構いません。
最後に「FIRE予定年齢」を再計算します。ここが大事で、最初から「55歳のままにする」と決めて数字を調整するのではありません。
生活費、資産、積立額、運用前提、FIRE後の不足額を更新した結果として、現在のFIRE予定年齢が何歳になるのかを見る順番です。
去年55歳だったものが今年も55歳なら、計画はおおむね同じ軌道に乗っていると考えられます。
56歳になっていたとしても、「1年遅れたから失敗」と考える必要はありません。
なぜ変わったのかを確認すればいいのです。生活費が増えたのか、積立額が減ったのか、資産価格が下がったのか、それとも以前より慎重な前提へ変更したのか。原因が分かれば、必要な対応も変わります。
逆にFIRE予定年齢が53歳へ早まっていた場合も、すぐに「あと2年早く辞められる」と決める必要はありません。
相場上昇による一時的な前倒しなのか、積立額や家計そのものが改善した結果なのかを確認してから判断します。
このくらいの確認であれば、年に一度30分から1時間程度でも十分できます。
誕生日、年末、年初、確定申告が終わった時期など、自分で一つタイミングを決めておけば前年との比較もしやすくなります。
毎週資産残高を眺めてFIRE予定日を動かすより、年1回だけ腰を据えて全体を見る方が、長期計画としてはずっと扱いやすいでしょう。
年1回を待たずに見直した方がいいケース
定期点検は年1回程度で十分でも、「人生側で大きな変化が起きたとき」は別です。
転職して年収が大きく変わった、住宅を購入した、引っ越して家賃が大きく変わった、働き方を正社員から短時間勤務へ変えた、大きな固定費が増えた。こうした変化は、相場変動よりFIRE計画へ長く影響する場合があります。
税・社会保険・年金制度に、自分のFIRE後キャッシュフローへ大きく影響する変更があったときも確認した方がいいでしょう。
逆に、株価が一週間で10%下がったというだけなら、それだけでFIRE計画を全部作り直す必要はありません。
長期計画を変えるべきなのは、画面の数字が動いたときではなく、「自分の生活や長期前提が動いたとき」です。
計画が悪化しても「全部節約」で解決しない。良くてもゴールを逃がさない
FIRE再計算をした結果、予定年齢が1~2年後ろへずれることはあります。
すると最初に、「外食を減らそう」、「旅行をやめよう」、「もっと節約しよう」と考えがちです。
確かに年間生活費を下げれば、必要資産は小さくなります。でも、それしか解決策がないわけではありません。
| 変化 | 調整できるもの |
|---|---|
| 積立額が減った | 支出・収入・FIRE時期 |
| 生活費が増えた | 固定費・住居・副収入・FIRE時期 |
| 運用が想定より弱かった | 時間・積立額・資産配分の確認 |
| 退職後の不足額が大きい | 働き方・FIRE時期・生活費 |
| 安全余裕が足りない | 退職時期を少し延ばす・守りを増やす |
55歳完全FIREを56歳にすれば、それだけで計画がかなり変わる場合があります。
完全FIREではなく、年に数十万円だけ収入を残す方法もあります。
生活費を守りたいなら、そちらを優先してFIRE時期を動かしてもいいです。
つまり、計画が悪化したときに必要なのは「もっと我慢」ではなく、「何を固定し、何を動かすのかを決めること」です。
そして、逆方向にも注意が必要です。目標3,000万円だったのに、予定より早く3,000万円になった。
すると、「4,000万円あればもっと安心だ」となる。4,000万円へ届く。今度は、「5,000万円ならもっと安心だ」となる。これを続ければFIRE予定日は永遠に来ません。
もちろん生活費や物価、将来支出が変わったために必要資産を増やすのは合理的です。
でも、「条件が変わったから目標を上げたのか」、「不安だから数字だけ上げたのか」は分けた方がいいです。
必要資産へ近づいたあとも資産形成が終わらなくなると、「自由を作るための投資」が「投資を続けるために働く状態」へ逆転することがあります。
▶ 投資はいつまで続ける?|FIRE民がハマる「資産形成のオーバーラン」 / FIRE計画の羅針盤
FIRE計画を毎年見直す意味は、足りないものを探すことだけではなく、「もう十分になったものを確認すること」にもあります。
40代独身は、数字だけでなく「今もFIREしたいか」も更新する
40代独身には、家族世帯とは少し違うFIREの特徴があります。
配偶者の仕事や子どもの進学に合わせる必要がないため、働き方や住む場所を比較的自分で変えやすい人も多いでしょう。
会社員を続ける。年収が少し下がっても楽な仕事へ移る。地方へ引っ越す。サイドFIREに切り替える。予定より少し早く辞める。逆に今の仕事がそれほど嫌でなくなったなら、数年長く働く。こうした方向転換を自分の判断でしやすいのは、独身FIREの強みです。
一方で、配偶者の給与という第二の収入源がない人も多く、自分の給与が止まれば世帯の給与収入がそのままなくなります。だから安全余裕は自分で用意する必要があります。
もう一つ、数字には出にくい特徴があります。独身だと、昔作った計画を止める人もいません。
35歳で、「55歳、5,000万円で会社を辞める」と決める。そのまま誰にも相談せず20年間走ることもできます。
でも、20年あれば自分自身がかなり変わります。35歳では「あと20年も会社員なんて無理」と思っていたのに、50歳になったら仕事が楽になっているかもしれません。
逆に、若い頃は65歳まで普通に働くつもりだったのに、40代になって時間の価値を強く感じるようになる場合もあります。
住みたい場所も変わります。趣味も変わります。お金を使いたいものも変わります。
だから年1回のFIRE健康診断では、数字の最後に一つだけ数字ではない質問を置いておきたいところです。
「今の自分も、このFIREをしたいと思っているか」、ここが変わったなら、資産額の計算より大きな変更です。
FIRE計画は、昔の自分から今の自分へ課されたノルマではなく、未来の自分が選択肢を持つための道具です。
まとめ|FIRE計画は、年1回くらい書き換えていい
FIRE計画を作ることには大きな意味があります。必要資産が見え、生活費が見え、積立額が決まり、「あと何年くらい働けばいいのか」が分かるようになります。
でも、それは完成品ではありません。市場は動きます。物価も動きます。生活費も収入も変わります。働き方や住みたい場所、自分が欲しい生活も変わります。
だからFIRE計画も変わっていい。年1回くらい、「年間生活費」・「FIREに使える資産」・「年間積立額」・「想定利回りとインフレ」・「FIRE後の年間不足額」を確認する。
事実を最新値へ変え、前提がまだ妥当かを確かめ、それからFIRE予定年齢を再計算します。
予定が早まれば、選択肢が増えたということです。遅くなったなら、なぜ遅れたのかを確認すればいいです。
1年長く働く方法もある。積立額を変える方法もある。生活費を少し変える方法もある。完全FIREからサイドFIREへ動かす方法もあります。
反対に、予定より資産形成が進んだのなら、「もっと増やす」以外の選択肢も検討できます。
FIREは、最初に決めた数字を最後まで守る競技ではなく、「お金によって、自分の人生で選べるものを増やすための計画」です。
だから10年前に作った計画と今の生活が合わなくなったとき、無理に今の自分を昔の数字へ合わせる必要はありません。
変えるべきなのは、計画の方かもしれません。「55歳で5,000万円」と入力した瞬間がFIRE計画の完成ではなく、毎年少しずつ現実へ合わせながら、「この条件なら会社を辞めても大丈夫そうだ」と思えるところまで精度を高めていく。
そのくらい柔らかく更新できる計画の方が、10年後にも役に立つFIRE計画になるのだと思います。
こちらの記事もあわせてどうぞ
▶ コーストFIREは40代独身の逃げ道になる?|もう全力で積み立てなくてもいい資産形成の考え方 / FIRE計画の羅針盤
・老後資金の土台ができた後、積立ペースを落として現在の自由も増やす考え方を整理したい方におすすめです。
▶ 過去の運用実績はどこまで信じていい?|投資シミュレーションに潜む“終点バイアス”の罠 / FIRE計画の羅針盤
・平均利回り、バックテスト、複利シミュレーションをFIRE計画へ使うときの注意点を詳しく確認したい方に向いています。
▶ FIREの目標年齢はどう設定する?|「○歳までに○万円」と決めすぎる“締切FIRE”の罠 / FIRE計画の羅針盤
・目標年齢を固定しすぎることで働き方や人生の選択肢が狭くなる問題を考えたい方はこちら。
▶ 投資はいつまで続ける?|FIRE民がハマる「資産形成のオーバーラン」 / FIRE計画の羅針盤
・必要な資産へ近づいても「もっと増やしたい」が止まらなくなったときに、資産形成の終わり方を考えたい方におすすめです。
※参考にした主な一次・公的情報
・総務省統計局「消費者物価指数(CPI)」
・金融庁「資産形成の基本」
・日本年金機構「『ねんきんネット』による年金見込額試算」
・東京都主税局「個人住民税」
※本記事は、FIRE、早期退職、資産形成、投資、年金、税金・社会保険等について一般的な情報を整理したものであり、特定の金融商品、資産配分、投資方法、退職時期等を推奨するものではありません。株式、投資信託、ETF等の金融商品には元本割れを含む価格変動リスクがあり、過去の運用実績やシミュレーションは将来の成果を保証するものではありません。税制、社会保険、年金等の制度は変更される可能性があり、FIREに必要な資産額や適切な退職時期は、年齢、生活費、収入、資産状況、住居、働き方などによって異なります。実際の判断にあたっては、最新の公的情報や各制度の案内をご確認ください。
コメント