




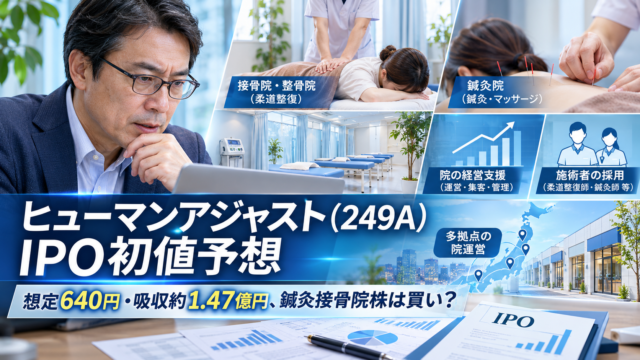
独身おじさんのIPO日記、今回取り上げるのは、2026年12月21日に福岡証券取引所Q-Board市場への上場を予定している「ヒューマンアジャスト(249A)」です。
関東を中心に鍼灸接骨院を展開し、治療院向けの経営支援や施術者の人材紹介も手掛ける会社です。
2026年10月末時点の直営店舗数は69店。接骨院と聞くと街の小さな店舗を想像しますが、同社は多店舗運営を仕組み化し、規模を広げてきた企業です。
今回のIPOで目を引くのは、想定価格640円、OA込み吸収金額約1.47億円という「超小型の公開規模」です。
100株の購入資金は6万4,000円で、2027年3月期の会社予想を基にした上場時株数ベースの参考PERも約8倍です。初値の上昇を期待したくなる条件がそろっています。
ただし、同社はまったく初めて株式市場に出るわけではありません。すでにプロ投資家向けのTOKYO PRO MarketとFukuoka PRO Marketに上場しており、今回のQ-Board上場に合わせて両市場から上場廃止となる予定です。
さらに、店舗の増加に対して利益の伸びは緩やかで、地方市場特有の流動性も気になります。
そこで私のIPO評価は「B-」、中心初値予想は「700~850円」、BB参加判断は「参加寄り」としました。
超小型の需給と手頃な価格は評価する一方、初日に買い注文がどこまで集まるかを慎重に考えた予想です。
ヒューマンアジャスト(249A)のIPO概要|想定640円・吸収約1.47億円
| 項目 | 内容 |
|---|---|
| 証券コード・市場 | 249A・福証Q-Board |
| 上場予定日 | 2026年12月21日(月) |
| 想定発行価格 | 640円 |
| 仮条件決定日 | 12月3日(木) |
| BB期間 | 12月4日(金)~12月10日(木) |
| 公開価格決定日 | 12月11日(金) |
| 購入申込期間(目論見書) | 12月14日(月)~12月17日(木) |
| 公募株数 | 120,000株 |
| 売出株数 | 80,000株 |
| OA上限 | 30,000株 |
| 公開株数合計(OA込み) | 最大230,000株 |
| 想定吸収金額(OA込み) | 約1.47億円 |
| 上場時発行済株式数 | 1,620,000株 |
| 想定時価総額 | 約10.37億円 |
| 100株の購入資金 | 約64,000円 |
| 主幹事証券 | フィリップ・キャピタル証券 |
※2026年11月17日時点の届出目論見書に基づく予定・試算。実際のBB・購入申込締切は証券会社ごとに異なります。
公開株数はOAを含めても23万株。100株単位なら最大2,300単元で、吸収金額はわずか約1億4,720万円です。
上場時の発行済株式数162万株に対する公開株数の比率は約14.2%と低く、主要株主の保有分がすぐに大量売却される構成でもありません。少しの買い需要でも株価が動きやすい、超小型IPOならではの魅力があります。
公募12万株に対して通常の売出しは8万株。新株発行によって会社に資金が入る部分があり、調達資金は新店舗の出店や人材採用・研修に充てられる予定です。
一方、売出し8万株は創業者である根岸靖社長の保有株で、一定の株式売却も含まれるIPOです。公募と売出しの両面を理解しておきたいです。
もう一つ、今回は既存のプロ向け市場から、一般の投資家も参加しやすい市場への移行という特徴があります。
プロ向け市場で過去に取引された価格が、そのまま今回の公開価格や初値になるわけではありません。会社も、今回の価格はブックビルディングによって決定する方針を明記しています。
初値を予想する際には、過去の株価よりも今回の640円という想定価格を一般投資家がどう評価するかが重要だと思います。
初値予想は700~850円|B-評価とした3つの理由
私の中心初値予想は「700~850円」です。想定価格640円で100株取得して初値売りした場合、利益は6,000~21,000円の計算になります。
超小型なので想定以上に上昇する可能性もありますが、福証Q-Boardへの上場であることを考え、初値2倍のような強気予想を基本にはしませんでした。
| シナリオ | 予想初値 | 640円で100株取得した場合の損益 |
|---|---|---|
| 弱気 | 520~630円 | ▲12,000~▲1,000円 |
| 中心 | 700~850円 | +6,000~+21,000円 |
| 強気 | 900~1,050円 | +26,000~+41,000円 |
※2026年11月17日時点の独自予想。想定価格で100株取得した場合の単純計算で、税金・売買手数料は含みません。
① 約1.47億円の超小型IPOは、初値の需給で有利
一番のプラス材料は公開規模の小ささです。OA込みでも23万株しかなく、想定価格で計算した吸収金額は約1.47億円。買いたい人が公開株数に対して十分に集まれば、売り物が不足して初値が押し上げられる可能性があります。
また、既存株主の多くには180日間のロックアップが設けられています。上場直後に売却できる株式が限られやすい構造は、初値狙いの投資家にとって魅力的です。100株6万4,000円という参加しやすい資金額も、個人投資家の関心を集める一因になると思います。
とはいえ、小型だから必ず上がるわけではありません。福証Q-Boardは東証の主要市場ほど売買参加者が多いとは限らず、買い注文そのものが少なければ、供給が限られていても初値は伸びません。
少ない売り注文で大きく上がる可能性がある一方、買い手がいなければ希望価格で売りにくい。この両面を踏まえて評価しました。
② 予想PER約8倍は手頃。ただし利益の伸びは緩やか
もう一つの魅力は、想定価格に強い割高感がないことです。会社が11月16日に公表した2027年3月期の連結業績予想は、売上高35.1億円、営業利益2.05億円、親会社株主に帰属する当期純利益1.30億円。
上場時発行済株式数162万株に想定価格640円を掛けた時価総額は約10.37億円なので、上場時株数ベースの参考PERは約8.0倍になります。
鍼灸接骨院の多店舗運営は、人員や店舗賃料など継続的な費用がかかる事業です。
急成長するソフトウェア企業のような利益率を期待するのは違いますが、現在の利益予想が実現するなら、想定価格には一定の評価余地があると思います。
ただ、売上高は前期比17.8%増を見込むのに、純利益の伸びは4.3%増にとどまります。
新店を増やし、施術者の採用・研修にも力を入れるほど、初期費用が利益を圧迫するためです。成長投資として理解できる面はありますが、売上の伸びをそのまま株価の上昇余地と考えるのは早計でしょう。
さらに2026年3月期は、売上高が増えた一方で、営業利益と純利益は前期より減少しました。
こうした利益の波もあるため、私は今回の割安感を評価しつつ、強気一辺倒のB+やA評価にはしませんでした。
③ 福証の流動性とプロ市場からの移行は、初値の読みづらさにつながる
今回の難しい点は、上場後にどれだけの投資家が継続的に売買するのかが読みづらいことです。
福証Q-Boardは成長企業向けの市場ですが、一般的に地方証券取引所の銘柄は取引が薄くなることがあります。
初値が高く付いても、その後に売買が細る可能性は意識しておきたいです。
すでにプロ向け市場に上場しているという事情も、単純な新規上場とは異なります。
これまでは投資参加者が限られる市場だったため、Q-Board上場後の一般投資家による評価は改めて形成されることになります。会社の事業内容を知る投資家だけでなく、上場後に初めて銘柄を知る人がどう判断するかも重要です。
さらに、創業者が上場前に大半の株式を保有しており、上場後も株主構成は集中した状態が続く見込みです。
主要株主の売りが抑えられることは需給にプラスですが、流通株が少なくなることで値動きが不安定になる側面もあります。
私は割安感で買いが入り、薄い流動性が上値を抑えるという組み合わせを想定し、700~850円を中心レンジとしました。
売出し・ロックアップ|創業者保有株と追加の売り圧力
今回の通常売出し8万株は、根岸靖社長が保有する株式です。OA上限3万株も、主幹事が同氏から借り入れた株式を利用する予定となっています。会社への資金調達とあわせ、創業者が保有株の一部を市場に出す構成です。
一方、根岸社長や役員・従業員の一部については、2027年6月18日までの180日間のロックアップが設定されています。主な合意に公開価格の1.5倍に達したら自動解除されるような価格条件は記載されていませんが、主幹事の事前同意があれば解除できる場合があります。
プロ向け市場からの移行に伴い、今回の届出書提出日から旧市場の上場廃止予定日まで、既存株主などに売却を控える取り決めもあります。
過去の薄い取引価格で今回の公開価格が左右されないようにする意図が示されている点は、今回ならではの特徴です。
▶ IPO目論見書の見方はここだけでいい?|公募割れを避けたい独身おじさんの簡単チェックリスト
上場時の公開株数比率は約14%。ロックアップが機能する間は新たな売りが限られやすいものの、少ない流通株をめぐって需給が大きく振れる可能性もあります。初値売りを想定する私としては、公開株数の少なさを評価しつつ、上場後の出来高には注意したいところです。
ヒューマンアジャストは何の会社?|69店舗の鍼灸接骨院を運営
ヒューマンアジャストは、2006年に埼玉県で始まった接骨院を原点とする企業です。
2026年10月末時点で、関東62店舗、大阪3店舗、福岡4店舗の計69店舗を展開しています。
駅前や商業施設など通いやすい立地を重視し、営業時間や施術者の働き方にも工夫を加えています。
主力はもちろん鍼灸接骨院の運営ですが、施術を提供して終わりではありません。
国家資格を持つ施術者を採用・育成し、店舗の運営ノウハウを蓄積することで、新しい店舗でも一定のサービス品質を確保しようとしています。健康保険が適用される施術だけではなく、自費施術にも取り組んでいる点が事業上の特徴です。
もう一つの「店舗運営等支援事業」では、外部の治療院向けに運営支援サービスを提供しています。
療養費請求の事務負担を軽減する仕組みや、開業・経営の支援に加え、柔道整復師やはり師などの国家資格者に特化した人材紹介も手掛けています。自社店舗で経験した課題を、同業者へのサービスにつなげる形です。
今後は年間5店舗程度の新規出店を計画していますが、出店数を増やすだけでは利益は伸びません。
一店舗当たりの患者数や利用頻度、施術単価を高めることと、国家資格者を安定して確保することが重要です。
私が投資家として見たいのは、店舗数の見栄えよりも、出店コストを吸収しながら利益を積み上げられるかという点です。
業績とPER|売上は成長、利益率には課題もある
初値予想に必要な数字だけ、連結業績で確認します。2027年3月期は会社予想、2026年4~9月は半年間の実績なので、同じ期間の数字ではありません。
| 連結業績 | 2025年3月期実績 | 2026年3月期実績 | 2026年4~9月実績 | 2027年3月期会社予想 |
|---|---|---|---|---|
| 売上高 | 約25.58億円 | 約29.80億円 | 約17.10億円 | 35.10億円 |
| 営業利益 | 約2.61億円 | 約1.78億円 | 約0.76億円 | 2.05億円 |
| 経常利益 | 約2.43億円 | 約1.77億円 | 約0.73億円 | 2.00億円 |
| 親会社株主に帰属する純利益 | 約1.50億円 | 約1.25億円 | 約0.59億円 | 1.30億円 |
※実績は届出目論見書、2027年3月期予想は2026年11月16日付会社公表資料に基づき、億円単位に丸めています。
2025年3月期から2026年3月期にかけて売上高は増えましたが、営業利益は約2.61億円から約1.78億円へ減少しました。店舗展開や採用教育には費用がかかるため、売上成長がそのまま利益につながらない時期もあります。
2027年3月期は営業利益2.05億円への回復を見込むものの、前々期の水準にはまだ届かない予想です。
2027年3月期の予想営業利益率は約5.8%。2025年3月期の約10.2%に比べると低い水準です。
店舗数が増える過程でどこまで採算を改善できるかが、上場後の企業価値を左右すると思います。
数字の割安感だけを見て「必ず初値が大きく上がる」と判断できない理由もここにあります。
足元の中間期では売上高約17.10億円、営業利益約0.76億円を計上しています。
通期予想に対する営業利益の進捗は約37%ですが、会社は新店舗の出店や費用の発生時期も含めて予想を作成し、おおむね計画どおりと説明しています。
私は中間期の数値だけで通期予想を否定せず、あくまで想定価格に対する参考PER約8倍という価格面と合わせて評価したいです。
また、2026年9月末の自己資本比率は約29.5%です。多店舗運営には賃料や人件費などの支払いが必要なので、成長投資と財務の安定性を両立できるかも大切です。
2027年3月期は配当を見込んでおらず、今回のIPOは配当収入よりも事業成長と株価の値動きに期待する案件だと思います。
直近の会社開示で確認しておきたいこと
業績とは別に、投資判断で見落としたくない公表事項もあります。同社は2026年11月6日に過年度の発行者情報や決算短信などの訂正を公表しました。
また、11月13日には委託先のクラウドサービスへの不正アクセスを受け、利用者最大58,510人分の情報と、LINE公式アカウントの友だち最大116,518人分の情報について、漏えいした可能性があると公表しています。
いずれも調査中の最大値で、実際に漏えいした人数が確定したわけではありません。
これらが初値にどの程度影響するかは判断できませんし、直ちに事業価値を大きく損なうと決めつける材料でもありません。
ただ、一般投資家が新たに参加する上場を控えた時期だけに、訂正内容や情報管理への対応が今後どう説明されるかは確認しておきたいです。
私はこの点も、公開規模の小ささだけで過度に強気にならなかった理由の一つと考えています。
調達資金の使い道|5店舗の出店と人材育成へ
公募による差引手取概算額は約6,466万円です。会社はこのうち約5,000万円を2028年3月期に予定する新店5店舗の出店資金に、残る約1,466万円を同年度の新卒採用・研修費に充てる計画です。
1店舗当たり約1,000万円を見込んでおり、IPOで得る資金が成長戦略に具体的につながっている点は分かりやすいです。
一方、店舗を開くだけで売上が保証されるわけではなく、商圏の需要、施術者の配置、患者が継続して通いたくなるサービスづくりまでが必要になります。
鍼灸接骨院という業態では、人材の採用・育成がそのまま出店ペースの制約にもなり得ます。
だからこそ、調達資金の一部を研修に使うのは自然な判断でしょう。投資家としては、新たな店舗が実際に利益に貢献し始めるまでの時間とコストを考えながら、今回の成長計画を評価したいところです。
IPO幹事証券一覧|主幹事フィリップ・キャピタル、楽天・マネックス・松井も参加
今回の主幹事は「フィリップ・キャピタル証券」。引受人は全部で9社です。
ネット証券ではSBI証券、楽天証券、マネックス証券、松井証券が名を連ねています。
公開株数が少ないので当選枠は限られますが、申し込み先を選ぶうえでは正式な引受人を確認しておきたいです。
| 区分 | 証券会社 |
|---|---|
| 主幹事 | フィリップ・キャピタル証券 |
| 引受人 | SBI証券 |
| 引受人 | 楽天証券 |
| 引受人 | マネックス証券 |
| 引受人 | 松井証券 |
| 引受人 | 東洋証券 |
| 引受人 | 東海東京証券 |
| 引受人 | あかつき証券 |
| 引受人 | Jトラストグローバル証券 |
※2026年11月16日付届出目論見書に記載された引受人。引受株数は12月3日決定予定です。申込可否や受付方法は各社の案内をご確認ください。
当選を狙うなら、まず主幹事の取扱いを確認したいところです。ただし、今回は最大でも2,300単元の超小型IPO。幹事が9社あるからといって、どの証券会社でも当選しやすいわけではありません。
普段使っている口座で申し込めるか、どのような抽選・配分条件なのかを確認する方が現実的だと思います。
楽天証券も今回のヒューマンアジャスト(249A)の引受人です。IPO投資では銘柄ごとに取扱証券会社が異なるので、申込機会を広げたい人にとって選択肢になる証券会社の一つ。日頃の株式取引や積立投資にも利用する口座だからこそ、長く使いやすいかという視点も大切にしたいですね。
▶ ヒューマンアジャスト(249A)のIPO幹事・楽天証券で口座開設を検討するBB参加判断|私は参加寄り。ただし初値の大幅上昇は決め打ちしない
私なら、想定価格640円を前提にBBは「参加寄り」です。
吸収約1.47億円の超小型案件で、上場時株数ベースの参考PERは約8倍。一般投資家も参加できるQ-Boardへの上場で新たな買い需要が生まれれば、公開価格を上回る初値を期待できると考えています。
ただし、会社としての成長とIPOの初値は別問題です。2027年3月期の売上予想は好調でも利益率はまだ回復途上であり、福証での取引の薄さも懸念材料。仮に初値が550円なら100株で9,000円の損失が生じます。小型だから安全ということではありません。
私は基本的に当選したIPO株は初値売りを考えています。今回も長期的な事業成長のすべてに賭けるのではなく、公開規模の小ささと想定価格の手頃さを評価して参加するという判断です。
正式な公開価格が大きく変われば損益の計算は見直しますが、現時点の結論を仮条件待ちで曖昧にするつもりはありません。
まとめ|小型・割安は魅力。福証の流動性を忘れずに
ヒューマンアジャスト(249A)は、69店舗の鍼灸接骨院を運営し、治療院の経営支援や施術者の人材紹介まで手掛ける会社です。新規出店で売上を伸ばしており、2027年3月期も増収増益を見込んでいます。
今回のIPOの魅力は、「想定価格640円」、「OA込み吸収約1.47億円」、「参考PER約8倍」という組み合わせです。
一方で、福証Q-Boardの流動性、出店や採用による利益負担、既存のプロ向け市場からの移行という特有の事情もあります。公開規模だけを見て初値の高騰を決めつけるのは避けたいです。
私のIPO評価は「B-」、中心初値予想は「700~850円」、BB参加判断は「参加寄り」です。
初値が公開価格を上回る可能性を評価しつつ、大幅な上昇を前提にしないのが今回の結論です。
今回も小型の魅力に飛びつきすぎず、数字と需給で判断していきたいと思います。
こちらの記事もあわせてどうぞ
▶ IPO目論見書の見方はここだけでいい?|公募割れを避けたい独身おじさんの簡単チェックリスト / FIRE計画の羅針盤
・公募と売出し、吸収金額、ロックアップなど、初値の判断に必要な確認ポイントを整理しています。
▶ IPO投資は本当に安全?|独身中年男がリスクと現実を徹底解説 / FIRE計画の羅針盤
・公募割れや上場後の値動きなど、IPO投資を始める前に知っておきたいリスクを考えています。
▶ IPOはごちゃごちゃ考えず簡単スタート!|FIRE計画迷走中おじさんの初心者向け証券会社4選
・IPO抽選に継続して参加するための証券口座の選び方や、複数口座の使い分けを紹介しています。
▶ 40代独身おじさんが選ぶ証券会社5選|IPO・NISA・iDeCo目的別に整理してみた / FIRE計画の羅針盤
・IPOだけでなく、積立投資や老後資金の運用も見据えて、証券会社の使い分けを考える記事です。
※参考資料
・ヒューマンアジャスト公式IR情報(2026年11月16日上場承認・業績予想等)
・日本取引所グループ「ヒューマンアジャストのTOKYO PRO Market上場廃止決定」
・ヒューマンアジャスト「委託先クラウドサービスの不正アクセスに関するお知らせ」(2026年11月13日)
・株式会社ヒューマンアジャスト「新株式発行並びに株式売出届出目論見書」(2026年11月、提供資料)
※本記事は2026年11月17日時点の公表情報に基づく個人の分析です。IPO評価・初値予想は独自の判断であり、株価上昇や利益を保証するものではありません。仮条件・公開価格・株数・申込条件は変更される可能性があります。最新の目論見書等を確認のうえ、最終的な投資判断はご自身でお願いします。
コメント