FIRE計画の羅針盤

「予定利率が高い終身保険」は本当にお得?|40代独身FIREが「死後に残すお金」と「生きて使うお金」を考える / FIRE計画の羅針盤

予定利率が高い終身保険は、預金よりお得でFIRE資金にも向くのでしょうか。一時払い終身保険の「利率」と受取額の違い、途中解約の不安、国債との使い分けを、40代独身の生活と退職計画からやさしく考えます。
FIRE計画の羅針盤
「無料で学べるのに、なぜ何も学べない?」|40代会社員の資産形成を分ける“可処分時間”の壁 / FIRE計画の羅針盤

無料の情報や生成AIが増えたのに、40代会社員はなぜ学び直しや資産形成に時間を使えないのか。社会人が勉強する時間がない理由を、可処分時間・情報過多・AI・自己投資・FIREの視点から整理します。
FIRE計画の羅針盤

「理想の生活」を目指すほどFIREが遠のく?|40代独身が決めたい3つの生活費 / FIRE計画の羅針盤

FIREの生活費はいくらで考えるべき?最低限暮らせる金額、無理なく満足できる金額、理想の暮らしに必要な金額を3段階に分け、40代独身のFIRE必要資産を現実的に整理します。
スポンサーリンク
FIRE計画の羅針盤

つみたて投資枠と成長投資枠、どっちから売る?|40代FIREが「枠名」で取り崩し順を決めない理由 / FIRE計画の羅針盤

NISAを取り崩すなら、つみたて投資枠と成長投資枠のどちらから売るべき?売却後の非課税枠の復活、同じ投資信託を両枠で持つ場合、FIRE前後の判断基準まで40代向けに整理します。
FIRE計画の羅針盤

繰上償還で投資信託が突然終わる?|40代FIREが知っておきたい長期投資の「商品寿命」 / FIRE計画の羅針盤

繰上償還とは何か、投資信託が途中で終了するとお金・税金・NISA枠はどうなるのかを解説。純資産総額や目論見書の確認ポイント、FIRE直前・取り崩し期の注意点、償還後の再投資まで40代向けに整理します。
FIRE計画の羅針盤

為替ヘッジあり・なしはどっち?|40代FIREは「積立期」と「取り崩し期」で答えが変わる / FIRE計画の羅針盤

為替ヘッジあり・なしはどっちがいい?新NISAでオルカンやS&P500など海外資産へ投資する40代向けに、円高・円安だけで判断せず、FIREまでの年数と取り崩し時期から為替リスクを考える方法を解説します。
FIRE計画の羅針盤

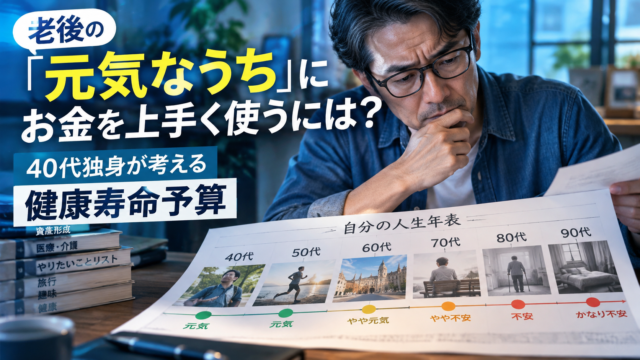
老後の「元気なうち」は何歳まで?|40代独身が考えるお金の使いどきと「健康寿命予算」 / FIRE計画の羅針盤

老後の「元気なうち」は何歳までなのか。日本の健康寿命は男性72.57歳、女性75.45歳ですが、その年齢が旅行や趣味の締切ではありません。40代独身のFIRE目線で、元気な時期に使うお金と医療・介護・住まいのために残すお金を分ける「健康寿命予算」を考えます。
FIRE計画の羅針盤

住宅ローンの支払いは資産形成なのか?|40代独身が「持ち家=強制貯蓄」を疑ってみる / FIRE計画の羅針盤

住宅ローンを払えば資産形成になる?「家賃は何も残らない」「持ち家は強制貯蓄」と言われますが、返済額のすべてが資産になるわけではありません。元本・利息・住宅価格・維持費・自宅純資産を分け、40代独身のFIRE目線で持ち家をどう数えるか整理します。
FIRE計画の羅針盤

正社員を“バイト感覚”で働いたらFIREまで楽になる?|時給・有給・上司との距離を40代独身が計算する / FIRE計画の羅針盤

40代で仕事を頑張りすぎる必要はある?正社員の年収を時給換算し、有給を使えば実質週何日勤務になるかを試算。給与・賞与・社会保険・信用を残しながら、FIREまで仕事との距離を取る「正社員のバイト化」を考えます。
FIRE計画の羅針盤

親の介護ばかり心配してたけど、自分の介護費用はいくらなの?|40代独身おじさんがFIRE前に考える老後の現実 / FIRE計画の羅針盤

親の介護は心配していても、自分が要介護になったときのお金は見落としがちです。40代独身の自分の介護費用はいくら必要なのか。単身世帯の介護費用データ、公的介護保険、在宅・施設の違いから、FIRE資産にどう備えるかを考えます。